
Przegląd
Aave dostosował model zmiennego oprocentowania pożyczek USDT na swoim rynku V3 Ethereum Core w dniu 21 października 2026 r., obniżając optymalny próg wykorzystania wykorzystania z 94% do 92%. Zmiana nastąpiła po rekomendacji dostawcy usług ryzyka LlamaRisk i została wykonana na bloku Ethereum 26 241 799. Stopa bazowa i dwa główne nachylenia stóp procentowych pozostały niezmienione, co oznacza, że aktualizacja zmieniła moment, w którym koszty pożyczek zaczynają przyspieszać, zamiast wprowadzać jednolitą podwyżkę stóp.
Korekta oprocentowania USDT w Aave dotyczy relacji między popytem na pożyczki stablecoinów a dostępną płynnością rezerw. W miarę jak większa część dostarczonych USDT jest pożyczana, mniej pozostaje natychmiast dostępne na wypłaty. Model oprocentowania Aave reaguje, czyniąc dodatkowe pożyczanie coraz droższym w miarę zbliżania się wykorzystania do górnego limitu pojemności rezerwy.
W ramach nowych parametrów rezerwa działająca przy 94% wykorzystania miałaby modelowe zmienne oprocentowanie pożyczek (APR) wynoszące 7,0%, w porównaniu z 4,5% wcześniej. Przy wykorzystaniu 85,6% zaobserwowanym w ocenie LlamaRisk z 20 października modelowy wzrost był znacznie mniejszy, z około 4,10% do 4,19%.
Korekta koncentruje zatem swój najsilniejszy efekt w pobliżu niedoboru płynności. Nie tworzy dodatkowych USDT, nie zmniejsza limitu pożyczek o dwa punkty procentowe ani nie gwarantuje dostępności wypłat. Zamiast tego Aave zmienia zachęty ekonomiczne dotyczące ograniczonej płynności stablecoinów, próbując zachować większy margines na wypłaty, zanim popyt na pożyczki popchnie rezerwę w kierunku wyczerpania.
Najważniejsze wnioski
- Aave obniżył optymalny próg wykorzystania USDT z 94% do 92% na Ethereum V3 Core w dniu 21 października 2026 r.
- Bazowa stopa pożyczki pozostaje na poziomie 0%, przy nachyleniu 1 wynoszącym 4,5% i nachyleniu 2 wynoszącym 10%.
- Przy 94% wykorzystania modelowe zmienne oprocentowanie pożyczek (APR) wzrasta z 4,5% do 7,0%.
- Zmieniony próg tworzy około 57,8 mln USDT dodatkowego modelowego bufora płynności przy tej samej referencyjnej podaży, bez dodawania nowych środków.
- Pożyczanie pozostaje możliwe powyżej 92%, gdy pozwalają na to inne warunki, ale jego koszt krańcowy rośnie ostrzej.
Zmiany krzywej oprocentowania USDT w Aave przy 92% wykorzystania
Korekta Aave dotyczy konkretnej rezerwy i strategii oprocentowania, a nie każdego rynku USDT w protokole. Zmiana dotyczy USDT na Aave V3 Ethereum Core, gdzie optymalny próg wykorzystania został obniżony z 94% do 92%. Pozostałe główne parametry oprocentowania pozostały niezmienione: 0% stopa bazowa, 4,5% pierwsze nachylenie i 10% drugie nachylenie. Nowa konfiguracja zmienia poziom wykorzystania, przy którym koszty pożyczek zaczynają rosnąć w szybszym tempie.
Uzasadnienie ekonomiczne jest proste. Aave pozwala dostawcom deponować stablecoiny, do których pożyczkobiorcy mogą uzyskać dostęp, wnosząc kwalifikujący się zabezpieczenie. Udział dostarczonych aktywów aktualnie pożyczonych jest mierzony poprzez wykorzystanie. Gdy wykorzystanie jest stosunkowo niskie, pożyczkodawcy mają więcej niepożyczonej płynności dostępnej na wypłaty. W miarę wzrostu wykorzystania większa proporcja dostarczonego kapitału jest zaangażowana w niespłacone pożyczki. Przy bardzo wysokim wykorzystaniu rezerwa staje się bardziej wrażliwa na wypłaty, spłaty i nagłe zmiany popytu.
Krzywa zmiennego oprocentowania próbuje zrównoważyć te konkurencyjne interesy, zwiększając koszty pożyczek w miarę spadku dostępnej płynności. Obniżenie optymalnego progu wykorzystania oznacza, że pożyczkobiorcy napotykają bardziej stromą część krzywej wcześniej, wzmacniając zachętę do spłaty długu lub unikania dodatkowego pożyczania, gdy rezerwa zbliża się do stresu płynności.
Parametry oprocentowania USDT w Aave: przed i po
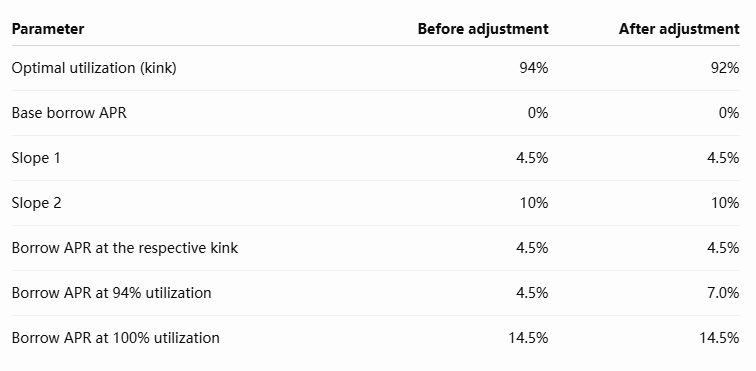
Tabela pokazuje, że korekta nie podnosi teoretycznej maksymalnej stopy w ramach modelu. Obie konfiguracje osiągają 14,5% przy pełnym wykorzystaniu. Zamiast tego stopa rośnie szybciej w regionie wysokiego wykorzystania między zmienionym progiem 92% a pełnym wykorzystaniem. Jest to ukierunkowana zmiana wyceny ograniczonej płynności, a nie jednolity wzrost kosztu każdej niespłaconej pożyczki.
Jak działa załamanie oprocentowania w Aave?
Aave stosuje model zmiennej stopy pożyczki z dwoma nachyleniami. Poniżej optymalnego progu wykorzystania stopy pożyczek rosną stopniowo wraz z wykorzystaniem. Powyżej tego progu stopa rośnie bardziej stromo w miarę zmniejszania się ilości natychmiast dostępnej płynności.
Dla parametrów USDT w tej korekcie model można wyrazić jako:
Poniżej optymalnego progu:
APR pożyczki = 4,5% × (Wykorzystanie ÷ Optymalne wykorzystanie)
Powyżej optymalnego progu:
APR pożyczki = 4,5% + 10% × [(Wykorzystanie − Optymalne wykorzystanie) ÷ (100% − Optymalne wykorzystanie)]
Zmieniony model pozostawia oba nachylenia bez zmian, ale przesuwa punkt, w którym rozpoczyna się druga część, z 94% na 92%.
Aave USDT Borrow APR: Stara vs. nowa krzywa
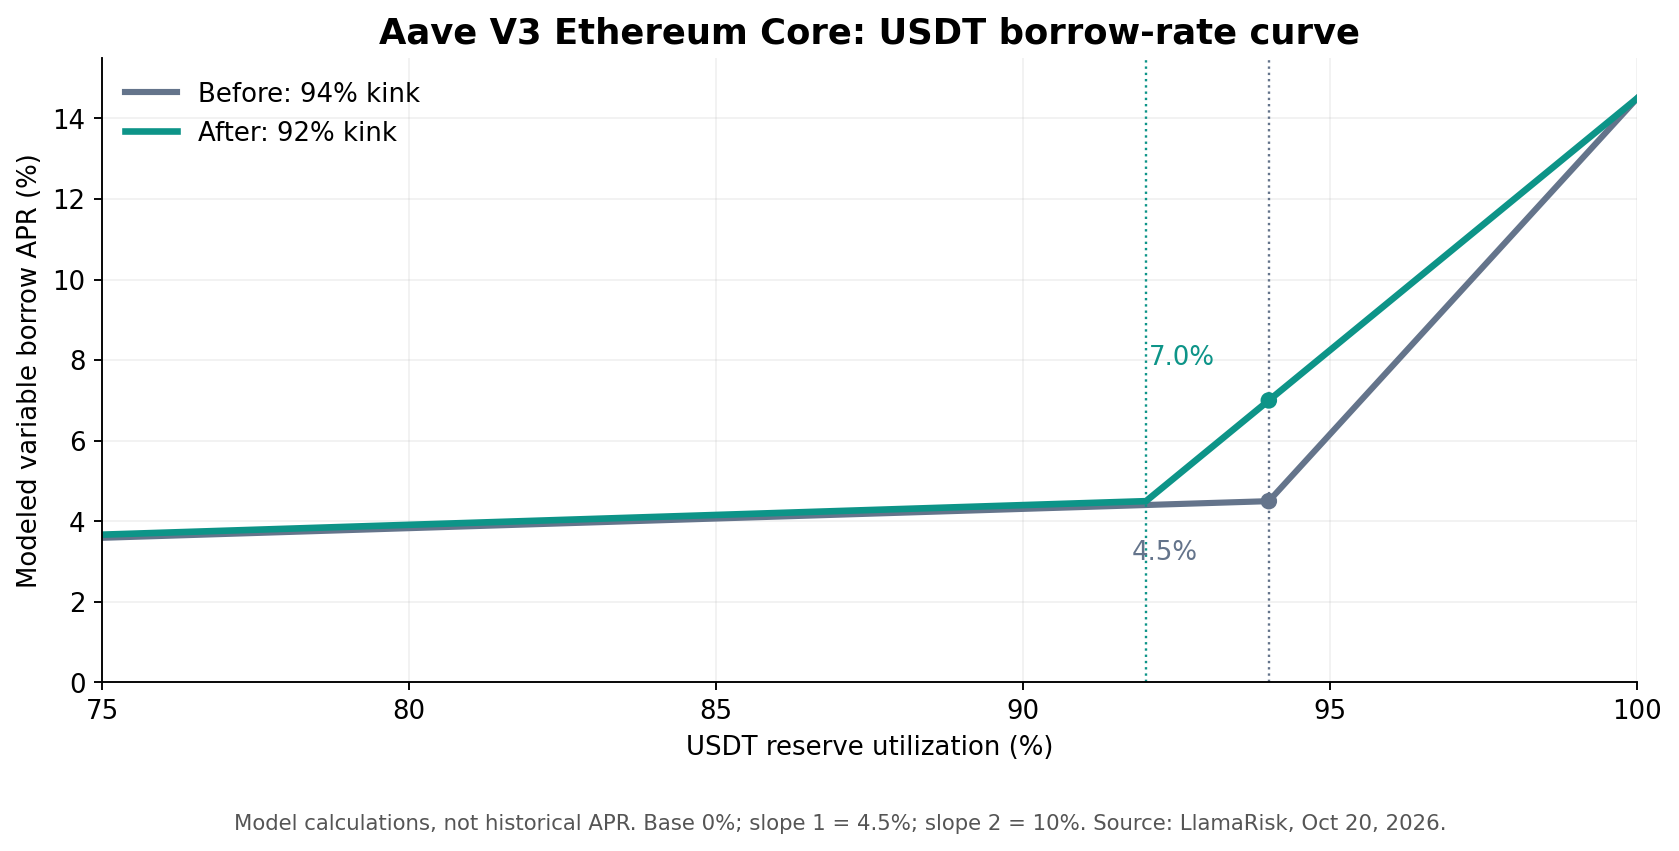
Rysunek 1. Obliczone zmienne oprocentowanie pożyczek (APR) w konfiguracjach optymalnego wykorzystania 94% i 92%. Krzywe wynikają z ujawnionych parametrów modelu stóp procentowych i nie są historycznymi obserwowanymi danymi APR. Źródło: Aave Governance i LlamaRisk, październik 2026.
Najbardziej wyraźna różnica występuje w pobliżu poprzedniego progu. Przy wykorzystaniu 94% stary model daje stopę pożyczki 4,5%, podczas gdy zmieniony model daje 7,0%. Przy wykorzystaniu 85,6% różnica wynosi jednak tylko około dziewięciu punktów bazowych.
To ilustruje, dlaczego korekty nie należy opisywać jako nagłego wzrostu stóp procentowych pożyczek na całym rynku. Jej efekt zależy od tego, jak blisko wysokiego wykorzystania znajduje się rezerwa, gdzie dostępność płynności staje się ważniejsza.
Dlaczego koszty pożyczek rosną wcześniej, gdy płynność się kurczy
Celem obniżenia punktu załamania jest wpływanie na zachowania pożyczkowe, zanim rezerwa zostanie niemal w pełni wykorzystana. Gdy koszty pożyczek pozostają stosunkowo niskie w pobliżu górnego końca dostępnej płynności, użytkownicy mogą nadal zaciągać pożyczki, nawet gdy margines na wypłaty staje się coraz bardziej ograniczony. Może to tworzyć warunki, w których dostawcy mają trudności z wypłatą znacznych kwot bez oczekiwania na nowe depozyty lub spłaty pożyczek.
Stromsza stopa pożyczki wprowadza koszt finansowy zużywania ograniczonej płynności. Niektórzy pożyczkobiorcy mogą spłacić swoje pożyczki, gdy koszty finansowania przekroczą zyski generowane przez ich strategie. Inni mogą unikać otwierania dodatkowych pozycji, podczas gdy wyższe zyski dostawców mogą przyciągnąć nowe depozyty. Te reakcje mogą potencjalnie poprawić dostępną płynność, ale żadna nie jest gwarantowana. Pożyczkobiorcy mogą zaakceptować wyższe stopy procentowe, dostawcy mogą wycofać środki, a szersze warunki rynkowe mogą zniwelować zamierzone zachęty.
Decyzja Aave odzwierciedla zatem szczególne podejście do zarządzania płynnością: zamiast zakazywać pożyczania na progu optymalnego wykorzystania, protokół czyni pożyczanie droższym powyżej niego.
To rozróżnienie daje rezerwie elastyczność w dostosowywaniu się do tymczasowych wzrostów popytu na pożyczki, jednocześnie wykorzystując ceny do zniechęcania do przedłużających się okresów nadmiernego wykorzystania. Mechanizm może zmniejszyć atrakcyjność dalszego pożyczania, ale nie może zmusić istniejących pożyczkobiorców do natychmiastowej spłaty ani tworzyć nowej płynności na żądanie.
Dlaczego bufor 57,8 mln USDT nie jest nową płynnością
Ocena LlamaRisk z 20 października dostarcza numerycznej ilustracji zmiany. W tym czasie rezerwa miała około 2 892,2 mln USDT w dostarczonych aktywach i 2 475,1 mln USDT w niespłaconych pożyczkach, co dawało wykorzystanie około 85,6%. Około 417 mln USDT pozostawało niepożyczone.
Używając tego samego salda dostarczonych środków, LlamaRisk obliczył ilość niepożyczonej płynności, która pozostałaby, gdyby wykorzystanie osiągnęło stary i nowy optymalny próg. Przy wykorzystaniu 94% modelowany bufor wynosił około 173,5 mln USDT. Przy 92% wzrósł do około 231,4 mln USDT.
Miara płynnościStary próg 94%Nowy próg 92%Referencyjne dostarczone USDT2 892,2 mln2 892,2 mlnOptymalne wykorzystanie94%92%Modelowana niepożyczona płynność na progu173,5 mln231,4 mlnDodatkowy modelowany bufor—Około 57,8 mlnRzeczywista bezczynna płynność w referencyjnym zrzucieOkoło 417,0 mlnOkoło 417,0 mln
Dodatkowe 57,8 mln USDT to różnica między dwoma hipotetycznymi buforami płynności obliczonymi na podstawie tego samego salda dostarczonych środków. Nie jest to nowy depozyt, zastrzyk rezerw protokołu ani potwierdzony wzrost natychmiast dostępnych środków.
W nowej konfiguracji reżim stromszych stóp procentowych rozpoczyna się, gdy więcej USDT pozostaje niepożyczone. To, czy prowadzi to do konsekwentnie większego dostępnego salda, zależy od rzeczywistych spłat pożyczkobiorców, nowych depozytów, wypłat i zmian wykorzystania po wdrożeniu.
Kto zyskuje, a kto płaci w ramach nowej krzywej?
Pożyczkobiorcy odczuwają najbardziej bezpośredni efekt, gdy wykorzystanie rośnie w kierunku zmienionego progu. Użytkownicy utrzymujący zadłużenie USDT o zmiennym oprocentowaniu ponoszą wyższe koszty finansowania przy danym wysokim poziomie wykorzystania niż w poprzedniej konfiguracji. Ma to znaczenie dla strategii lewarowanych, które pożyczają stablecoiny na zakup innych aktywów, zarządzanie zabezpieczeniem lub generowanie zysków poprzez różnice stóp procentowych. Pozycja, która pozostaje ekonomicznie atrakcyjna przy koszcie pożyczki 4,5%, może stać się mniej opłacalna, gdy jej koszt finansowania zbliża się do 7% lub więcej.
Dostawcy mogą otrzymywać wyższe zmienne zyski, gdy popyt na pożyczki pozostaje silny, ale te zyski zależą od wykorzystania, stóp pożyczek i współczynnika rezerw protokołu. Wyższe zyski dostawców niekoniecznie oznaczają, że rezerwa stała się mniej ryzykowna lub łatwiejsza do opuszczenia. W rzeczywistości podwyższone zyski mogą współwystępować ze zmniejszoną dostępnością wypłat, gdy duża część depozytów pozostaje pożyczona.
Ta zależność jest szerszą cechą pożyczania stablecoinów o zmiennym oprocentowaniu. Wyjaśnienie MEXC dotyczące czynników wpływających na zmienne stopy procentowe USDT dostarcza dodatkowego tła na temat tego, jak popyt na pożyczki i dostępna płynność wpływają na zyski. Jednak konkretne stopy Aave są określane przez jego własne parametry stóp procentowych onchain, a nie przez metodologię zysków innych platform.
Korekta tworzy zatem różne zachęty dla różnych uczestników. Pożyczkobiorcy mogą zmniejszyć zadłużenie, dostawcy mogą reagować na wyższe zyski, a rezerwa może doświadczyć zmian w wykorzystaniu. Żaden wynik nie jest automatyczny, a rzeczywiste zachowanie rynku pozostaje decydującą zmienną.
FAQ
Dlaczego Aave obniżyło optymalne wykorzystanie USDT z 94% do 92%?
Aave obniżyło próg, aby koszty pożyczania rosły bardziej agresywnie, zanim rezerwa osiągnie ekstremalnie wysokie wykorzystanie. Zamierzonym efektem jest zachowanie dodatkowego marginesu na wypłaty poprzez zachęty ekonomiczne, a nie bezpośrednie zwiększenie rzeczywistego salda USDT rezerwy.
Czy niższy punkt załamania wykorzystania zwiększa koszty pożyczania USDT dla wszystkich?
Zmieniony model generalnie generuje wyższe zmienne stopy pożyczania przy tym samym dodatnim wykorzystaniu, ale wielkość różnicy jest zmienna. Wzrost jest stosunkowo niewielki poniżej nowego progu i bardziej wyraźny w pobliżu poprzedniego punktu załamania 94%. Rzeczywiste stopy nadal zmieniają się wraz z wykorzystaniem rezerwy.
Czy użytkownicy nadal mogą pożyczać USDT powyżej 92% wykorzystania?
Tak. Próg 92% określa, gdzie krzywa stóp procentowych staje się bardziej stroma; nie jest to absolutny zakaz pożyczania. Dodatkowe pożyczanie pozostaje możliwe, gdy pozwalają na to dostępna płynność, wymogi dotyczące zabezpieczenia i inne ograniczenia rezerwy, ale jego koszt finansowania staje się coraz droższy.
Aave zmienia wycenę niedoboru płynności, zanim pula wyschnie
Zmiana Aave z 21 października pokazuje, jak niewielka korekta parametru stopy procentowej może znacząco wpłynąć na zachęty do pożyczania w określonych warunkach rynkowych. Obniżenie optymalnego wykorzystania USDT z 94% do 92% pozostawia podstawowe parametry nachylenia bez zmian, jednocześnie przesuwając bardziej stromy segment stóp pożyczania do przodu. Efekt koncentruje się w pobliżu niedoboru płynności, gdzie utrzymanie odpowiednich środków na wypłaty dla dostawców staje się coraz ważniejsze.
Korekta stóp procentowych USDT w Aave nie oznacza zmniejszenia niespłaconych pożyczek ani utworzenia dodatkowych rezerw stablecoinów. Zamiast tego zmienia zachęty finansowe stojące przed pożyczkobiorcami, którzy konsumują płynność, gdy wykorzystanie staje się wysokie. Modelowany wzrost optymalnego bufora płynności ilustruje zamierzony efekt zarządzania ryzykiem, ale to, czy ten bufor zostanie utrzymany, zależy od rzeczywistych depozytów, wypłat, pożyczek i spłat.
Przyszła ocena powinna koncentrować się na utrzymującym się wykorzystaniu wokół nowego progu 92%, dostępnej płynności USDT, zmiennych kosztach pożyczania, zyskach dostawców oraz zachowaniu rezerwy w okresach podwyższonego popytu. Te wskaźniki mogą ujawnić, czy zmieniona krzywa poprawia elastyczność wypłat bez niepotrzebnego ograniczania ekonomicznie produktywnego pożyczania.
Długoterminowe znaczenie leży w roli automatycznej wyceny w zarządzaniu ryzykiem finansowym DeFi. Protokoły muszą stale równoważyć popyt na dźwignię z potrzebą utrzymania płynności, a model stóp procentowych jest jednym z głównych mechanizmów, poprzez które ta równowaga jest osiągana.
Aave nie tworzy płynności poprzez korektę stóp; sprawia, że niedoborowa płynność staje się droższa w konsumpcji na wcześniejszym etapie. To, czy ta decyzja poprawi odporność rezerwy, będzie zależeć od tego, jak uczestnicy rynku zareagują na zmienione zachęty.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards: Cap Reductions and USDT IRM Change on Aave V3, October 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.