
Autor: Jae, PANews
Niedawno publiczny łańcuch Pearl, który szybko zyskał rozgłos dzięki narracji PoUW (Proof of Useful Work) i wysokim zyskom z kopania, napotkał obecnie odwrócenie rynku.
Dziesięć dni temu, po tym jak token PEARL osiągnął historyczne maksimum na poziomie 2,43 USD, napłynęła ogromna moc obliczeniowa GPU. Jednak rynek szybko się odwrócił i w ciągu zaledwie dziesięciu dni cena monety cofnęła się o ponad 35%, spadając do około 1,5 USD. Następnie całkowity hashrate sieci również spadł z historycznego szczytu 87,79 EH/s do 66,34 EH/s.
W miarę jak hashrate sieci stale rośnie, a trudność kopania ciągle wzrasta, zyski na kartę znacznie się skurczyły, a coraz więcej górników narzeka, że kopanie przestało być opłacalne. Zwłaszcza dla górników wynajmujących GPU wysoki koszt wynajmu mocy obliczeniowej zjada zyski, a niektórzy spóźnieni gracze popadli nawet w straty.
Ta runda drastycznych wahań hashrate jest jak lustro, odzwierciedlające zupełnie odmienne realia przetrwania różnych grup górników: niektórzy mają progi wyłączenia znacznie poniżej ceny monety i mają gwarancję zysku; inni stoją już na krawędzi progu rentowności, gotowi w każdej chwili się wycofać.
Hashrate goni cenę monety, trudność pozostaje o pół kroku z tyłu: spóźnieni stają się „workami”
We wszystkich sieciach typu PoW cena zawsze jest pałeczką dyrygenta dla hashrate, ale istnieje opóźnienie czasowe, zanim sygnał pałeczki dotrze do strony hashrate.
21 października dzienny przychód brutto na kartę RTX 4090 osiągnął 11,4 USD, znacznie więcej niż w przypadku innych monet kopanych na GPU w tym samym okresie. Hojne zyski spowodowały migrację dużej ilości bezczynnej mocy obliczeniowej między sieciami. Hashrate sieci wzrósł z około 70 EH/s aż do szczytu 100,92 EH/s 27 października. Na chwilę obecną hashrate sieci spadł z powrotem do 85,52 EH/s.
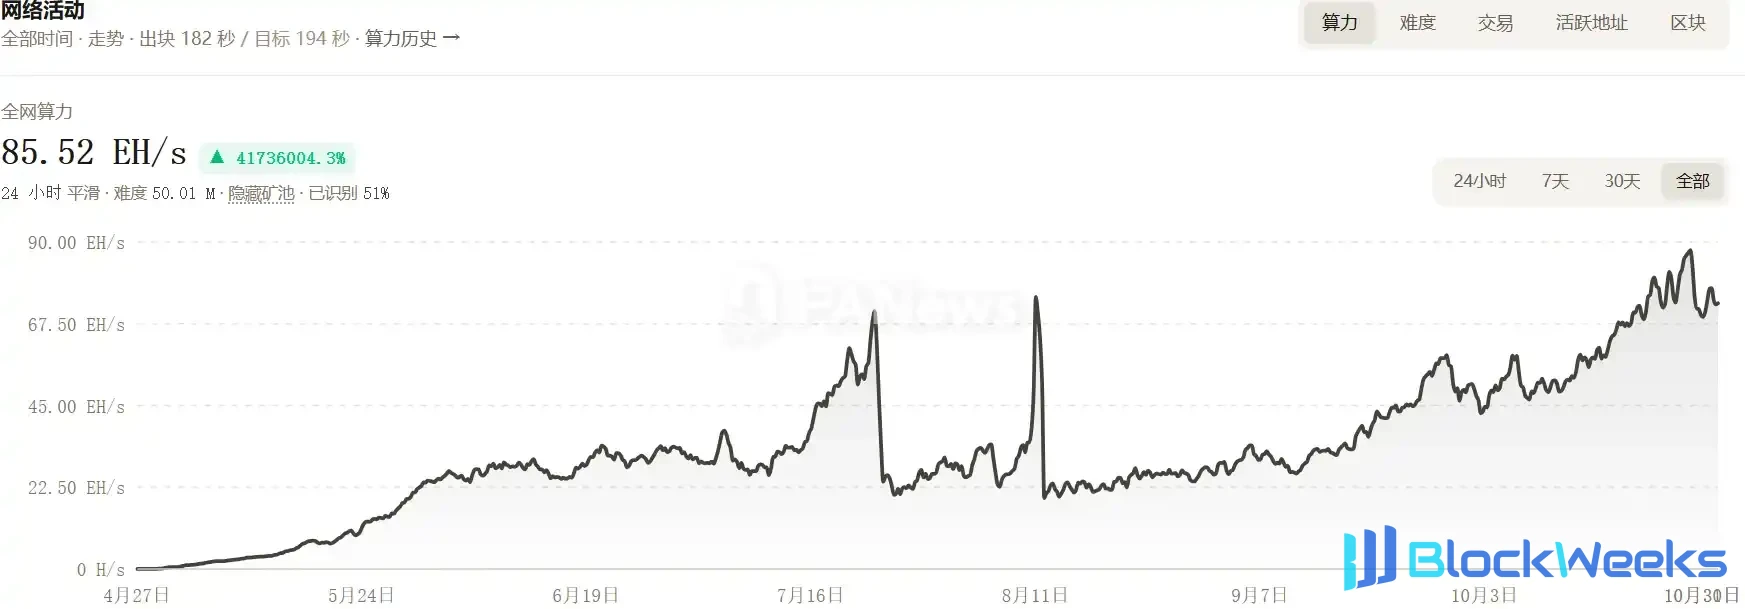
Konsekwencją migracji hashrate jest zakłócenie rytmu produkcji bloków. Docelowy czas bloku Pearl wynosił początkowo 194 sekundy. W najbardziej szalonym okresie hashrate rzeczywisty czas bloku został skrócony do 160 sekund, biernie produkując prawie 40 dodatkowych bloków dziennie, a miliony nowych PEARL były tworzone z powietrza każdego dnia i wyrzucane na rynek wtórny.
Najbardziej fundamentalną sprzecznością jest to, że dostosowanie trudności sieci zawsze pozostaje o krok za szybkością napływu hashrate. Dopiero 28 października trudność sieci wzrosła do poziomu powyżej 49M, co stanowi skumulowany wzrost o prawie 20% w porównaniu z dniem szczytu ceny monety, i nadal utrzymywała się na wysokim poziomie. Do tego czasu cena PEARL spadła już do 1,75 USD.
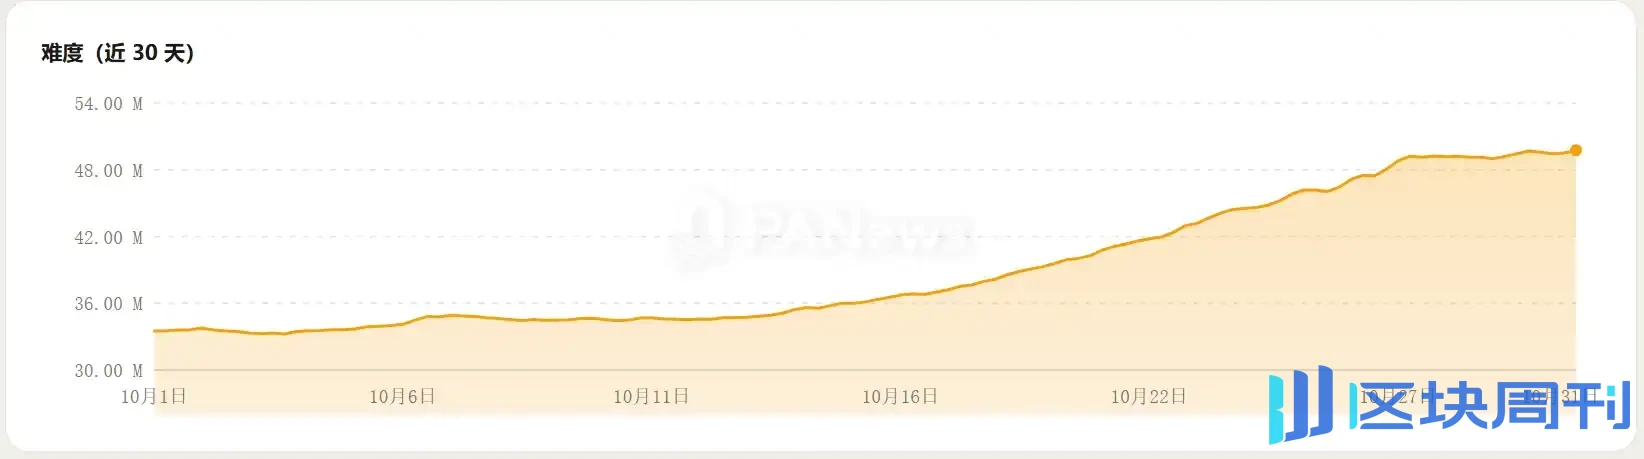
Nożycowa różnica między spadającą ceną monety a rosnącą trudnością bezpośrednio ścisnęła zyski górników, a średni dzienny przychód brutto na kartę spadł o ponad 30% od szczytu. Wysokokosztowa moc obliczeniowa jako pierwsza uciekła, a hashrate sieci skurczył się o prawie jedną czwartą w ciągu dwóch dni, dopiero wtedy czas bloku powrócił do zakresu bazowego zaprojektowanego przez protokół.
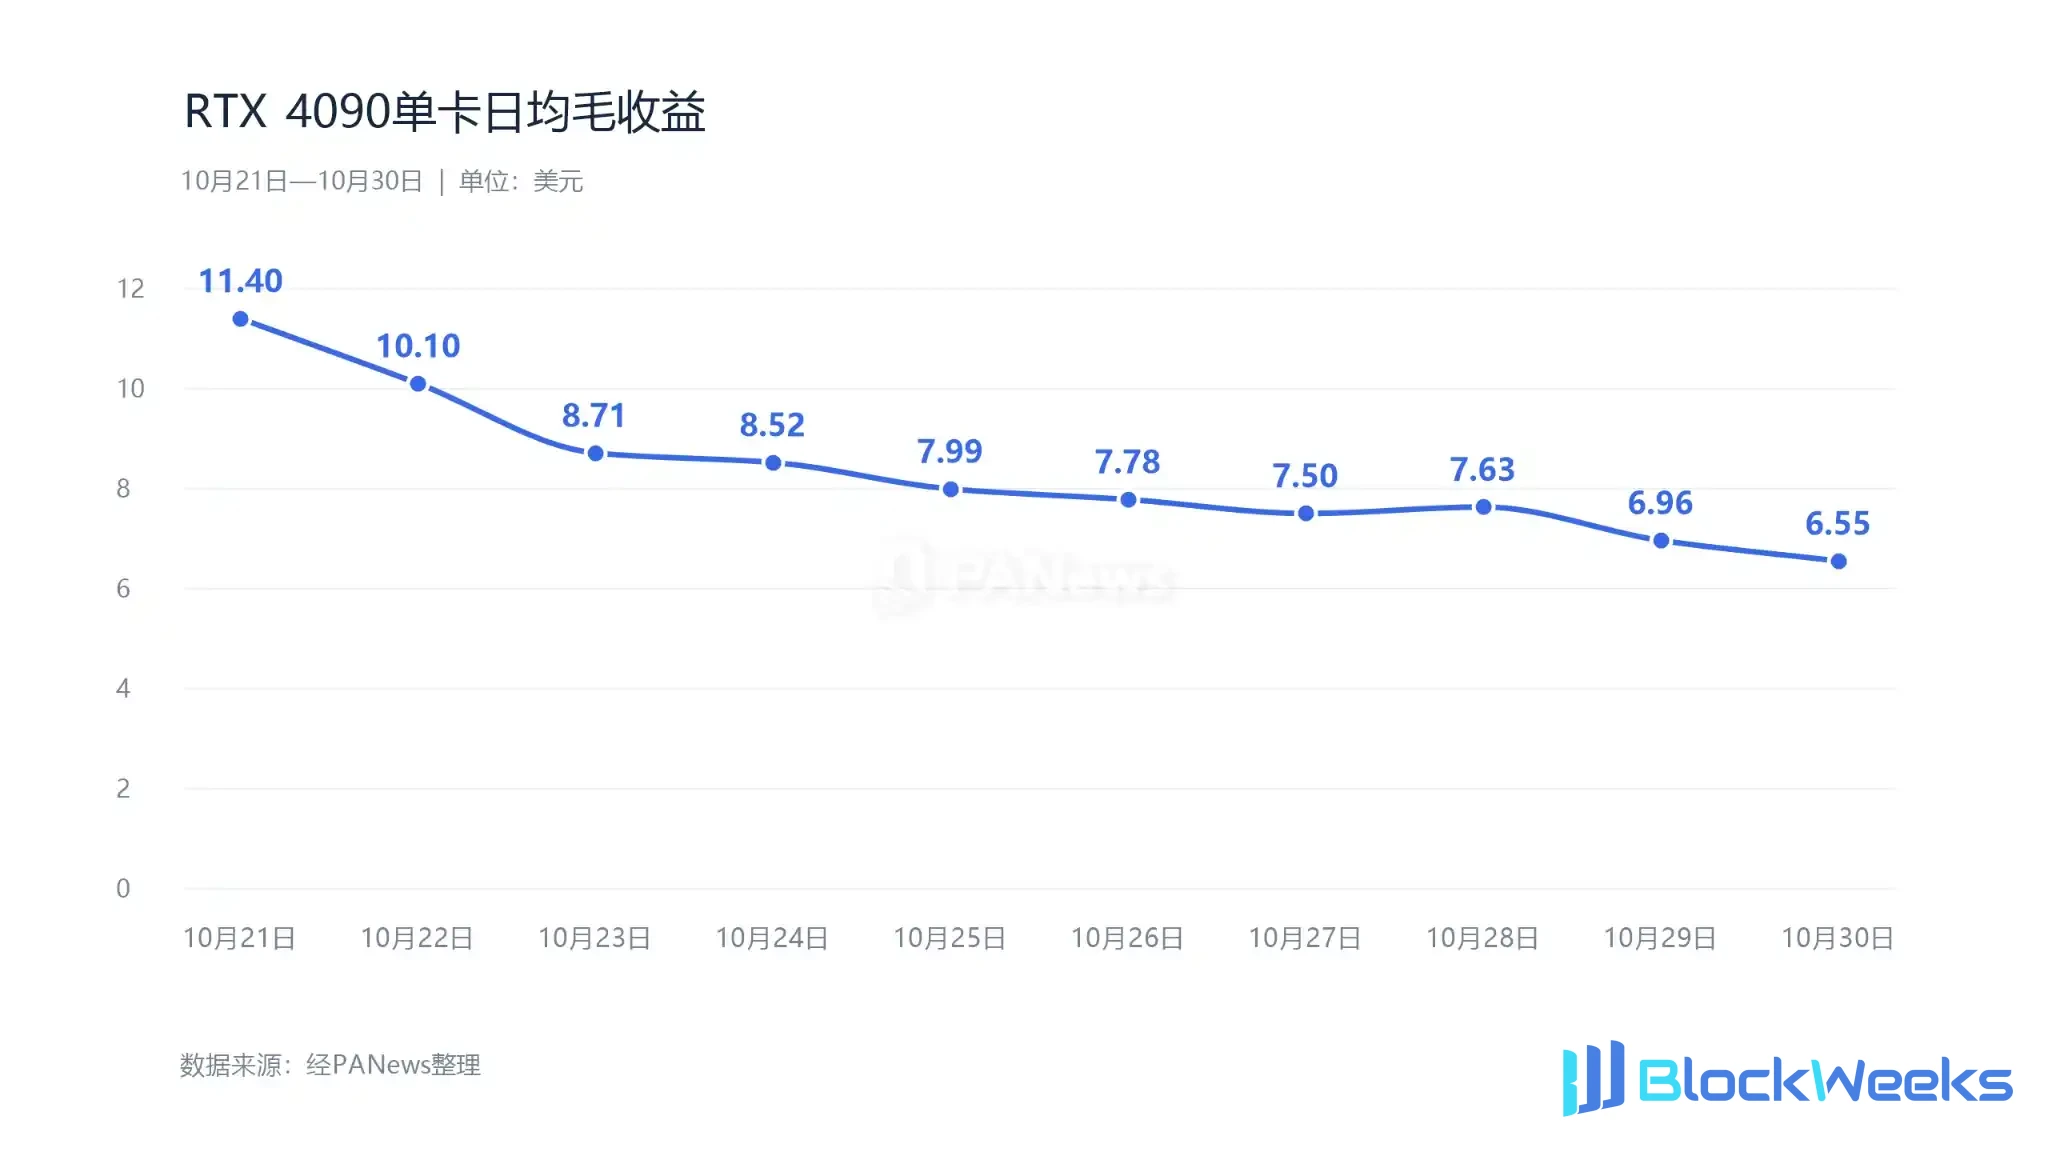
W tym niedopasowanym wyścigu górnicy, którzy weszli pierwsi, zebrali największe dywidendy, podczas gdy spóźnieni, którzy załapali się późno, stali się „workami” odwrócenia rynku.
Ta sama karta, różne konta: Drobni górnicy liczą pieniądze, farmy wydobywcze przechodzą na AI, krótkoterminowi najemcy uciekają
Ta sama karta w różnych rękach to inny biznes. Obozowisko górników Pearl już podzieliło się na trzy odrębne grupy.
Biorąc za przykład główną kartę graficzną sieci RTX 4090, w warunkach trudności sieci i hashrate z 30 października, pojedyncza karta mogła wyprodukować około 4,2 PEARL dziennie. Wśród nich różni górnicy mają diametralnie różne koszty kapitałowe i ceny wyłączenia, co również determinuje ich całkowicie odmienną logikę decyzyjną w obliczu tej rundy korekty.
Górnicy domowi: koszty utopione zapewniają bufor bezpieczeństwa
Dla większości górników domowych karta graficzna jest już używana do gier lub pracy, koszt zakupu sprzętu jest już kosztem utopionym, a wydobycie wymaga jedynie dodatkowego ponoszenia kosztów energii elektrycznej.
Przy średniej cenie energii elektrycznej w gospodarstwach domowych wynoszącej 0,16 USD/kWh, dzienny koszt energii elektrycznej na kartę wynosi zaledwie 3,84 USD, co odpowiada średniej cenie wyłączenia tak niskiej jak 0,87 USD. Innymi słowy, dopóki średnia cena PEARL utrzymuje się powyżej 0,87 USD, są to czyste zyski.
Mimo że cena monety spadła o ponad 35%, ich dzienny zysk netto na kartę jest nadal stabilny na poziomie około 2,67 USD, przy marży zysku około 70%.
Dla górników domowych ta korekta to nawet nie zima, co najwyżej „trochę wietrznie”. Dopóki przepływy pieniężne pozostają dodatnie, będą utrzymywać maszyny w ruchu, chyba że cena monety spadnie o kolejne połowę lub pojawi się alternatywna moneta o wyższej rentowności.
Duże farmy wydobywcze: liczą nie tylko energię elektryczną, ale także koszt alternatywny
Farmy wydobywcze z zasilaniem przemysłowym są depresją kosztową branży wydobywczej. Ceny energii elektrycznej z kontraktów PPA są tak niskie jak 0,05 USD/kWh, a po dodaniu wszystkich alokowanych kosztów, takich jak teren i operacje, całkowity dzienny koszt na kartę wynosi zaledwie 0,48 USD, co odpowiada średniej cenie wyłączenia wynoszącej tylko około 0,11 USD. Pod względem samego wydobycia ich poduszka bezpieczeństwa jest jeszcze grubsza niż u górników domowych.
Ale rachunek farmy wydobywczej można policzyć jeszcze inaczej.
Moc obliczeniowa jest aktywem ogólnego przeznaczenia. Algorytm cuPOW jest kompatybilny z zadaniami wnioskowania AI, więc sprzęt może w dowolnym momencie przełączać się między wydobyciem a wynajmem mocy obliczeniowej AI. Obecnie przepływy pieniężne netto z świadczenia usług wynajmu wnioskowania AI za pomocą jednego RTX 4090 wynoszą około 0,35 USD/godzinę, co odpowiada około 8,4 USD dziennie.
30 października dzienny przychód na kartę z wydobycia PEARL spadł do 6,51 USD, już niższego niż zwrot z wynajmu wnioskowania AI.
Zamiast kontynuować wydobycie, ryzykując spadek ceny monety, lepiej stabilnie pobierać czynsz za moc obliczeniową. W rezultacie niektóre farmy wydobywcze o niższej tolerancji ryzyka zaczęły dobrowolnie się wycofywać, przenosząc swój sprzęt do biznesu wynajmu AI lub innych sieci PoW o bardziej konkurencyjnych zwrotach, stając się jednym z czynników napędzających szczyt i spadek hashrate.
Dla farm wydobywczych koszt alternatywny i zwrot z GPU na jednostkę czasu to również dwa ważne wskaźniki finansowe.
Najemcy mocy obliczeniowej w chmurze: główna siła napędowa tej rundy drastycznych wahań hashrate
W tej rundzie oczyszczania hashrate krótkoterminowi najemcy mocy obliczeniowej są najbardziej zdeterminowanymi uciekinierami.
Nie posiadają żadnego fizycznego sprzętu, a jedynie wynajmują moc obliczeniową na godziny na platformach takich jak Vast.ai, „wydobywają, wycofują i sprzedają” tego samego dnia, zarabiając na spreadzie śróddziennym. Przy średnim wynajmie wynoszącym 0,35 USD/godzinę, średni dzienny koszt wynosi aż 8,4 USD, co odpowiada średniej cenie wyłączenia około 2 USD.
Gdy cena monety gwałtownie spadła do 1,75 USD, najemcy zbiorowo popadli w straty. Moc obliczeniowa w chmurze nie ma kosztów utopionych, a decyzja o wyłączeniu podejmowana jest w jednej chwili.
W ciągu trzech dni załamania mocy obliczeniowej, zdecydowana większość to krótkoterminowi „spekulanci” wynajmu wychodzący na dużą skalę.
Jednak niektórzy górnicy mocy obliczeniowej w chmurze podpisali tygodniowe lub miesięczne bezzwrotne kontrakty długoterminowe. Czynsz został już zapłacony, a dopóki kontynuują wydobycie, mogą odzyskać część strat. Jeśli cena PEARL odbije, może być jeszcze szansa na wyjście na zero. Dlatego niektórzy długoterminowi najemcy nadal się trzymają.

Dziewięćdziesiąt procent mocy obliczeniowej stoi bezczynnie, a ryzyko płynności i centralizacji wisi w powietrzu
Oprócz wewnętrznego zmartwienia związanego z wycofywaniem mocy obliczeniowej, Pearl mierzy się także z zewnętrznym problemem kwestionowania jej narracji. Pearl maluje historię „kopanie = wykonywanie użytecznych obliczeń AI”, ale między rzeczywistością a ideałem wciąż istnieje ogromna przepaść.
90% mocy obliczeniowej PoUW stoi bezczynnie
Głównym atutem PEARL jest „zastąpienie bezużytecznego hashowania obliczeniami AI, aby kopanie generowało wartość komercyjną”. Rzeczywistość jest jednak taka, że ta wizja pozostaje obecnie na papierze.
Badania empiryczne uczonego Abhinaby Basu, po pobraniu próbek i analizie 8012 aktywnych maszyn górniczych, wskazały, że ponad 90% mocy obliczeniowej sieci nie uruchamia żadnych modeli głębokiego uczenia ani rzeczywistych zadań wnioskowania, lecz jedynie w sposób ciągły oblicza bezsensowne macierze losowe.
Powód jest taki, że podłączenie do rzeczywistego wnioskowania AI wymaga obsługi harmonogramowania kontekstu, ładowania wag modeli i narzutu sieciowego I/O, co spowodowałoby spadek efektywnej mocy obliczeniowej maszyn górniczych o 10%-30%. W ramach zasady, że nagrody blokowe zależą wyłącznie od trudności hashowania, optymalnym wyborem racjonalnych górników jest porzucenie rzeczywistego popytu i czyste bezczynne uruchamianie macierzy losowych. Tak zwana „użyteczna praca” w dużej mierze jest operacją „kopania śmieci”.
Potencjalna presja sprzedażowa na rynku wtórnym
Ciągłe uwalnianie tokenów również wnosi znaczną presję sprzedażową na rynek wtórny.
Pearl obecnie produkuje około 1 miliona tokenów dziennie. Przy cenach rynkowych dzienna nowa presja sprzedażowa ze strony górników przekracza 1,55 miliona dolarów, a roczna skala inflacji przekracza 565 milionów dolarów, co jest już bliskie kapitalizacji rynkowej w obiegu protokołu.
Handel spot jest również skoncentrowany na kilku małych i średnich giełdach, ze średnim dziennym wolumenem obrotu spot poniżej 10 milionów dolarów. Sama dzienna presja sprzedażowa ze strony górników stanowi prawie 20% wolumenu obrotu, a głębokość jest ograniczona. Gdy wystąpi skoncentrowana sprzedaż, cienka głębokość zleceń kupna może łatwo wywołać panikę płynnościową.
Ponadto w okresie niskiej trudności w pierwszych 6 dniach po uruchomieniu mainnetu w całej sieci wydobyto prawie 122 miliony tokenów, co stanowi ponad 35% podaży w obiegu. Ta część wczesnych żetonów nie ma ograniczeń blokady i zawsze była zaporowym jeziorem wiszącym nad rynkiem wtórnym.
Moc obliczeniowa puli wydobywczej niesie ryzyko centralizacji
Dystrybucja mocy obliczeniowej Pearl ujawnia również potencjalne ryzyko bezpieczeństwa sieci. Dane on-chain pokazują, że pojedyncza pula wydobywcza Kryptex od dawna zajmuje prawie połowę mocy obliczeniowej sieci, zbliżając się do czerwonej linii bezpieczeństwa ataku 51%. Dla systemów typu PoW, które polegają na konkurencji mocy obliczeniowej w celu utrzymania bezpieczeństwa sieci, zbyt wysoki udział mocy obliczeniowej pojedynczej puli wydobywczej oznacza, że sieć jest bardziej podatna na ryzyko takie jak koncentracja mocy obliczeniowej, cenzura transakcji i potencjalne ataki.

Dziś Pearl stoi w krytycznym punkcie zwrotnym: po tym, jak dywidenda z kopania osłabnie, a gorączka narracji ostygnie, to, czy zdoła przyciągnąć wystarczający rzeczywisty popyt na wnioskowanie AI i sprawić, by „użyteczna praca” generowała wartość komercyjną, stanie się kluczem do określenia jej długoterminowych perspektyw rozwoju.
Dla górników lub inwestorów ta runda przypływu i odpływu mocy obliczeniowej dostarcza również realistycznej lekcji. Ważniejsze niż gonienie za krótkoterminowymi zyskami jest rozpoznanie, na której linii kosztów się znajdujesz. W branży kryptowalut warunki rynkowe określają górny limit zysków, podczas gdy koszty decydują o tym, czy jednostka przetrwa cykl.