Autor: Adwokat Hua Fukun
Prowadzenie transgranicznego e-commerce wymaga opłacania reklam na Facebooku; rozwijanie działalności zagranicznej wymaga subskrypcji oprogramowania SaaS; obsługa gier i produktów AI wymaga zakupu zagranicznych serwerów w chmurze.
Te pozornie zwykłe potrzeby płatności online sprawiły, że wirtualne karty kredytowe VCC stały się powszechnie używanym narzędziem płatniczym dla wielu firm wychodzących na rynki zagraniczne. Użytkownicy składają wniosek o wirtualną kartę online i po doładowaniu mogą jej używać do konsumpcji za granicą. Nie ma fizycznej karty, otwarcie karty jest wygodne, a płatność elastyczna.
Jednak niedawna sprawa stała się sygnałem ostrzegawczym dla branży VCC.
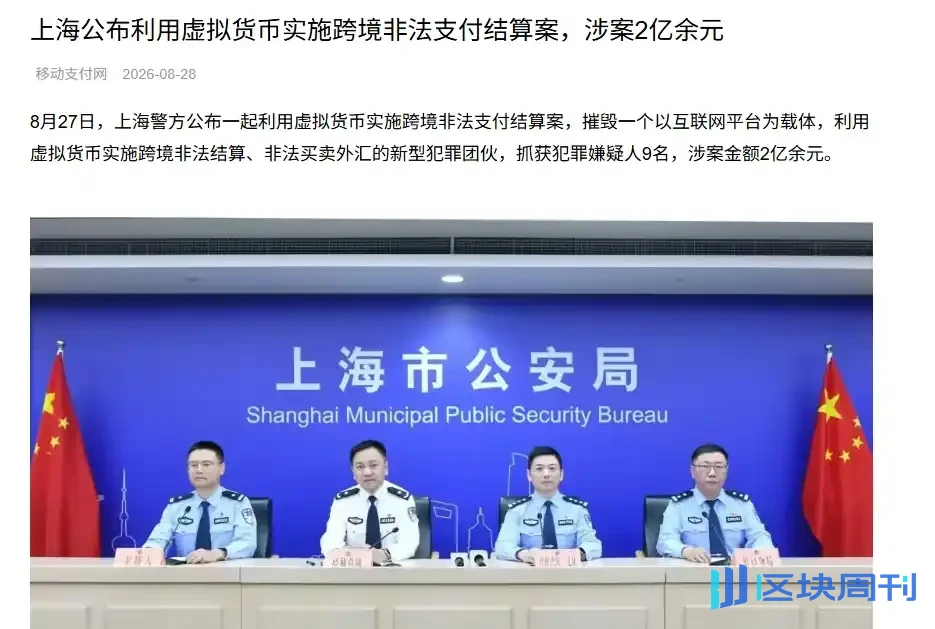
Źródło: Mobile Payment Network
27 sierpnia 2026 r. policja w Szanghaju ogłosiła sprawę dotyczącą wykorzystania wirtualnej waluty do prowadzenia transgranicznych nielegalnych płatności i rozliczeń, o wartości przekraczającej 200 milionów juanów. Zatrzymano dziewięciu podejrzanych o popełnienie przestępstwa, z których pięciu zatwierdzono aresztowanie pod zarzutem przestępstwa nielegalnej działalności gospodarczej.
Zgodnie z ujawnionymi przez policję informacjami, zaangażowany zespół zbudował dwie platformy, z których jedna odpowiadała za transgraniczną wymianę środków finansowych, a druga za emisję i rozliczanie wirtualnych kart kredytowych.
W działalności związanej z wirtualnymi kartami platforma współpracowała z wieloma operatorami wirtualnych kart. Użytkownicy mogli składać wnioski o wirtualne karty do konsumpcji, ale doładowanie wymagało użycia wirtualnej waluty. Następnie platforma wymieniała wirtualną walutę na walutę obcą za granicą i dokonywała rozliczeń z operatorami wirtualnych kart za pomocą metod takich jak fałszywe transgraniczne rozliczenie walutowe.
Sprawa jest nadal przedmiotem dalszego śledztwa, a to, czy osoby zaangażowane ostatecznie dopuściły się przestępstwa, wymaga jeszcze ustalenia zgodnie z prawem.
Jednak ta sprawa ujawnia kwestię godną poważnego rozważenia przez praktyków VCC:
Skoro obie strony pomagają klientom opłacać reklamy i subskrypcje oprogramowania, dlaczego niektóre platformy jedynie świadczą usługi otwierania kart, podczas gdy inne mogą być podejrzane o przestępstwo nielegalnej działalności gospodarczej?
Klucz do problemu często nie leży w samej wirtualnej karcie, lecz w sposobie przepływu środków finansowych za nią stojącym.
Czym właściwie jest działalność z wirtualnymi kartami kredytowymi VCC?
Najpierw wyjaśnijmy, czym jest VCC.
VCC (Virtual Credit Card) zazwyczaj odnosi się do wirtualnej karty płatniczej, która nie ma fizycznej karty i dokonuje transakcji online za pośrednictwem informacji takich jak numer karty, data ważności i kod bezpieczeństwa.
Można jej używać w międzynarodowych sieciach organizacji kartowych takich jak Visa i Mastercard, a jest powszechnie stosowana w scenariuszach takich jak zamieszczanie reklam za granicą, subskrypcje oprogramowania, transgraniczny e-commerce i zakup usług online.
Chociaż nazwa zawiera „kartę kredytową”, wiele produktów VCC na rynku w rzeczywistości przyjmuje model przedpłacony lub debetowy, wymagając doładowania przed konsumpcją i nie posiadając funkcji debetu tradycyjnych kart kredytowych.
Na przykład.
Krajowa firma transgranicznego e-commerce musi co miesiąc opłacać opłaty zagranicznej platformie reklamowej, ale jej istniejące karty bankowe często nie mogą zrealizować obciążenia. Dlatego firma znajduje dostawcę usług VCC, składa wniosek o wirtualną kartę online, doładowuje juanami, aby uzyskać odpowiedni limit konsumpcji w dolarach, a następnie wiąże wirtualną kartę z kontem reklamowym.
Cały proces wygląda prosto: doładuj juanami—uzyskaj limit konsumpcji w walucie obcej—zapłać wirtualną kartą.
Dla firmy problem został rozwiązany. Dla platformy VCC czymś, co naprawdę wymaga jasnego wyjaśnienia, jest inna kwestia:
Użytkownik płaci w RMB, a zagraniczny sprzedawca otrzymuje walutę obcą. Jak dokładnie przemieszczają się pieniądze pomiędzy? Właśnie tutaj kryją się ryzyka prawne, które w biznesie VCC wymagają największej uwagi.
Dlaczego doładowanie w RMB może wiązać się z nielegalnym obrotem walutowym?
Załóżmy, że platforma VCC obsługuje doładowania w RMB. Po dokonaniu płatności w RMB przez użytkownika platforma generuje w koncie limit wydatków w USD po określonym kursie wymiany.
Użytkownik musi jedynie zobaczyć, że saldo zostało zaksięgowane, a następnie może normalnie korzystać z karty. Jeśli jednak przepływ środków zostanie dokładniej przeanalizowany, można odkryć następującą sytuację: platforma pobiera RMB od użytkowników na terenie kraju i zatrzymuje środki na krajowych rachunkach; jednocześnie platforma wykorzystuje kontrolowane przez siebie zagraniczne środki w USD, aby zapewnić środki na wydatki dla wirtualnej karty użytkownika.
RMB i USD nie są wymieniane transakcja po transakcji za pośrednictwem formalnych kanałów zakupu walut obcych; zamiast tego platforma dokonuje wymiany wartości poprzez krajowe i zagraniczne uzgodnienia dotyczące środków.
Ten sposób dokonywania wymiany z wykorzystaniem krajowych i zagranicznych puli środków jest zwykle nazywany „kompensowaniem dopasowanym” (duiqiao).
Niektórzy mogą zapytać: „RMB zawsze pozostawało w Chinach, a USD zawsze za granicą. W ogóle nie doszło do rzeczywistego transferu transgranicznego, więc dlaczego miałby nadal istnieć problem?”
Ponieważ ocena prawna dotyczy nie tylko tego, czy środki bezpośrednio przekroczyły granicę, ale czy platforma bez zezwolenia faktycznie świadczyła klientom usługi wymiany między RMB a walutą obcą.
Zgodnie z artykułem 2 Interpretacji Sądu Najwyższego Ludowego i Najwyższej Prokuratury Ludowej w sprawie kilku kwestii dotyczących stosowania prawa w rozpatrywaniu spraw karnych nielegalnego prowadzenia działalności w zakresie płatności i rozliczeń funduszy oraz nielegalnego kupna i sprzedaży walut obcych:
Czyny takie jak kupno i sprzedaż walut obcych w celach spekulacyjnych, zakamuflowane kupno i sprzedaż walut obcych oraz inne czyny naruszające przepisy państwowe, które zakłócają porządek rynku finansowego i mają poważny charakter, mogą być kwalifikowane i karane jako przestępstwo nielegalnego prowadzenia działalności gospodarczej.
Istnieje również inny powszechny układ biznesowy, polegający na wprowadzeniu walut wirtualnych, takich jak USDT, jako ogniwa pośredniego.
Na przykład użytkownicy kupują USDT za RMB, a następnie wykorzystują USDT do uzyskania limitu wydatków w USD oferowanego przez platformę. Jeśli platforma faktycznie organizuje i kontroluje wymianę między RMB a walutą obcą, jedynie wykorzystując walutę wirtualną do完成 pośrednictwa, to nie można uznać, że regulacja walutowa została obejścia tylko dlatego, że pośrodku dodano dodatkowe ogniwo transakcyjne.
Należy jednak podkreślić, że obsługa doładowań walutą wirtualną nie automatycznie stanowi przestępstwa nielegalnego kupna i sprzedaży walut obcych.
To, czy w grę wchodzi przestępstwo nielegalnego prowadzenia działalności gospodarczej, nadal wymaga zbadania transakcji, w których platforma faktycznie uczestniczyła, kierunku przepływów środków, uzgodnień dotyczących wymiany oraz tego, czy osiągnięto okoliczności wymagane do ścigania karnego.
Poza nielegalnym obrotem walutowym, jakie inne czerwone linie karne mogą przekroczyć platformy VCC?
1. Prowadzenie działalności instytucji płatniczej bez licencji płatniczej
Wiele platform VCC będzie podkreślać: „Jesteśmy odpowiedzialni jedynie za usługi techniczne; faktyczna instytucja wydająca karty znajduje się za granicą, a nasi partnerzy mają licencje finansowe.”
Jednak współpraca z zagranicznymi instytucjami posiadającymi licencje nie oznacza, że cała działalność prowadzona przez platformę na terenie kraju jest zgodna z prawem.
Na przykład platforma VCC nie tylko udostępnia portal do otwierania kart, ale także bezpośrednio pobiera środki doładowujące od użytkowników, kontroluje salda kont, przetwarza polecenia płatnicze, a nawet sama organizuje rozliczenia funduszy.
W tym momencie należy dodatkowo ustalić, czy platforma przekroczyła zakres zwykłych usług technicznych i faktycznie prowadzi działalność płatniczą, do której wymagana jest licencja na mocy prawa.
Artykuł 6 ustęp 2 Rozporządzenia w sprawie nadzoru i administracji instytucjami płatniczymi niebankowymi wyraźnie stanowi:
Bez zatwierdzenia zgodnie z prawem żadna jednostka ani osoba fizyczna nie może prowadzić działalności płatniczej ani prowadzić jej w sposób ukryty, chyba że przepisy ustaw, rozporządzeń administracyjnych i państwa stanowią inaczej.
Jednocześnie art. 19 ust. 2 Rozporządzenia określa wymogi dla instytucji płatniczych niebędących bankami w zakresie prowadzenia transgranicznych usług płatniczych, a mianowicie, że muszą one przestrzegać odpowiednich przepisów dotyczących płatności transgranicznych, transgranicznej działalności w zakresie RMB, zarządzania obrotem dewizowym oraz transgranicznego przepływu danych.
Należy zauważyć, że art. 19 ust. 2 reguluje bezpośrednio instytucje płatnicze niebędące bankami, i nie można go stosować w izolacji do stwierdzenia, że wszystkie krajowe platformy VCC są nielegalne.
W przypadku platform VCC to, co naprawdę wymaga zbadania, to:
• Czy platforma faktycznie prowadzi działalność płatniczą wymagającą licencji?
• Czy współpracujące instytucje posiadają odpowiednie kwalifikacje, a faktyczna działalność mieści się w zakresie ich licencji?
• Kto pobiera, kontroluje i rozlicza środki użytkowników?
• Czy platforma pośrednio uczestniczy w przetwarzaniu środków za pośrednictwem spółek powiązanych lub innych podmiotów?
Jeśli platforma jedynie zapewnia składanie wniosków o karty, prezentację informacji i interfejsy techniczne, istnieje istotna różnica między tym a faktycznym prowadzeniem działalności płatniczej i rozliczeniowej.
Jednakże, jeśli platforma, choć nominalnie będąca dostawcą usług technicznych, faktycznie sama prowadzi działalność płatniczą i rozliczeniową, może podlegać karom administracyjnym, a jeśli okoliczności są poważne i spełniają znamiona przestępstwa, może również być podejrzana o przestępstwo nielegalnego prowadzenia działalności gospodarczej.
Należy tu dokonać rozróżnienia: prowadzenie działalności płatniczej bez licencji nie może być bezpośrednio utożsamiane z popełnieniem przestępstwa nielegalnego prowadzenia działalności gospodarczej.
Ustalenie odpowiedzialności karnej wymaga również szczegółowej oceny w świetle art. 225 Kodeksu karnego i odpowiednich wykładni sądowych.
2. Zapewnianie ułatwień płatniczych dla hazardu, oszustw i innych nielegalnych branż
VCC mogą być wykorzystywane nie tylko do normalnej działalności komercyjnej, ale mogą być również wykorzystywane przez grupy przestępcze. Na przykład zagraniczne strony hazardowe i gangi oszustów mogą potrzebować masowego zakupu serwerów w chmurze, opłacania reklam lub korzystania z wirtualnych kart do realizacji innych transakcji online.
Jeśli platforma VCC dostrzega oczywiste anomalie u swoich klientów podczas działalności, ale nadal zapewnia duże ilości wydawania kart, doładowań i wsparcia płatniczego, może to wywołać dalszy przegląd odpowiedzialności karnej.
Jest tu pewien punkt, który łatwo jest błędnie zrozumieć: fakt, że klient wykorzystuje VCC do popełnienia przestępstwa, nie oznacza, że platforma świadcząca usługę koniecznie popełnia przestępstwo.
Kluczowe jest, czy platforma świadomie zapewniła istotną pomoc w odpowiednich nielegalnych lub przestępczych działaniach oraz które znamiona przestępstwa spełnia konkretne zachowanie.
Na przykład, czy platforma niezwłocznie przeprowadziła weryfikację po otrzymaniu alertów ryzyka? Czy miały miejsce działania takie jak pomaganie klientom w unikaniu weryfikacji tożsamości lub ukrywaniu informacji o transakcjach? Czy podjęto niezbędne środki w celu obsługi oczywiście anomalnych transakcji?
Te szczegóły mogą wpływać na ustalenie odpowiedzialności. W przypadku spełnienia odpowiednich warunków może to obejmować przestępstwo pomocy w działalności przestępczej w sieci informatycznej, przestępstwo prania pieniędzy lub odpowiedzialność jako współsprawcy odpowiednich przestępstw pierwotnych.
Dlatego platformy VCC nie mogą koncentrować się wyłącznie na liczbie wydanych kart i wolumenie transakcji; równie ważne są niezbędne identyfikacja tożsamości klientów, monitorowanie ryzyka i obsługa anomalnych transakcji.
Dlaczego poziomy ryzyka tak bardzo różnią się między różnymi modelami operacyjnymi w tej samej działalności VCC?
W branży VCC warto omówić jeszcze jedno pytanie:
Jeśli platforma nie dotyka bezpośrednio środków i jedynie zapewnia wydawanie kart oraz usługi techniczne, czy oznacza to, że nie ma ryzyka nielegalnego prowadzenia działalności gospodarczej?
Możemy porównać dwa powszechne rozwiązania biznesowe.
Model 1: Platforma odpowiada za usługi techniczne, a licencjonowana instytucja odpowiada za przetwarzanie środków
Platforma współpracuje z instytucjami finansowymi i instytucjami płatniczymi posiadającymi odpowiednie kwalifikacje i świadczy głównie usługi takie jak wprowadzanie wniosków o kartę, wyświetlanie informacji o koncie i zapytania o wyciągi. Środki użytkowników trafiają bezpośrednio do instytucji, które zgodnie z prawem świadczą odpowiednie usługi, a instytucje te dokonują pobierania i wypłaty środków, wymiany walut i rozliczenia transakcji zgodnie z obowiązującymi przepisami prawa.
Platforma sama nie prowadzi wymiany walut obcych ani nie kontroluje faktycznie środków klientów, ani nie organizuje samodzielnie płatności i rozliczeń.
Jeżeli powyższe ustalenia są autentyczne i kompletne, a kwalifikacje współpracujących stron oraz łańcuch przepływu środków również spełniają odpowiednie wymogi regulacyjne, wówczas istnieje zasadnicza różnica między platformą a operatorami, którzy sami prowadzą działalność w zakresie wymiany walut i rozliczeń płatniczych.
Jednak nie można po prostu stwierdzić, że „świadczenie wyłącznie usług technicznych jest z konieczności zgodne z prawem”.
Jeżeli platforma gromadzi środki za pośrednictwem spółek powiązanych lub, chociaż nie posiada bezpośrednio środków, faktycznie decyduje o przelewach środków i kontroluje przetwarzanie transakcji oraz ustalenia dotyczące rozliczeń, rzeczywisty charakter jej działalności nadal wymaga dalszego zbadania.
Model 2: Platforma sama gromadzi środki i organizuje wymianę oraz rozliczenia zagraniczne
Inny model jest odmienny.
Platforma bezpośrednio przyjmuje wpłaty użytkowników, generuje w systemie backend odpowiednie limity walut obcych, a następnie dokonuje płatności na rzecz współpracujących dostawców kart za pośrednictwem zagranicznych puli środków, transakcji walutami wirtualnymi lub innych środków.
W tym procesie platforma nie tylko świadczy usługi wydawania kart, ale może również faktycznie uczestniczyć w wymianie walut i rozliczeniach płatniczych. Nawet jeśli platforma nazywa odpowiednie przychody „opłatami za usługi techniczne”, „opłatami za wydanie karty” lub „opłatami za usługi doładowania”, zgodności jej działalności z prawem nie można ustalić wyłącznie na podstawie tych nazw.
Organy wymiaru sprawiedliwości mogą nadal badać umowy i strony platformy, aby przeanalizować rzeczywisty łańcuch przepływu środków i ustalenia dotyczące transakcji. Warto zauważyć, że niektóre platformy wyjaśniają również zgodność swojej działalności z prawem za pomocą metod takich jak „rozliczenia w offshore RMB” i „współpraca z zagranicznymi licencjonowanymi podmiotami”. Jednak niezależnie od przyjętej struktury współpracy, fakt posiadania odpowiednich kwalifikacji przez zagraniczną instytucję nie oznacza automatycznie, że krajowa platforma może sama gromadzić RMB, dokonywać wymiany walut obcych lub prowadzić działalność w zakresie płatności i rozliczeń.
To, czy ustalenia współpracy są zgodne z przepisami, należy ostatecznie oceniać, powracając do konkretnych podmiotów transakcji, właściwych jurysdykcji, zakresu licencji i przepływu środków. Dlatego różnicy w ryzyku prawnym między oboma modelami nie można oceniać wyłącznie na podstawie tego, czy platforma posiada własną aplikację APP lub czy działa jako agent zagranicznych dostawców kart.
To, co naprawdę wymaga zbadania, to cztery kwestie: Kto otrzymuje pieniądze? Kto dokonuje wymiany walut? Kto kontroluje środki? Kto odpowiada za rozliczenia?
V. Operatorom platform VCC zaleca się wcześniejsze wyjaśnienie tych pięciu kwestii
VCC rzeczywiście rozwiązują problemy płatnicze niektórych przedsiębiorstw ekspandujących za granicę, ale fakt, że działalność może funkcjonować normalnie, nie oznacza, że w stojącym za nią łańcuchu przepływu środków nie ma ryzyka.
Przedsiębiorstwom, które już prowadzą platformy VCC lub przygotowują się do wejścia na ten rynek, zaleca się skupienie na weryfikacji następujących kwestii.
Po pierwsze, kto jest faktyczną instytucją wydającą karty?
Czy można jasno zidentyfikować rzeczywisty podmiot wydający karty, hierarchię współpracy i jego kwalifikacje biznesowe? Czy działalność, do której prowadzenia odpowiednie instytucje mają zatwierdzenie, obejmuje usługi faktycznie świadczone?
Po drugie, dokąd trafiają pieniądze wpłacane przez użytkowników?
Czy środki trafiają bezpośrednio do licencjonowanych instytucji, czy na rachunki platformy lub spółek powiązanych? Czy występują problemy takie jak gromadzenie za pośrednictwem rachunków osobistych lub nieprzejrzystych puli środków?
Po trzecie, w jaki sposób generowane są limity wydatków w walutach obcych?
Czy są one wymieniane zgodnie z prawem przez instytucje posiadające odpowiednie kwalifikacje, czy też platforma ustala własne kwotowania, organizuje krajowe i zagraniczne dopasowywanie funduszy lub wykorzystuje walutę wirtualną do konwersji wartości?
Po czwarte, jakie funkcje biznesowe platforma faktycznie pełni?
Oprócz wyświetlania informacji i usług technicznych, czy uczestniczy również w gromadzeniu i wypłacie funduszy, przetwarzaniu poleceń płatniczych, alokacji funduszy i rozliczaniu transakcji? Czy te funkcje wiążą się z licencjami finansowymi, które należy uzyskać zgodnie z prawem?
Po piąte, w jaki sposób obsługiwani są nietypowi klienci i transakcje?
Czy istnieją mechanizmy identyfikacji tożsamości klientów, monitorowania transakcji, obsługi ryzyka i przechowywania dokumentacji, współmierne do ryzyka biznesowego? Czy w przypadku wystąpienia nietypowych transakcji platforma potrafi wyjaśnić, jakie środki podjęła?
Te pięć pytań dotyczy nie tylko tego, czy przedsiębiorstwo może kontynuować działalność, ale może również stać się ważną podstawą w śledztwie karnym do ustalenia rzeczywistego charakteru działalności platformy i odpowiedzialności prawnej odpowiednich osób.
Wniosek: VCC nie jest samo w sobie niezgodne z prawem; kluczowe jest to, co platforma faktycznie robi
Jako narzędzie płatnicze VCC samo w sobie ma rzeczywistą wartość zastosowania komercyjnego. Jednak prowadzenie działalności wokół VCC nie oznacza, że wszystkie modele emisji kart, doładowania, wymiany i rozliczeń są z natury zgodne z prawem. Wśród platform świadczących usługi kart wirtualnych niektóre odpowiadają jedynie za integrację techniczną, podczas gdy inne mogą jednocześnie prowadzić wymianę walut, rozliczenia płatności transgranicznych i inne działalności.
Produkty oferowane na pozór mogą wydawać się podobne, ale ich charakter prawny może być całkowicie odmienny. W przypadku platform operujących VCC to, co naprawdę zasługuje na uwagę, to nie tylko to, czy karty mogą być emitowane, czy fundusze mogą być ładowane lub czy płatności zagraniczne mogą być pomyślnie przetwarzane.
Co ważniejsze:
Czy platforma faktycznie świadczy usługi techniczne, czy też już skutecznie prowadzi działalność wymagającą licencji finansowych?
W kontekście, w którym krajowe i zagraniczne przepisy regulacyjne się przeplatają, a łańcuchy płatności stają się coraz bardziej złożone, wcześniejsze wyjaśnienie modelu biznesowego i przepływów funduszy jest znacznie ważniejsze niż wyjaśnianie charakteru działalności po zamrożeniu kont lub wszczęciu dochodzenia wobec platformy.
Przedsiębiorstwom obecnie prowadzącym lub planującym założenie działalności VCC zaleca się przeprowadzenie specjalistycznych przeglądów zgodności, koncentrujących się na kwalifikacjach instytucji partnerskich, gromadzeniu i wypłacie funduszy, wymianie walutowej, rozliczeniach płatności i zarządzaniu ryzykiem klientów, aby jasno określić granice prawne przy jednoczesnym dążeniu do rozwoju biznesu.