Autor: The Mispriced
Opracowane przez: Deep Tide TechFlow
Wprowadzenie Deep Tide: Kiedy struktura stóp procentowych może ulec fundamentalnemu odwróceniu, posiadanie indeksu nie jest już równoznaczne z neutralną decyzją. Ten list inwestora analizuje napięcie między wydatkami kapitałowymi na AI, cyklami płynności i resetem rynku kryptowalut. Jest tylko jedno kluczowe pytanie: jeśli koszt kapitału pozostanie wysoki, jak odpowie każde ak aktywo w twoich rękach?
Wprowadzenie
Przez większość mojej kariery inwestycyjnej spadające stopy procentowe były tylko częścią tła.
Dla większości inwestorów ich znaczenie wykraczało daleko poza to.
Od wczesnych lat 80. do 2021 roku świat doświadczył wielkiego długoterminowego spadku stóp procentowych.
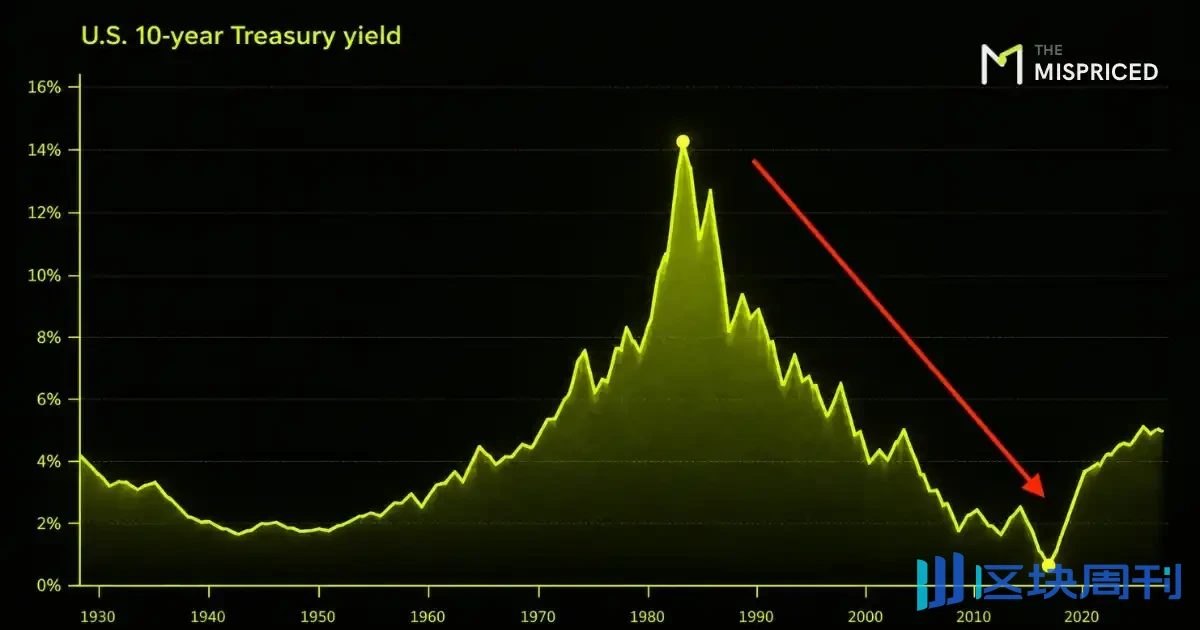
Konkretne przyczyny zmieniały się z czasem, ale kierunek był niezwykle trwały. Niższa inflacja, globalizacja, demografia, wiarygodność banków centralnych, postęp technologiczny i ostatecznie luzowanie ilościowe wspólnie stworzyły świat, w którym kapitał stawał się coraz tańszy.
Ten cykl załamał się w 2022 roku.
Nie wiem, czy jesteśmy na początku czterdziestoletniego cyklu w przeciwnym kierunku.
Nikt nie wie.
Ale uważam, że budowanie portfela, który zależy od powrotu starego świata, jest błędem.
Kiedy dostępna dla inwestorów stopa zwrotu wolna od ryzyka rośnie, wszystko inne musi z nią konkurować.
Aktywa o długim czasie trwania stają się bardziej wrażliwe na założenia.
Słabe firmy muszą refinansować się po wyższych kosztach.
Wzrost napędzany tanimi pieniędzmi staje się trudniejszy do utrzymania.
Co najważniejsze, minimalna wymagana stopa zwrotu z inwestycji wzrosła.
Ryzykiem jest bycie w niewłaściwej pozycji
Nie uważam, że najcenniejszym pytaniem dzisiaj jest to, czy rynek wzrośnie, czy spadnie.
Lepsze pytanie brzmi:
Jeśli kapitał pozostanie drogi, co stanie się z każdym aktywem, które posiadam?
To prowadzi do zupełnie innego portfela.
Moim zdaniem największym ryzykiem niekoniecznie jest pełnowymiarowy krach na rynku.
Jest nim posiadanie niewłaściwych firm, niewłaściwych branż lub niewłaściwych aktywów w środowisku strukturalnie wyższych kosztów kapitału, trudniejszej do przewidzenia inflacji i coraz bardziej zróżnicowanych wyników.
Ten ostatni punkt jest ważny.
Po latach, gdy posiadanie indeksu wystarczało, uważam, że zyski z selekcji akcji znów stają się atrakcyjne.
George Noble niedawno poczynił podobną obserwację: dyspersja rośnie, a cofnięcia pojawiają się pod powierzchnią rynku. Jego wniosek jest bardziej niedźwiedzi niż mój, zwłaszcza w przypadku akcji konsumenckich, ale sama obserwacja jest cenna.
Nie jestem niedźwiedzi wobec akcji. Po prostu staję się bardziej selektywny co do tego, które akcje zasługują na kapitał.
Indeks nie jest już neutralną decyzją
Inwestowanie pasywne jest jedną z największych innowacji finansowych wszech czasów.
Nie uważam, że indeksowanie umarło.
Uważam jednak, że w pewnych okresach oczekiwany zwrot z samego kupowania indeksu staje się relatywnie mniej atrakcyjny, a bardziej opłaca się wykonać pracę pod indeksem.
Być może teraz jest taki okres.
Na dzień dzisiejszy dziesięć największych spółek stanowi około 38% indeksu S&P 500. Sam największy składnik (Nvidia) stanowi blisko 8%.

To nie oznacza, że indeks jest zły.
Oznacza to, że kupowanie indeksu dzisiaj jest w rzeczywistości większym ukrytym zakładem na garstkę spółek, niż wielu inwestorów zdaje sobie sprawę.
A niektóre z tych spółek przechodzą fundamentalne zmiany.
Spółki technologiczne coraz częściej zaczynają wyglądać jak spółki przemysłowe.
AI zaczyna wyglądać jak biznes przemysłowy

Nie dlatego, że oprogramowanie zanika, ale dlatego, że AI jest niezwykle kapitałochłonna.
Rewolucja AI tworzy ogromny popyt na fizyczną infrastrukturę. Najnowsze raporty pokazują, że potrzeby finansowe wzrosły tak bardzo, że nawet inwestorzy na rynku obligacji korporacyjnych zaczynają odróżniać tradycyjnych emitentów od pożyczkobiorców związanych z AI.
To zmienia pytania, które chcę zadawać.
Pytanie nie brzmi już: „Czy AI zmieni świat?”
Uważam, że prawdopodobnie tak.
Dla inwestorów pytanie brzmi: „Czy zwroty z kapitału zainwestowanego w AI będą wystarczające, aby uzasadnić skalę wymaganego kapitału?”
To dwa bardzo różne pytania.
Technologia może przekształcić społeczeństwo, a jednocześnie przynieść rozczarowujące zwroty niektórym inwestorom, którzy ją sfinansowali.
Od bańki wyceny do problemu z zyskami
Uważam, że właśnie tutaj debata wokół AI staje się ciekawsza.
Wszyscy mówią o wycenach.
To, na czym coraz bardziej się skupiam, to możliwość bańki zysków.
Niekoniecznie dlatego, że obecne zyski są fałszywe, ale dlatego, że dzisiejsze oczekiwania dotyczące zysków mogą w sposób dorozumiany zakładać, że ogromne nakłady inwestycyjne wygenerują nadzwyczajne przyszłe zwroty ekonomiczne.
To założenie zasługuje na sprawdzenie.
Wzrost tworzy wartość tylko wtedy, gdy zwrot z dodatkowo zainwestowanego kapitału przewyższa koszt kapitału. Gdy zwrot z kapitału jest niższy niż koszt kapitału, większe inwestycje w rzeczywistości niszczą wartość. Ta zasada jest prosta, ale staje się znacznie ważniejsza, gdy zarówno skala inwestycji, jak i koszt finansowania rosną.
Wolne przepływy pieniężne mają znaczenie z tego samego powodu. Nakłady inwestycyjne na wzrost mogą być niezwykle cenne, ale tylko wtedy, gdy te inwestycje ostatecznie tworzą wartość ekonomiczną. Wydawanie większej ilości pieniędzy nie równa się stawaniu się bardziej wartościowym.
Kto ostatecznie przechwytuje korzyści ekonomiczne: dostawcy modeli, spółki produkujące chipy, hiperskalerzy, przedsiębiorstwa użyteczności publicznej, centra danych, spółki software'owe czy końcowi klienci?
Nie mam jeszcze odpowiedzi.
Ta niepewność jest właśnie sednem sprawy.
Jeśli ceny rynkowe zakładają bardzo korzystną odpowiedź, to poprzeczka dla dowodów jest wyższa.
Graham rozumiał to dziesięciolecia temu: im większego wzrostu wymaga wycena, tym bardziej inwestycja jest wrażliwa na małe błędy w założeniach dotyczących wzrostu.
Cena i jakość nie są oddzielne.
Cena określa szanse.
Płynność ma większe znaczenie niż wcześniej
Jest jeszcze jedna zmienna, której badaniu poświęcam więcej czasu: płynność.
Współczesne rynki finansowe zależą nie tylko od poziomu stóp procentowych, ale także od dostępności i kierunku przepływu zdolności bilansowej.
Framework „Capital Wars” Michaela Howella bada związek między zasobem długu a globalną płynnością. Jego argument jest taki, że silnie zadłużony system finansowy nieustannie potrzebuje płynności, ponieważ duża ilość istniejącego długu musi zostać zrefinansowana.
Gdy płynność rośnie szybciej niż potrzeby refinansowania, aktywa finansowe mają tendencję do zyskiwania.
Gdy płynność staje się ograniczona w stosunku do długu, presja rośnie.
Nie traktuję żadnego pojedynczego wskaźnika makroekonomicznego jako systemu transakcyjnego.
Ale ten framework jest użyteczny.
Pomaga wyjaśnić, dlaczego płynność może napędzać rynki, nawet gdy historia fundamentalna niewiele się zmieniła.
Wzmacnia także coś, w co coraz bardziej wierzę:
Gotówka nie oznacza, że nie wiem, co kupić. Gotówka to opcja.
Jej wartość to nie tylko zysk uzyskany podczas jej trzymania.
Jej prawdziwa wartość leży w możliwości ulokowania kapitału, gdy przyszła oczekiwana wartość znacznie się poprawi.
Jeśli rynek staje się bardziej zróżnicowany, ta opcja staje się cenniejsza.
Złoto i dźwignia zawarta w spółkach wydobywających złoto
Złoto odgrywa inną rolę.
Nie potrzebuje wzrostu zysków, aby pełnić funkcję w portfelu. Złoto może zyskiwać, gdy zaufanie rynku do dyscypliny fiskalnej, stabilności monetarnej lub siły nabywczej walut fiducjarnych się pogarsza.
Nie oznacza to, że złoto tylko rośnie.
Obecny pogląd Cathie Wood jest niemal przeciwieństwem mojego scenariusza bazowego: uważa ona, że napędzane technologią wzrosty produktywności, niższa inflacja i być może silniejszy dolar stworzą warunki do znacznego spadku złota.
Ten scenariusz zasługuje na uwagę.
Moje zainteresowanie złotem nie opiera się na pewności, że waluty muszą się deprecjonować. Opiera się na wypłacie, jeśli to ryzyko stanie się ważniejsze.
Spółki wydobywające złoto to inny zakład.
Wprowadzają ryzyko operacyjne, ryzyko polityczne, ryzyko zarządzania, ryzyko kosztowe i ryzyko wykonania, ale mogą również zapewnić dźwignię operacyjną do ceny złota. W pierwszym kwartale 2026 roku World Gold Council poinformowała, że średnie marże zysku producentów złota rosły znacznie szybciej niż cena złota, ponieważ wzrost realizowanych cen przewyższył wzrost kosztów wydobycia.
Tak więc postrzegam te dwie ekspozycje odmiennie.
Złoto jest zabezpieczeniem. Spółki wydobywające złoto to lewarowana ekspresja kapitałowa tego osądu.
Wielkość pozycji powinna odzwierciedlać tę różnicę.
Krypto się rekalibruje
Krypto jest na drugim końcu portfela.
Bitcoin ostatnio ponownie się wzmocnił po długim okresie ochłodzenia, osiągając ośmiomiesięczne maksimum we wrześniu.
Obserwuję również poprawiający się momentum poniżej Bitcoina, zwłaszcza w niektórych protokołach wyższej jakości na naszej liście obserwacyjnej, w tym NEAR, Uniswap, Raydium i Jupiter.
Przegląd aktywów cyfrowych: wrzesień 2026
Nie interpretuję tego jako pozwolenia na gonienie.
Wręcz przeciwnie.
Mój osobisty pogląd to wykorzystywanie krótkoterminowych przegrzanych faz do redukcji ryzyka lub selektywnego wyrażania taktycznych poglądów spadkowych poprzez małe lewarowane pozycje krótkie, jednocześnie wykorzystując znaczące osłabienie do akumulacji aktywów krypto, gdzie wierzę, że długoterminowa asymetria pozostaje atrakcyjna.
Słowo „dzienny” ma znaczenie. Ze względu na dzienne resetowanie, zależność od ścieżki, zmienność i efekty kompoundowania, lewarowane produkty odwrotne mogą zachowywać się bardzo różnie od prostego długoterminowego shortu. Dla mnie to narzędzie taktyczne, a nie długoterminowa inwestycja.
Samo krypto pozostaje alokacją o wysokiej zmienności.
Oznacza to, że nawet jeśli osąd jest poprawny, pozycja może nadal pójść źle, jeśli wielkość pozycji jest błędna.
Nie inwestuję w czarne łabędzie
Łatwo jest zbudować portfel wokół wszystkiego, co może pójść źle:
Kryzys zadłużenia;
Kryzys walutowy;
Zawsze istnieje następna katastrofa, przed którą warto się chronić.
Nie sądzę, że to użyteczny sposób inwestowania.
Czarne łabędzie z definicji są trudne do przewidzenia. Budowanie całego portfela wokół przewidywania czarnych łabędzi to po prostu kolejna forma wyczuwania rynku.
Wolę myśleć w kategoriach prawdopodobieństw.
Użyteczne podejście nie polega na udawaniu, że wiemy, która przyszłość nastąpi, ale na nakreśleniu kilku prawdopodobnych scenariuszy przyszłości, przypisaniu im przybliżonych prawdopodobieństw, a następnie zadaniu pytania, jak nasze decyzje sprawdziłyby się w tych scenariuszach.
Pozostaję optymistą co do technologii, przedsiębiorczości, produktywności i długoterminowego postępu gospodarczego.
Ale optymizm nie jest metodą wyceny.
A dywersyfikacja nie oznacza trzymania pięćdziesięciu rzeczy, które wszystkie zależą od tego samego otoczenia makroekonomicznego.
Optymalny portfel nie powinien wymagać jednocześnie niskich stóp procentowych, rekordowych marż zysku, stale rosnących wycen, obfitej płynności i nadzwyczajnego wzrostu AI.
Powinien mieć kilka różnych sposobów na działanie.
Wysokiej jakości przedsiębiorstwa, które potrafią pomnażać kapitał.
Wybrane akcje, których oczekiwania są wystarczająco niskie, aby stworzyć asymetryczne wyniki.
Gotówka, która zapewnia opcjonalność.
Złoto, które zapewnia inne czynniki wpływające na stopy zwrotu z walut.
Akcje spółek wydobywających złoto, gdy stopy zwrotu są wystarczające, aby uzasadnić dodatkowe ryzyko operacyjne.
Kryptowaluty, których potencjał wzrostu jest wciąż wystarczająco duży, aby uzasadnić zmienność.
I, co ważne, zdolność do wyboru niepodejmowania działań.
To, co ważne, jest już w cenie
Nie wiem, gdzie będzie notowany S&P 500 w przyszłym roku.
Nie wiem, czy rentowność 10-letnich amerykańskich obligacji skarbowych wyniesie 3% czy 6%.
Nie wiem, gdzie Bitcoin zakończy ten cykl.
Nie wiem też, czy dzisiejszy ogromny cykl inwestycyjny w AI przyniesie nadzwyczajne zwroty z kapitału, czy jedynie nadzwyczajne nakłady inwestycyjne.
Na szczęście nie sądzę, żebym musiał to wiedzieć.
Celem tego projektu nie jest precyzyjne przewidywanie przyszłości.
Jest nim zrozumienie, jakiego rodzaju przyszłość obecne ceny już wymagają.
A następnie porównanie potencjału wzrostu, jeśli rzeczywistość okaże się lepsza, z potencjałem spadku, jeśli rzeczywistość okaże się gorsza.
Szanse, które widzę dzisiaj, niekoniecznie polegają na przewidywaniu kolejnego rynku byka lub niedźwiedzia.
Polegają na rosnącej przepaści między dwoma rodzajami aktywów: jednym, które wymaga, aby prawie wszystko poszło dobrze, i drugim, w którym cenie nie przypisano prawie żadnego sukcesu.
Rozbieżność to szansa.
A jeśli świat naprawdę wejdzie w nowy reżim, w którym kapitał znów ma realny koszt, spodziewam się, że to rozróżnienie będzie miało znacznie większe znaczenie niż w poprzedniej dekadzie.