Dowód rezerw, atestacja i pełny audyt to trzy różne produkty, a różnica nie leży w rygorze, tylko w zakresie i w tym, kto ponosi odpowiedzialność. Dowód rezerw jest kryptograficznym twierdzeniem o aktywach w jednej chwili, które weryfikujesz sam. Atestacja to raport praktyka o wąskim przedmiocie przygotowanym przez kogoś innego. Audyt to opinia o sprawozdaniu finansowym jako całości, wraz ze zobowiązaniami. Wiedza, co trzymasz w ręku, mówi, na jakie pytania to odpowiada.
Dlaczego się je myli
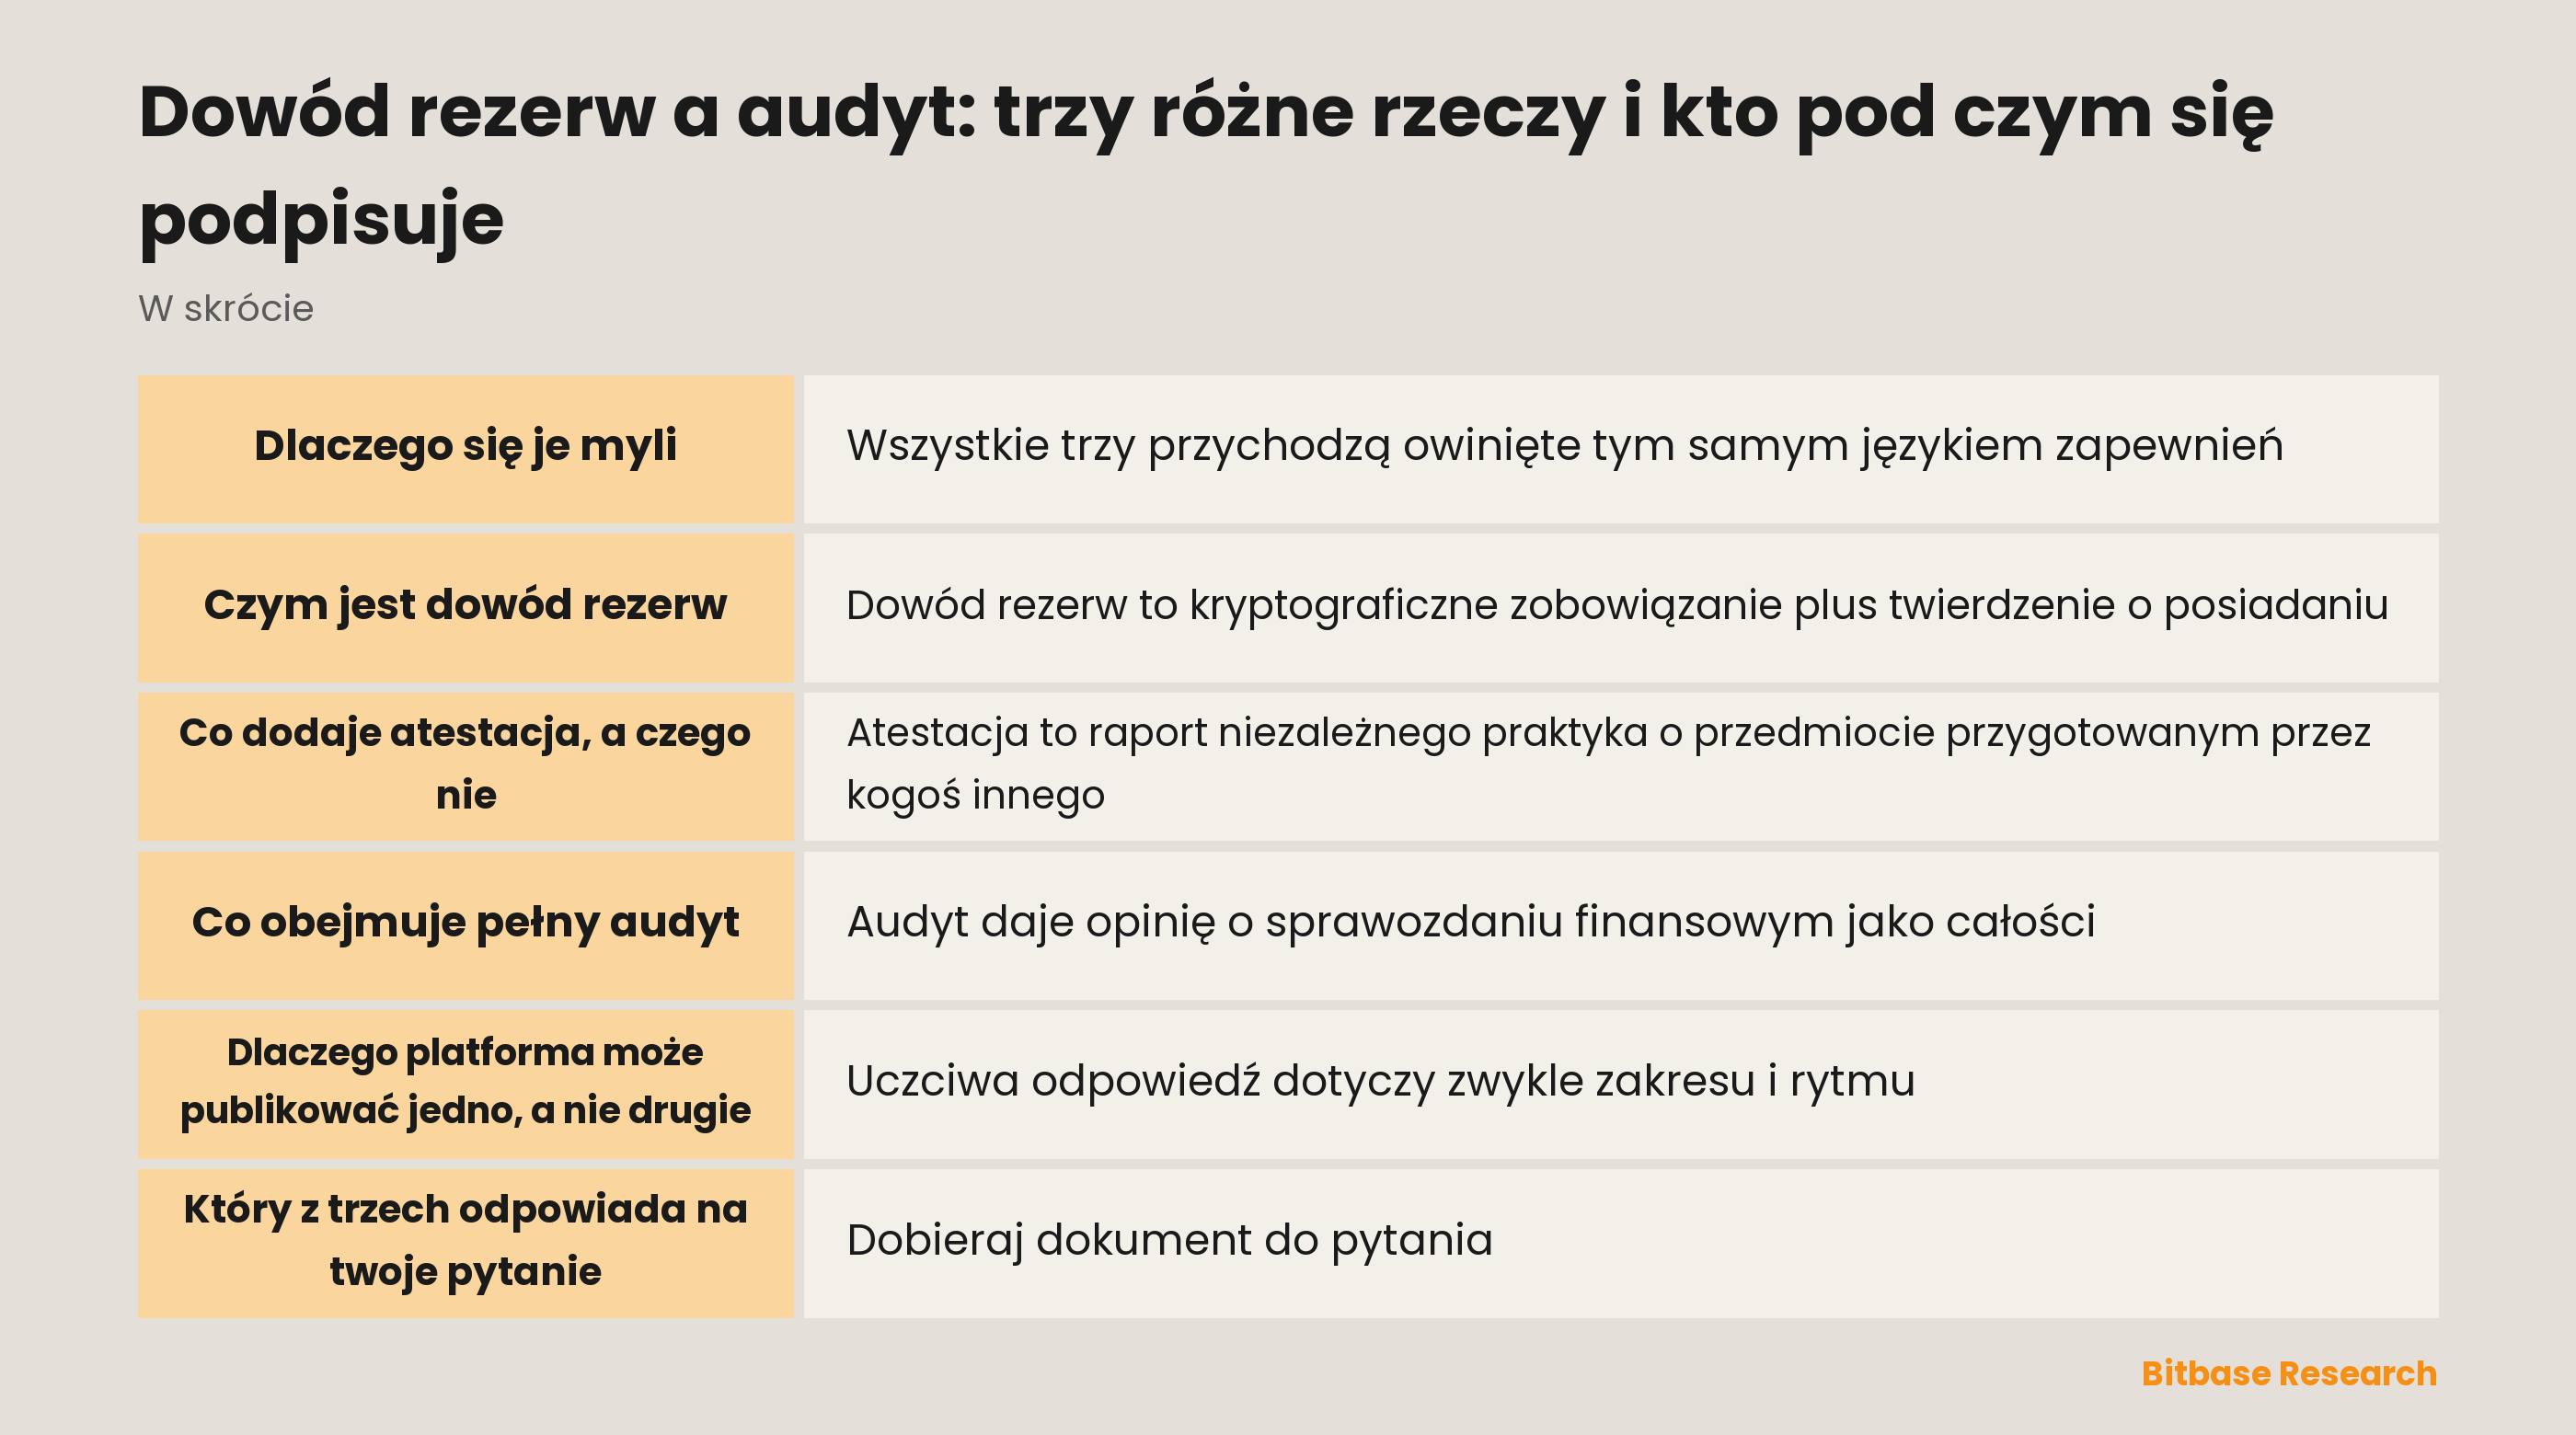
Wszystkie trzy przychodzą owinięte tym samym językiem zapewnień, a marketing rzadko je rozdziela, bo rozróżnienie jest niekorzystne dla tego produktu, który akurat się oferuje. Platforma z dowodem rezerw ma bodziec, by brzmiał on jak audyt; platforma z atestacją ma bodziec ten sam.
Pomyłka jest też łatwa strukturalnie, bez żadnej złej woli po czyjejkolwiek stronie. Każdy z trzech wytwarza dokument, każdy jest okresowy i każdy mówi coś prawdziwego o aktywach. Różnią się tym, ile obrazu wchodzi w zakres i kto odpowiada, gdy dokument jest błędny.
To drugie pytanie jest tym jedynym użytecznym, które warto zadać najpierw. Zapewnienie nie jest odczuciem, tylko strukturą odpowiedzialności, a te trzy układy umieszczają ją w trzech różnych miejscach.
Trzy produkty w zestawieniu
| Wymiar | Dowód rezerw | Atestacja | Audyt |
|---|---|---|---|
| Co obejmuje | Aktywa w chwili migawki | Określony przedmiot | Sprawozdanie jako całość |
| Kto weryfikuje | Ty sam, kryptograficznie | Niezależny praktyk | Niezależny audytor |
| Zobowiązania w zakresie | Tylko salda, które weszły do drzewa | Tylko jeśli wprost ujęte | Tak |
| Kto odpowiada | Platforma, za to co opublikowała | Praktyk, za raport | Audytor, za opinię |
| Typowa częstość | Co miesiąc | Okresowo, wedle umowy | Co roku |
Przeczytaj najpierw trzeci wiersz. To, czy zobowiązania są w zakresie, rozstrzyga, co dokument może powiedzieć o wypłacalności, i właśnie ten wiersz pomija się najczęściej.
Czym jest dowód rezerw
Dowód rezerw to kryptograficzne zobowiązanie plus twierdzenie o posiadaniu. Platforma robi migawkę sald użytkowników, buduje nad nimi drzewo, publikuje korzeń i pokazuje, ile trzyma w łańcuchu wobec tej sumy.
Jego wyróżniającą cechą jest to, że sprawdzasz go sam. Między tobą a arytmetyką nie stoi żadna trzecia strona: bierzesz własny plik dowodu, przeliczasz ścieżkę i porównujesz z opublikowanym korzeniem. Czyni to z niego jedyny z trzech, przy którym użytkownik bez statusu zawodowego dochodzi do wniosku samodzielnie, i jest to prawdziwa zaleta, a nie nagroda pocieszenia.
Ograniczenia wynikają z tej samej konstrukcji. Mówi o jednej chwili, o objętych aktywach i o saldach, które weszły do drzewa. Strona ujawnienia zwykle wprost pisze, że nie jest to opinia audytora, i takie zdanie jest ścisłością, nie skromnością. Jak przeprowadzić kontrole, opisuje jak zweryfikować dowód rezerw.
Co dodaje atestacja, a czego nie
Atestacja to raport niezależnego praktyka o przedmiocie przygotowanym przez kogoś innego. Przedmiot określa umowa, a praktyk raportuje, czy twierdzenie o nim zostało rzetelnie przedstawione.
Dodaje profesjonalistę w pętli, z reputacją i standardem należytej staranności. Nie dodaje zakresu: atestacja obejmująca stany aktywów na dzień obejmuje dokładnie tyle i milczy o wszystkim, czego umowa nie nazwała. Atestacja o rezerwach nie jest audytem biznesu, a czytanie jej jak audytu to najczęstszy błąd w tym obszarze.
Atestacja dziedziczy też ograniczenie czasowe. Raport o chwili mówi o chwili, więc to samo zastrzeżenie o migawce, które dotyczy dowodu rezerw, obowiązuje i tutaj.
Co obejmuje pełny audyt
Audyt daje opinię o sprawozdaniu finansowym jako całości, co jest zasadniczo większym twierdzeniem. Zobowiązania są w zakresie z konstrukcji, bo bilans ma dwie strony, a opinia o nim nie może dotyczyć tylko jednej.
Ten właśnie zakres tłumaczy, dlaczego audyt jest roczny, a nie miesięczny, i dlaczego kosztuje tyle, ile kosztuje. Obejmuje próbkowanie, testy kontroli, potwierdzenia od stron trzecich i opinię obciążoną odpowiedzialnością zawodową. Na wyjściu nie ma liczby do sprawdzenia, jest osąd, za który ktoś odpowiada.
Ceną jest aktualność, i cena ta bywa wysoka. Roczna opinia o roku zamkniętym kilka miesięcy temu odpowiada na inne pytanie niż miesięczne ujawnienie o saldach sprzed kilku tygodni, a jedno drugiego nie zastępuje.
Dlaczego platforma może publikować jedno, a nie drugie
Uczciwa odpowiedź dotyczy zwykle zakresu i rytmu, a nie ukrywania. Miesięczne ujawnienie kryptograficzne platforma może prowadzić sama, w tempie odpowiadającym szybkości zmian sald kryptowalutowych. Roczny audyt chodzi wedle innego zegara i obejmuje inny teren.
Różni się też to, czego każdy wymaga od czytelnika. Dowód rezerw daje ci coś do zrobienia; audyt daje ci coś, na czym można się oprzeć. Platformy obsługujące użytkowników, którzy chcą sprawdzać sami, mają powód, by inwestować w to pierwsze, a możliwość sprawdzenia jest warta więcej niż możliwość bycia uspokojonym.
Nic z tego nie oznacza zastępowalności. Najbardziej informatywna postawa to platforma publikująca weryfikowalne ujawnienie miesięczne i mówiąca wprost, że nie jest to audyt, o czym traktuje dowód rezerw a zobowiązania.
Który z trzech odpowiada na twoje pytanie
Dobieraj dokument do pytania, a nie do pożądanego spokoju. Jeśli pytasz, czy twoje saldo zostało policzone i czy aktywa pokrywały salda w danej chwili, odpowiada dowód rezerw, a potwierdzić to możesz sam.
Jeśli pytasz, czy niezależny profesjonalista zbadał konkretne twierdzenie, odpowiada atestacja, a czytać należy, które twierdzenie nazwała umowa. Jeśli pytasz o wypłacalność biznesu jako całości, dotyka tego wyłącznie audyt, i to w granicach objętego okresu.
Jeśli platforma oferuje jedno, a potrzebujesz drugiego, ta luka jest informacją, nie wyrokiem. Ważne, by lukę zauważyć, a nie przyjmować dokument jako odpowiedź na pytanie, którego mu nie zadano. Strukturę pierwszego z trzech wyjaśnia czym jest dowód rezerw.
Podsumowanie
Dowód rezerw, atestacja i audyt różnią się zakresem, tym kto weryfikuje, i tym czy zobowiązania wchodzą w kadr. Dowód rezerw jako jedyny sprawdzasz sam, jako jedyny chodzi co miesiąc i jako jedyny obejmuje aktywa w migawce, a nie cały bilans.
Audyt jest najszerszy i najwolniejszy; atestacja leży pomiędzy i nie jest szersza niż jej umowa. Żaden z trzech nie jest wersją innego, a platforma mówiąca, że jej ujawnienie nie jest audytem, stwierdza fakt o zakresie, a nie przyznaje się do czegokolwiek. Czytaj najpierw zakres, potem odpowiedzialność, a reszta ułoży się sama. Czytaj dalej materiały Bitbase Academy.
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej. Kryptoaktywa są zmienne — samodzielnie oceń ryzyko. Napisano w wrześniu 2026 r.; sprawdzaj aktualne oficjalne informacje.
Źródła
[1] Bitbase, Dowód rezerw — comiesięczne ujawnienie, korzeń Merkle'a i otwarty weryfikator www.bitbase.com