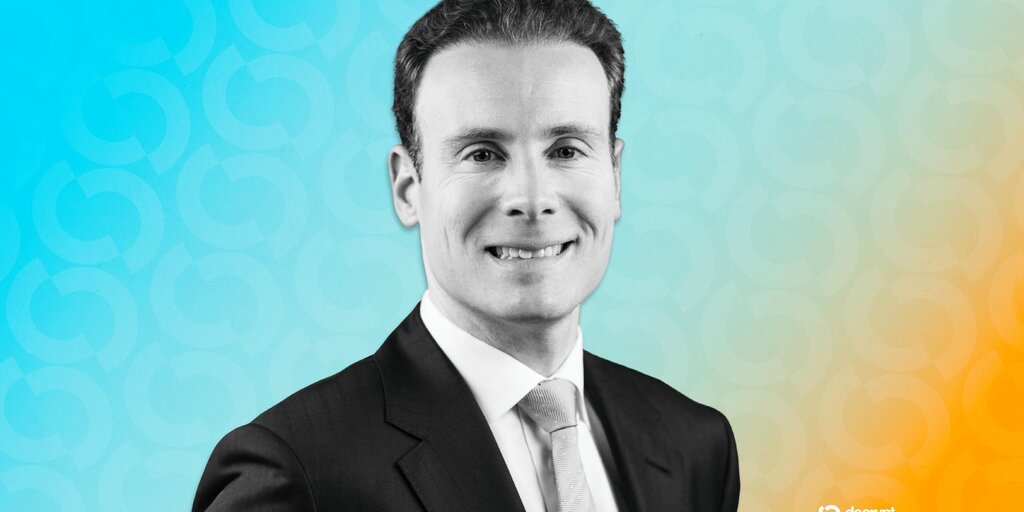
Dans une interview accordée à crypto.news, Selva Ozelli s'entretient avec David Doss, fondateur et directeur général de CKC Fund, au sujet de l'investissement institutionnel dans les actifs numériques, de la gestion des risques et de l'infrastructure nécessaire pour relier les stratégies crypto aux investisseurs professionnels.
Résumé
- David Doss, fondateur de CKC Fund, a déclaré que la société privilégie la gestion des risques, la liquidité et les portefeuilles séparés plutôt que les prévisions à court terme du marché.
- Doss a déclaré que des règles plus claires sur les stablecoins ont amélioré la confiance des institutions, tandis que l'échec du vote de la loi CLARITY pourrait pousser davantage d'activités de tokenisation à l'étranger ou vers les marchés privés.
- CKC Fund se concentre principalement sur Bitcoin, Ethereum et d'autres actifs numériques liquides, tandis que les investissements en propriété intellectuelle liés à l'IA sont conservés dans un véhicule distinct.
- Doss a déclaré que le déclin des cryptomonnaies en 2026 semblait être une réduction ordonnée de l'effet de levier et qu'il surveille la liquidité mondiale, l'effet de levier et la résistance du Bitcoin pour le reste de l'année.
La discussion couvre également Bitcoin et Ethereum, la propriété intellectuelle liée à l'IA et à la blockchain, les centres de données, la réglementation des stablecoins dans le cadre de la loi GENIUS, la loi CLARITY et la tokenisation, ainsi que les perspectives de Doss pour le marché des actifs numériques jusqu'à la fin de 2026.
David Doss est un gestionnaire de fonds d'actifs numériques, conseiller en croissance et cadre marketing qui occupe les fonctions de fondateur et directeur général de CKC Fund (CKC Management LLC). Son travail se concentre largement sur la gestion de patrimoine en actifs numériques, l'infrastructure blockchain, la conformité et les normes de risque institutionnelles. Il siège au conseil d'administration de ChainBLX (qui favorise les événements fintech d'entreprise comme Digital Davos) et est l'auteur du guide destiné aux investisseurs Digital Assets Decoded.
1. Parlez-nous de votre parcours jusqu'à la fondation de CKC Fund.
Ma carrière comporte deux chapitres : une décennie dans la recherche, l'éducation et la technologie, suivie d'une décennie dans les actifs numériques.
J'ai commencé dans la recherche universitaire en 2005, notamment avec une bourse de recherche supérieure Fulbright, avant de passer à la technologie éducative et au leadership de la croissance. Cette expérience m'a appris à suivre les preuves et à construire l'échafaudage opérationnel qui transforme les bonnes idées en entreprises réelles.
Dans les actifs numériques, je n'ai cessé de constater le même écart : des traders solides d'un côté et des investisseurs sérieux de l'autre, sans suffisamment d'infrastructure institutionnelle pour les relier.
CKC existe pour combler cet écart : non pas par de meilleures prédictions, mais par une meilleure architecture. Nous avons construit autour de portefeuilles séparés, d'une exécution non-custodiale, d'une VNI auditable et d'une séparation claire entre le gestionnaire et les actifs des investisseurs. La structure est venue en premier, puis les stratégies. Je suis convaincu que c'est le bon ordre.
2. Comment vous êtes-vous intéressé aux actifs numériques ?
J'ai été attiré par la technologie avant le prix. Un registre financier que n'importe qui pouvait vérifier indépendamment représentait un changement majeur par rapport aux systèmes traditionnels construits autour d'intermédiaires de confiance.
J'ai commencé à m'y intéresser en 2016. Aujourd'hui, cette promesse initiale devient pratique grâce aux paiements en stablecoins, aux actifs tokenisés et à la preuve de détention on-chain.
3. Parlez-nous de la stratégie d'investissement et de la philosophie de CKC Fund.
Dans un marché aussi volatil, l'avantage durable réside dans la gestion des risques — pas dans la prédiction.
Nous séparons l'exposition au marché, le momentum, les stratégies de rendement et les investissements privés à plus long terme plutôt que de les mélanger dans un seul portefeuille. Chacun a un profil de risque différent.
La garde est tout aussi importante. Nos traders peuvent exécuter des stratégies sans pouvoir retirer les actifs des investisseurs. Nous dimensionnons également les positions en fonction des baisses que nous pouvons supporter, et non des rendements que nous espérons réaliser.
Mon expérience dans l'escrime à l'épée en compétition internationale m'a appris quelque chose de similaire : gagner consiste moins à bouger le plus vite qu'à contrôler la distance et à choisir le bon moment.
4. Combien avez-vous d'actifs sous gestion ?
Nous ne divulguons pas publiquement l'AUM actuel au niveau du fonds, mais au cours de ma carrière, j'ai conseillé ou géré plus de 100 millions de dollars dans la stratégie d'actifs numériques, la croissance et les opérations de fonds.
5. Dans quels actifs numériques investissez-vous ?
Nous nous concentrons principalement sur Bitcoin, Ethereum et un petit groupe d'actifs numériques très liquides.
La liquidité passe avant tout. Nous devons savoir que nous pouvons sortir d’une position dans un marché sous tension sans déplacer le marché nous-mêmes. Nous recherchons également un véritable objectif économique et une profondeur suffisante du marché des produits dérivés pour gérer le risque. Si nous ne pouvons pas expliquer l’actif ou modéliser la sortie, nous n’investissons pas.
6. Investissez-vous dans des entreprises de propriété intellectuelle en IA et blockchain ?
Oui, de manière sélective. Nous nous intéressons à la propriété intellectuelle défendable dans les médias assistés par l’IA, y compris les brevets et les participations dans les entreprises qui les développent.
Ces investissements se trouvent dans un véhicule dédié, ART SP, plutôt que d’être mélangés à des actifs numériques liquides. Les risques et les horizons temporels sont complètement différents.
À mesure que les modèles d’IA deviennent moins chers et plus largement disponibles, la valeur durable proviendra de plus en plus de données propriétaires, de la distribution et de la propriété intellectuelle exécutoire.
7. Qu’en est-il des centres de données, des centres de données orbitaux et des technologies de plateforme ?
Ils sont prometteurs, mais ils en sont à des stades très différents.
Les centres de données traditionnels sont investissables dès maintenant. Les contraintes de l’IA concernent de plus en plus l’énergie, l’accès au réseau et la capacité physique, pas seulement les puces.
Les centres de données orbitaux en sont à un stade beaucoup plus précoce. Le potentiel est réel, mais les risques d’ingénierie et la dépendance aux coûts de lancement le sont aussi. Je les considère comme des investissements de venture à la frontière, et non comme des actifs d’infrastructure prévisibles.
Les technologies de plateforme peuvent offrir l’opportunité la plus économe en capital. Les logiciels qui gèrent, vérifient et réalisent des transactions autour des ressources informatiques peuvent évoluer sans posséder toute la couche physique.
8. L’adoption du GENIUS Act a-t-elle rendu l’investissement dans les stablecoins plus facile ?
Cela a rendu les stablecoins plus faciles à utiliser en clarifiant les normes concernant les réserves, les audits et les remboursements. Cela donne aux banques et aux institutions une plus grande confiance.
Cela a également rendu le modèle économique plus compétitif. Comme les émetteurs ne peuvent pas verser d’intérêts directement, davantage de valeur se déplace vers les plateformes d’échange, les portefeuilles et les plateformes de distribution.
Le prochain enjeu majeur concerne les récompenses des stablecoins. Les banques les considèrent comme une concurrence pour les dépôts ; les plateformes crypto les voient comme un moyen de partager la valeur avec les utilisateurs.
9. Que pensez-vous de l’impact de l’échec du vote de clôture du CLARITY Act ? Cela va-t-il ralentir la tokenisation ?
Le CLARITY Act pourrait donner aux actifs numériques un chemin plus clair d’un traitement en tant que titres à un traitement en tant que matières premières à mesure que leurs réseaux se décentralisent davantage. L’industrie a besoin de règles qu’elle peut suivre à l’avance, plutôt que de découvrir les limites par l’application de la loi.
Si la loi échoue, la tokenisation ne s’arrêtera pas. Davantage d’activité se déplacera simplement à l’étranger ou restera dans les marchés privés.
Les États-Unis risquent de perdre des parts de marché, des emplois et de l’influence… et les investisseurs ordinaires pourraient avoir moins accès aux bénéfices.
10. Les actifs numériques montrent une reprise des prix en fin d’année en 2026. Quelles sont vos prévisions de marché pour le reste de 2026 ?
Je ne donne pas d’objectifs de prix à court terme. Je me concentre sur les conditions qui animent le marché.
Le déclin de 2026 ressemblait davantage à une réduction ordonnée de l’effet de levier qu’à une défaillance du système. Les plateformes d’échange ont continué à fonctionner, l’infrastructure des stablecoins a tenu bon, et aucun intermédiaire majeur n’a fait faillite. C’est un progrès significatif.
Pour le reste de l’année, je surveille la liquidité mondiale, la vitesse à laquelle l’effet de levier revient, et si le Bitcoin peut franchir la résistance récente. Une reprise progressive serait plus saine qu’un nouveau rallye rapide et fortement endetté.
11. Souhaitez-vous ajouter autre chose ?
Les investisseurs devraient poser à chaque gestionnaire une question simple : « Qui a vérifié les chiffres, et quand ? » Un rendement, une valorisation ou un historique de performance n’est fiable que dans la mesure du processus qui le sous-tend. L’industrie a fait d’énormes progrès en matière d’infrastructure. Elle a maintenant besoin de la même discipline en matière de reporting et de transparence.
12. Comment peut-on vous contacter ?
E-mail : [email protected]
Web :
LinkedIn : linkedin.com/in/davidambrosedoss
X : @DDossAttack
Je suis toujours ravi d'avoir des nouvelles de journalistes, chercheurs, investisseurs, fondateurs et autres personnes travaillant dans les actifs numériques, l'IA et l'infrastructure de marché.
À propos de l'auteure :
Selva Ozelli Esq, CPA, est une experte juridique internationale en actifs numériques et auteure de Sustainably Investing in Digital Assets Globally, ainsi qu'une artiste primée. Ses écrits sont traduits en 45 langues et republiés dans plus de 200 publications mondiales. Elle est reconnue comme experte et commentatrice média/TV sur l'IA mondiale, la réglementation des actifs numériques, la fiscalité et les questions technologiques.