Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
À une époque où les géants technologiques de la Silicon Valley souffrent collectivement de « l'anxiété liée aux dépenses d'investissement dans l'IA », Apple a reconquis le trône de la plus grande capitalisation boursière mondiale d'une manière presque classique.
Contrairement à des géants technologiques tels que Microsoft, Google et Amazon, qui ne cessent d'augmenter leurs centres de données et leurs infrastructures informatiques, Apple a toujours maintenu des dépenses d'investissement relativement modérées. S'appuyant sur des flux de trésorerie solides, Apple est devenu un « refuge » pour les entrées de capitaux de Wall Street lors du cycle de volatilité passé concernant la question de savoir si « l'IA a atteint son pic », sa capitalisation boursière dépassant celle de Nvidia, qui avait été vendue, et atteignant brièvement 5 000 milliards de dollars.
Mesuré depuis le point bas de fin juin, le cours de l'action d'Apple a augmenté de 25 % au cours des quatre derniers mois, sa capitalisation boursière augmentant d'environ 1 000 milliards de dollars. Cependant, debout au sommet des 5 000 milliards de dollars, le paysage s'accompagne d'un frisson — un ratio cours/bénéfice prévisionnel aussi élevé que 36x (au 99e centile de son propre historique, soit environ le double de celui du S&P 500) signifie que le marché a déjà intégré la prime de certitude d'Apple à l'extrême, réduisant considérablement la marge d'erreur.
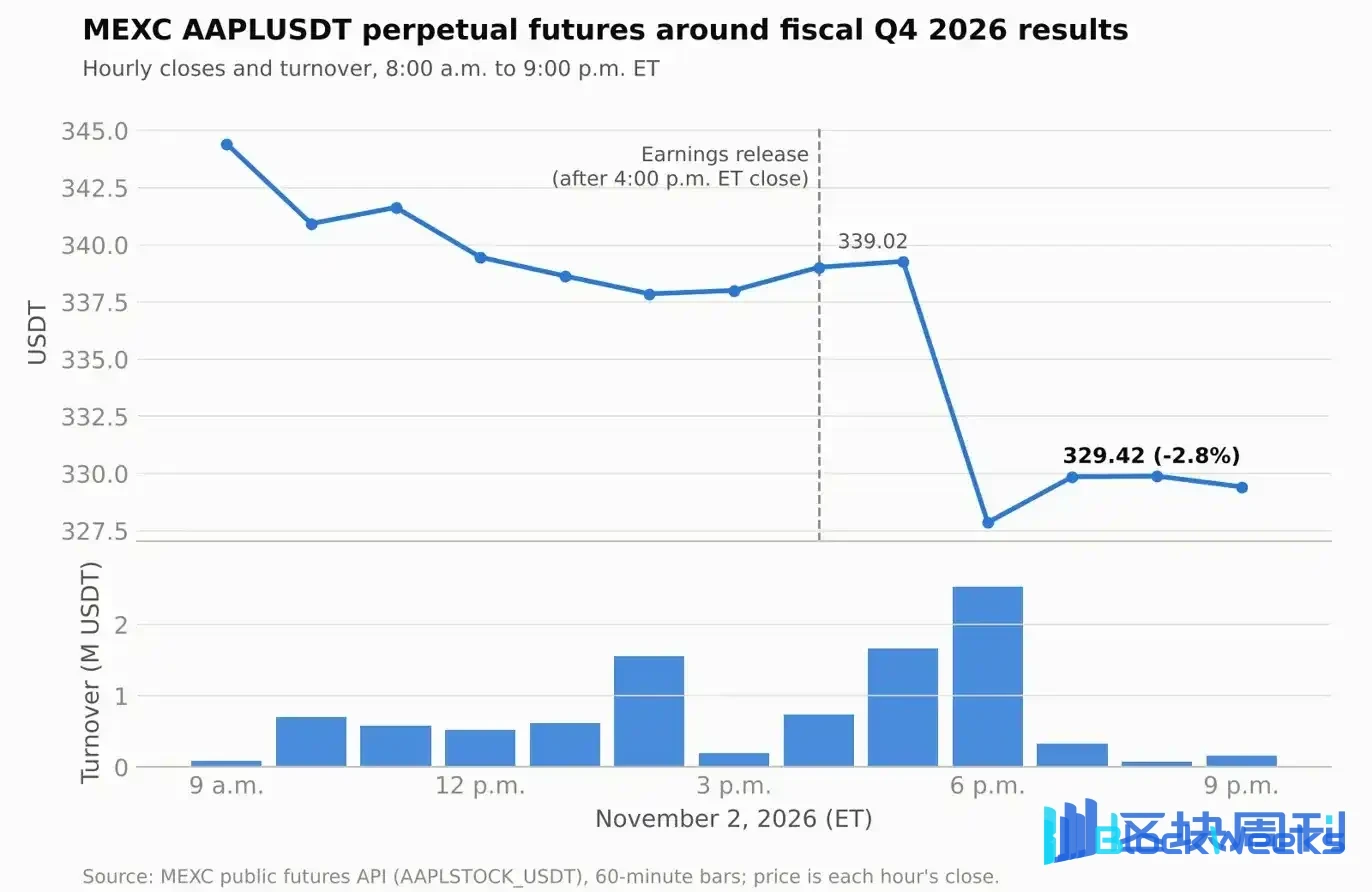
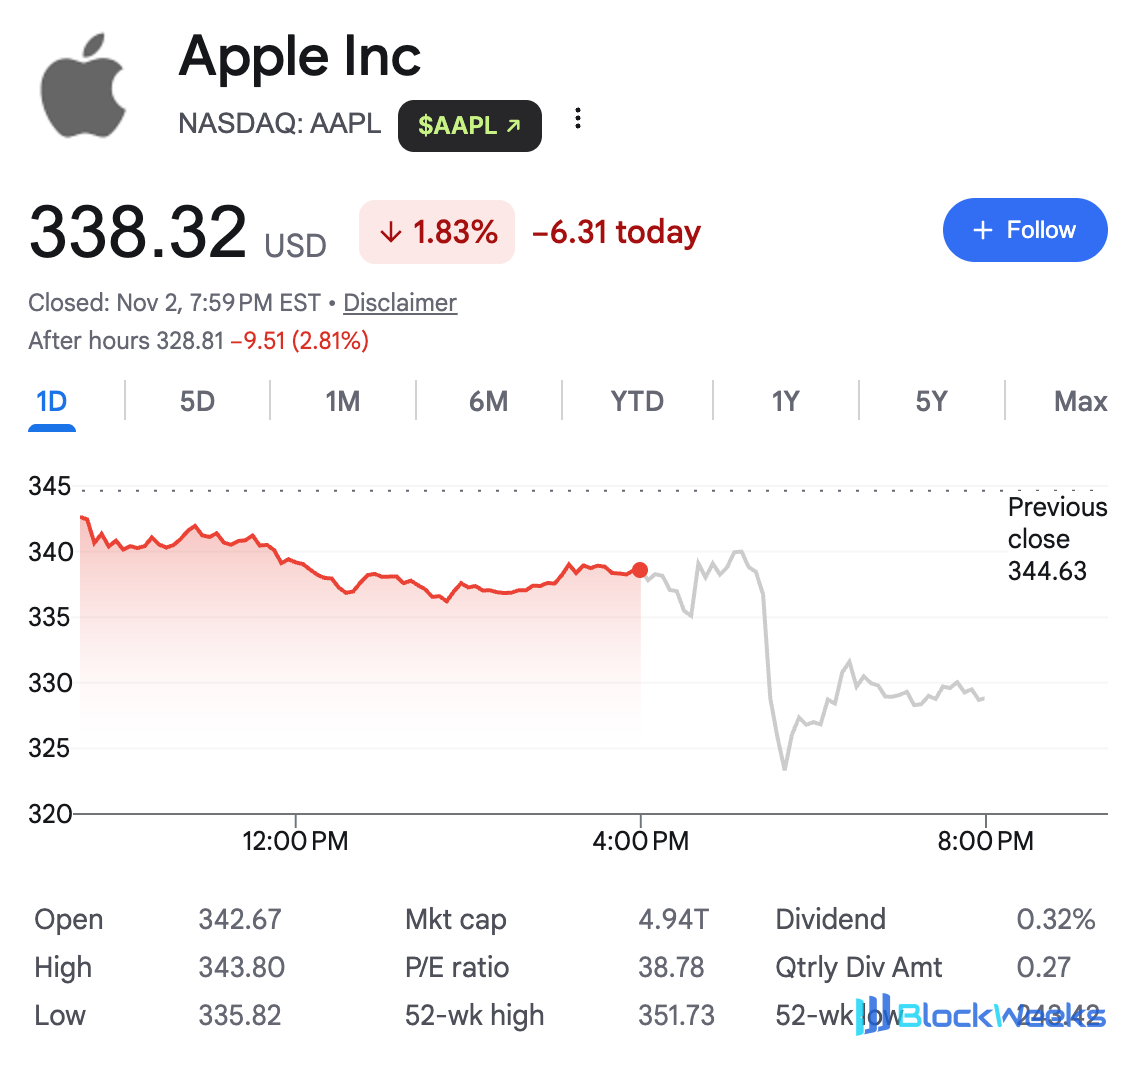
Après la clôture du marché américain le 3 novembre, heure de Pékin, John Ternus, qui vient de succéder à Tim Cook au poste de PDG d'Apple en septembre de cette année, a présenté son premier rapport de résultats depuis sa prise de fonction (résultats du quatrième trimestre et de l'exercice 2026). Bien que le chiffre d'affaires et le bénéfice net aient tous deux dépassé les attentes de Wall Street, le cours de l'action d'Apple a brièvement augmenté de 0,4 % après la clôture avant de plonger rapidement, chutant à un moment de plus de 4 %. À 9 h 30, heure de Pékin, le 3 novembre, l'action était temporairement à 328,81 dollars, en baisse de 2,81 % après la clôture.
La divergence post-marché dans le consensus révèle essentiellement le jeu plus profond qui se cache sous le récit du « refuge » — lorsque la prospérité comptable rencontre le cycle de hausse des prix des puces mémoire et le ralentissement structurel de l'écosystème des services, la couronne sur la tête d'Apple fait face à son premier véritable test de résistance.
136,1 milliards de dollars de flux de trésorerie disponibles : la fondation qui soutient une capitalisation boursière de 5 000 milliards de dollars
À ne regarder que les indicateurs financiers essentiels, l'exercice 2026 d'Apple a en réalité tiré une conclusion plutôt belle.
Le rapport de résultats montre que au quatrième trimestre fiscal clos le 26 septembre 2026, Apple a réalisé un chiffre d'affaires total de 114,477 milliards de dollars, en hausse de 11,72 % sur un an, non seulement au-dessus de l'attente du marché de 113,47 milliards de dollars, mais aussi au-delà de la limite supérieure de la fourchette de prévisions précédemment fournie par l'entreprise, soit une croissance de 9 % à 11 % ; le bénéfice net trimestriel s'est établi à 30,711 milliards de dollars, en hausse de 11,81 % sur un an ; le bénéfice par action dilué (BPA) a atteint 2,1 dollars, en hausse de 13,51 % sur un an, dépassant l'attente du marché de 2 dollars.
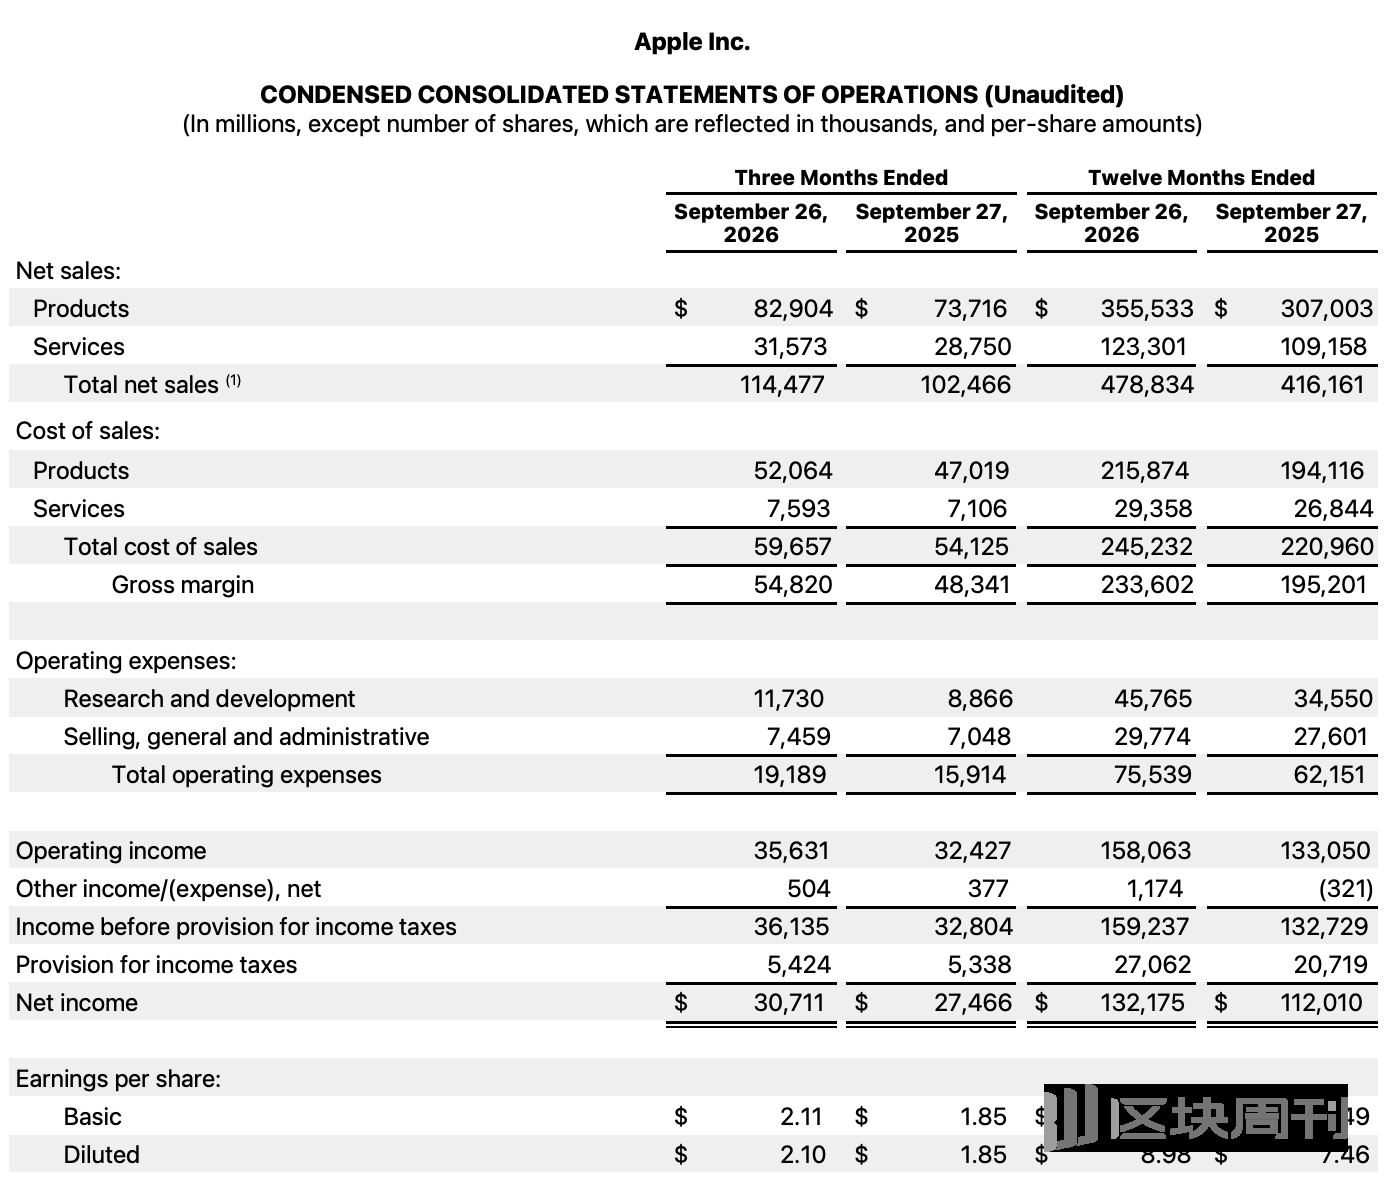
Sur l'ensemble de l'exercice 2026, le chiffre d'affaires total annuel d'Apple a atteint un record de 478,834 milliards de dollars, en hausse de 15,06 % sur un an, marquant sa meilleure croissance annuelle des ventes depuis 2021 ; le bénéfice net annuel a atteint 132,175 milliards de dollars, en hausse de 18,00 % sur un an.
À une époque où les actions technologiques sont nerveuses, l'atout maître qui permet à Apple de battre Nvidia et de revenir au sommet de la capitalisation boursière est inscrit dans le tableau des flux de trésorerie. Au cours de l'exercice 2026, les flux de trésorerie provenant des activités opérationnelles ont atteint 145,097 milliards de dollars, en hausse de 30,15 % sur un an. Ce qui est encore plus frappant pour Wall Street, c'est que, tandis que Google, Meta et Amazon dépensent sans compter et tombent même en déficit de flux de trésorerie disponible dans leur lutte pour la suprématie informatique en IA, les dépenses d'investissement annuelles d'Apple (CapEx, c'est-à-dire les dépenses de trésorerie en immobilisations) non seulement ne se sont pas étendues, mais ont en réalité diminué de près de 29 %, passant de 12,715 milliards de dollars au cours de l'exercice 2025 à 9,041 milliards de dollars.

Le modèle de « conversion élevée des revenus + dépenses d'investissement légères » a permis à Apple d'engranger 136,056 milliards de dollars de flux de trésorerie disponible au cours de l'exercice 2026, en hausse de près de 38 % sur un an, et a soutenu l'entreprise dans la réalisation de 86,390 milliards de dollars de rachats d'actions et de 15,721 milliards de dollars de versements de dividendes pour l'année entière — dans un cycle où les retours sur la commercialisation de l'IA restent incertains, cette gigantesque machine à imprimer de l'argent est devenue l'actif certain le plus rare aux yeux des investisseurs institutionnels.
L'iPhone porte toujours la charge, mais la divergence du matériel s'intensifie
En retirant l'enveloppe des revenus totaux supérieurs aux attentes, les fondamentaux matériels d'Apple ce trimestre montrent un schéma distinct de « double moteur, deux ailes en panne ».
Les bannières de la croissance ce trimestre sont l'iPhone et le Mac. Au quatrième trimestre fiscal, l'activité iPhone a contribué à hauteur de 57,583 milliards de dollars de revenus, en hausse de 17,46 % sur un an, établissant un record pour le trimestre de septembre et dépassant l'attente du marché de 56,49 milliards de dollars ; l'activité Mac a même été la plus grande surprise du trimestre, avec des revenus bondissant de 23,68 % sur un an à 10,792 milliards de dollars, dépassant largement l'attente de Wall Street de 9,7 milliards de dollars.

Il convient de noter que la série iPhone 18 Pro de ce trimestre n'est officiellement mise en vente que le 18 septembre, soit seulement environ neuf jours avant la fin du trimestre fiscal. Par conséquent, ce rapport de résultats n'a pas réellement reflété pleinement les performances de ventes complètes de la nouvelle génération d'iPhone. Quant à l'iPhone Duo très attendu, bien qu'Apple ait annoncé ce produit en septembre, sa date de mise en vente officielle est le 23 octobre, postérieure à la date de clôture du rapport de résultats de ce trimestre. Par conséquent, l'iPhone Duo n'a pas contribué aux revenus de ce trimestre, et ses performances réelles sur le marché ne se refléteront que dans le prochain trimestre fiscal.
À en juger par la situation actuelle, l'iPhone Duo a reçu un accueil enthousiaste du marché après son lancement, mais des rapports ont également fait état de ce que certains premiers utilisateurs ont rencontré des problèmes de fissuration de l'écran et de défaillance de l'affichage. Turnus a admis lors de la conférence téléphonique que le modèle se trouve actuellement dans un « état de contraintes d'approvisionnement ». Bien qu'il ait souligné que seule une « très faible proportion » d'appareils ont été retournés ou échangés en raison de défaillances, l'augmentation de la capacité de production et des taux de rendement reste un test sévère pour la saison des fêtes.
Dans les autres produits, les revenus de l'activité iPad pour ce trimestre ont chuté de 10,40 % sur un an à 6,229 milliards de dollars ; l'activité Wearables, Home and Accessories, incluant l'Apple Watch et les AirPods, s'est également contractée de 7,91 % à 8,300 milliards de dollars, tous deux inférieurs aux attentes du marché.
Par région, les revenus en Grande Chine au quatrième trimestre fiscal se sont élevés à 17,539 milliards de dollars. Bien qu'ils maintiennent encore une forte croissance de 21,02 % sur un an, ils ont chuté de 6,8 % par rapport au trimestre précédent (18,82 milliards de dollars), soit près de 6,5 % en dessous de l'attente de Wall Street de 18,75 milliards de dollars. Sous la loupe d'un PER aussi élevé que 36 fois, tout déficit sur les marchés étrangers clés suffit à devenir une raison pour les fonds de prendre des bénéfices.

Le véritable déclencheur de la baisse après la clôture : le contrecoup du cycle des mémoires et le relâchement de la « taxe Apple »
Si les faiblesses en Grande Chine et sur certains matériels n'étaient que des ondulations, alors les deux avertissements de la direction lors de la conférence téléphonique sur les résultats ont été le déclencheur direct de la vague de ventes.
Le premier avertissement est le contrecoup de la hausse des prix des puces mémoire sur la marge brute. En apparence, la marge brute d'Apple au quatrième trimestre fiscal a atteint 47,89 % (bénéfice brut de 54,820 milliards de dollars), légèrement supérieure aux 47,18 % de la même période l'an dernier, mais ce chiffre inclut une contribution d'environ 1 point de pourcentage provenant des remboursements de droits de douane. Si l'on exclut ce facteur, la performance opérationnelle réelle n'est pas aussi impressionnante que ne le suggèrent les données principales.
Un test plus sévère se profile.Le directeur financier Kevan Parekh a admis lors de la conférence que les stocks de composants à bas prix précédemment constitués par Apple s'épuisent rapidement, ce qui l'oblige à acheter des puces mémoire à des prix plus élevés. Si l'on examine le bilan d'Apple, cette pression sur les coûts a déjà commencé à se manifester — à la fin du quatrième trimestre fiscal, la valeur comptable des stocks d'Apple atteignait 14,541 milliards de dollars, en hausse de 154,30 % par rapport aux 5,718 milliards de dollars de la même période l'an dernier. Outre le stockage intensif pour les nouveaux produits de la saison des fêtes, l'absorption de puces mémoire à prix élevé a directement gonflé la valeur comptable des stocks de clôture, et ce lot de stocks à coût élevé sera officiellement converti en coût des ventes au cours du trimestre de décembre à venir, ce qui comprimera directement les marges bénéficiaires.
Dans un contexte où les centres de calcul d'IA dévorent les capacités mondiales de DRAM et de NAND et poussent les prix des puces mémoire à continuer de s'envoler, même Apple, qui dispose du plus fort pouvoir de négociation dans la chaîne d'approvisionnement, ne peut rester immunisé. Parekh a averti que, pénalisée par les coûts élevés de la mémoire et par les coûts de lancement de Siri AI, la prévision de marge brute d'Apple pour la prochaine saison des fêtes de décembre (premier trimestre de l'exercice 2027) chutera à 45 %-46 %. Ce chiffre représente une contraction brutale de 2 à 3 points de pourcentage par rapport à ce trimestre et est bien inférieur aux attentes de Wall Street.
Le second coup dur est la perte de vitesse du « moteur des services » à forte marge. En tant que lest du système de valorisation d'Apple, l'activité services a affiché une marge brute de 75,95 % ce trimestre, plus du double de la marge brute de l'activité matérielle (37,20 %). Bien que le chiffre d'affaires des services au quatrième trimestre ait atteint un record de 31,573 milliards de dollars, son taux de croissance annuel de 9,82 % a non seulement été légèrement inférieur aux attentes, mais est également passé sous le seuil des 10 %, marquant le taux de croissance le plus faible depuis plus de trois ans. La direction s'attend même à ce que la croissance de l'activité services ralentisse encore à 8 %-9 % au prochain trimestre, nettement en dessous de l'attente du marché de 10,7 %.
Le ralentissement de l'activité services n'est pas une fluctuation à court terme mais frappe directement le fondement du modèle économique.D'une part, la réglementation antitrust mondiale continue d'affaiblir la capacité de l'App Store à percevoir des commissions élevées ; d'autre part, les super-applications de l'ère de l'IA contournent activement le « péage » d'Apple — après s'être brouillé avec Apple à propos d'un litige sur des secrets commerciaux, OpenAI (ChatGPT), qui contribuait auparavant à une part considérable des revenus d'achats intégrés, a commencé à orienter les abonnés vers le paiement sur le web. Lorsque les passerelles d'IA ne sont plus disposées à payer le « péage », le fossé de l'écosystème de services d'Apple est inévitablement voué à s'éroder.
Le véritable test de l'ère Turnus
Au quatrième trimestre fiscal, les dépenses de R&D d'Apple ont discrètement bondi de 32,30 % pour atteindre 11,730 milliards de dollars, témoignant de la détermination de l'entreprise à rattraper son retard sur les nouveaux formats pliables, les Mac à écran tactile, les hubs domotiques et Siri AI. Cependant, le tout nouveau Siri AI officiellement lancé ce trimestre semble encore vaciller aux yeux du monde extérieur — alors que les Agents IA des concurrents peuvent déjà exécuter fluidement des tâches complexes à plusieurs étapes, l'expérience de Siri reste largement critiquée, et ses coûts de lancement ont au contraire d'abord pesé sur les prévisions de marge pour la saison des fêtes.
Au cours des quatre derniers mois, Apple, grâce à sa retenue à « ne pas participer à la course aux armements de l'IA » et à ses abondants flux de trésorerie disponibles, a obtenu une prime de « valeur refuge » au milieu des turbulences de la Silicon Valley et est ainsi revenue à la première place mondiale en capitalisation boursière. Mais ce rapport de résultats rappelle aussi clairement au marché queun géant du matériel ne peut finalement échapper à la pression sur les coûts du cycle des mémoires semi-conductrices en amont, et que le modèle de perception de taxes d'un écosystème fermé est également frappé par la vague de l'IA.
Pour le nouveau leader Turnus, une capitalisation boursière de 5 000 milliards de dollars n'est pas un banquet de victoire mais une épreuve rigoureuse — s'il ne peut pas utiliser une innovation matérielle véritablement dominante et une meilleure expérience d'IA pour digérer cette valorisation élevée, alors en s'appuyant uniquement sur une allocation habile de la chaîne d'approvisionnement et des rachats financiers, les tempêtes que ce « refuge » pourra supporter resteront finalement limitées.