Cet article a été compilé et organisé par BlockWeeks
Le 12 mai, la capitalisation boursière totale du marché des cryptomonnaies venait d'atteindre un record de plus de 2 500 milliards de dollars. Ce soir-là, le PDG de Tesla, Elon Musk, a annoncé dans un tweet à 18h06, heure de l'Est, que Tesla suspendrait l'acceptation du Bitcoin pour l'achat de voitures, invoquant des préoccupations concernant la consommation rapidement croissante de combustibles fossiles, en particulier de charbon, par le minage et les transactions de Bitcoin. Il a également souligné que Tesla ne vendrait aucun des Bitcoins qu'elle détient. Ce tweet a été le déclencheur, et l'une des corrections les plus sévères depuis le 12 mars 2020 s'est immédiatement déroulée.
Plus de 1 000 milliards de dollars évaporés en trois jours : de 2 500 milliards à 1 400 milliards
Mesurée à partir du sommet du 12 mai, la capitalisation boursière totale du marché crypto a chuté jusqu'à 42 % pour atteindre 1 400 milliards de dollars. Lors de la séance intraday de mercredi, le Bitcoin a brièvement touché 30 000 dollars, soit un repli de 53 % par rapport à son précédent record historique de 65 000 dollars ; l'Ethereum est brièvement tombé à 1 918 dollars, soit un repli de 55 % par rapport à son sommet de 4 338 dollars. Le marché a ensuite rebondi depuis le plus bas de mercredi, et au moment de la publication, le Bitcoin s'était rétabli autour de 39 000 dollars et l'Ethereum autour de 2 600 dollars.
En termes de clôture, le Bitcoin a clôturé mercredi en baisse de 42,5 % par rapport à son record historique, un repli plus important que toute correction du marché haussier de 2016-2017 ; le Bitcoin a ensuite rebondi de plus de 33 % depuis son plus bas de 30 000 dollars, revenant dans la fourchette des 40 000 dollars bas.
Cependant, malgré cette baisse spectaculaire, mercredi n'a pas été la journée la plus volatile du Bitcoin cette année, et encore moins la plus volatile de son histoire. Le Bitcoin est intrinsèquement un actif très volatil, et la caractéristique de cette baisse était des pertes concentrées et extrêmement rapides, plutôt qu'une amplitude journalière record.
Ce qui était vraiment inhabituel, ce sont les flux de capitaux. Les données de Glassnode ont montré que mercredi a connu ce qui était très probablement le plus important afflux net quotidien vers les exchanges de l'histoire du Bitcoin, les soldes BTC des exchanges augmentant significativement, inversant la tendance de sortie nette qui avait été considérée comme une marque de ce cycle de marché.
Qui vendait ? Les détenteurs à court terme ont capitulé, les détenteurs à long terme ont acheté
Le Spent Output Profit Ratio (SOPR) — la valeur réalisée (en USD) lorsque les pièces se déplacent on-chain divisée par la valeur (en USD) lors de leur dernier déplacement — était significativement inférieur à 1 mercredi, ce qui signifie que le marché dans son ensemble vendait à perte. Cela indique que le scénario de mercredi était : les détenteurs à court terme avec des coûts d'entrée plus élevés ont capitulé en panique, tandis que les détenteurs à long terme à faible coût ont continué à détenir.
Il convient de noter que même après un repli aussi sévère, environ 75 % de l'offre de Bitcoin restait en profit. Les détenteurs à long terme ont plutôt montré des signes d'accumulation pendant la baisse. Mercredi matin, des achats nets toutes classes d'actifs confondues ont également été observés sur le marché.
Quatre déclencheurs : une correction était due, mais les déclencheurs étaient concentrés
Avant le krach, la structure du marché avait déjà préparé le terrain pour une correction : le Bitcoin stagnait dans une fourchette entre 42 000 et 65 000 dollars, tandis que l'Ethereum était clairement en surchauffe — l'ETH a augmenté de 340 % entre le 1er mars et le 12 mai. La hausse de l'Ethereum a ensuite attiré des capitaux vers des actifs plus risqués tels que les jetons DeFi, les NFT et les meme coins, la frénésie a éclaté et le marché dans son ensemble est devenu surchauffé.
C'est un schéma récurrent sur les marchés crypto : le Bitcoin mène, l'Ethereum suit, et après la hausse de l'Ethereum, une « saison des altcoins » éclate, engendrant un grand nombre de pièces marginales surévaluées, suivie d'une correction. Un repli dans ces conditions n'était pas surprenant. Ce qui a réellement déclenché la baisse, ce sont plusieurs catalyseurs :
- Les inquiétudes inflationnistes ont déclenché une contraction de l'appétit pour le risque sur l'ensemble du marché, les actions chutant pendant plusieurs séances consécutives ;
- Musk a inversé sa position sur les transactions en Bitcoin et publié plusieurs tweets émotionnels sur l'ensemble de l'écosystème crypto ;
- L'attention croissante portée à la consommation énergétique du minage de Bitcoin ;
- Des titres négatifs sur la composition des réserves de Tether, la soi-disant « interdiction » chinoise et les enquêtes du département de la Justice (DOJ) et de l'Internal Revenue Service (IRS) américains sur Binance ont suscité la panique.
À en juger par la réaction du marché, les investisseurs ont peut-être surréagi à ces titres — la plupart d'entre eux n'apportaient pas de nouvelles informations ayant une véritable valeur de choc.
19 mai : effondrement de l'effet de levier et resserrement des liquidités
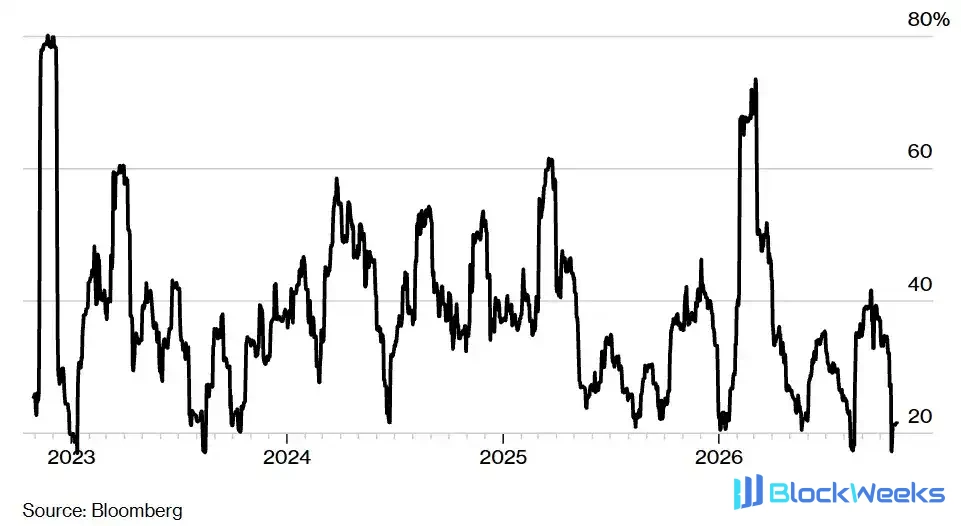
La baisse de mercredi s'est transformée en crise de liquidité le 19 mai. Ce krach sans précédent s'est produit dans un contexte de baisse globale de l'intérêt ouvert, mais a été amplifié par une flambée de la volatilité. À l'échelle de l'année écoulée, ce resserrement des liquidités apparaît encore plus sévère.
Les taux de financement des contrats à terme perpétuels ont fourni des indices intéressants. Avant le début de la vague de ventes le 12 mai, les taux de financement des contrats à terme perpétuels sur Bitcoin oscillaient autour de 0,0 %. Des taux de financement bas, combinés à l'énorme effet de levier existant sur le marché (mis en évidence par l'ampleur de l'intérêt ouvert sur les contrats à terme et sa chute rapide pendant la vague de ventes), indiquaient que les participants au marché ajoutaient de l'effet de levier à la fois du côté long et du côté court. Cela corroborait le sentiment de marché relativement calme dans la zone des 50 000 $ et les capitaux institutionnels qui continuaient d'entrer et de réaliser des opérations de base entre le comptant et les contrats à terme. Puis, lors de la capitulation du 19 mai, les taux de financement des contrats à terme perpétuels ont plongé en territoire profondément négatif, le niveau le plus négatif depuis mars 2020.
Ethereum a sous-performé Bitcoin ce jour-là, peut-être pour plusieurs raisons : l'ETH avait connu une période relativement prolongée de force relative dans les semaines précédant la vague de ventes ; l'effet de levier d'Ethereum en proportion de sa capitalisation boursière était plus élevé, et le désendettement qui a suivi a également été plus important.
Pourquoi le tweet de Musk a stupéfié le marché
La déclaration de Musk a dérouté de nombreux observateurs, et elle contenait plusieurs contradictions et inexactitudes. La consommation d'énergie du minage de Bitcoin par preuve de travail (PoW) n'est pas un problème nouveau et a été largement rapportée pendant des années. La question de savoir si Tesla a mené une diligence raisonnable suffisante avant de s'impliquer si profondément dans l'actif est également devenue un point de questionnement du marché. Quoi qu'il en soit, le tweet a ramené sous les projecteurs une question de longue date qui avait été auparavant occultée par le récit du prix et a directement déclenché une prise de bénéfices concentrée.
Fondamentaux inchangés : Ethereum, la DeFi et les stablecoins continuent de croître
Les fortes fluctuations de prix n'ont pas changé la direction des fondamentaux on-chain. La transition d'Ethereum vers un mécanisme de validation par preuve d'enjeu (PoS) progresse toujours, malgré l'incertitude sur le calendrier de la mise à niveau—certaines estimations actuelles évoquent un moment en 2022—mais les attentes liées à cette mise à niveau resteront un catalyseur haussier pour les investisseurs d'Ethereum.
Même sans tenir compte des améliorations existantes et en cours en matière de mise à l'échelle et d'expérience utilisateur, la position d'Ethereum en tant que plus grand protocole d'application financière semble déjà solide. Certains autres réseaux autrefois considérés comme susceptibles de « tuer l'ETH » ont plutôt construit des ponts vers Ethereum et, dans une certaine mesure, ont commencé à fonctionner comme des chaînes latérales d'Ethereum. Même si Ethereum ne parvient pas à capturer toute l'activité DeFi, il restera au moins le hub central des applications de finance décentralisée dans un avenir prévisible.
L'expansion des stablecoins prouve que les blockchains publiques constituent une technologie extrêmement efficace et fiable pour transférer de la monnaie fiduciaire au-delà des frontières. Les données montrent que la circulation, les détentions, l'utilisation et la vitesse de rotation des stablecoins sont toutes à des niveaux historiquement élevés. Le projet Diem de Facebook est sur le point d'être lancé en partenariat avec Silvergate Bank, ce qui élargira encore l'écosystème des stablecoins. L'intérêt pour les stablecoins dans divers cas d'usage tels que la finance traditionnelle, le règlement des paiements par carte et les transferts de fonds transfrontaliers ne cesse de croître.
La thèse du marché haussier à long terme tient toujours
Le rallye du Bitcoin de l'année dernière découlait du fait que les investisseurs institutionnels considéraient sa politique monétaire crédible comme un outil différencié contre la dépréciation des monnaies des banques centrales—à savoir, l'« or numérique ». Les propriétés du Bitcoin qui soutiennent cette thèse n'ont pas changé. Mais l'opération est devenue trop encombrée : lorsque le Bitcoin a évolué latéralement entre 42 000 $ et 65 000 $, beaucoup ont tourné leur attention vers Ethereum, et les capitaux ont afflué massivement et fait grimper son prix, avec un gain de 340 % du 1er mars au 12 mai.
L'argument haussier à long terme reste solide : l'adoption, l'utilisation, les détentions et la notoriété des cryptomonnaies sont toutes à des niveaux historiquement élevés ; les changements démographiques, la baisse de la confiance dans les institutions et un environnement macroéconomique et de politique monétaire incertain continuent tous de soutenir la proposition de valeur des réseaux ouverts décentralisés. Les mises à niveau majeures de Bitcoin et d'Ethereum amélioreront l'utilisabilité et l'évolutivité et fourniront des catalyseurs pour la croissance future. L'infrastructure du marché des cryptomonnaies continue également de mûrir, et ses connexions avec le système financier traditionnel s'améliorent régulièrement.
Les corrections sont normales sur les marchés crypto. Il n'y a pas de coupe-circuits ici, ni de prêteur en dernier ressort qui intervient en cas de turbulences sévères du marché ; les taux d'intérêt ne sont pas artificiellement réprimés, et l'émission de Bitcoin n'est pas augmentée pour injecter des liquidités dans le système. La proposition de valeur à long terme des réseaux publics décentralisés reste solide, et le fait que le marché puisse connaître des corrections et rebondir par ses propres forces démontre précisément que cette classe d'actifs encore volatile possède la puissance d'un marché véritablement libre.
L'histoire de l'adoption des cryptomonnaies n'en est encore qu'à ses débuts. Les principes de décentralisation, de souveraineté individuelle et de minimisation de la confiance continuent d'inspirer les participants, portés par l'une des innovations technologiques les plus révolutionnaires de l'histoire humaine et soutenus par la dépréciation monétaire, les grands changements démographiques et le déclin de la confiance institutionnelle. L'innovation de rupture est intrinsèquement cahoteuse et ressemble parfois à des montagnes russes.