Le numéro 20 s’est clos sur une phrase conditionnelle que le marché a lue comme un engagement, en annonçant que l’autre branche recevrait ses données dans cette fenêtre. Elle les a reçues. Le CPI d’août a réaccéléré, le deux ans a pris 24 points de base en quatre séances et le bitcoin a rendu 4,35 % [1][2][3].
Le fait le plus utile de ce numéro est une date. La publication du CPI d’août porte le numéro USDL-26-1496 et un embargo jusqu’à 8h30 heure de l’Est le vendredi 11 septembre [1]. La plus forte revalorisation sur une séance de la fenêtre a eu lieu le jeudi 10 septembre, la veille. Le deux ans a monté de 13 points de base, le dix ans de 12, le trente ans de 9, et le bitcoin a perdu 2,21 %, sa pire séance de la fenêtre [2][3]. Le jour même de la publication, la partie courte a pris 7 points de base, la partie longue en a perdu 2, et le bitcoin a gagné 0,86 % sur le plus gros volume de la semaine [2][3]. Le marché a devancé la donnée et l’a éteinte à son arrivée.
La publication elle-même était scindée, et c’est pourquoi un seul chiffre de titre induit ici en erreur. L’ensemble des postes a monté de 0,4 % sur le mois contre 0,1 % en juillet ; hors alimentation et énergie, de 0,3 %. Sur douze mois, le titre ressort à 3,4 % et le sous-jacent à 2,4 % [1]. L’indice de l’essence a monté de 3,9 % et le BLS lui impute plus d’un tiers de toute la hausse mensuelle [1]. Selon l’arithmétique propre à cette série à partir des niveaux d’indice publiés, le sous-jacent en glissement annuel recule pour le quatrième mois consécutif : 2,85 %, 2,59 %, 2,48 %, 2,45 % [1].
Et l’acheteur s’est arrêté. Le formulaire 8-K de Strategy déposé le 8 septembre, couvrant du 31 août au 7 septembre, indique que la société n’a ni acheté ni vendu de bitcoin et n’a vendu aucune action au titre de son programme d’émission au fil de l’eau [4]. Sur la même période, elle a racheté 1 810 885 actions privilégiées STRC pour 176,3 millions de dollars, et son conseil a doublé l’autorisation de ce programme de 1,0 à 2,0 milliards de dollars [4]. La semaine où elle a cessé d’acheter de la monnaie est la semaine où le plus bas de la fenêtre s’est imprimé à 76 000,30, soit 0,78 % au-dessus du coût moyen de 75 412 dollars que la société déclare elle-même [3][4].
Semaine du 7 au 13 septembre 2026
Bitbase Research · 14 septembre 2026
Le seul graphique qui compte
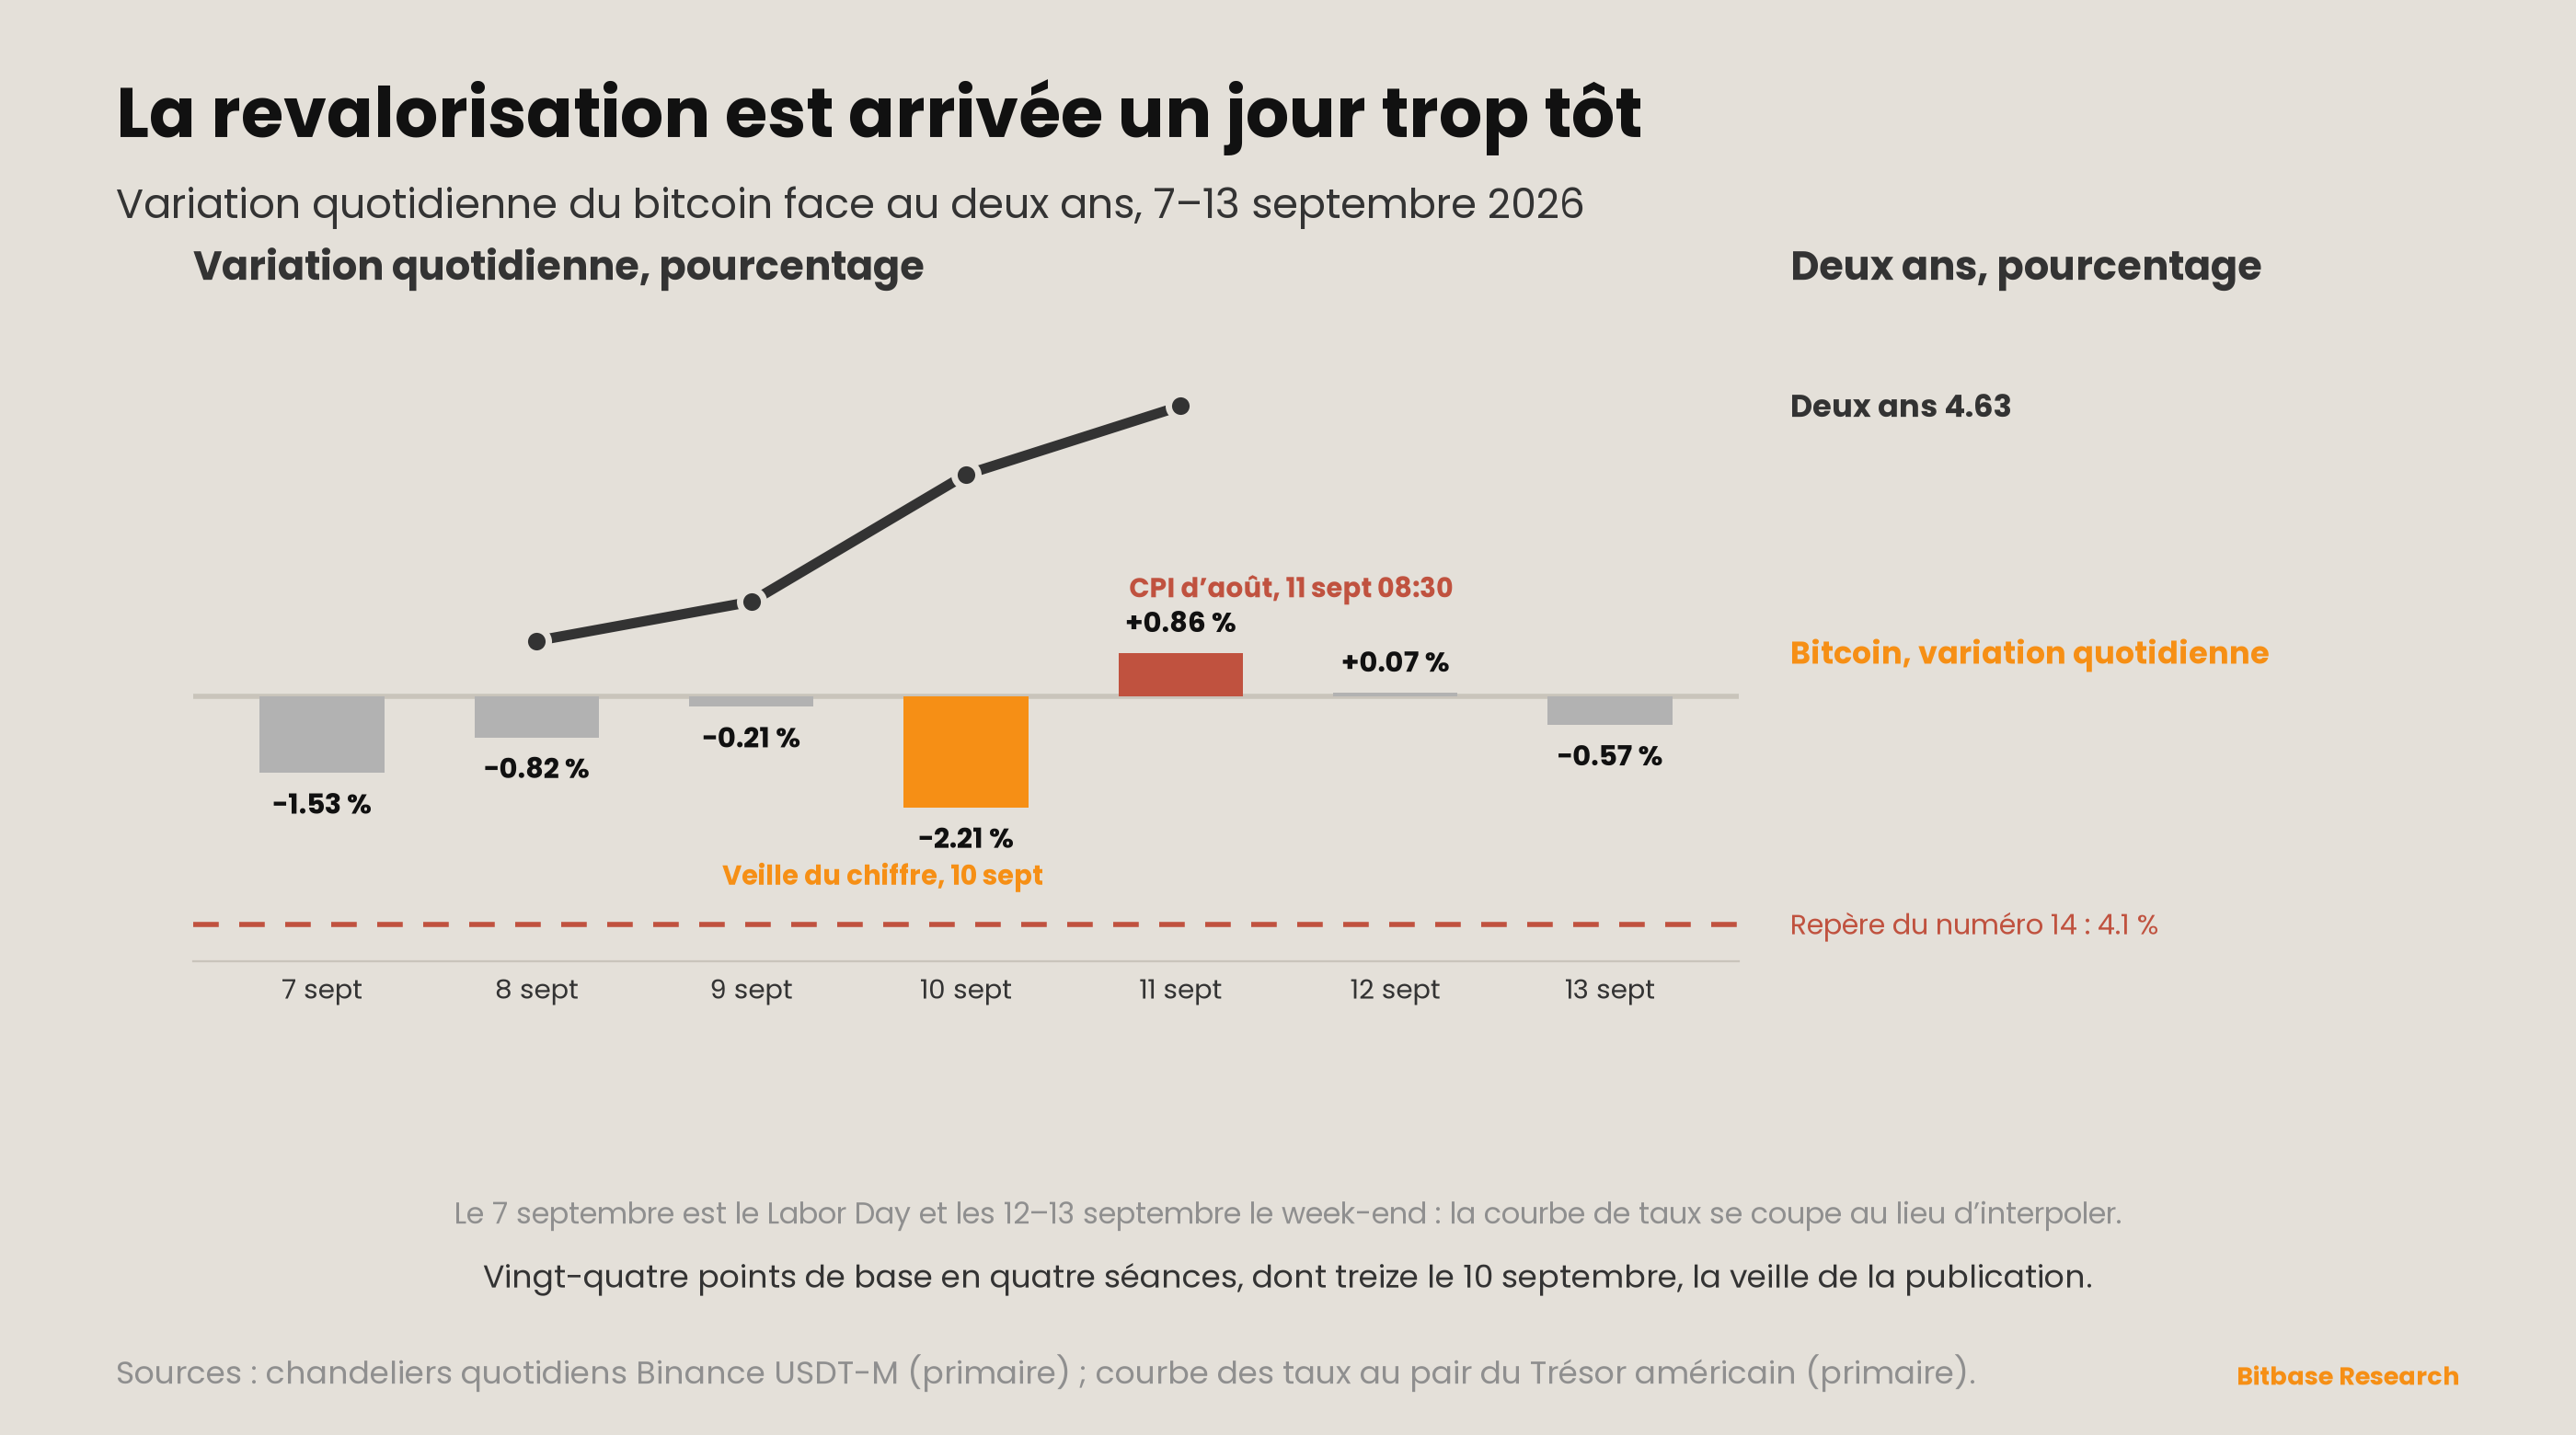
Le bitcoin est entré dans la fenêtre à 80 301,10 et en est sorti à 76 805,00, en baisse de 4,35 %, avec cinq séances négatives sur sept [3].
| Séance | Clôture | Variation | Volume (BTC) |
|---|---|---|---|
| 7 septembre | 79 075,90 | −1,53 % | 94 686 |
| 8 septembre | 78 425,60 | −0,82 % | 129 863 |
| 9 septembre | 78 264,10 | −0,21 % | 152 629 |
| 10 septembre | 76 535,70 | −2,21 % | 142 695 |
| 11 septembre | 77 191,10 | +0,86 % | 207 305 |
| 12 septembre | 77 242,80 | +0,07 % | 40 727 |
| 13 septembre | 76 805,00 | −0,57 % | 67 943 |
La courbe du Trésor raconte la même chose dans de plus petites unités. Le 7 septembre était le Labor Day et il n’y a pas d’observation ; les quatre séances existantes se lisent sur le deux ans 4,39, 4,43, 4,56 et 4,63 [2]. Vingt-quatre points de base en quatre séances, dont treize tombent le 10 septembre.
| Séance | 2 ans | 10 ans | 30 ans |
|---|---|---|---|
| 4 septembre (clôture préc.) | 4,37 | 4,78 | 5,24 |
| 8 septembre | 4,39 | 4,80 | 5,25 |
| 9 septembre | 4,43 | 4,83 | 5,28 |
| 10 septembre | 4,56 | 4,95 | 5,37 |
| 11 septembre | 4,63 | 4,96 | 5,35 |
L’asymétrie entre les deux séances est la trouvaille. Le 10 septembre, toute la courbe est montée ensemble — 13, 12 et 9 points de base — ce qui est l’allure d’un marché qui se place avant une surprise d’inflation. Le 11 septembre, la séance qui contenait réellement la surprise, a déplacé le deux ans de 7 points de base, le dix ans de 1, et le trente ans à la baisse de 2 [2]. La courbe s’est aplatie sur la donnée pour laquelle elle s’était pentifiée. Le bitcoin a joué la même forme : pire séance le dix, positive le onze, et le onze a porté 207 305 BTC de volume, 1,74 fois la moyenne quotidienne de la fenêtre [3].
Deux lectures sont disponibles et ce numéro prend la plus étroite. Celle qui ne tient pas est que le marché connaissait le chiffre. Celle qui tient est plus étroite : ce qui a été valorisé le 10 septembre était supérieur à ce qui a été livré le 11 septembre, et c’est la partie longue qui l’a dit la première, en refusant d’aller plus loin.
Le repère du deux ans du numéro 14 à 4,1 % est manqué pour la troisième fenêtre consécutive, et avec l’écart le plus large jusqu’ici. La lecture la plus basse ici est 4,39 %, 29 points de base au-dessus du repère [2]. Le numéro 20 avait enregistré une approche la plus proche à 4,34 %. Depuis sa fixation, le repère n’a été touché à aucune séance, et la distance croît désormais au lieu d’osciller.
Le signal structurel de la semaine
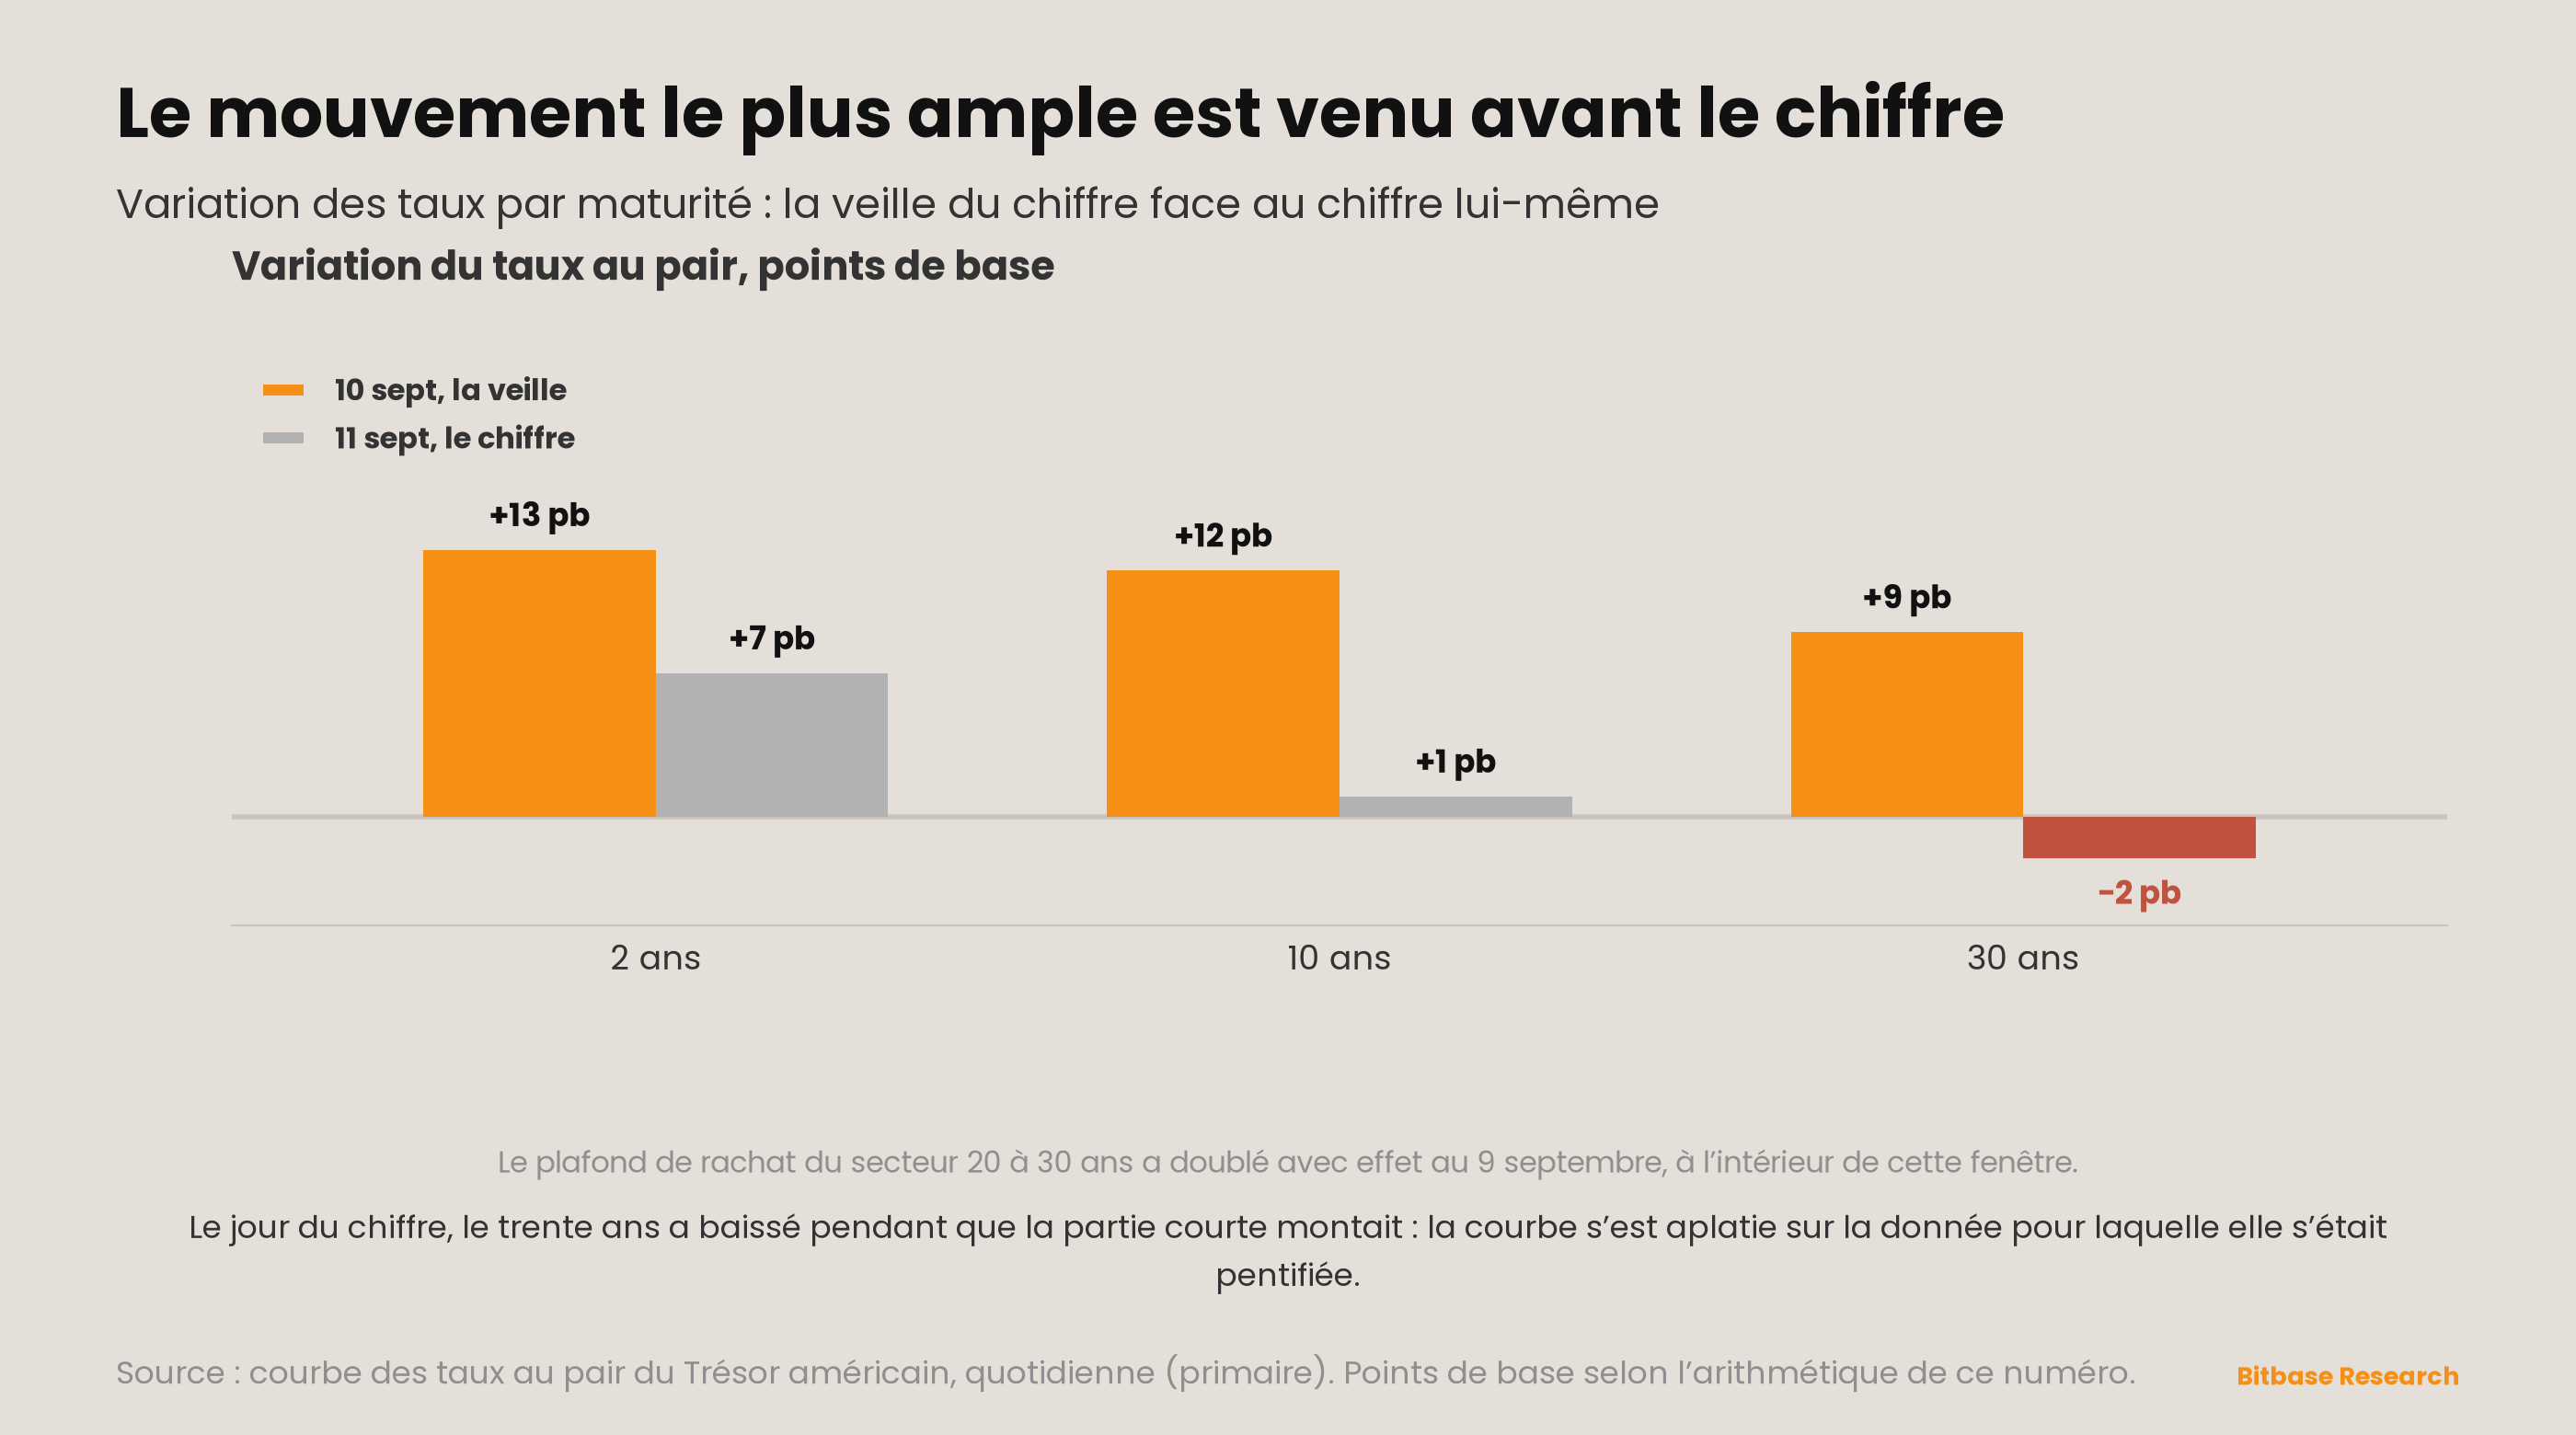
Le programme de rachats du Trésor a changé de taille dans cette fenêtre. Un communiqué daté du 19 août 2026 annonce que la taille maximale des opérations de rachat de soutien à la liquidité sur les secteurs nominaux à coupon de 10 à 20 ans et de 20 à 30 ans passera de 2 milliards de dollars par opération à au moins 4 milliards, avec effet au 9 septembre 2026 et jusqu’à la fin du trimestre de refinancement le 4 novembre [5]. La raison invoquée par le Trésor est « un intérêt constamment fort des participants de marché, comme en témoigne le volume important d’offres de qualité que le Trésor reçoit régulièrement dans les opérations de rachat sur la partie longue » [5].
Le numéro 20 demandait si le Trésor publierait un calendrier actualisé ou lancerait une seconde opération non programmée, et disait que l’une des deux trancherait la question. Ni l’une ni l’autre n’est survenue. Une troisième l’est, et elle figurait déjà au dossier quand la question a été posée. Le communiqué du 19 août précède entièrement la fenêtre du numéro 20. L’affirmation du numéro 20 selon laquelle le document du 5 août reste le seul calendrier publié demeure littéralement exacte — un changement de taille n’est pas un calendrier — mais un document primaire du Trésor touchant directement au fil que cette série suivait figurait au dossier public, et la série ne l’a pas porté. C’est consigné ici plutôt que lissé.
Ce que le doublement n’a pas fait, c’est tenir la partie longue. La date d’effet était le 9 septembre. Sur les trois séances du 9 au 11 septembre, le trente ans a fait 5,28, 5,37, 5,35 — une hausse nette de 7 points de base avec le nouveau plafond déjà en vigueur [2]. Le secteur de 20 à 30 ans que le Trésor désigne comme bénéficiant d’un « intérêt constamment fort » a été vendu dans la semaine même où il recevait une offre officielle plus grande. Ce numéro n’affirme pas que le rachat a causé la vente ni qu’il a échoué à l’empêcher. Ce qui est affirmé est plus étroit : une offre officielle qui double et une hausse de 10 points de base sur le trente ans sont compatibles, et quiconque traitait la capacité de rachat comme un plafond de rendement vient de voir une semaine où elle ne l’était pas.
Le détail opération par opération qui aiguiserait cette section n’est pas dans ce numéro, et la raison est dite plutôt que cachée. Les résultats des rachats du Trésor du 7 au 13 septembre — maximum par opération, nominal offert, nominal accepté — n’ont pas pu être obtenus d’une source primaire. Le tableau de résultats de TreasuryDirect et l’index des communiqués de rachat rendent leurs données par script côté client et ont renvoyé des tableaux vides [12] ; le service JSON de TreasuryDirect n’a pas pu achever la négociation TLS depuis cet environnement. Aucun chiffre d’opération pour cette fenêtre n’apparaît nulle part dans ce numéro. Qu’une opération se soit tenue au nouveau plafond de 4 milliards est donc une question ouverte, et non un constat négatif.
Tableau à deux voies
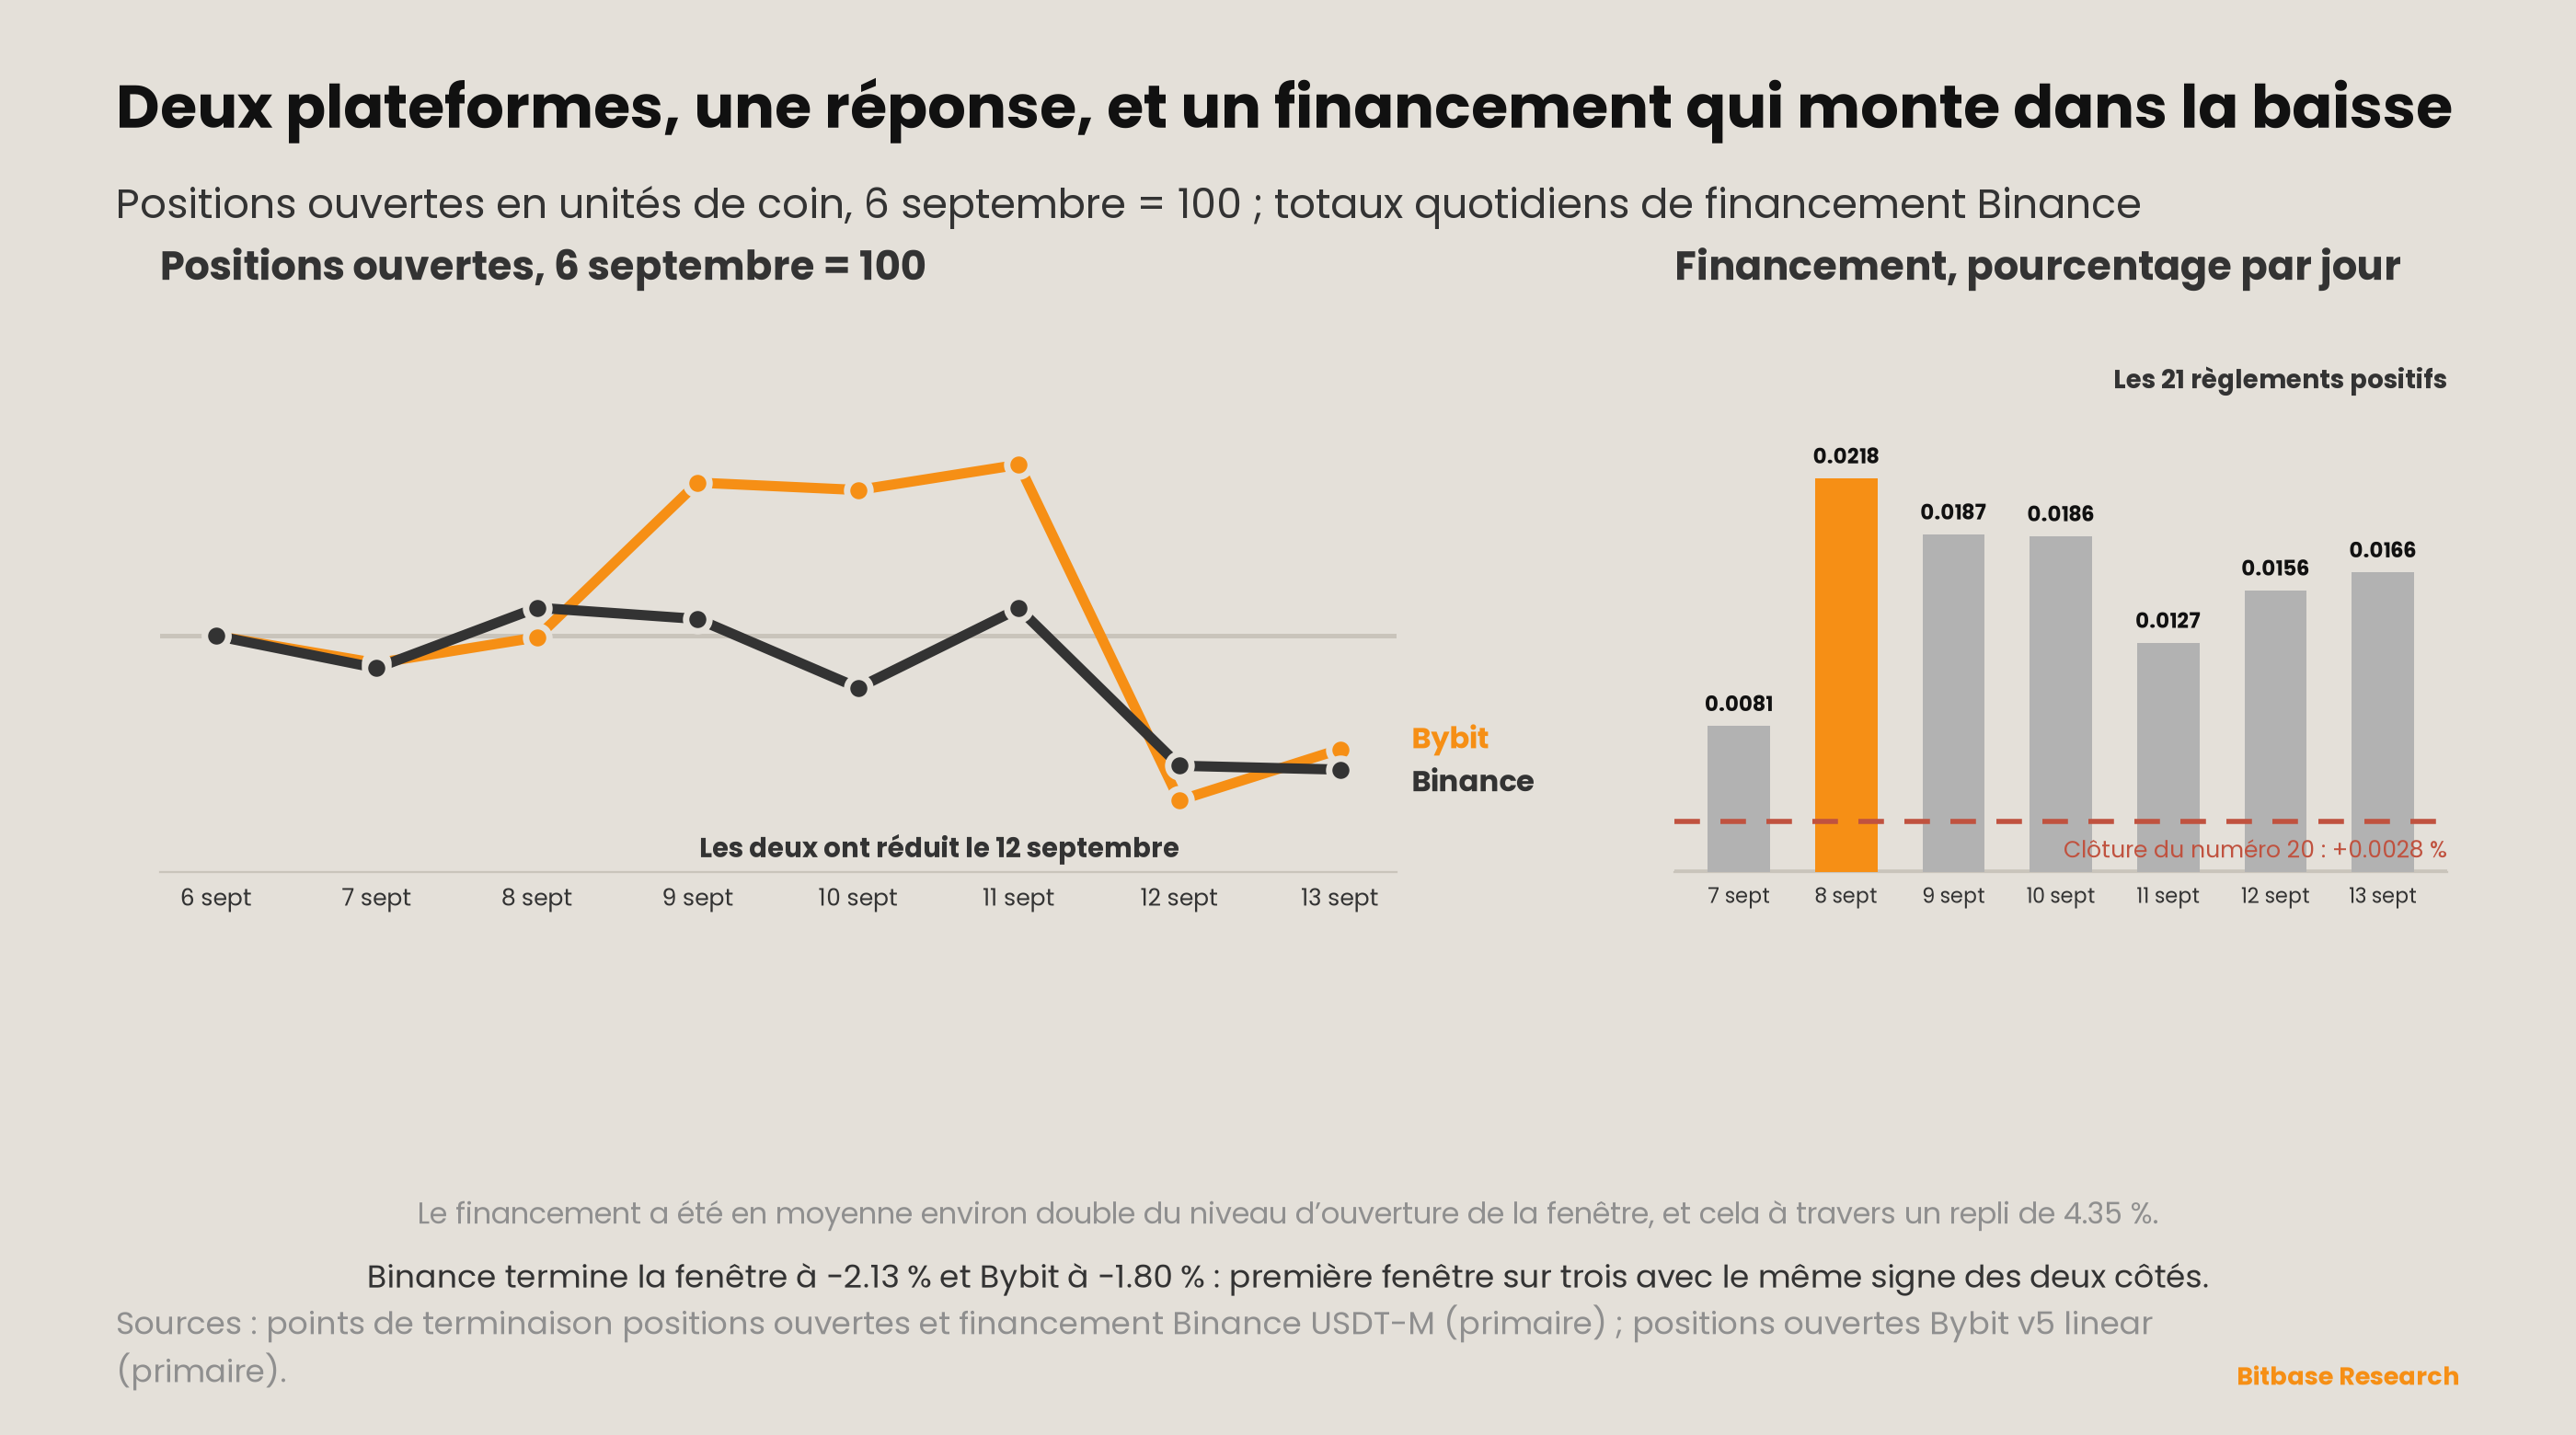
Positions ouvertes en unités de coin sur les perpétuels BTCUSDT, instantanés quotidiens [6] :
| Date | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 6 septembre (clôture préc.) | 106 255,01 | 54 566,44 |
| 7 septembre | 105 543,71 | 54 256,40 |
| 8 septembre | 106 876,11 | 54 549,15 |
| 9 septembre | 106 627,35 | 56 304,52 |
| 10 septembre | 105 105,97 | 56 220,82 |
| 11 septembre | 106 858,93 | 56 508,44 |
| 12 septembre | 103 385,13 | 52 700,14 |
| 13 septembre | 103 299,61 | 53 279,30 |
Binance termine la fenêtre à −2,13 % et Bybit à −1,80 % [6]. Le numéro 19 avait enregistré les deux plateformes évoluant en sens opposés à travers le krach du 28 août, et le numéro 20 l’élargissement de la divergence à −0,06 % contre +11,55 %. C’est la première fenêtre sur trois où les deux plateformes rapportent le même signe, et l’écart d’amplitude tient dans 33 points de base. La convergence est elle-même l’observation : cette série rapporte les positions ouvertes par plateforme et en unités de coin précisément parce que l’agrégat masquait un désaccord — et cette semaine, il n’y a rien à masquer.
La marche du 12 septembre mérite d’être nommée. Les deux plateformes ont réduit leur position le même jour calendaire — selon l’arithmétique de ce numéro, Binance −3,25 % et Bybit −6,74 % — le jour au volume le plus faible de la fenêtre, 40 727 BTC [3][6]. La position est partie un samedi calme, et non lors de l’une des deux séances qui ont bougé le prix.
Le financement est allé dans l’autre sens, et c’est la partie qu’il vaut la peine d’emporter. Les totaux quotidiens de financement du BTCUSDT sur Binance ont fait +0,0081 %, +0,0218 %, +0,0187 %, +0,0186 %, +0,0127 %, +0,0156 % et +0,0166 % sur les sept séances [7]. Les vingt et un règlements de la fenêtre sont tous positifs, et la moyenne de la fenêtre vaut à peu près le double des +0,0081 % du départ. Le numéro 20 rapportait une compression à +0,0028 % et le premier règlement négatif de la série à −0,0002 %. Ce plancher a été touché puis laissé derrière en une semaine. Les longs ont payé davantage pour rester longs à travers un repli de 4,35 % — ce n’est pas la configuration qui précède une capitulation, et ce numéro ne la lit pas non plus comme haussière.
Les flux des ETF au comptant sont secondaires dans cette série et sont ici omis en totalité plutôt que portés à un grade moindre. Aucun chiffre quotidien de création et de rachat pour le 7 au 13 septembre n’a été obtenu d’une source que ce numéro accepte de citer. C’est une lacune de sourcing, pas un zéro.
Sur le radar — semaine du 14 au 20 septembre
Premièrement : le FOMC décide les 15 et 16 septembre. C’est la réunion que visait la conditionnelle de Waller du 3 septembre [10], et la moitié inflation de sa condition est arrivée chaude sur le titre et molle sur le sous-jacent [1]. Les deux branches de sa phrase ont désormais un chiffre sur lequel se tenir.
Deuxièmement : le deux ans tient-il au-dessus de 4,60 % jusqu’à la décision ? Il a clos la fenêtre à 4,63 % après quatre séances consécutives plus hautes [2]. Tenir à travers un FOMC est un autre test que tenir à travers une publication de données, et les trois dernières fenêtres se sont toutes terminées avec le deux ans plus haut qu’au départ.
Troisièmement : Strategy reprend-elle ses achats ? Le dépôt couvrant le 7 au 14 septembre est attendu dans les jours qui suivent la clôture de cette fenêtre. Le numéro 19 demandait si la pause de juin à août était terminée, le numéro 20 disait qu’un achat n’y répond pas, et cette fenêtre répond par un zéro. Deux dépôts consécutifs encadrent maintenant la question : un achat, puis aucun.
Quatrièmement : une opération sur la partie longue se tient-elle au nouveau plafond, et cette série en obtient-elle le résultat ? Le plafond a pris effet le 9 septembre. La section 2 dit pourquoi aucun chiffre d’opération ne figure ici. La question porte autant sur l’usage par le Trésor de la nouvelle taille que sur le fait que le chiffre soit seulement récupérable.
Cinquièmement : le canal des organismes d’autorégulation continue-t-il de produire pendant que le Congrès ne le fait pas ? La section 6 compte ce que chaque arène a émis dans cette fenêtre. Le comptage ne signifie quelque chose que s’il est répété.
Mise à jour du suivi des signaux
Le radar du numéro 20 posait cinq questions. Quatre se referment proprement. La cinquième se referme aussi, mais contre le cadre qui l’a produite.
Premièrement : le CPI d’août allait-il arriver et que dirait-il ? Il est arrivé le 11 septembre et a dit deux choses à la fois [1]. Titre 0,4 % sur le mois et 3,4 % sur l’an ; sous-jacent 0,3 % et 2,4 %. L’essence a monté de 3,9 %, et le BLS impute à ce seul indice plus d’un tiers de la hausse mensuelle du titre [1]. Une publication chaude sur le titre et qui refroidit sur le sous-jacent ne tranche pas la question « tenir ou monter » ; elle donne un chiffre à chaque branche. Niveau 1, refermé comme événement, non refermé comme conclusion.
Deuxièmement : le deux ans a-t-il tenu 4,30 % à travers une publication d’inflation ? Oui, et pas de justesse [2]. Lectures 4,39, 4,43, 4,56, 4,63. L’approche la plus proche est restée 9 points de base au-dessus du niveau. La question était formulée comme un test de la tenue du niveau, et la réponse est que le niveau est devenu sans objet — le deux ans a passé la fenêtre à s’en éloigner, non à le défendre. Niveau 1, réussi ; cette série met le test des 4,30 % à la retraite, faute de pouvoir encore distinguer quoi que ce soit.
Troisièmement : le 8-K suivant de Strategy a-t-il répondu à la question de la pause ? Oui, et la réponse est que la pause a continué [4]. Zéro bitcoin acheté, zéro action vendue au titre du programme d’émission, position inchangée à 845 050 BTC pour un agrégat de 63,73 milliards de dollars et un coût moyen de 75 412 dollars. Le dépôt précédent indiquait 4 603 BTC à 80 318 dollars [11]. Un achat suivi d’aucun n’est pas une reprise. La section 6 pousse l’observation plus loin.
Quatrièmement : le Trésor a-t-il publié un calendrier actualisé ou lancé une seconde opération non programmée ? Ni l’un ni l’autre. La section 2 en détaille le contenu, y compris le communiqué d’augmentation de taille du 19 août que cette série aurait dû porter dans le numéro 20 et n’a pas porté.
Cinquièmement : le projet de loi sur la structure de marché a-t-il obtenu du temps en séance ? Non, et le cadre de la question doit être retiré [8]. Deux numéros du Congressional Record tombent dans cette fenêtre — 8 et 10 septembre, 47 pages, 410 497 caractères. Market structure, CLARITY Act, GENIUS Act, stablecoin, blockchain, bitcoin et Securities and Exchange Commission renvoient zéro. Digital asset renvoie un : H.R. 10317, déposée par M. Issa avec M. Gooden, « pour établir des exigences et une supervision des actifs numériques sous la garde d’agences fédérales », renvoyée à la commission judiciaire [8][17].
Le retrait est celui-ci. Le numéro 20 écrivait que sa fenêtre « établit que l’absence d’attention législative ne s’explique plus par l’absence de jours de séance », en s’appuyant sur cinq numéros du Congressional Record couvrant 334 pages. Cette fenêtre compte deux numéros et 47 pages. La chambre a siégé environ sept fois moins. L’explication par l’absence de jours redevient disponible, et la conclusion du numéro 20 ne s’étend pas à cette fenêtre. Le zéro est réel ; l’inférence que le numéro 20 tirait d’une semaine chargée ne se transporte pas sur une semaine calme, et ce numéro ne l’emprunte pas.
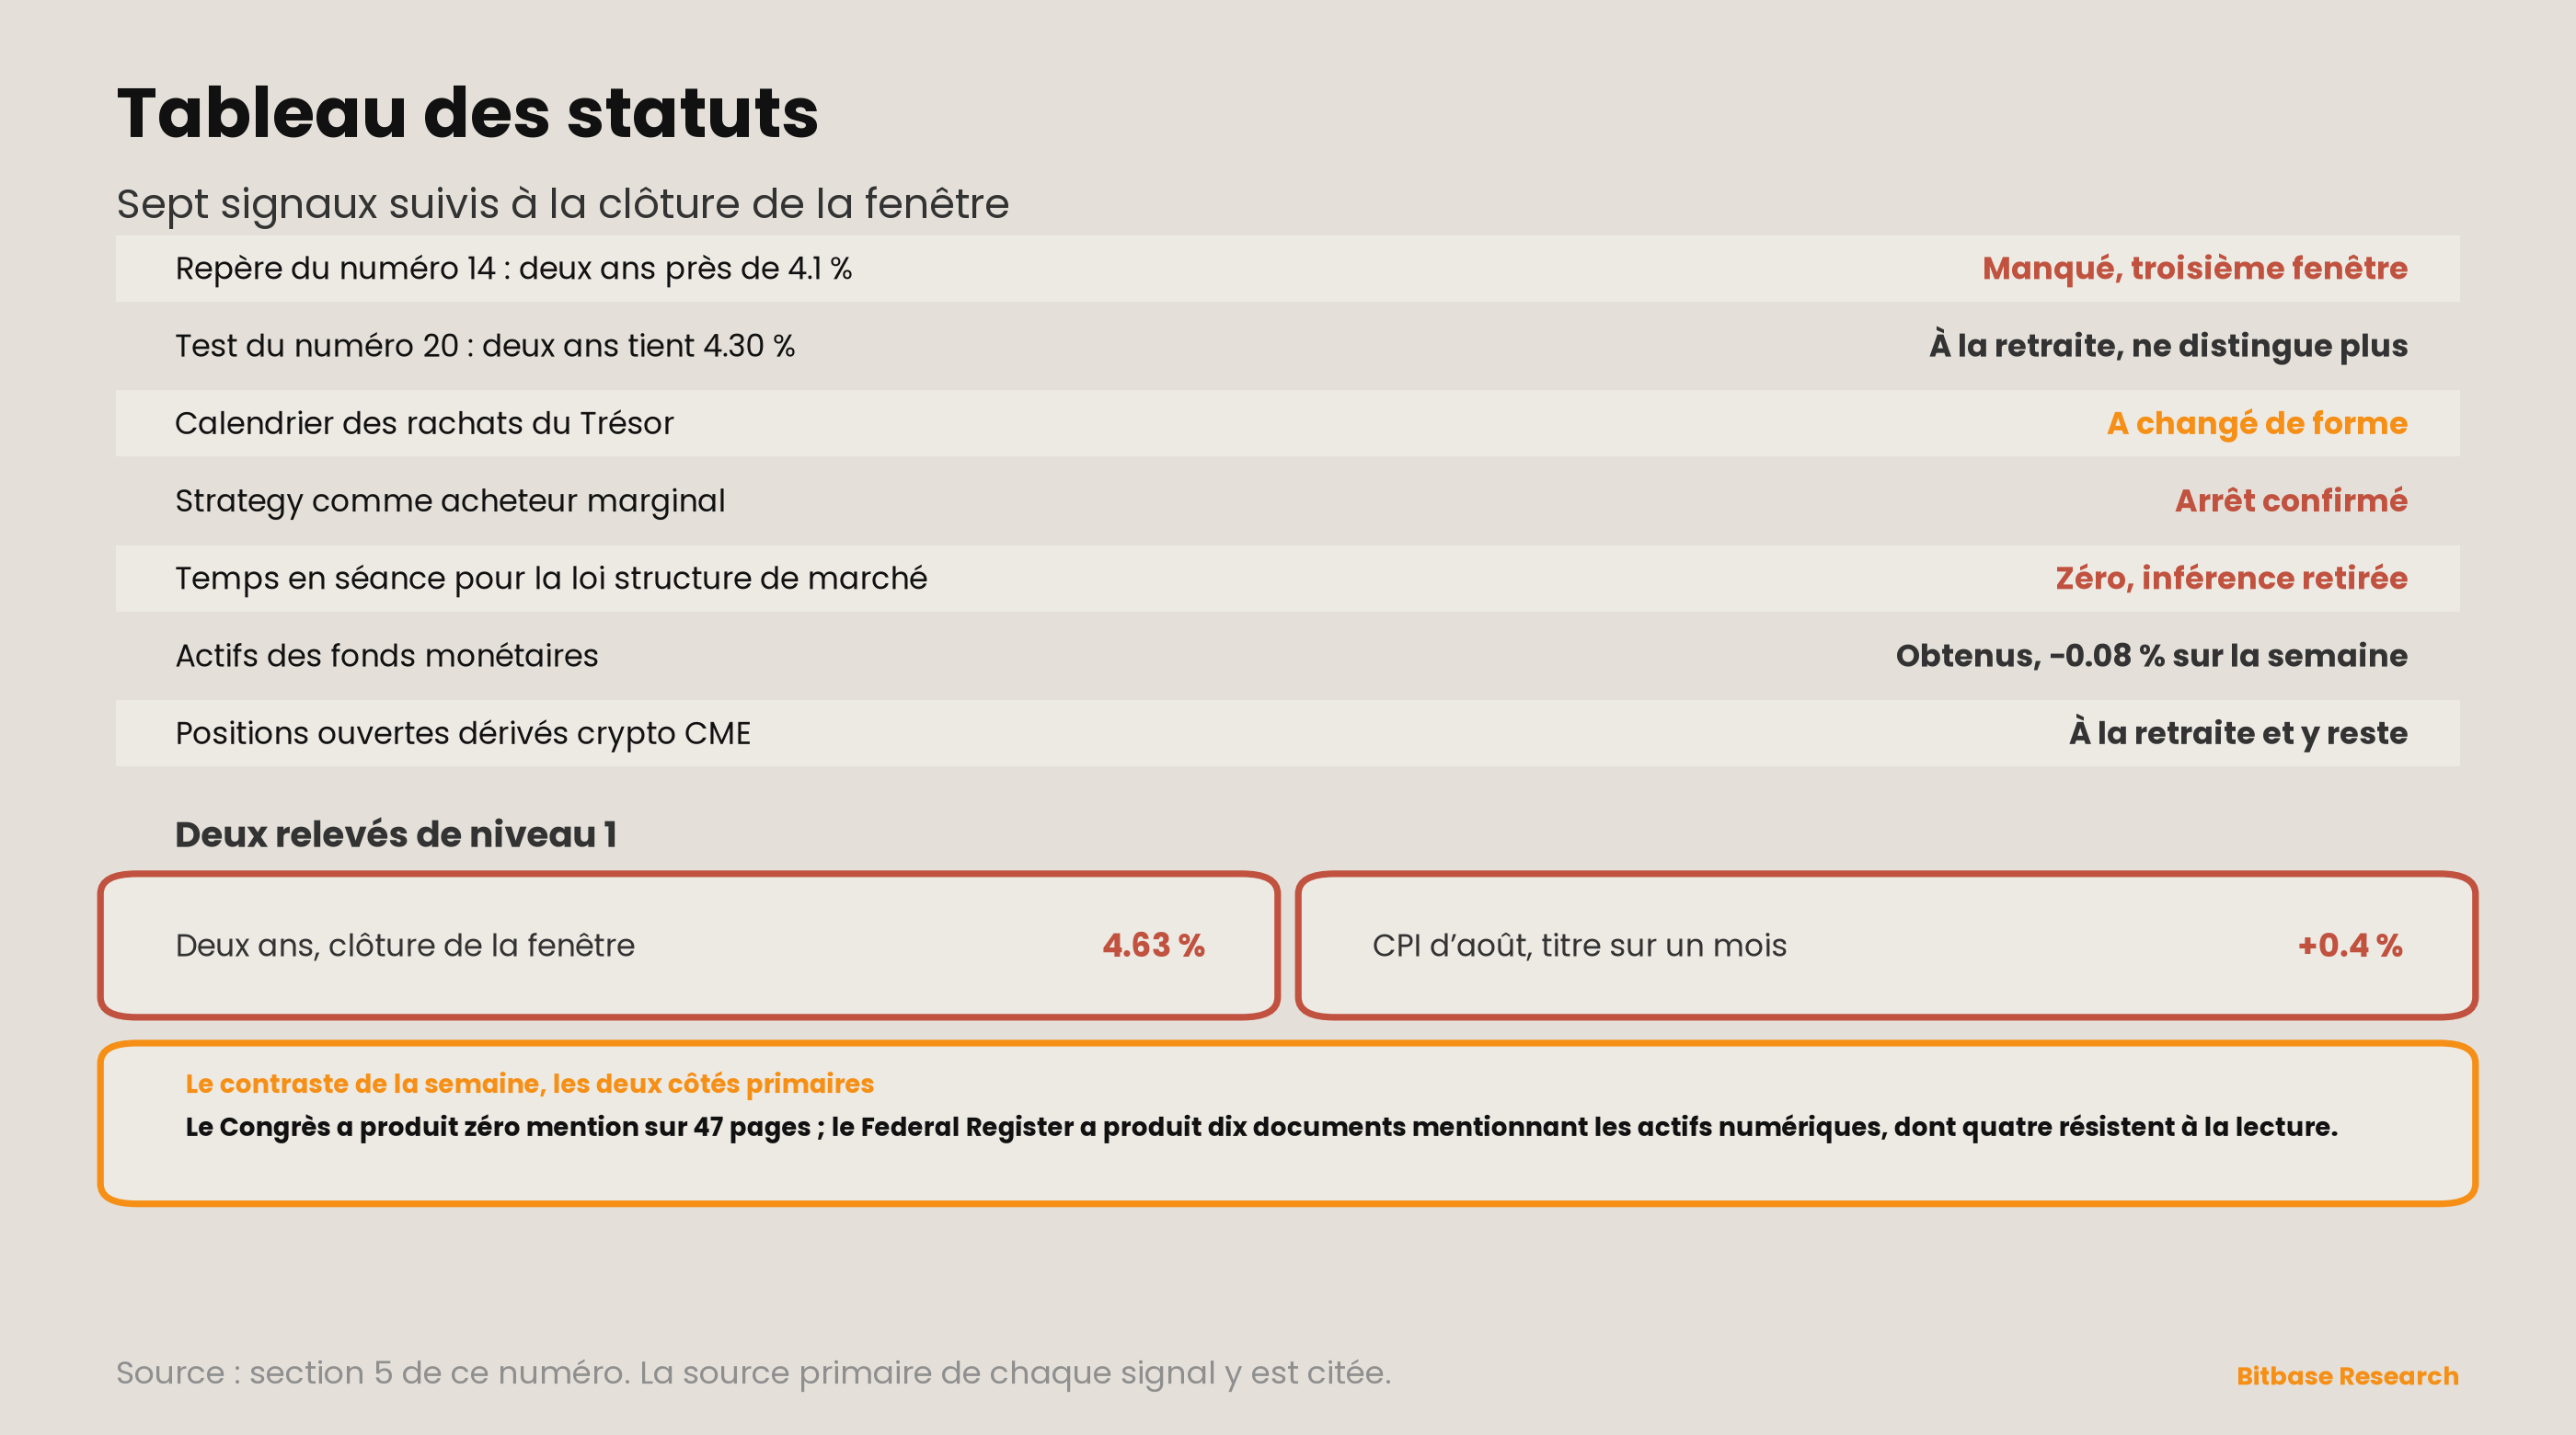
SIGNAL — repère du deux ans du numéro 14 à 4,1 %. STATUT : MANQUÉ pour la troisième fenêtre, niveau 1, écart le plus large à ce jour. Approche la plus proche 4,39 %, 29 points de base au-dessus.
SIGNAL — test des 4,30 % sur le deux ans du numéro 20. STATUT : À LA RETRAITE. Réussi si aisément qu’il ne distingue plus rien.
SIGNAL — publication du calendrier de rachats du Trésor. STATUT : A CHANGÉ DE FORME. L’objet suivi était un calendrier ; ce qui a bougé est le plafond de taille par opération, annoncé le 19 août et en vigueur au 9 septembre.
SIGNAL — Strategy comme acheteur marginal. STATUT : ARRÊT CONFIRMÉ. Un achat en trois mois, puis zéro.
SIGNAL — temps en séance pour la loi sur la structure de marché. STATUT : ZÉRO, inférence retirée. 47 pages contre 334 au numéro 20.
SIGNAL — actifs des fonds monétaires. STATUT : OBTENUS, et ils ne distinguent rien. La publication de l’éditeur est datée du 10 septembre, à l’intérieur de cette fenêtre : actifs totaux 7 970 milliards de dollars pour la semaine close le 9 septembre, moins 6,10 milliards sur la semaine, les fonds d’État moins 7,99 milliards et les fonds prime plus 3,47 milliards [13]. Cela fait 0,08 % de la base. Consigné, non lu.
SIGNAL — Deep Dive 1 partie 6, « positions ouvertes sur les dérivés crypto du CME ». STATUT : À LA RETRAITE et y reste.
Nouvelle dimension — l’acheteur marginal s’est arrêté sur sa propre ligne de coût
Cette série suit Strategy depuis le numéro 14 comme le plus propre des indicateurs indirects disponibles de la demande discrétionnaire non dictée par les flux : un acheteur déclaré, publiant chaque semaine, avec un coût moyen publié. Cette fenêtre produit l’observation la plus aiguë que cet indicateur ait offerte jusqu’ici, et c’est une coïncidence de deux chiffres qu’il faut énoncer précisément avant de l’interpréter.
Le prix d’achat moyen déclaré par la société sur 845 050 bitcoins est de 75 412 dollars [4]. Le prix le plus bas imprimé dans cette fenêtre est 76 000,30, le 11 septembre [3]. L’écart est de 0,78 %. Dans la même fenêtre, la société n’a acheté aucun bitcoin et a dirigé 176,3 millions de dollars vers le rachat de ses propres actions privilégiées, en doublant l’autorisation de ce programme à 2,0 milliards de dollars [4].
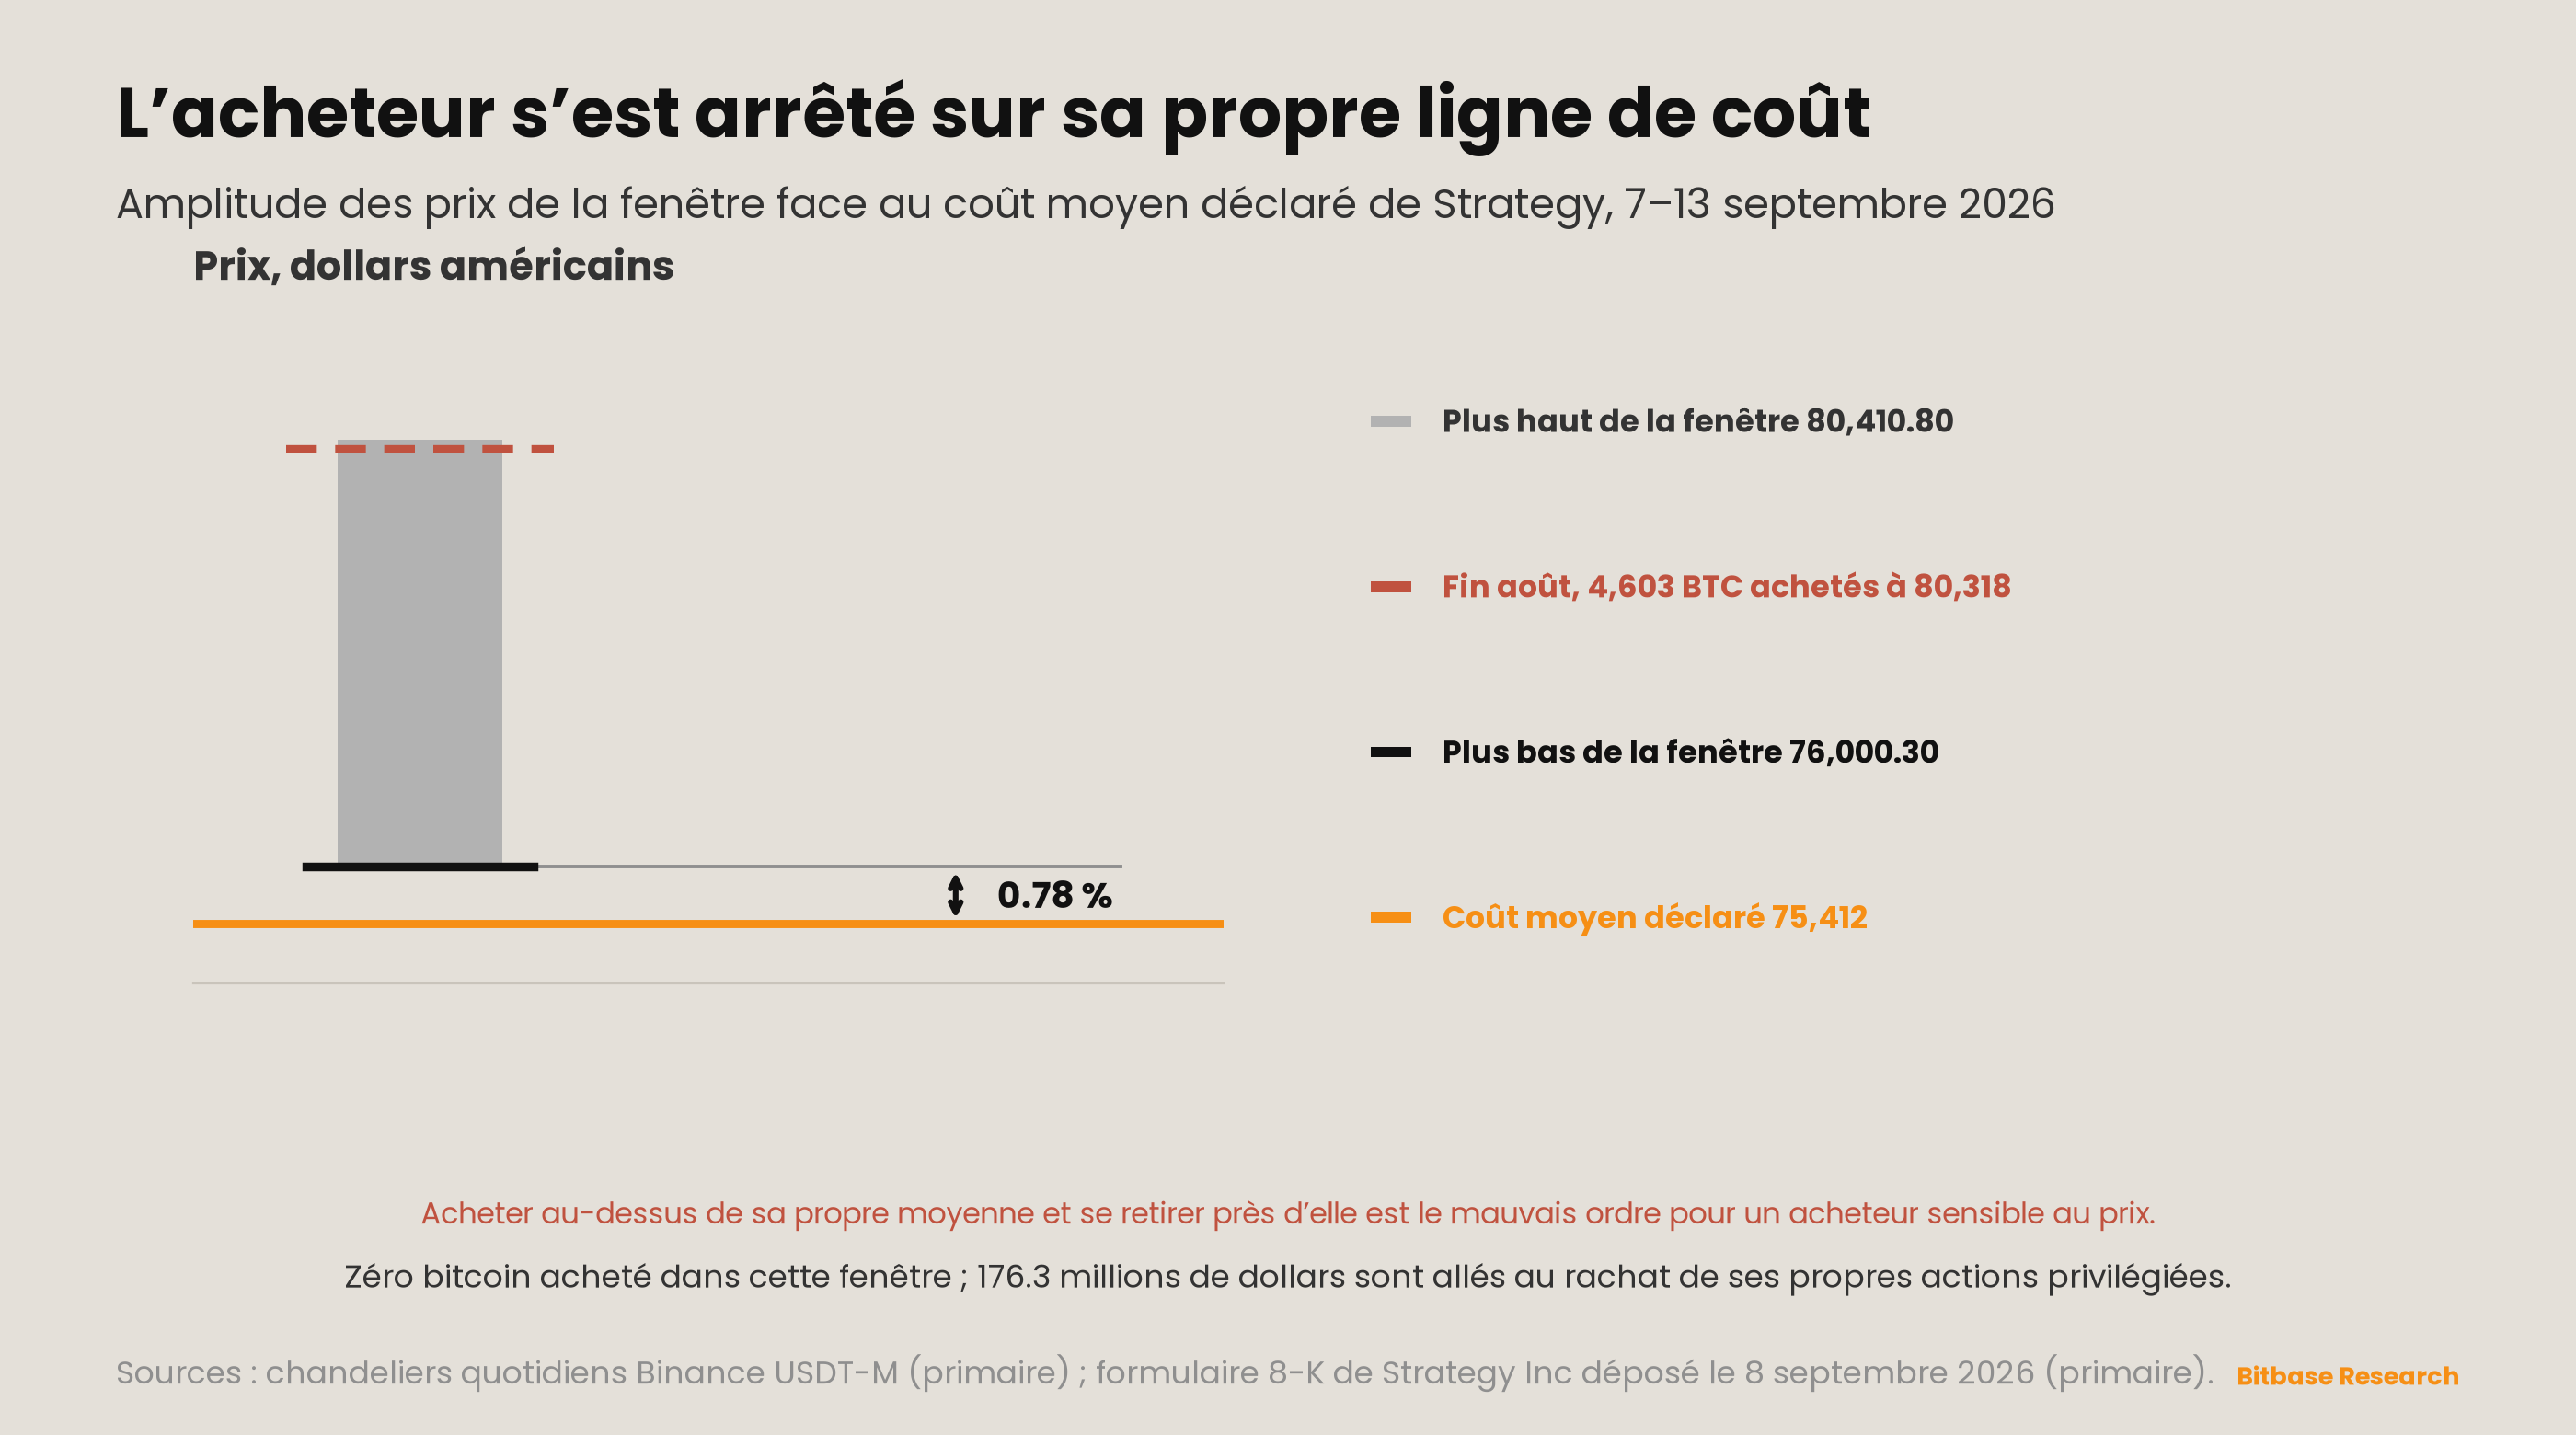
La lecture naïve dit que la société défend son prix de revient et que c’est un plancher. Cette lecture n’est pas étayée et ce numéro la rejette. Un plancher exigerait que la société ait acheté près de ce niveau, et elle n’a rien acheté. La déclaration décrit le comportement inverse : fin août, elle achetait à 80 318 dollars, au-dessus de sa propre moyenne, et elle s’est arrêtée quand le prix est descendu vers cette moyenne [11].
Ce que la paire étaye réellement est plus étroit et plus intéressant. La décision d’achat ne suit pas le prix comme le ferait une stratégie d’accumulation. Acheter à 80 318 et ne pas acheter à 76 000, c’est le mauvais ordre pour un acheteur sensible au prix. C’est le bon ordre pour un acheteur dont la contrainte est le coût du capital et non le prix de l’actif : celui qui émet des actions quand l’action est bien demandée et se retire quand elle ne l’est pas, indépendamment du niveau où traite la monnaie. Le 8-K étaye cette lecture directement : sur la période, aucune action n’a non plus été vendue au titre du programme d’émission [4]. Le robinet du capital et l’achat de bitcoin se sont arrêtés ensemble.
Et le capital qui a bougé est allé à la structure de capital, pas à l’actif. 176,3 millions de dollars de privilégiées rachetées, autorisation doublée, 1,19 milliard de dollars de capacité restante [4]. Le numéro 20 relevait que sur la période précédente 61,3 % du produit de l’émission achetait de la monnaie, le reste servant et rachetant les titres émis pour l’acheter. Sur cette période, ce ratio est de zéro contre tout.
L’implication pour le cadre est précise. Si l’acheteur marginal déclaré est contraint par sa structure de capital et non par le prix, alors son absence ne porte aucune information sur le prix, et sa présence porte surtout une information sur ses propres conditions de financement. Cette série lisait les dépôts comme un signal de demande. Au vu de cette fenêtre, cette lecture appelle une réserve, et la réserve est posée ici plutôt qu’après être devenue coûteuse.
Avertissements
L’asymétrie entre le 10 et le 11 septembre est une observation, pas une explication. Ce numéro établit que le mouvement de courbe le plus ample a précédé la publication et que la publication elle-même a produit un mouvement plus petit et plus plat. Il n’établit pas ce qui a été valorisé le dix. Débouclage de positions, offre et macro sans rapport sont tous disponibles, et les données d’ici ne les séparent pas.
Les deux chiffres de Strategy en section 6 sont une coïncidence et sont étiquetés comme telle. Un plus bas de fenêtre situé 0,78 % au-dessus d’un coût moyen déclaré n’a, dans ce numéro, aucun mécanisme attaché. La lecture comportementale de la section 6 s’appuie sur l’historique d’achats et d’émissions, pas sur la proximité de ces deux prix.
Deux grandeurs sont absentes plutôt que nulles, et chacune est nommée là où elle relève. Résultats des opérations de rachat du Trésor pour la fenêtre, section 2. Flux quotidiens des ETF au comptant, section 3. Dans les deux cas, la tentative de récupération et son mode d’échec sont énoncés.
Un écart arithmétique est consigné et non réconcilié. Le CPI sous-jacent en glissement annuel est publié par le BLS à 2,4 % [1] ; cette série calcule 2,45 % à partir des niveaux d’indice bruts publiés. Le BLS calcule sur des séries internes non arrondies. Le chiffre publié fait foi ; le chiffre calculé est montré parce que la série de quatre mois du lead est bâtie de bout en bout sur des niveaux d’indice et ne doit pas mélanger les méthodes en silence.
Un comptage doit énoncer ses faux positifs : le chiffre brut se trompe du double. Une recherche du terme digital asset au Federal Register sur cette fenêtre renvoie dix documents [9]. À la lecture, les documents réellement liés aux actifs numériques sont : l’avis de la SEC sur la règle 5711(d) de Nasdaq Texas relative aux parts de trusts sur matières premières [14], l’avis de la SEC sur un dépôt de l’Options Clearing Corporation [15] et deux publications de licences générales de l’OFAC sur les sanctions Venezuela [16]. Les autres — sécurité du réseau électrique du ministère de l’Énergie, trois procédures de la Federal Communications Commission, une proposition du fisc sur les zones d’opportunité et un budget de la Federal Trade Commission sur les courses hippiques — contiennent l’expression de façon incidente. La section 6 du numéro 20 comptait zéro sur 513 documents ; ce numéro en compte dix sur 430, puis dit combien des dix résistent à la lecture.
Articles associés
Autres articles Bitbase sur ce sujet :
Avertissement : cet article est un commentaire de marché de Bitbase Research, fourni à titre d’information uniquement. Les analyses reflètent la date de rédaction et ne constituent ni un conseil en investissement, en trading, en fiscalité ou en finance, ni une offre ou une sollicitation d’opérer. Les données de ce numéro sont arrêtées au 13 septembre 2026 ; les marchés et les publications peuvent évoluer, référez-vous aux informations les plus récentes de sources faisant autorité. Le trading de cryptoactifs et de produits à effet de levier comporte un risque important, y compris la perte possible de votre capital.
Références
[1] Bureau of Labor Statistics des États-Unis, Consumer Price Index — August 2026, USDL-26-1496, sous embargo jusqu’à 8h30 ET le 11 septembre 2026 ; niveaux d’indice issus de l’API publique du BLS, séries CUSR0000SA0, CUUR0000SA0, CUSR0000SA0L1E, CUUR0000SA0L1E. bls.gov
[2] Trésor des États-Unis, Daily Treasury Par Yield Curve Rates, téléchargement CSV 2026. home.treasury.gov
[3] Binance, futures USDT-M, chandeliers quotidiens BTCUSDT, UTC. fapi.binance.com
[4] Strategy Inc, formulaire 8-K déposé le 8 septembre 2026, accession 0001193125-26-384402, point 8.01, période du 31 août au 7 septembre 2026. sec.gov
[5] Trésor des États-Unis, « Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9 », 19 août 2026. home.treasury.gov
[6] Point de terminaison d’historique des positions ouvertes Binance USDT-M et point de terminaison des positions ouvertes Bybit v5 linear, instantanés quotidiens. fapi.binance.com · api.bybit.com
[7] Point de terminaison du taux de financement Binance USDT-M, perpétuel BTCUSDT, règlements de huit heures. fapi.binance.com
[8] Congressional Record, volume 172, numéros 142 et 143, 8 et 10 septembre 2026 ; PDF complets des numéros récupérés sur GPO govinfo et analysés localement. govinfo.gov
[9] API du Federal Register, énumération complète des documents publiés du 7 au 13 septembre 2026 et requêtes par terme sur la même plage. federalregister.gov
[10] Gouverneur Christopher J. Waller, « The Economic Outlook and Some Comments on My Policy Communication », entretien Reuters NEXT Newsmaker, Washington, D.C., 3 septembre 2026. federalreserve.gov
[11] Strategy Inc, formulaire 8-K déposé le 31 août 2026, accession 0001193125-26-375463, période du 24 au 30 août 2026. sec.gov
[12] TreasuryDirect, page des annonces et résultats de rachats et index des communiqués de presse d’annonces et résultats de rachats ; les deux interrogées pour le 7 au 13 septembre 2026, les deux ont renvoyé des tableaux vides rendus côté client. treasurydirect.gov
[13] Investment Company Institute, « Money Market Fund Assets », publication datée du 10 septembre 2026, pour la semaine close le 9 septembre 2026. ici.org
[14] Securities and Exchange Commission des États-Unis, « Self-Regulatory Organizations; Nasdaq Texas, LLC; Notice of Filing, and Order Granting Accelerated Approval of, a Proposed Rule Change To Amend Rule 5711(d) (Commodity-Based Trust Shares) », publié le 9 septembre 2026. federalregister.gov
[15] Securities and Exchange Commission des États-Unis, « Self-Regulatory Organizations; The Options Clearing Corporation; Notice of Filing of Proposed Rule Change », publié le 8 septembre 2026. federalregister.gov
[16] Office of Foreign Assets Control, « Publication of Venezuela Sanctions Regulations Web General Licenses 50A and 51A » et « …30B and 51 », publiées toutes deux le 11 septembre 2026. federalregister.gov
[17] H.R. 10317, 172e Congrès, déposée le 8 septembre 2026, renvoyée à la commission judiciaire. congress.gov