Resumen
Las materias primas tokenizadas están yendo más allá del modelo de primera generación de poner exposición pasiva al oro físico en una blockchain. El oro sigue siendo el segmento más maduro, pero los nuevos productos intentan cada vez más convertir los tokens respaldados por materias primas en instrumentos financieros utilizables mediante préstamos, garantías y liquidez en el mercado secundario. Al mismo tiempo, la plata tokenizada se está expandiendo por los ecosistemas blockchain, mientras que el petróleo WTI físico y la financiación de energía upstream están comenzando a desarrollar sus propias estructuras onchain.
El cambio es importante porque estos productos introducen modelos de riesgo muy diferentes. Un token como PAXG convierte principalmente lingotes asignados en un activo digital transferible: cada token representa una onza troy fina de oro London Good Delivery mantenido en custodia segregada. Por el contrario, estructuras que generan rendimiento como el thGOLD de Theo añaden préstamos garantizados a la cadena de exposición económica. El rendimiento proviene del crédito del prestatario, no del oro en sí.
El petróleo hace que el problema sea aún más complejo. El WTIC de Energy Substantiation representa exposición a un barril de WTI físico a través de recibos de energía mantenidos de forma independiente, con comercio secundario onchain disponible continuamente mientras la acuñación y el reembolso primarios operan en torno a los días de mercado de EE. UU. Por lo tanto, las materias primas tokenizadas están evolucionando de simples envoltorios digitales a infraestructura de financiación, pero una mayor utilidad también añade riesgo de crédito, liquidez, legal y de entrega física.
Puntos clave
- El oro tokenizado se está expandiendo de la propiedad pasiva hacia el uso en préstamos y garantías.
- El oro que genera rendimiento añade riesgo de prestatario y de recuperación; el oro en sí no genera rendimiento.
- La plata tokenizada está ampliando la garantía de materias primas más allá del oro.
- Los tokens de petróleo respaldados físicamente conectan el comercio digital 24/7 con una infraestructura de mercado físico mucho más lenta.
- La próxima fase de RWA puede medirse por la utilidad financiera en lugar del número de activos tokenizados.
¿Por qué las materias primas tokenizadas están yendo más allá del oro?
El oro fue el punto de partida natural para la tokenización de materias primas porque gran parte de la infraestructura ya existía. Los lingotes institucionales están estandarizados, los precios de referencia están ampliamente disponibles, la custodia en bóvedas es madura y las barras London Good Delivery pueden identificarse y auditarse. Estas características hacen que sea relativamente sencillo conectar un token de blockchain con un grupo específico de activos físicos.
PAX Gold ilustra el modelo básico. Paxos afirma que cada PAXG representa una onza troy fina de oro London Good Delivery mantenido en bóvedas de Londres acreditadas por la LBMA de forma segregada para los tenedores de tokens. El token puede moverse a través de blockchains públicas y mercados secundarios aunque los lingotes permanezcan dentro de la custodia convencional.
Eso resolvió el primer problema de tokenización: ¿Cómo puede la propiedad de un activo físico difícil de mover volverse digitalmente transferible?
El mercado ahora se está moviendo hacia una pregunta más difícil: ¿Qué puede hacer realmente esa materia prima digital una vez que está onchain?
Productos de plata como el XAGm de Matrixdock están siendo posicionados para comercio, garantía y préstamos en lugar de simple tenencia. Las estructuras de tokens de petróleo están explorando exposición directa respaldada por inventario y financiación de capital de trabajo. Los productos de oro están comenzando a introducir ingresos por préstamos. En otras palabras, la frontera competitiva se está desplazando de la representación hacia la utilidad financiera.
¿Cómo genera rendimiento el préstamo de oro tokenizado?
El oro no produce naturalmente flujo de caja. Una barra de lingote sentada dentro de una bóveda no genera ni cupones ni dividendos. Si un producto de oro tokenizado anuncia rendimiento, ese retorno debe provenir de una actividad económica adicional superpuesta al metal.
El thGOLD de Theo proporciona un ejemplo útil. El producto se construye en torno al MG999 On-Chain Gold Fund, una estructura de crédito privado garantizado tokenizada gestionada por FundBridge Capital y que utiliza la infraestructura de Libeara. La estrategia subyacente presta contra inventario de oro en poder de empresas comerciales de oro, incluida Mustafa Gold.
La cadena económica es en términos generales:
exposición al oro
→ préstamo garantizado relacionado con el oro
→ el prestatario comercial recibe financiación
→ el prestatario paga intereses
→ los ingresos por préstamos respaldan el rendimiento del inversor.
El punto crítico es que el rendimiento proviene de la exposición crediticia, no del oro en sí.
Esto cambia sustancialmente el perfil de riesgo. Un token pasivo de oro asignado está expuesto principalmente a los precios de los lingotes, la custodia, la propiedad legal y la mecánica de reembolso. Una estructura de préstamo añade incumplimiento del prestatario, ejecución de garantías, tiempos de recuperación y potencialmente desajuste de liquidez.
Llamar a esto simplemente “oro que genera rendimiento” puede por lo tanto ocultar el mecanismo financiero que produce el rendimiento. Una descripción más precisa es exposición productiva al oro financiada mediante crédito garantizado.
Oro, plata y petróleo necesitan diferentes modelos de tokenización
Las materias primas tokenizadas a menudo se discuten como una sola categoría de RWA, pero los activos físicos no se vuelven económicamente idénticos simplemente porque todos estén representados por tokens ERC-20.
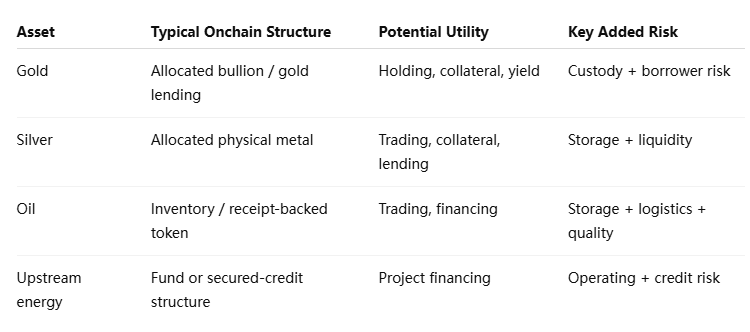
El oro es relativamente fungible una vez que cumple con los estándares reconocidos de lingotes. La plata tiene propiedades similares, pero es más voluminosa en relación con su valor, lo que puede aumentar los costos de almacenamiento y logística. El XAGm de Matrixdock está respaldado por plata física totalmente asignada y se ha expandido de Ethereum a Sui con el objetivo explícito de habilitar aplicaciones de negociación, préstamo y garantía.
El petróleo es considerablemente más complicado.
Un barril de crudo no es simplemente intercambiable con cualquier otro barril. El grado, la ubicación, el almacenamiento, el acceso a oleoductos, los términos de entrega y la verificación de inventario afectan el valor económico. Incluso cuando un token hace referencia al WTI, el sistema físico subyacente sigue estando limitado geográfica y operativamente.
El WTIC de Energy Substantiation aborda esto utilizando Recibos de Energía Volumétrica mantenidos con un custodio independiente. Cada token representa exposición a un barril de inventario físico de WTI, mientras que la acuñación y el canje están vinculados a un proceso diario de precios de referencia.
Esa arquitectura puede digitalizar la exposición a la propiedad, pero no puede digitalizar un oleoducto, eliminar los costos de almacenamiento ni hacer que la entrega física sea instantánea.
¿La tokenización hace que las materias primas sean más líquidas?
Potencialmente, pero la liquidez digital y la liquidez física son capas separadas.
Un token de materia prima puede negociarse continuamente en cadena incluso cuando el mercado físico primario o de referencia opera en un horario diferente. Esto mejora la transferibilidad y brinda a los inversores oportunidades adicionales para entrar o salir de posiciones, pero no garantiza que exista una liquidez profunda del mercado físico en todo momento.
El WTIC ilustra claramente la distinción. Sus tokens pueden negociarse en mercados secundarios 24/7/365, mientras que la acuñación y el canje primarios operan en días hábiles de EE. UU. utilizando el precio de referencia correspondiente. La liquidación en efectivo después del canje también puede requerir días hábiles adicionales.
Por lo tanto, un comprador de sábado puede ser capaz de negociar el token aunque el mercado físico subyacente no esté produciendo el mismo nivel de descubrimiento de precios en tiempo real disponible durante el horario normal de negociación de EE. UU.
Esto crea un posible riesgo de base:
- La liquidez del token en cadena puede permanecer activa continuamente.
- La liquidez de referencia puede variar según el horario del mercado.
- La liquidez de canje físico está limitada por los procesos operativos.
- La entrega real de la materia prima puede implicar tiempo y costo adicionales significativos.
La tokenización puede comprimir la fricción de liquidación y transferencia. No puede hacer que la materia prima física se comporte como un activo digital nativo.
Para obtener una visión más amplia de este cambio, consulte el Informe diario en cadena de MEXC: las materias primas tokenizadas se expanden hacia el préstamo de oro y los mercados de petróleo.
Por qué el préstamo de materias primas cambia el modelo de riesgo
El mayor cambio estructural ocurre cuando las materias primas tokenizadas dejan de ser representaciones pasivas y comienzan a entrar en los mercados de crédito.
Considere un token de oro simple. Si el emisor realmente posee lingotes asignados 1:1, el análisis del inversor se centra en si ese oro existe, si está debidamente segregado, si las reclamaciones de propiedad son ejecutables y si el canje funciona como se describe.
Ahora preste la exposición económica subyacente a un prestatario comercial.
El análisis se vuelve más amplio. ¿Qué tan fuerte es el prestatario? ¿Qué garantía respalda el préstamo? ¿Quién puede embargarlo y venderlo después de un incumplimiento? ¿Cuánto tiempo tardaría la recuperación? ¿Qué sucede si el prestatario quiebra durante un período en el que los precios del oro se mueven rápidamente?
El activo resultante puede volverse más productivo, pero su cadena de riesgo se alarga.
Esto es importante para la narrativa más amplia de RWA porque el "rendimiento" a veces puede presentarse como una mejora gratuita de los activos tokenizados. No lo es. El préstamo convierte una posición pasiva en materias primas en parte de un sistema de crédito.
El mismo principio se aplica al financiamiento de energía. El inventario de petróleo tokenizado puede ayudar a los proveedores a liberar capital de trabajo, mientras que los fondos upstream tokenizados pueden financiar proyectos que de otro modo dependerían de crédito privado o prestamistas especializados en materias primas. Esas estructuras pueden ampliar el acceso de los inversores, pero el token no puede eliminar el riesgo de ejecución del proyecto, del prestatario o del mercado de materias primas.
¿Puede el petróleo tokenizado realmente negociarse como cripto?
En la capa digital, en parte. En la capa física, no.
Un token como WTIC puede transferirse a través de Ethereum y negociarse fuera del horario de mercado convencional. Eso puede hacer que la exposición al petróleo sea más accesible para los inversores nativos de blockchain y evitar algunas de las mecánicas de renovación asociadas con la exposición basada en futuros.
Pero la materia prima subyacente sigue las reglas del mercado físico. El petróleo necesita existir en inventario, la calidad y la cantidad deben ser sustanciadas, y el rescate físico implica procedimientos de entrega del mundo real. Los términos de Energy Substantiation también distinguen el comercio secundario de tokens de la acuñación y el rescate primarios.
Esa diferencia es crucial porque la tokenización de materias primas es, en última instancia, un ejercicio de conectar dos sistemas con velocidades fundamentalmente diferentes. Ethereum puede transferir un token en minutos; la infraestructura petrolera opera a través de tanques, terminales, oleoductos, registros de custodia y contratos de entrega.
Los productos más sólidos, por lo tanto, necesitarán mecanismos fiables para mantener esos dos estados sincronizados.
¿Cuáles son los principales riesgos y limitaciones?
La tokenización de materias primas no reemplaza el riesgo tradicional de las materias primas. Añade una capa digital sobre él.
Los riesgos más importantes incluyen:
- Riesgo de custodia: la materia prima física debe existir, permanecer segregada cuando sea necesario y ser verificable de forma independiente.
- Riesgo de crédito: las estructuras de préstamo dependen de que los prestatarios reembolsen o de que la garantía sea recuperable.
- Desajuste de liquidez: un token puede negociarse continuamente mientras que el rescate físico opera solo durante ventanas específicas.
- Riesgo de reclamación legal: diferentes productos pueden representar propiedad directa, intereses beneficiarios, participaciones de fondos o exposición contractual.
- Riesgo logístico: el petróleo y las materias primas industriales requieren almacenamiento, transporte y verificación de calidad.
- Riesgo de oráculo y de referencia: el token puede negociarse continuamente mientras que el mercado de la materia prima de referencia está cerrado o es poco líquido.
- Riesgo de contrato inteligente: la transferibilidad digital introduce vulnerabilidades técnicas ausentes en la propiedad física directa.
Estos riesgos difieren sustancialmente según el producto, por lo que “respaldado 1:1” nunca debe tratarse como una descripción completa de un token RWA. Los inversores aún necesitan preguntar ¿respaldado 1:1 por qué, mantenido dónde, bajo cuyo control legal y redimible bajo qué condiciones?
Visión de MEXC: La próxima fase de RWA trata sobre utilidad, no sobre cantidad de tokens
La primera generación de tokenización de RWA consistió en gran medida en demostrar que los activos tradicionales podían representarse en blockchains. Es probable que la próxima fase se juzgue por si esos activos pueden funcionar como bloques de construcción financieros útiles.
El préstamo de oro, la garantía de plata y la financiación respaldada por petróleo apuntan todos en esa dirección. Una materia prima tokenizada adquiere mayor relevancia económica cuando puede respaldar la gestión de crédito, liquidez y tesorería en lugar de simplemente reflejar un precio fuera de la cadena.
Esa evolución también significa que el análisis de RWA debe volverse más sofisticado. Una mayor utilidad generalmente introduce contrapartes y dependencias adicionales. Una materia prima tokenizada productiva puede crear más valor financiero que un envoltorio pasivo, pero también puede alejarse más de la simplicidad de poseer directamente el activo subyacente.
Por lo tanto, las métricas que vale la pena observar no son solo la capitalización de mercado de las materias primas tokenizadas, sino también la utilización de préstamos, el uso como garantía, el desempeño de los rescates, la liquidez secundaria y la experiencia de pérdidas en mercados sometidos a tensión.
Las materias primas tokenizadas se están convirtiendo en instrumentos de financiación
Las materias primas tokenizadas están pasando a una segunda fase. La primera fase demostró que el oro físico y otros activos podían representarse como tokens transferibles en blockchain. Productos como PAXG demostraron cómo el oro en lingotes asignado podía ganar portabilidad digital sin cambiar el activo físico almacenado en custodia.
El mercado más reciente está intentando algo más ambicioso. El oro puede respaldar préstamos garantizados y estrategias de rendimiento, la plata tokenizada puede entrar en mercados de garantías y DeFi, y el petróleo respaldado físicamente puede conectar la propiedad de inventario con instrumentos digitales negociables de forma continua. La tokenización de energía upstream extiende el concepto aún más hacia la financiación de proyectos y capital de trabajo.
Esa expansión aumenta la utilidad, pero también cambia la ecuación de riesgo. Las estructuras productivas de RWA añaden dependencias crediticias, legales, de liquidez y operativas que un envoltorio pasivo de materias primas puede no contener. Un mercado de tokens 24/7 tampoco elimina los horarios del mercado físico, la logística ni las restricciones de rescate.
Por lo tanto, la importancia a largo plazo de las materias primas tokenizadas dependerá menos de cuántos metales o productos energéticos reciban tokens y más de si esos tokens pueden ofrecer funciones financieras útiles sin ocultar los riesgos que subyacen a ellos.
Si el mercado tiene éxito, la tokenización de materias primas puede evolucionar desde la digitalización de la propiedad hasta la digitalización de la propia financiación de materias primas. Esa es una oportunidad mucho mayor, pero también materialmente más compleja.
Fuentes
Enlace interno de MEXC utilizado:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Documentación de Paxos PAX Gold:
https://docs.paxos.com/guides/stablecoin/paxg
Anuncio de Theo thGOLD:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm en Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Lanzamiento de Matrixdock XAGm:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Términos de Energy Substantiation WTIC:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Descripción general de Energy Substantiation WTIC:
https://www.energysubstantiation.com/
¿Quieres obtener las últimas noticias de MEXC lo más rápido posible? ¡Únete ahora a nuestro grupo oficial de Telegram!
Plataforma MEXC: Descargar App | Trading sin comisiones | Comprar USDT ahora Únete a la comunidad MEXC: X (Twitter) | Telegram | Discord
Obtener información: Academia para principiantes | Términos de servicio | MEXC Blog | MEXC News
Verificación de cuenta: Conocer KYC | Cómo realizar KYC
Advertencia de riesgo: El contenido de este artículo es solo para referencia y no constituye ningún consejo de inversión. El mercado de monedas digitales es altamente volátil; tome decisiones prudentes según su propia situación.