
Autor: Tiger Research Reports
Compilado por: Shenchao TechFlow
Introducción de Shenchao: En el tercer trimestre, el sentimiento del mercado cripto cambió del miedo a la codicia, pero el financiamiento corporativo no se recuperó en paralelo; el dinero evitó a las startups y fluyó directamente hacia los activos. Este informe desglosa cinco cambios clave: las fusiones y adquisiciones pasaron de comprar sectores a llenar vacíos de licencias, los VC establecidos perdieron poder de fijación de precios, las rondas de etapa temprana se contrajeron, el financiamiento de deuda superó al de capital, y el capital se concentró en infraestructura que conecta con las finanzas tradicionales. Para los equipos que aún dependen del financiamiento de capital de VC, la señal ya es clara.
Puntos clave
- El número de transacciones de fusiones y adquisiciones se mantuvo estable, pero las grandes adquisiciones dieron paso a acuerdos más pequeños, y los compradores valoraron más capacidades específicas como licencias, pagos y trading institucional.
- Los VC líderes establecidos vieron reducida su influencia sobre los términos de los acuerdos, mientras que los inversores estratégicos se volvieron más activos, incluidos los VC afiliados a CEX que esperan hacer crecer sus propios ecosistemas de exchange y cadena pública mediante inversiones.
- Las rondas semilla y otras rondas de etapa temprana se contrajeron, con el capital concentrándose en empresas de Serie A a C que ya han demostrado su negocio mediante ingresos y licencias.
- El financiamiento de capital de riesgo disminuyó, mientras que los métodos de financiamiento basados en flujo de caja se expandieron, incluida la emisión de bonos, líneas de crédito y cotizaciones SPAC.
- El capital se concentró en áreas relacionadas con las finanzas tradicionales y casos de uso del mundo real, como pagos, stablecoins, valores tokenizados e infraestructura relacionada con IA, en lugar de ecosistemas blockchain aislados.
1. Repunte del mercado, las oportunidades se desplazan hacia el lado institucional
En el tercer trimestre de 2026, el sentimiento del mercado cripto cambió del miedo a la codicia.
Tras dos trimestres consecutivos de caídas en la primera mitad del año, Bitcoin subió un 43% en el tercer trimestre, registrando su mejor desempeño en un tercer trimestre desde 2017. Los ETF de Bitcoin al contado de EE. UU. registraron entradas netas de 6.340 millones de dólares. El Índice de Miedo y Codicia Cripto, que había estado en territorio de miedo extremo durante toda la primera mitad, entró en territorio de codicia el 20 de agosto y se mantuvo en ese nivel durante la mayor parte de septiembre.
Sin embargo, los montos de transacciones divulgados muestran que este repunte no se tradujo en más inversión en empresas cripto.
Los fondos que regresaron a medida que los precios se recuperaban fueron directamente a los propios activos cripto, mientras que las inversiones corporativas que bloquean capital durante años no siguieron los cambios de sentimiento a corto plazo. Las siguientes secciones analizan los principales cambios en el tercer trimestre.
2. Cinco cambios clave en el tercer trimestre
- Fusiones y adquisiciones: de acuerdos expansivos a adquisiciones basadas en capacidades
- Mercado de VC: los inversores líderes pierden terreno, surge el capital estratégico
- Etapas de financiamiento: cautela en rondas tempranas, enfoque en negocios probados
- Métodos de financiamiento: las cotizaciones y el financiamiento de deuda superan al capital
- Sectores: el capital se concentra en infraestructura que conecta las finanzas tradicionales
2.1. Fusiones y adquisiciones: de acuerdos expansivos a adquisiciones basadas en capacidades
El número de transacciones de fusiones y adquisiciones en el tercer trimestre se mantuvo plano en comparación con la primera mitad, pero los tamaños de los acuerdos cayeron drásticamente.
Los recuentos de transacciones de fusiones y adquisiciones fueron 39 en el primer trimestre, 36 en el segundo y 37 en el tercero, mientras que los tamaños de los acuerdos parecen haber disminuido. Datos de Architect Partners, una firma de asesoría en fusiones y adquisiciones que rastrea de forma independiente las transacciones cripto, muestran que el número de acuerdos de fusiones y adquisiciones cripto cayó un 7% trimestre a trimestre en el tercer trimestre, mientras que el valor de los acuerdos se desplomó un 83%.
La disminución en el tamaño de los acuerdos se debió a un cambio en los objetivos. La primera mitad estuvo impulsada por acuerdos para adquirir empresas enteras y construir nuevas líneas de negocio, como la adquisición de BVNK por parte de Mastercard por 1.800 millones de dólares. Las adquisiciones del tercer trimestre, en cambio, llenaron vacíos en los negocios existentes de los compradores.
Circle acordó adquirir la empresa de pagos transfronterizos con sede en Singapur Tazapay, MoonPay acordó adquirir North Capital, que posee una licencia de valores de EE. UU., y BitGo adquirió el negocio de trading institucional de NYDIG.
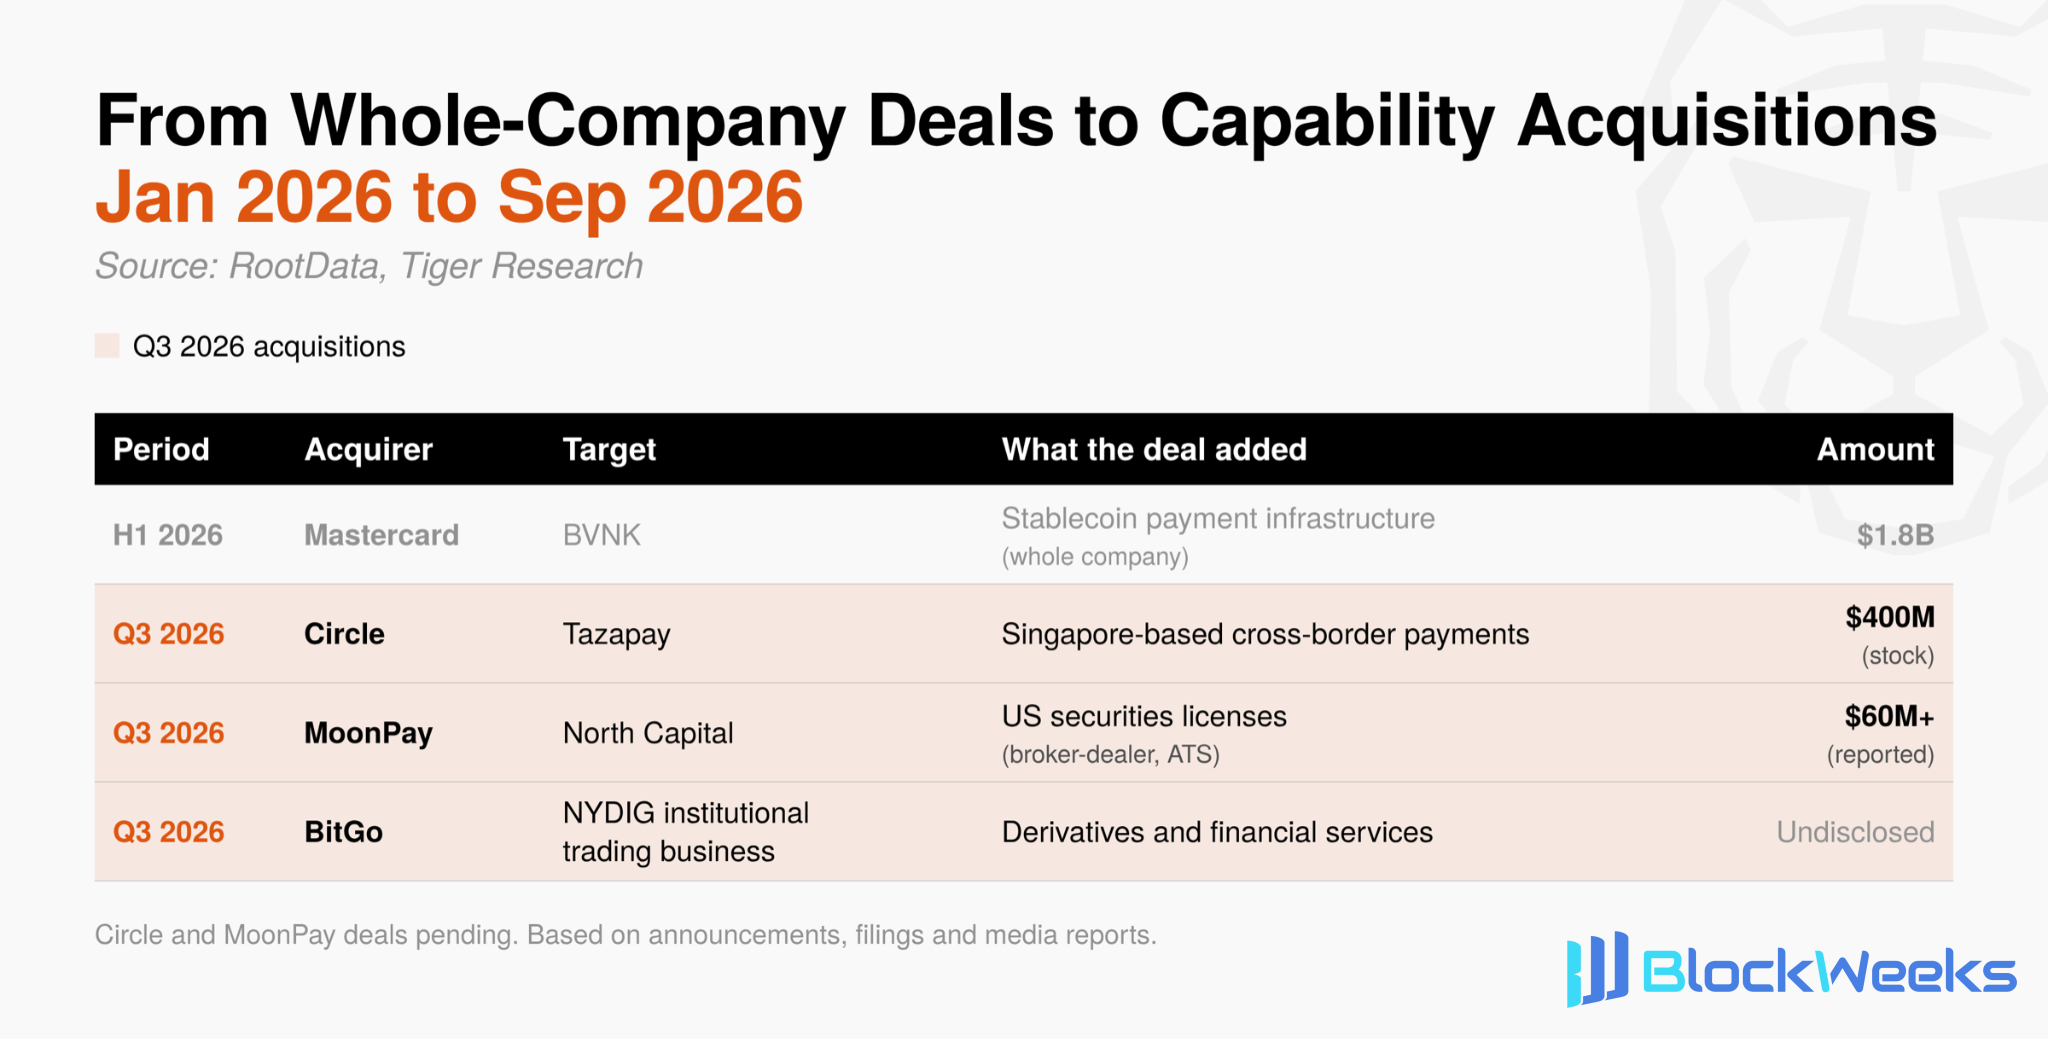
Obtener licencias y demostrar una capacidad internamente lleva mucho tiempo, mientras que las adquisiciones pueden asegurar ambas cosas a la vez de inmediato. En una etapa en la que la estructura operativa de la industria aún se está formando, este ahorro de tiempo se ha convertido en una ventaja competitiva. El enfoque de las fusiones y adquisiciones está cambiando rápidamente de expandirse hacia nuevos negocios a adquisiciones que obtienen capacidades específicas.
2.2. Mercado de capital riesgo: los inversores líderes pierden terreno, el capital estratégico asciende
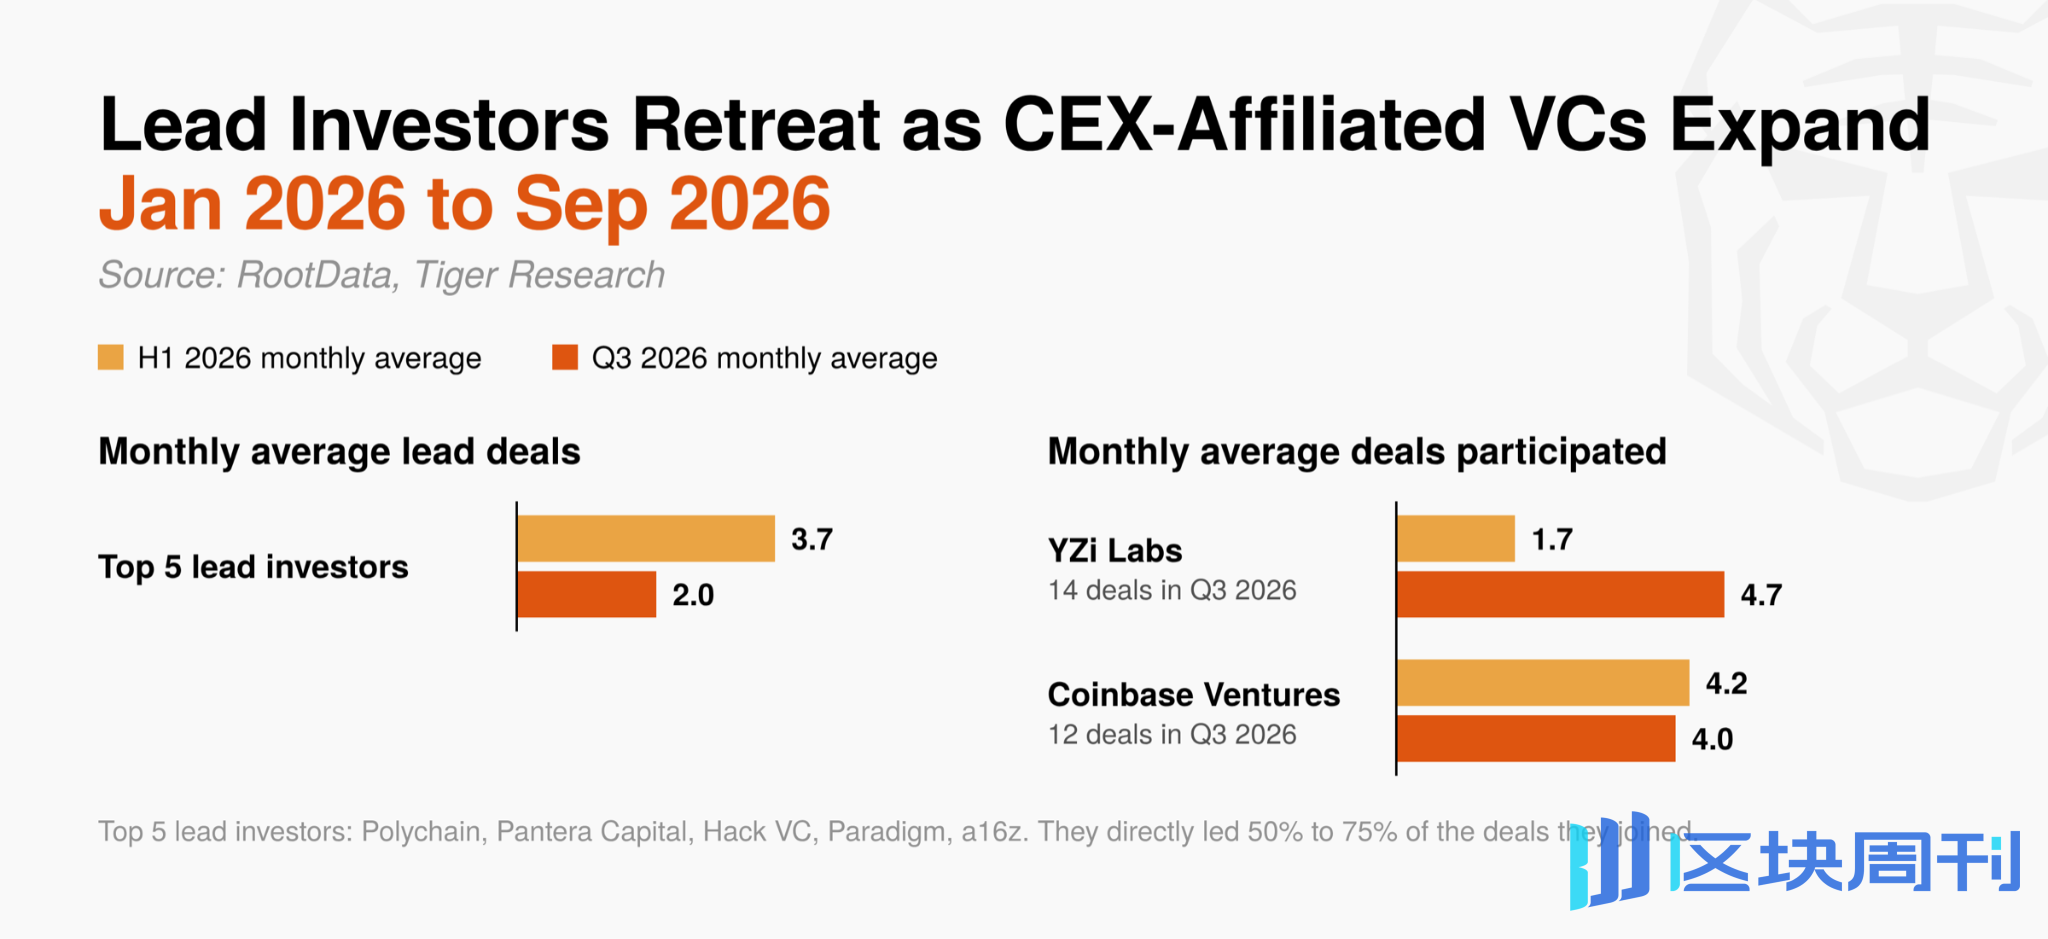
La influencia de los principales inversores líderes ha disminuido notablemente. Los cinco inversores líderes más activos desde 2024 (Polychain, Pantera Capital, Hack VC, Paradigm y a16z) lideraron un promedio de 2,0 acuerdos por mes en el tercer trimestre, frente a 3,7 en el primer semestre.
Estas firmas anteriormente lideraban directamente entre el 50 % y el 75 % de los acuerdos en los que participaban y establecían anclas de valoración para el mercado, pero su control sobre las rondas se está debilitando.
En contraste, YZi Labs (anteriormente Binance Labs) participó en 14 acuerdos, casi el triple de su promedio mensual en el primer semestre, seguida de cerca por Coinbase Ventures con 12.
El aumento de la participación de los VC afiliados a CEX se debe a que sus objetivos de inversión son estructuralmente diferentes. Los VC financieros buscan ganancias de capital por aumentos en el valor de las acciones o los activos, mientras que los VC afiliados a CEX también pueden obtener beneficios adicionales, como volumen de negociación y nuevos usuarios, cuando los proyectos de su cartera se lanzan en sus propios exchanges o cadenas públicas (como BNB Chain o Base).
Por lo tanto, incluso en medio de la incertidumbre en los precios y las valoraciones, estas instituciones tienen razones claras para seguir invirtiendo. Como resultado, las rondas del tercer trimestre reflejaron más la influencia de inversores estratégicos que buscan hacer crecer sus propias plataformas que la de inversores financieros que fijan precios.
El mercado de VC del tercer trimestre mostró un cambio: de la inversión financiera orientada a altos rendimientos a la inversión estratégica que crea sinergias comerciales y de ecosistema.
2.3. Etapas de financiación: cautela en las rondas tempranas, enfoque en negocios probados
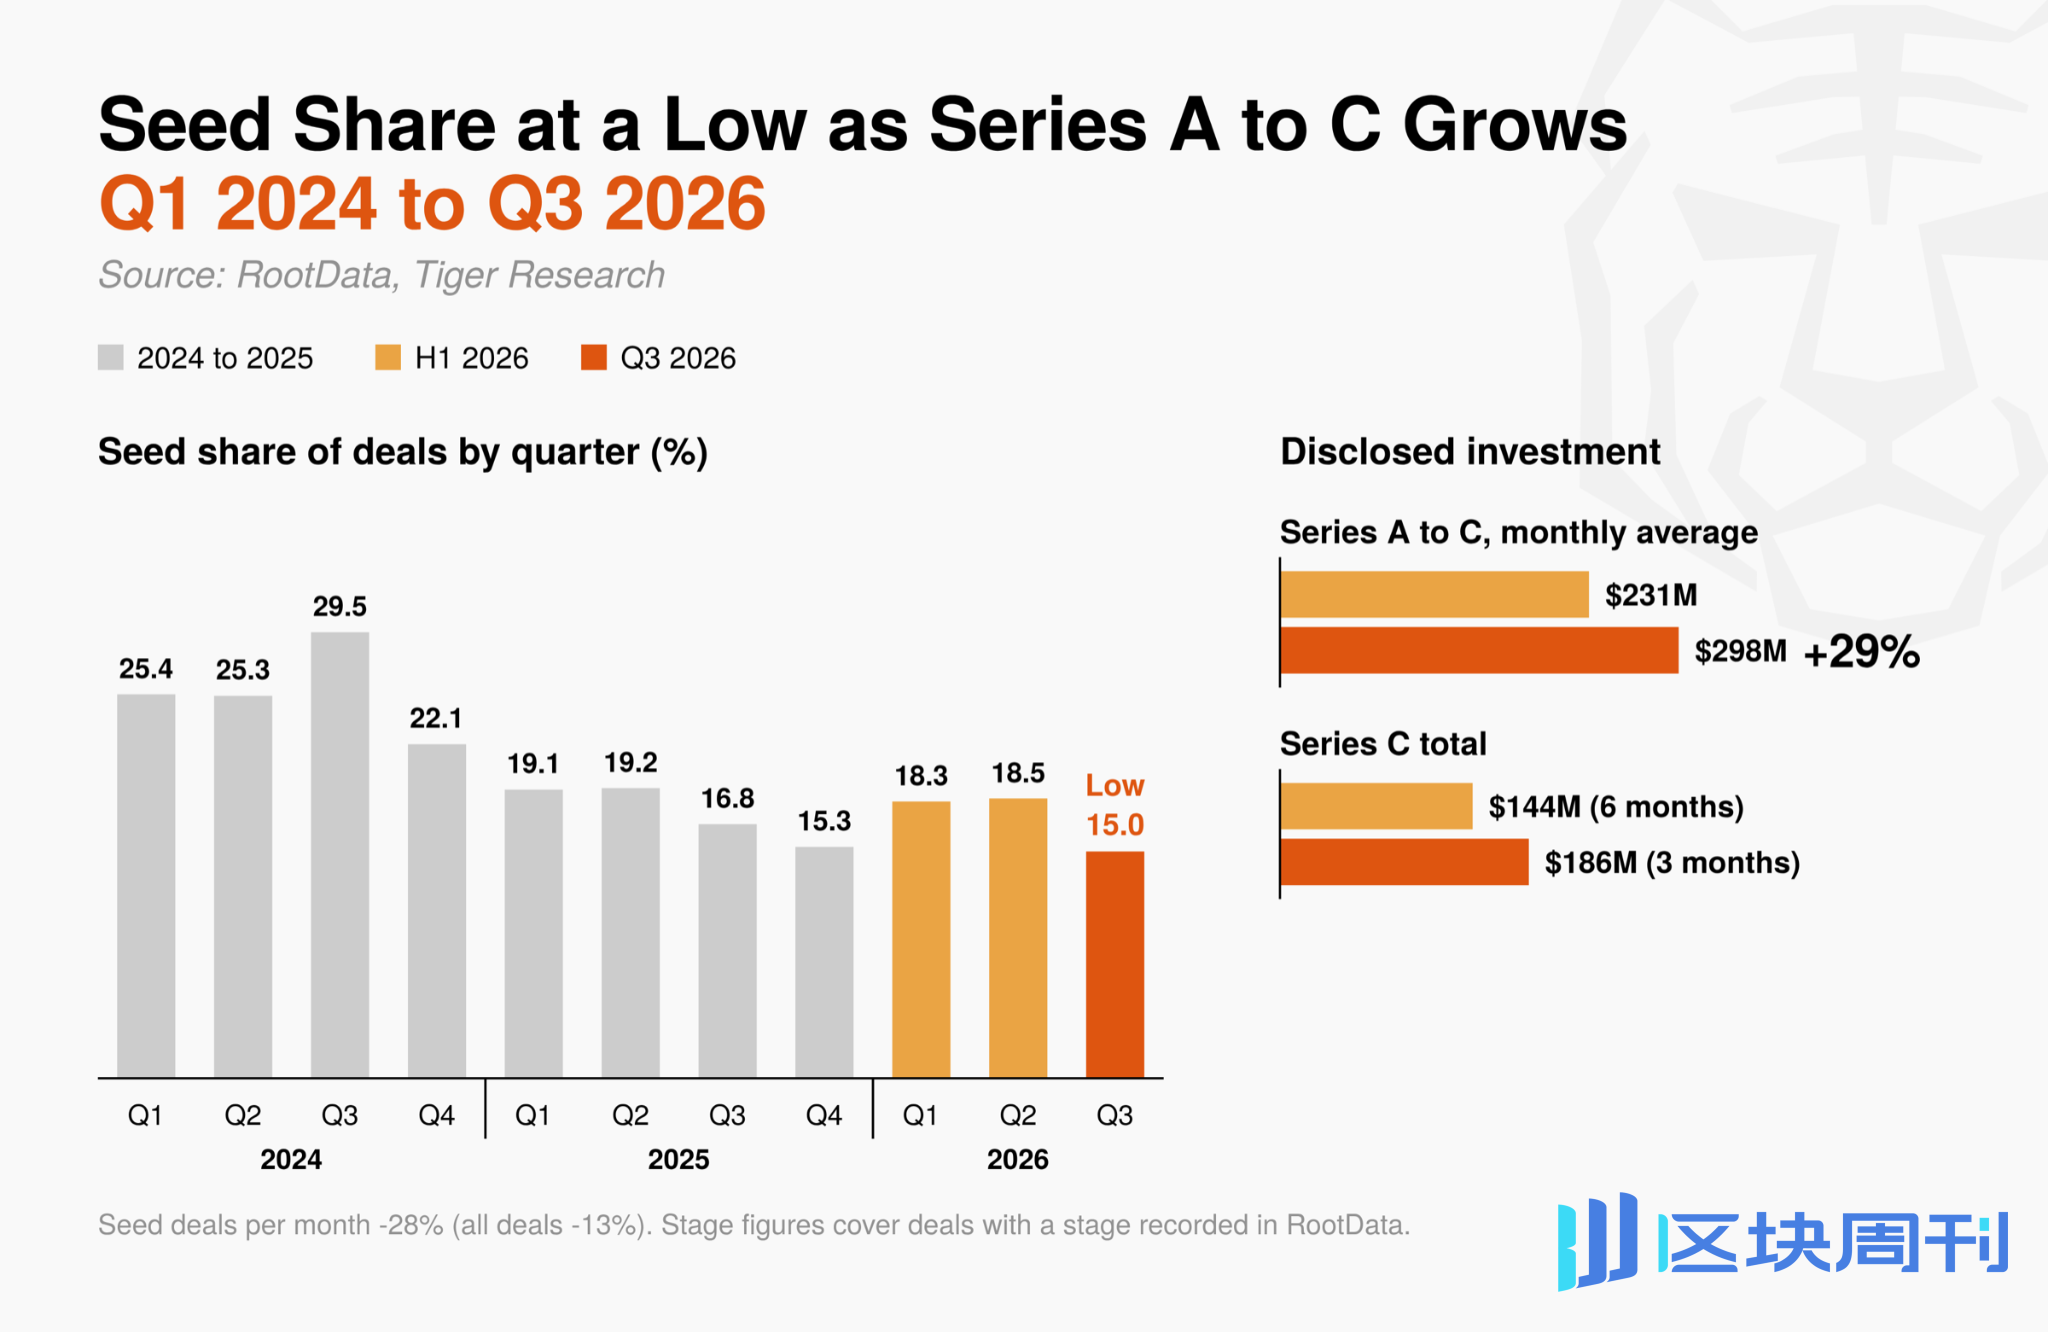
Los inversores no están dispuestos a asumir riesgos no probados. Las rondas semilla representaron el 15,0 % de todos los acuerdos, la proporción trimestral más baja desde 2024. El número promedio mensual de acuerdos semilla cayó un 28 %, más del doble de la disminución del 13 % en el recuento total de acuerdos.
Los montos de inversión divulgados de la Serie A a la C aumentaron un 29 % trimestre tras trimestre, y solo la financiación de la Serie C del tercer trimestre superó el total de todo el primer semestre.
La inversión en etapas tempranas distribuye el capital entre un gran número de proyectos pequeños, confiando en unos pocos éxitos para obtener altos rendimientos. Para que este modelo funcione, los inversores de seguimiento deben seguir comprando acciones o tokens a valoraciones más altas.
A medida que la inversión corporativa en general se volvió más cautelosa en el tercer trimestre, las expectativas del mercado para dicha inversión de seguimiento parecen haberse debilitado. Los inversores, en cambio, concentraron los fondos en rondas de expansión para empresas que ya han demostrado su negocio a través de ingresos y licencias.
Jeeves y EDX Markets completaron ambas una financiación de Serie C en el tercer trimestre. Son empresas de infraestructura de pagos y negociación y reflejan el mismo patrón. Los criterios de inversión del mercado están cambiando de los plazos de emisión de tokens a la evidencia comercial real.
2.4. Métodos de financiación: las cotizaciones y la financiación mediante deuda superan al capital
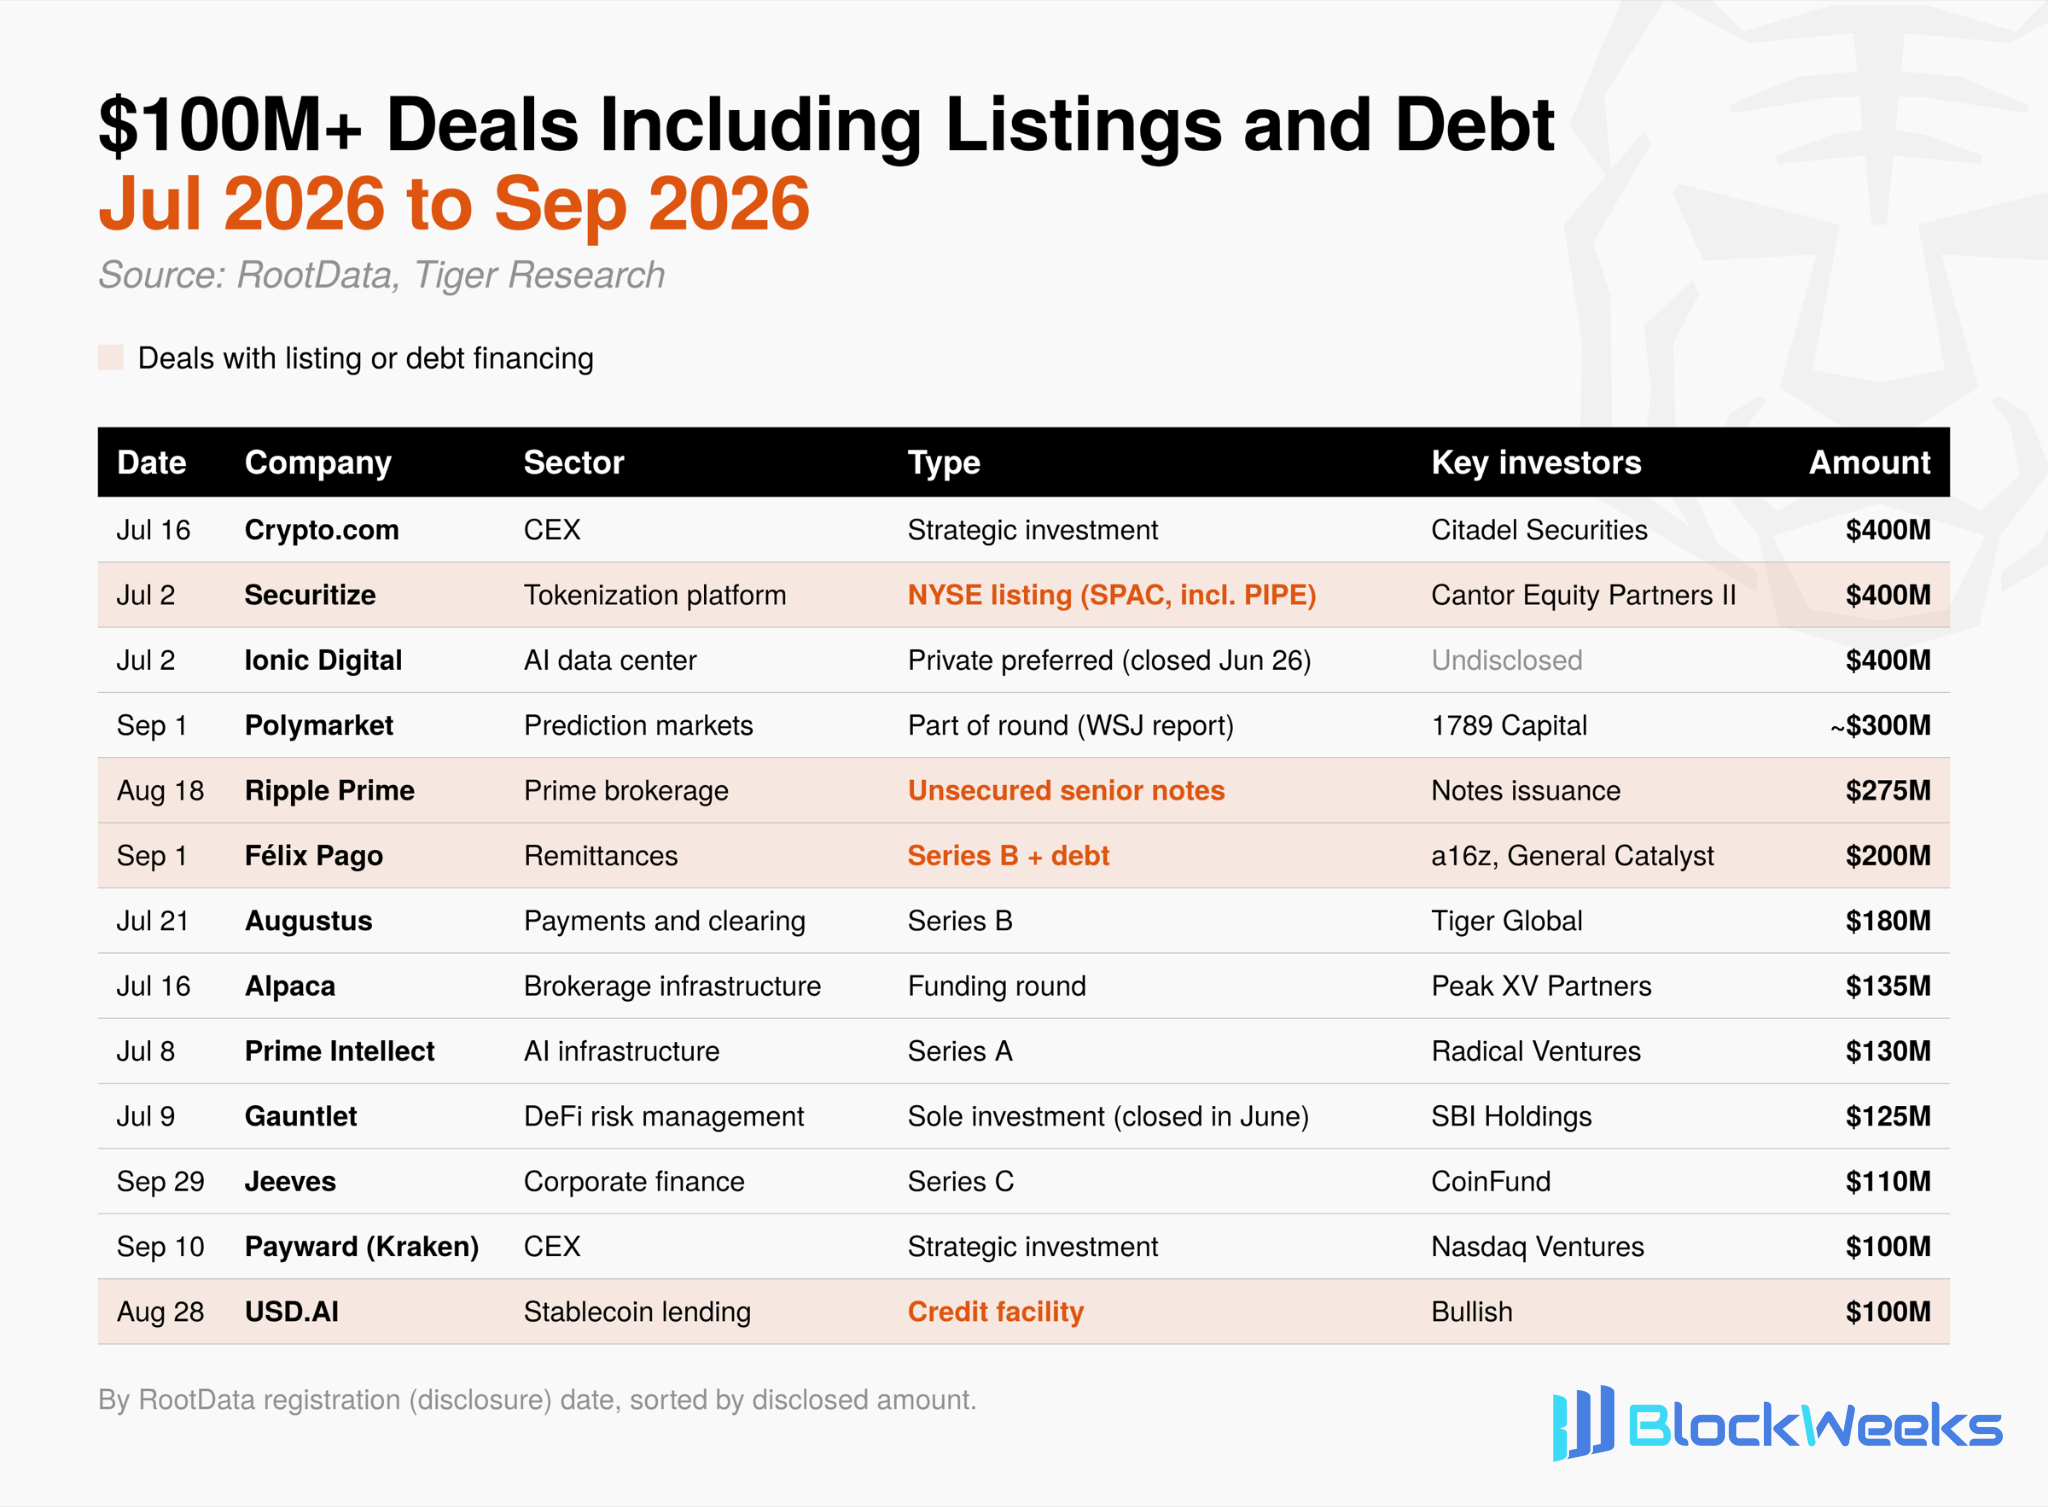
Grandes cantidades de capital en el tercer trimestre también provinieron de fuera del capital de riesgo. De los 13 acuerdos por valor de más de 100 millones de dólares, 4 involucraron cotizaciones o financiación mediante deuda.
Securitize cotizó en la Bolsa de Nueva York mediante una fusión con una SPAC, y Ripple Prime emitió 275 millones de dólares en pagarés sénior no garantizados. En términos mensuales, la financiación de capital de riesgo y estratégico cayó un 24%, mientras que la financiación mediante deuda aumentó de 70 millones a 190 millones de dólares, y la recaudación de fondos mediante cotización aumentó de 80 millones a 150 millones de dólares.
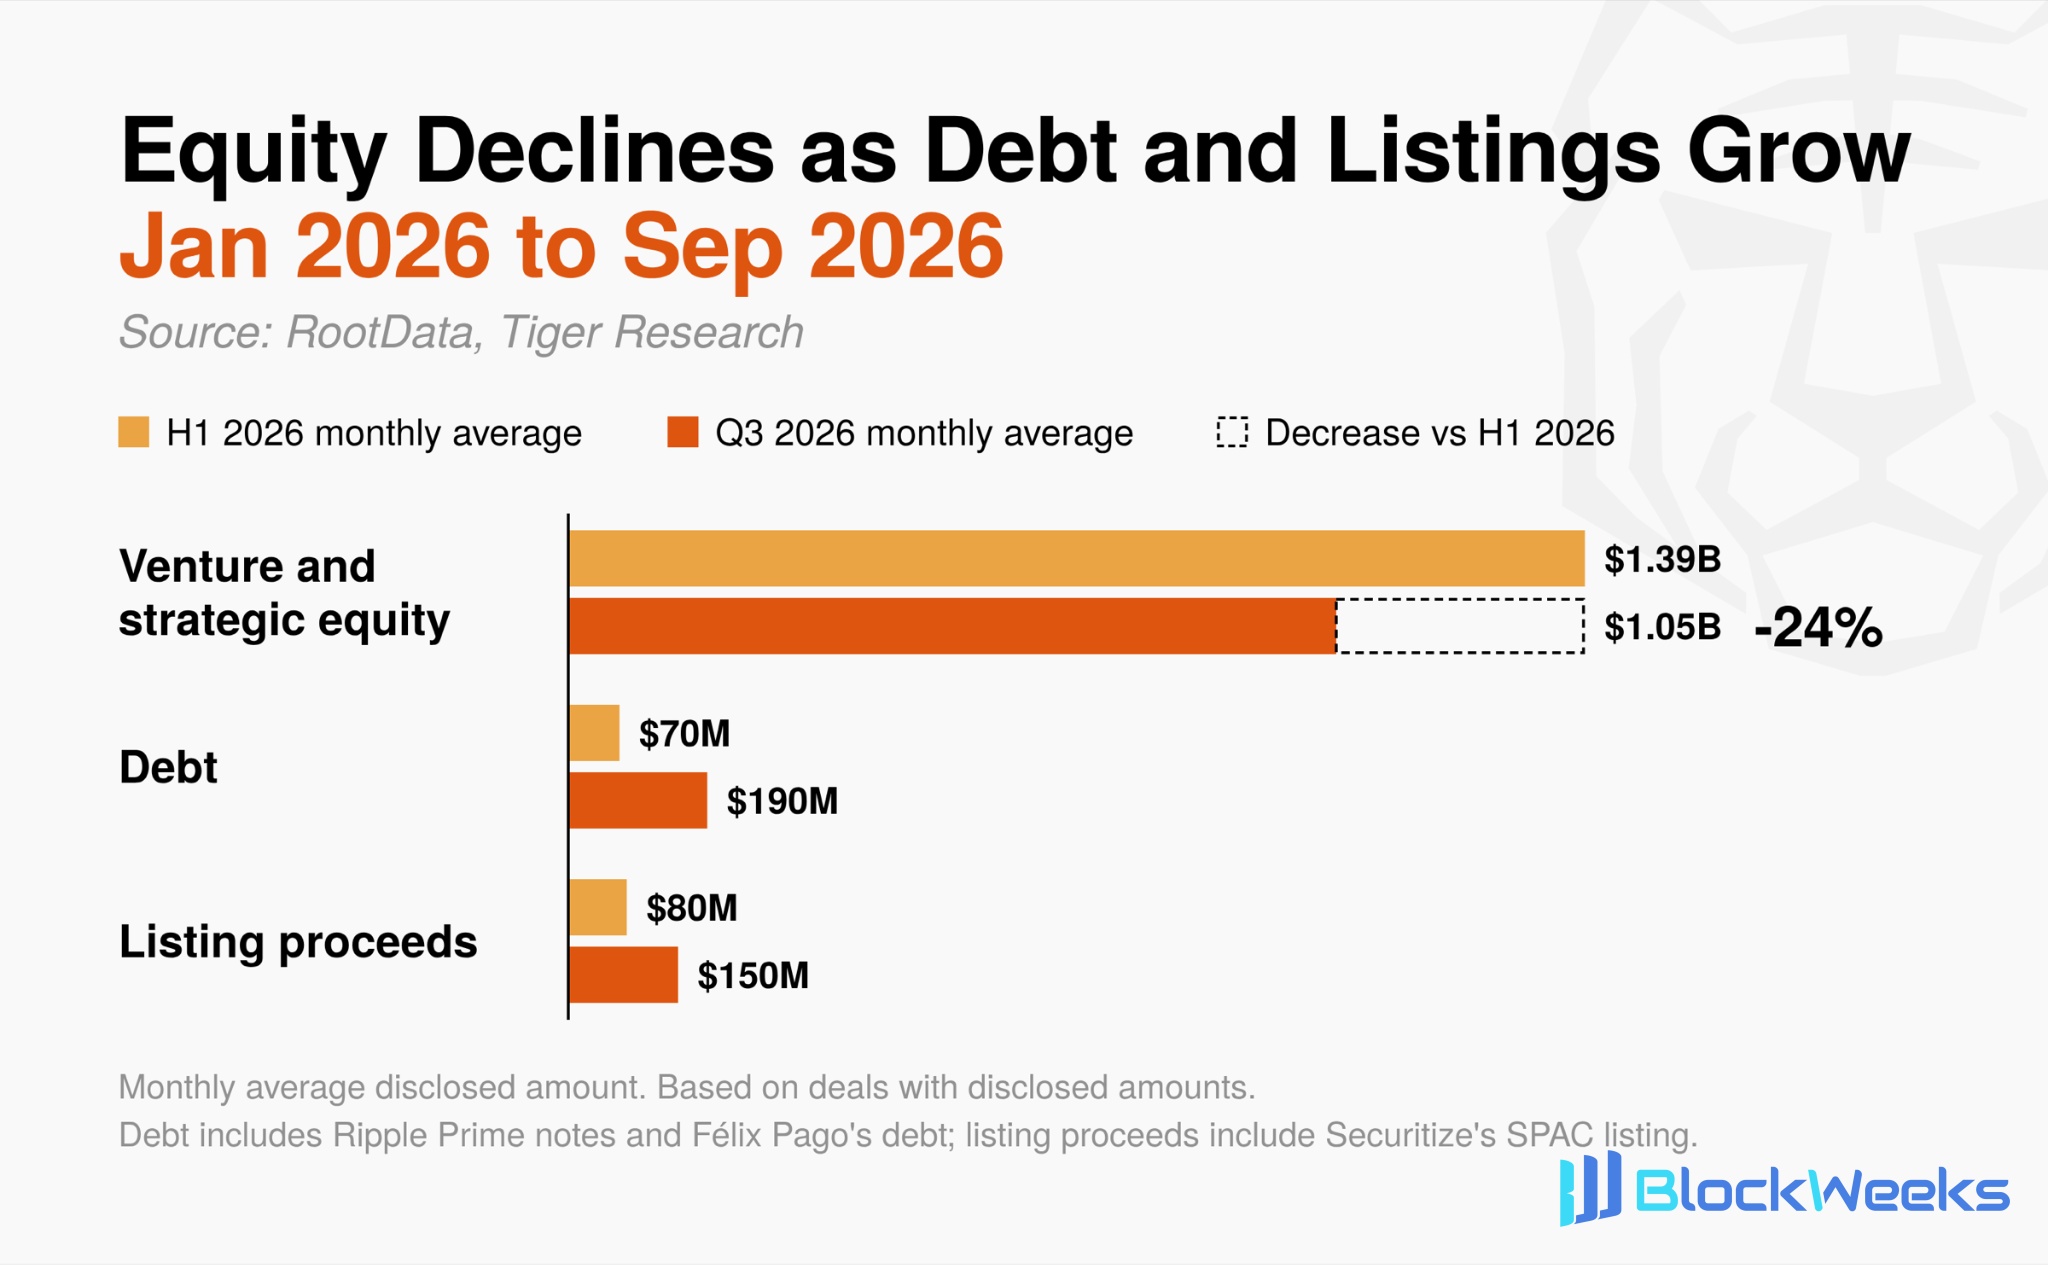
Los bonos y las cotizaciones requieren capacidad de reembolso o una valoración del mercado público. En el primer semestre, la financiación mediante deuda provino principalmente de empresas de tesorería de Bitcoin, como Metaplanet, que pidió prestado para comprar Bitcoin.
En el tercer trimestre, las empresas con flujo de caja, como los corredores principales, las remesas y los préstamos de stablecoins, pidieron prestado para expandir sus negocios. La base de reembolso pasó del precio de Bitcoin al flujo de caja corporativo. Algunas empresas ahora pueden financiarse como negocios ordinarios y ya no necesitan capital de riesgo, lo que puede reducir el papel del capital de riesgo a la etapa inicial.
2.5 Sectores: El capital se concentra en infraestructura relacionada con las finanzas tradicionales
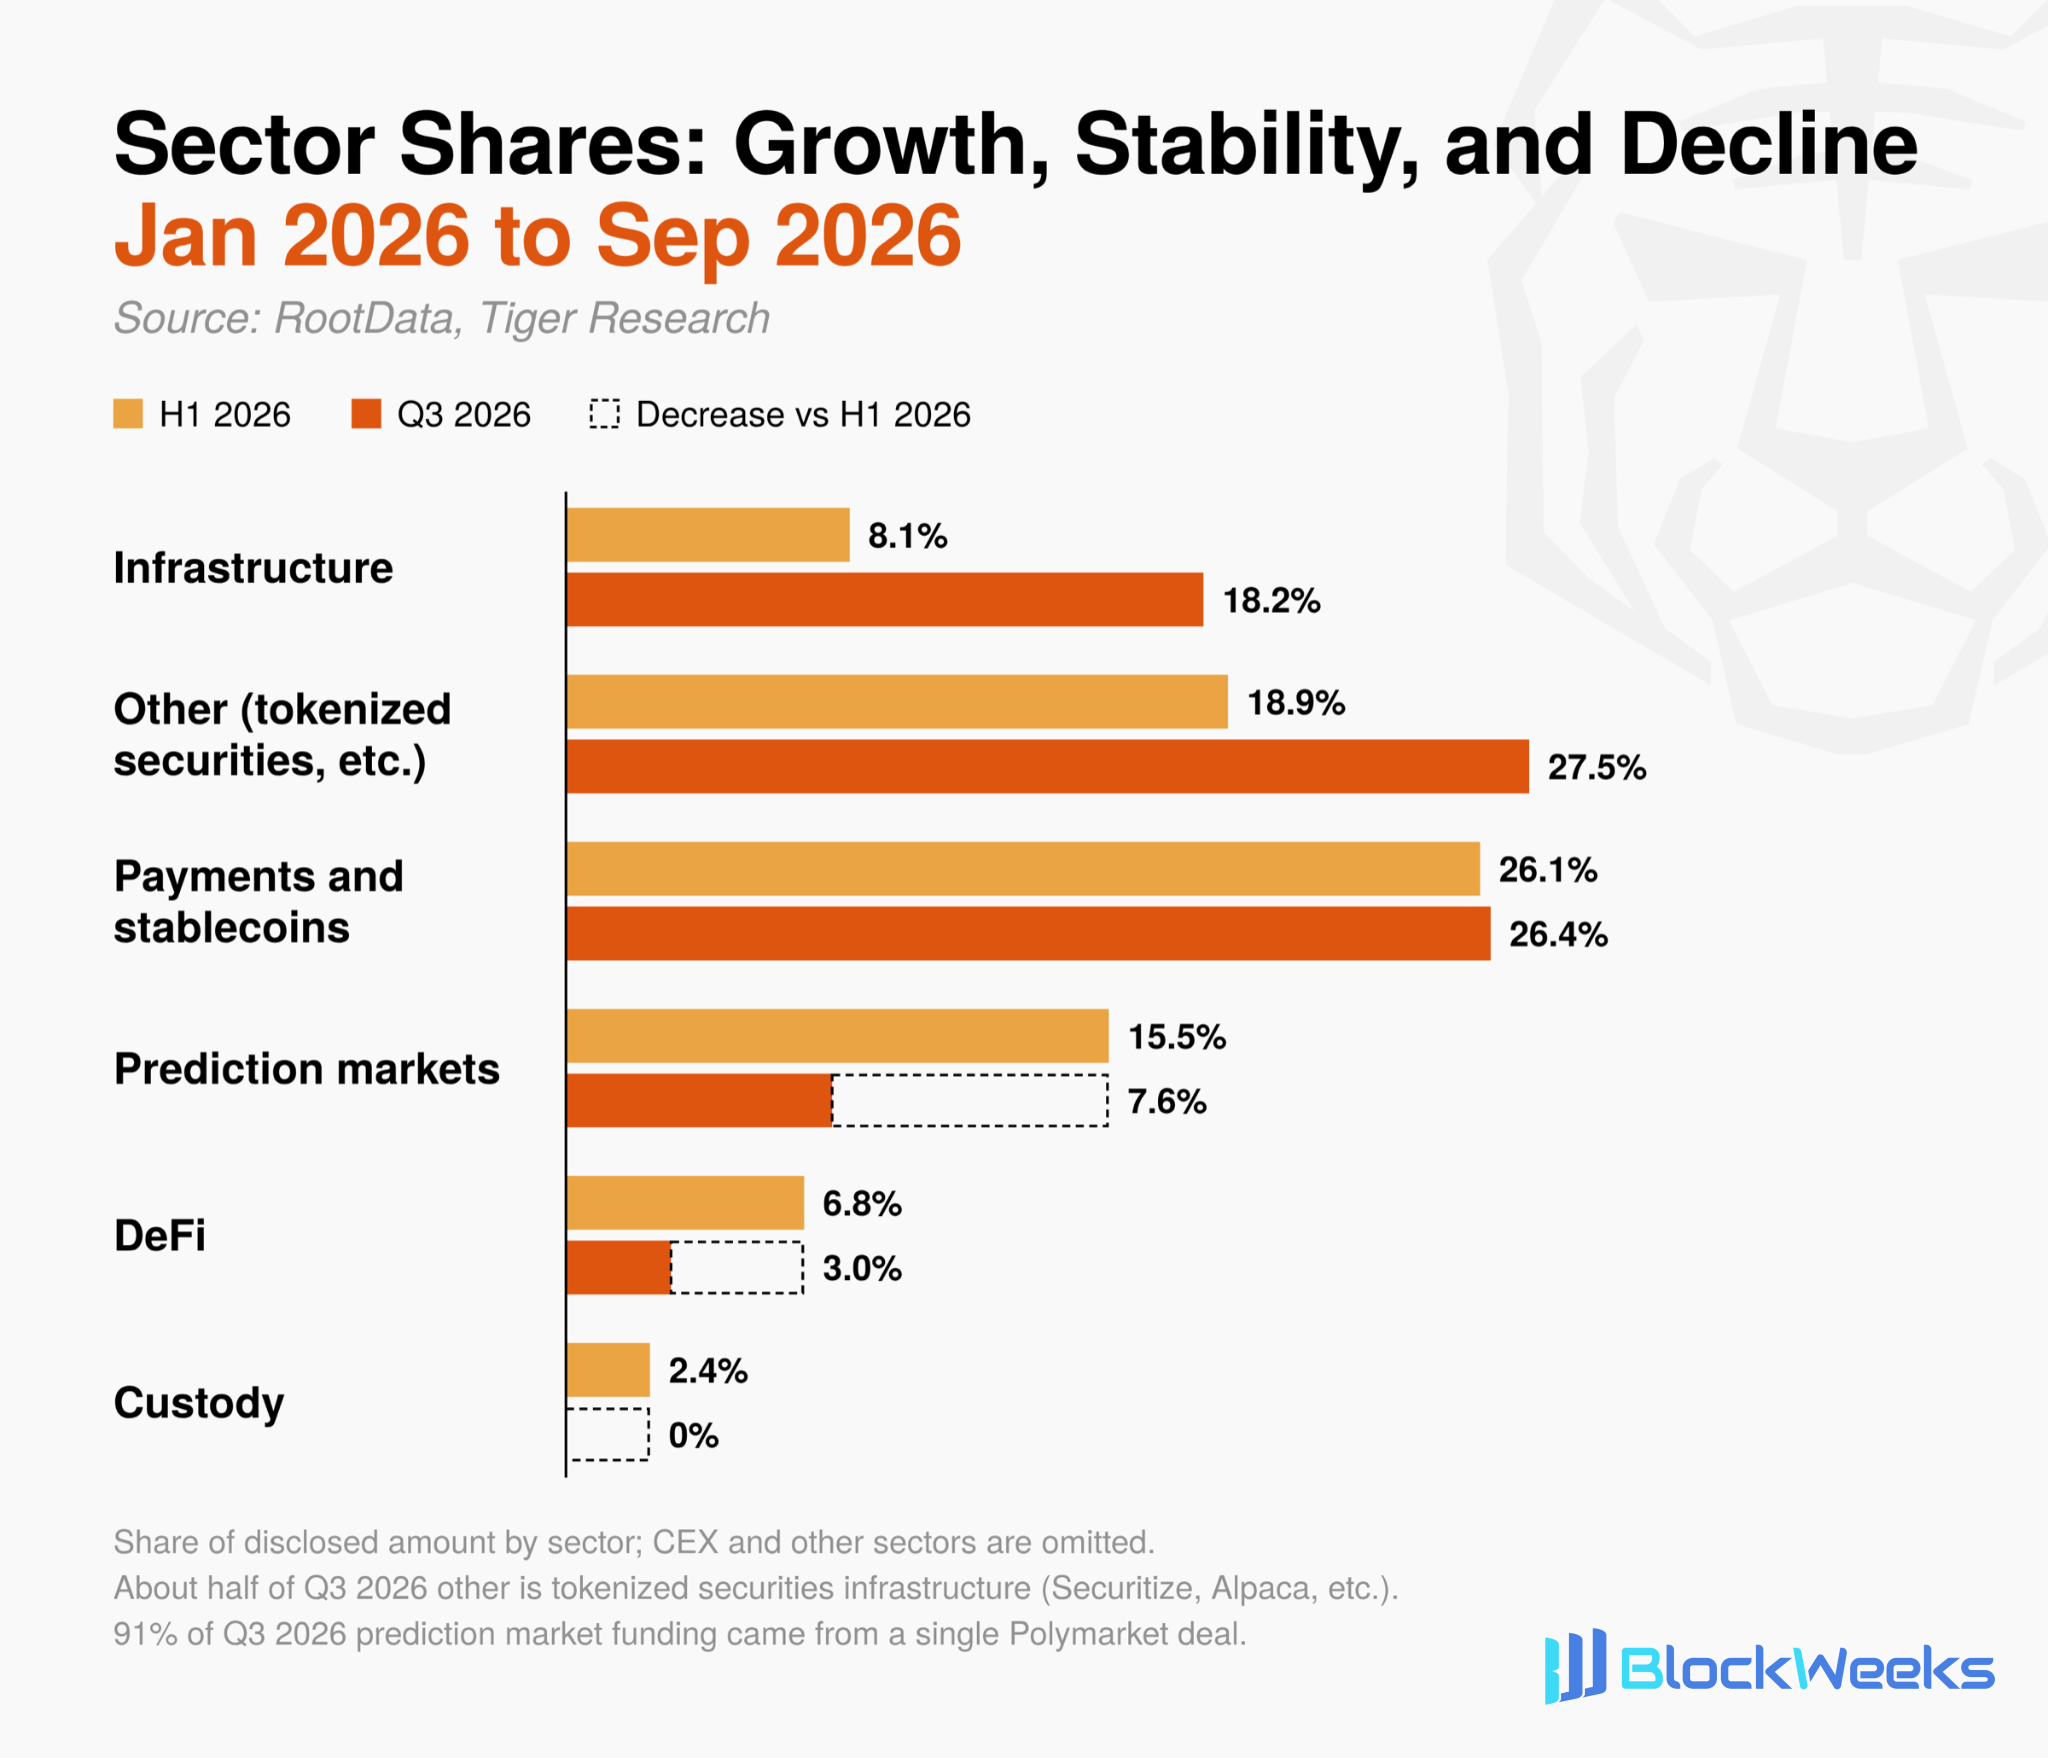
Por sector, el capital en el tercer trimestre fluyó hacia áreas que conectan las finanzas tradicionales con el ecosistema cripto, en lugar de nuevos protocolos de capa 1 y capa 2.
La participación del sector de infraestructura en la inversión divulgada se más que duplicó, pasando del 8,1% en el primer semestre al 18,2%. El crecimiento provino de acuerdos relacionados con la IA, no de nuevas redes principales de blockchain. Los líderes incluyeron a Ionic Digital, que cambió su negocio a centros de datos de IA, y a la empresa de infraestructura de entrenamiento de IA Prime Intellect.
Del capital clasificado como "otro", aproximadamente la mitad fluyó hacia infraestructura de valores tokenizados, como Securitize y Alpaca. Los pagos y las stablecoins fueron el único sector cuya participación se mantuvo sin cambios.
En contraste, los sectores no estrechamente vinculados a las finanzas tradicionales atrajeron mucho menos capital. En los mercados de predicción, un único acuerdo de Polymarket de aproximadamente 300 millones de dólares representó el 91% de la inversión del tercer trimestre. La inversión en DeFi cayó un 71%, el número de acuerdos también disminuyó, y su participación fue solo del 3,0%. El mayor acuerdo de DeFi fue Cari Network, una red de tokens de depósito respaldada por bancos regionales de EE. UU. No hubo nuevas inversiones en custodia, y la actividad se limitó a la consolidación entre empresas establecidas, como la adquisición por parte de BitGo del negocio de trading de NYDIG.
En el tercer trimestre, el capital fluyó solo hacia empresas establecidas que ya poseen licencias y aprobaciones regulatorias, o hacia proyectos asociados con instituciones financieras tradicionales como bancos. La inversión se desplazó claramente de proyectos que construyen un nuevo ecosistema cripto hacia los canales de distribución y la infraestructura necesarios para que el capital financiero tradicional entre en el mercado cripto.
3. Implicaciones para diversos participantes del mercado
A pesar del repunte de los precios, el capital que fluyó hacia las empresas cripto en el tercer trimestre siguió siendo escaso. El capital, en cambio, cambió sus objetivos: pequeñas adquisiciones que añaden capacidades específicas reemplazaron a los grandes acuerdos, y los inversores estratégicos que buscan expandir sus propias plataformas fueron más prominentes que los inversores líderes financieros.
El capital también se concentró en empresas que han demostrado su negocio a través de ingresos y licencias, en lugar de proyectos en etapa inicial. A medida que continúan las tendencias de control y fundamentos mencionadas en el informe anterior, las siguientes secciones enumeran las principales tareas que enfrentan los diversos participantes del mercado.
3.1 Empresas y fundadores de criptomonedas
Prepárese para un ciclo de financiación en etapa temprana más largo: la disminución en el número de rondas semilla en el tercer trimestre fue más rápida que el promedio del mercado. Antes de la próxima ronda, las empresas deben recalcular de forma conservadora su margen de maniobra para poder alcanzar hitos específicos, como ingresos, licencias o asociaciones importantes.
Revise los términos de la inversión estratégica: el capital de los VC afiliados a CEX sigue fluyendo, pero puede venir con condiciones, como exigir compromisos de usar un CEX o blockchain específico. Las empresas deben verificar de antemano si estas condiciones restringirán futuras inversiones financieras o una venta de la empresa.
Desarrolle capacidades regulatorias y de licencias: los adquirentes recientes se centran en capacidades que puedan usarse de inmediato, como licencias de valores, redes de pago e infraestructura de trading, en lugar de la empresa completa. Las empresas que consideran una venta o asociación deben aclarar sus capacidades centrales y cómo encajan con el negocio de posibles socios.
Utilice métodos de financiación más diversos: las empresas con flujo de caja estable pueden considerar financiación tradicional, como emitir bonos o líneas de crédito, para reducir la dilución de capital.
3.2 Instituciones financieras tradicionales y empresas
Entre al mercado mediante adquisiciones: para los nuevos negocios cripto, adquirir una empresa especializada con licencias y experiencia operativa puede ser más eficiente que construir infraestructura internamente. Las fusiones y adquisiciones en torno a infraestructura, licencias y capacidades de trading siguen aumentando.
Evalúe los acuerdos según los términos reales: mirar solo los montos divulgados de los acuerdos no permite determinar cómo valora el mercado estos negocios. Los compradores deben priorizar la adecuación con su propio negocio y trabajar con asesores profesionales para comprobar si un acuerdo puede crear valor más allá del precio.
3.3 Inversores y participantes minoristas
Trate las noticias de financiación con cautela: los anuncios de financiación de VC no deben verse automáticamente como señales de compra. Las ventas masivas de tokens y los excesivos retornos de trading del pasado son más difíciles de esperar en el mercado actual, y los inversores minoristas deben reconocer que el potencial de las posiciones tempranas es limitado.
Evalúe los proyectos según los fundamentos: los proyectos deben evaluarse por su estructura de ingresos, cumplimiento regulatorio y vínculos con las finanzas tradicionales, en lugar de por los calendarios de emisión de tokens o noticias de corto plazo.
El mercado cripto está yendo más allá de las expectativas de corto plazo y avanzando hacia demostrar valor real y uso práctico. Algunos inversores pueden lamentar tales cambios, pero la transformación del mercado en una industria puede verse como un desarrollo saludable.
Los participantes del mercado que puedan reconocer este cambio estructural y fortalecer su competitividad central y su gestión de riesgos estarán mejor preparados para la próxima fase del mercado.
Datos y metodología
Fuente de datos: Los datos de enero de 2024 a septiembre de 2026 se basan en la API de RootData, abarcando 3.515 rondas de financiación, etiquetadas por la fecha de registro de RootData. Ionic Digital y Gauntlet, completadas en junio pero anunciadas en julio, se cuentan en el tercer trimestre. De los 195 registros del tercer trimestre de RootData, dos no fueron inversiones: uno fue una asociación para el lanzamiento de un DEX entre Robinhood y dYdX Labs, y el otro fue la membresía en la alianza institucional de Ethereum. Estos dos fueron excluidos, dejando 193 acuerdos para el análisis.
Base de los montos: Los montos en este informe son la suma de los acuerdos con montos divulgados. De los 193 acuerdos en el tercer trimestre, 112 divulgaron montos; de los 441 acuerdos en el primer semestre, 286 divulgaron montos. Los acuerdos con montos no divulgados no se incluyen, por lo que el volumen real es mayor que las cifras mostradas. Una ronda de financiación de Raven registrada en RootData como 90 millones de dólares fue excluida porque la fuente original mostró que esa cifra era una valoración en lugar de un monto de inversión.
Monto de fusiones y adquisiciones: Los montos divulgados de fusiones y adquisiciones y la participación de las fusiones y adquisiciones en la disminución del 83%, se basan solo en transacciones con montos registrados en RootData. Las transacciones con montos divulgados pero no registrados en RootData, como Circle y Tazapay, que según presentaciones ante la SEC fue de 400 millones de dólares, y Mirae Asset y Korbit, aproximadamente 141,4 mil millones de wones, alrededor de 100 millones de dólares, se señalan por separado en el texto principal. La comparación de fusiones y adquisiciones del tercer trimestre hace referencia a los datos trimestrales de Architect Partners.
Tipo de financiación: Las fusiones y adquisiciones siguen los tipos de ronda de RootData. La financiación mediante cotización pública incluye OPI, financiación posterior a la cotización y la cotización de Securitize. La deuda incluye financiación de deuda, pagarés de Ripple Prime y la porción de deuda de la ronda de Félix Pago. Las ventas de tokens incluyen rondas OTC y de venta pública. Todas las transacciones restantes se clasifican como capital de riesgo e inversiones estratégicas de capital, lo que también incluye compras de acciones de accionistas existentes, como Hana Financial Group y Samsung Securities comprando acciones de Dunamu en el primer semestre.
Comparación entre el primer semestre y el tercer trimestre: Dado que los dos períodos difieren en duración (seis meses y tres meses), tanto el número de transacciones como los montos se convierten a promedios mensuales para su comparación. Los datos del primer semestre se han recalculado según las revisiones posteriores de datos de RootData (441 transacciones, anteriormente 435).
Etapa de financiación: Los datos por etapa, como rondas semilla y Serie A a C, incluyen solo transacciones con etapas registradas en RootData (143 de 193 en el tercer trimestre). Por ejemplo, la Serie C de Fasset y la Serie B de Augustus no se incluyen en las estadísticas por etapa porque RootData no registró sus etapas.
Clasificación por sector: Cada transacción se asigna a un único sector según las etiquetas de proyectos de RootData, y se prioriza en los sectores de modelo de negocio más específicos en el siguiente orden: mercados de predicción, CEX, custodia, pagos y stablecoins, DeFi, gaming, NFT, social y entretenimiento, infraestructura. Las transacciones grandes sin etiquetas se clasifican manualmente tras revisar el negocio, y las transacciones que no coinciden con ningún sector se contabilizan como otras.
Transacciones con participación institucional: Transacciones en las que participó al menos un inversor clasificado por RootData como empresa o entidad institucional. Esta es la misma definición que "transacciones con participación de instituciones financieras tradicionales" en el informe anterior.
Transacciones con participación directa de instituciones financieras tradicionales: Transacciones en las que participó al menos un banco, casa de valores, empresa de gestión de activos, operador de bolsa, red de pagos, empresa de calificación crediticia o de datos, creador de mercado tradicional, o el brazo inversor de cualquiera de los anteriores. Las transacciones sin información de inversores en RootData no se incluyen en las estadísticas, por lo que esta proporción es una cifra conservadora. Por ejemplo, la adquisición de acciones de Dunamu por parte de Hana Financial Group y Samsung Securities en el primer semestre, y la inversión de un banco regional de EE. UU. en Cari Network en el tercer trimestre, no se contabilizaron porque no se pudo obtener información de los inversores. Los inversores identificados mediante coincidencia de palabras clave se revisaron uno por uno, y las empresas fintech como PayPal, Stripe, Robinhood y Nium no se incluyen como instituciones financieras tradicionales.
Verificación de transacciones clave: Las transacciones clave del tercer trimestre mencionadas en el texto han sido verificadas de forma cruzada con comunicados de prensa de las empresas, presentaciones regulatorias y reportes de medios de comunicación mainstream. Las transacciones que aún están en etapa de acuerdo (S&P Global y OpenZeppelin, Nasdaq y LeveL Markets, Circle y Tazapay) aún no se han cerrado.
Indicadores de mercado: El precio de Bitcoin y los rendimientos trimestrales se basan en los precios de cierre diarios de BTC/USDT de Binance (UTC). El Índice de Miedo y Codicia Cripto proviene de Alternative.me, y los flujos netos de los ETF de Bitcoin al contado de EE. UU. provienen de datos de SoSoValue citados por Investing.com. La votación de la Ley CLARITY y las exenciones de la SEC se basan en los registros de votación del Senado de EE. UU. y reportes relacionados sobre anuncios de la SEC.
Términos de uso
Tiger Research permite el uso justo de sus informes. "Uso justo" es un principio que permite ampliamente el uso de cierto contenido con fines de interés público, siempre que no perjudique el valor comercial del material. Si el uso cumple con el propósito del uso justo, el informe puede utilizarse sin permiso previo. Sin embargo, al citar informes de Tiger Research, debe 1) indicar claramente la fuente como "Tiger Research", y 2) incluir el logotipo de Tiger Research. Reorganizar y publicar el material requiere negociación por separado. El uso no autorizado del informe puede dar lugar a acciones legales.