Resumen
SoFi ha trasladado la liquidación con stablecoins de un experimento financiero a una infraestructura de tarjetas en vivo. El 22 de septiembre de 2026, SoFi Bank y Mastercard anunciaron que SoFiUSD ahora se utiliza para liquidar transacciones en el programa de tarjetas de débito y crédito de SoFi, que se espera procese más de $25 mil millones en volumen anualizado. La cifra se refiere al volumen de transacciones que fluye a través del programa de tarjetas, no a la capitalización de mercado ni al suministro circulante de SoFiUSD.
El desarrollo es importante porque la blockchain se está insertando en la capa de liquidación en lugar de en la experiencia de pago orientada al consumidor. Los titulares de tarjetas pueden seguir usando Mastercard de manera familiar, mientras que los comerciantes no necesitan mantener una stablecoin simplemente porque SoFi liquida sus obligaciones con SoFiUSD. La autorización, la mensajería de la red de tarjetas y la aceptación de comerciantes siguen siendo parte de la infraestructura de pagos más amplia de Mastercard.
Eso hace que este modelo de liquidación con stablecoins sea más importante que otra función de pago con criptomonedas. Las stablecoins están comenzando a desempeñar un papel que tradicionalmente manejaba el dinero bancario dentro de las redes de pago institucionales. Si el modelo escala, la adopción más significativa puede ocurrir en gran medida fuera de la vista: los consumidores siguen pagando con tarjetas, mientras que los bancos y las empresas de pago utilizan cada vez más dólares digitales programables para mover liquidez tras bambalinas.
Puntos clave
- SoFi está migrando un programa de tarjetas que se espera supere los $25 mil millones en volumen anualizado a la liquidación con SoFiUSD.
- La cifra de $25 mil millones representa el volumen de transacciones con tarjeta, no el suministro de SoFiUSD.
- Los consumidores y comerciantes no necesitan interactuar directamente con una stablecoin.
- La blockchain cambia principalmente la capa de liquidación en lugar de todo el flujo de pago de Mastercard.
- La oportunidad a largo plazo es el movimiento de liquidez 24/7 entre instituciones financieras reguladas.
¿Por qué SoFi está moviendo $25 mil millones a la liquidación con stablecoins?
¿Qué exactamente se está moviendo onchain?
Los pagos con tarjeta no son una sola operación. Una transacción normalmente pasa por autorización, compensación y liquidación. La autorización determina si un pago debe aprobarse, la compensación calcula las obligaciones entre las instituciones participantes, y la liquidación es la etapa donde el valor se transfiere finalmente entre esas instituciones. El anuncio de SoFi es importante porque apunta a esta última capa en lugar de intentar reconstruir toda la experiencia de la tarjeta en torno a la tecnología blockchain.
Usar SoFiUSD para la liquidación significa que SoFi puede saldar obligaciones financieras relacionadas con tarjetas con un activo blockchain denominado en dólares emitido por SoFi Bank, mientras Mastercard sigue proporcionando la red global que conecta emisores, adquirentes y comerciantes. El cliente aún puede acercar una tarjeta en una tienda, y el comerciante puede seguir recibiendo fondos a través de las relaciones de pago existentes. Lo que cambia es la infraestructura utilizada entre las instituciones financieras una vez que las transacciones necesitan liquidarse financieramente.
Esa distinción evita un malentendido importante. Las transacciones de Mastercard no se han convertido de repente en transacciones blockchain de principio a fin. La red de tarjetas sigue realizando las funciones que hacen que Mastercard sea útil a escala global, mientras que la liquidación con stablecoins proporciona un riel alternativo para mover valor entre participantes regulados.
¿Por qué la liquidación importa más que una función de pago con criptomonedas?
Los productos de pago con criptomonedas orientados al consumidor a menudo requieren que los usuarios o comerciantes tomen una decisión explícita de mantener o aceptar activos digitales. Eso limita la adopción porque ambas partes deben cambiar su comportamiento. La infraestructura de liquidación funciona de manera diferente: si un banco puede mejorar su movimiento interno de liquidez usando una stablecoin sin cambiar la experiencia del cliente, la adopción de blockchain puede escalar sin requerir que millones de usuarios entiendan la tecnología.
Es por eso que el movimiento de SoFi es potencialmente más trascendental que permitir a los clientes pagar directamente con stablecoins. La función económica que se está cambiando está en lo profundo de la pila de pagos. SoFiUSD puede convertirse en parte de cómo se liquidan las obligaciones institucionales incluso cuando ni el titular de la tarjeta ni el comerciante piensan en la transacción como un pago con criptomonedas.
Para la infraestructura de pagos, la adopción invisible puede ser más importante que la adopción visible. Una tecnología no necesita convertirse en una marca de consumo si reduce consistentemente la fricción de liquidación, mejora la disponibilidad de liquidez o amplía las horas de operación detrás de los productos financieros existentes.
¿Cómo funciona la liquidación con stablecoins dentro de Mastercard?
¿Necesita un comerciante mantener SoFiUSD?
No. El comerciante no necesita convertirse en tenedor de stablecoins simplemente porque SoFi está usando SoFiUSD para la liquidación. La red de Mastercard sigue conectando a los adquirentes de comerciantes, emisores y proveedores de servicios de pago, mientras que la liquidación con stablecoins opera entre las instituciones financieras participantes.
Esto preserva una de las mayores ventajas de la infraestructura de tarjetas existente: los comerciantes no necesitan rediseñar los sistemas de pago cada vez que cambia el activo de liquidación. Un comerciante puede seguir aceptando Mastercard mientras los bancos experimentan con diferentes formas de dinero de liquidación detrás de la red.
Esa arquitectura también muestra por qué las stablecoins pueden complementar en lugar de reemplazar a las redes de tarjetas. El valor de Mastercard no se limita a transferir dinero. Incluye aceptación, controles de fraude, enrutamiento, procesos de disputa, cumplimiento normativo y relaciones con instituciones financieras de todo el mundo. Las stablecoins pueden mejorar una capa financiera mientras dejan intactos esos servicios.
¿Por qué la liquidación con stablecoins podría operar 24/7?
La liquidación financiera tradicional suele estar condicionada por los horarios operativos de los bancos, las horas límite, los fines de semana y los días festivos. Las redes blockchain pueden permanecer disponibles de forma continua, lo que significa que un activo de liquidación en stablecoins puede potencialmente moverse fuera del horario bancario convencional.
Para un emisor de tarjetas, eso puede mejorar la gestión de liquidez. En lugar de esperar a la siguiente ventana bancaria para reposicionar los fondos de liquidación, una institución podría mover liquidez denominada en dólares en momentos en que los rieles convencionales están menos disponibles. El beneficio económico no es simplemente transacciones más rápidas; es un mayor control sobre cuándo puede moverse el capital.
Sin embargo, la disponibilidad 24/7 de la blockchain no significa que cada componente del sistema de pagos se vuelva automáticamente 24/7. Los bancos, los procesos de cumplimiento, los mecanismos de redención y los socios de liquidación externos todavía tienen sus propias limitaciones operativas. La liquidación con stablecoins puede reducir cierta fricción temporal, pero no elimina todas las dependencias institucionales.
¿Por qué importa la escala de 25.000 millones de dólares?
La cifra señala un cambio de piloto a infraestructura de producción
La interpretación más importante de la cifra de 25.000 millones de dólares es la escala operativa. SoFi dice que se espera que su programa de tarjetas procese más de 25.000 millones de dólares en volumen anualizado, y el banco está migrando el programa a la liquidación con SoFiUSD. Eso lleva el caso de uso más allá de una demostración limitada en blockchain que involucra un pequeño grupo de transacciones.
La cifra no debe confundirse con 25.000 millones de dólares de emisión de SoFiUSD. Un activo de liquidación puede respaldar volúmenes de transacción mucho mayores que su oferta en circulación porque la misma unidad de dinero puede reutilizarse en muchas transacciones. Por lo tanto, la métrica relevante es cuánta actividad de pago fluye a través del sistema, no cuántas stablecoins permanecen permanentemente en circulación.
Desde una perspectiva de infraestructura, esta distinción es crítica. La adopción de stablecoins a menudo se mide por la capitalización de mercado, pero la velocidad de liquidación podría eventualmente volverse igual de importante. Un saldo relativamente pequeño de stablecoins que liquida repetidamente obligaciones institucionales puede generar una actividad económica sustancial.
¿Qué deberían observar los inversores en lugar de la oferta de stablecoins?
El rendimiento de las transacciones, la eficiencia de la liquidez y la frecuencia de liquidación pueden proporcionar señales más útiles que la oferta circulante por sí sola. Si SoFiUSD se utiliza repetidamente para liquidar obligaciones de tarjetas, su importancia financiera podría crecer incluso sin un aumento drástico en los tokens en circulación.
La confiabilidad operativa es otra métrica clave. La liquidación con stablecoins debe funcionar a través de mercados volátiles, fines de semana, altos volúmenes de transacciones y períodos de estrés bancario. La adopción a escala de producción dependerá menos de si las transferencias en blockchain son técnicamente rápidas y más de si el proceso completo de liquidación sigue siendo confiable.
El próximo hito importante sería, por lo tanto, la expansión más allá del propio programa de tarjetas de SoFi. Si otros bancos, fintechs, comerciantes o clientes de Galileo comienzan a usar SoFiUSD a través de la infraestructura de Mastercard, el modelo podría evolucionar de una mejora de liquidación interna a un estándar más amplio de la red de pagos.
Liquidación con stablecoins vs liquidación tradicional con tarjetas
¿Qué cambia realmente en la pila de pagos?
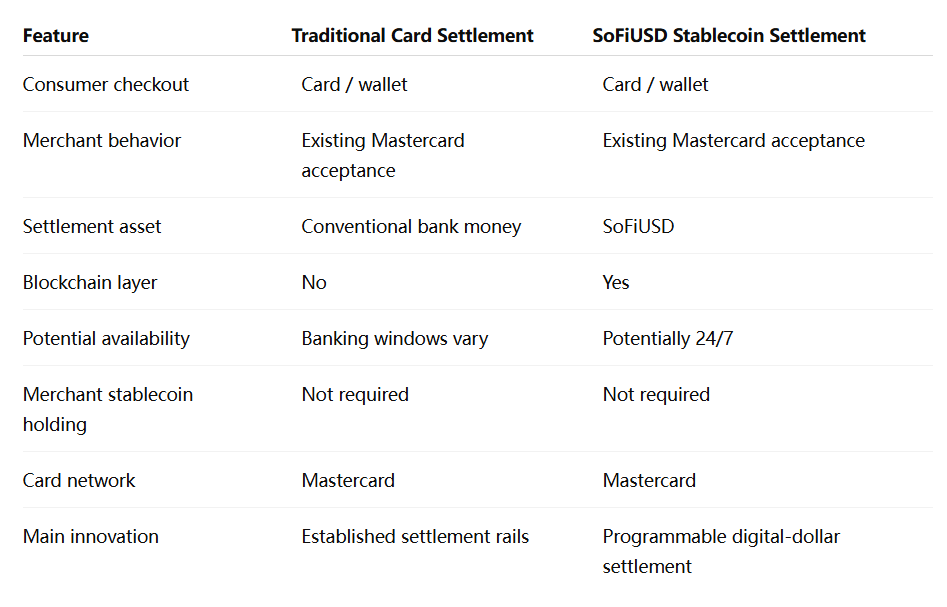
La comparación muestra que el modelo de SoFi es evolutivo más que revolucionario desde la perspectiva del consumidor. La experiencia de pago sigue siendo familiar, mientras que la infraestructura financiera subyacente cambia.
Es probable que este sea un patrón importante en la adopción institucional de blockchain. Las tecnologías que escalan con más éxito pueden no reemplazar interfaces maduras; pueden mejorar el movimiento de capital que hay debajo de ellas.
¿Por qué una stablecoin emitida por un banco cambia el perfil de riesgo?
SoFiUSD se diferencia de muchas stablecoins nativas de cripto porque es emitida por SoFi Bank, N.A., un banco con licencia nacional regulado por la Oficina del Contralor de la Moneda. SoFi afirma que el token es canjeable 1:1 por dólares estadounidenses y está respaldado principalmente por reservas en efectivo.
Esa estructura emitida por un banco puede ser atractiva para los usuarios institucionales porque la stablecoin existe dentro de un marco bancario y de supervisión establecido. También plantea una distinción importante entre stablecoins emitidas por bancos, depósitos tokenizados y stablecoins no bancarias. Estos productos pueden funcionar todos como dólares digitales, pero el derecho legal, la estructura de reservas y el tratamiento regulatorio detrás de ellos difieren.
Por lo tanto, los usuarios institucionales evaluarán más que la velocidad de transacción. Los derechos de reembolso, la composición de las reservas, el tratamiento en caso de quiebra, la supervisión y la interoperabilidad con los sistemas bancarios existentes podrían determinar en última instancia qué forma de dinero digital se vuelve preferida para la liquidación.
¿Cuáles son los principales riesgos y límites?
La liquidación con stablecoins no elimina el riesgo del sistema financiero
Trasladar la liquidación a una blockchain no elimina el riesgo de liquidez, operativo o regulatorio. Una stablecoin aún necesita reservas confiables y mecanismos de reembolso, mientras que las instituciones participantes deben mantener sistemas seguros capaces de mover activos correctamente. La disponibilidad de la blockchain es solo una parte del proceso de extremo a extremo.
La interoperabilidad también puede convertirse en un desafío si muchos bancos emiten stablecoins propietarias. Un sistema de pagos con docenas de dólares digitales separados podría recrear la fragmentación que la infraestructura blockchain supuestamente debe reducir. Por lo tanto, los estándares comunes, la compatibilidad entre cadenas y la conversión confiable entre activos de liquidación se volverían cada vez más importantes.
También existe una cuestión de concentración. Si la actividad de liquidación se vuelve dependiente de un pequeño número de emisores de stablecoins, sistemas de contratos inteligentes o redes blockchain, las fallas operativas podrían afectar porciones más grandes de la infraestructura de pagos que en la actualidad.
La claridad regulatoria determinará hasta dónde puede expandirse el modelo
El estatus de SoFi como banco nacional regulado le da al proyecto una base institucional sólida, pero la regulación de las stablecoins sigue evolucionando. Las reglas que rigen las reservas, el reembolso, el tratamiento del capital y el uso transfronterizo podrían afectar cómo los bancos despliegan activos digitales de liquidación.
La mayor oportunidad puede surgir si los reguladores permiten que la liquidación con stablecoins coexista con los marcos convencionales de pago y banca sin obligar a las instituciones a operar sistemas completamente separados. La mayor restricción sería un entorno regulatorio fragmentado en el que el mismo dólar digital reciba un tratamiento materialmente diferente entre jurisdicciones.
Para Mastercard, eso hace que la flexibilidad sea valiosa. Apoyar la liquidación con stablecoins como una opción en lugar de un reemplazo permite que la red se adapte gradualmente a medida que los bancos y los reguladores se sientan más cómodos con el modelo.
Perspectiva de MEXC: las stablecoins se están convirtiendo en infraestructura de pago invisible
La forma más fuerte de adopción de stablecoins puede ocurrir cuando los consumidores dejan de notar que hay stablecoins involucradas. El modelo de liquidación con Mastercard de SoFi ilustra esa posibilidad: el cliente sigue usando una tarjeta, el comerciante sigue viendo una red de pagos familiar, pero un dólar basado en blockchain puede ubicarse cada vez más por debajo de la transacción como infraestructura de liquidación institucional.
Eso cambia cómo debería medirse el crecimiento de las stablecoins. La capitalización de mercado seguirá siendo importante, pero la velocidad de transacción, el volumen de liquidación y la integración institucional pueden convertirse en indicadores más significativos de adopción económica real. Una stablecoin que procesa silenciosamente miles de millones de dólares en obligaciones de pago podría importar más a la infraestructura financiera que un token más grande utilizado principalmente para tenencias pasivas.
Para la industria cripto en general, el desarrollo también sugiere que la competencia puede desplazarse desde las billeteras orientadas al consumidor hacia los rieles financieros de back-end. Las stablecoins que obtengan la adopción institucional más profunda pueden ser aquellas que se integren más eficazmente con bancos, redes de tarjetas, sistemas de tesorería y mercados de capital tokenizados.
La liquidación con stablecoins se está moviendo hacia el núcleo de los pagos
La decisión de SoFi de migrar un programa de tarjetas que se espera supere los $25 mil millones en volumen anualizado a la liquidación con stablecoins representa un cambio significativo en cómo la infraestructura blockchain está siendo utilizada por las finanzas tradicionales. El desarrollo importante no es que los consumidores de repente comenzarán a pagar por compras cotidianas con un saldo visible de stablecoins. El cambio está ocurriendo más profundamente en el sistema, donde los bancos liquidan obligaciones financieras después de que las transacciones con tarjeta ya han ocurrido.
Esa distinción explica por qué el movimiento importa. Las stablecoins están comenzando a competir no solo como activos de negociación o herramientas de remesas, sino como dinero de liquidación dentro de redes de pago establecidas. Mastercard continúa proporcionando la red de aceptación, los controles y las relaciones institucionales, mientras que SoFiUSD introduce una capa de liquidación en dólares programable que potencialmente puede operar con mayor flexibilidad temporal.
Los límites siguen siendo importantes. $25 mil millones se refiere al volumen anualizado del programa de tarjetas en lugar del suministro de stablecoins, y la liquidación en blockchain no elimina el riesgo de reservas, regulatorio u operativo. La adopción más amplia también dependerá de si otras instituciones encuentran beneficios económicos claros al trasladar la liquidación fuera de los rieles tradicionales.
Aun así, este modelo de liquidación con stablecoins muestra cómo los dólares digitales podrían penetrar en las finanzas tradicionales sin requerir que los usuarios cambien su comportamiento. Si ese patrón continúa, las stablecoins pueden volverse más importantes no cuando todos las usen conscientemente, sino cuando se conviertan silenciosamente en parte de la infraestructura que mueve dinero entre instituciones financieras reguladas.
Fuentes
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.