Resumen
Mastercard está acercando los saldos de stablecoins al comercio convencional a través de la Mastercard Global Money Platform, lanzada con BVNK el 15 de octubre de 2026. La plataforma combina las capacidades de pago globales de Mastercard con la infraestructura de stablecoins de BVNK mediante una única API, lo que permite a bancos, fintechs y empresas mantener monedas fiduciarias y stablecoins en paralelo, convertirlas entre sí en tiempo real, emitir tarjetas vinculadas a stablecoins, realizar pagos bancarios locales a través de Mastercard Move y gestionar flujos de tesorería y liquidación desde una única capa de infraestructura.
El alcance principal es sustancial. Los clientes de Global Money Platform podrán gastar saldos de stablecoins en la red de aceptación de Mastercard de cientos de millones de ubicaciones de comerciantes, mientras que la emisión de tarjetas está disponible en más de 130 países. Mastercard Move ya llega a más de 17 mil millones de puntos finales, y se espera que la cobertura de pagos locales se expanda a más de 40 monedas en más de 200 países y territorios en 2027.
Pero los pagos con stablecoins de Mastercard no significan que cientos de millones de comerciantes de repente estén recibiendo criptomonedas. El comerciante puede seguir utilizando la infraestructura familiar de aceptación de tarjetas y liquidación en moneda local mientras las stablecoins operan detrás del flujo de pago. Esa distinción puede ser la característica más importante de la plataforma: la adopción masiva de stablecoins puede depender menos de convertir a los comerciantes en usuarios de criptomonedas y más de hacer que el dinero blockchain sea interoperable con los rieles de pago que ya utilizan.
Puntos clave
- Mastercard y BVNK lanzaron Global Money Platform como una capa de infraestructura combinada de moneda fiduciaria y stablecoins.
- Los saldos de stablecoins pueden volverse gastables en la red de Mastercard de cientos de millones de ubicaciones de comerciantes.
- El alcance de comerciantes no significa que los comerciantes deban recibir o custodiar stablecoins directamente.
- Mastercard Move conecta la plataforma a más de 17 mil millones de puntos finales para pagos locales.
- La mayor oportunidad es integrar las stablecoins en los flujos de trabajo existentes de tarjetas, tesorería y banca en lugar de construir una red de pago cripto separada.
¿Cómo funcionan realmente los pagos con stablecoins de Mastercard?
La Global Money Platform está diseñada en torno a la interoperabilidad en lugar de reemplazar la moneda fiduciaria. En su centro hay una cuenta multidivisa en la que las monedas tradicionales y las stablecoins pueden coexistir. Bancos, fintechs y empresas pueden usar una única API para recibir fondos, gestionar saldos, convertir entre formas de dinero y enrutar pagos a través de diferentes rieles según las necesidades de la transacción. Por lo tanto, una empresa puede usar stablecoins para una parte de su pila de liquidez mientras continúa usando cuentas bancarias y redes de pago locales en otras partes.
El gasto con tarjeta extiende ese modelo a la capa de comerciantes. Un cliente o empresa puede financiar el gasto desde saldos de stablecoins compatibles a través de una tarjeta vinculada a stablecoins, mientras Mastercard conecta la transacción a su red de aceptación existente. El comerciante no necesita instalar una billetera blockchain ni rediseñar el proceso de pago en torno a un token en particular. En cambio, el activo digital puede convertirse y enrutarse a través de una infraestructura que ya es compatible con la aceptación de tarjetas convencional.
Para obtener contexto adicional sobre cómo Mastercard llegó a esta etapa, consulte el análisis de MEXC sobre la adquisición de BVNK por parte de Mastercard y su estrategia de stablecoins. La adquisición se completó en agosto de 2026 y le dio a Mastercard infraestructura para mantener, mover, gestionar y convertir valor entre monedas fiduciarias y stablecoins.
¿Ahora cientos de millones de comerciantes aceptan stablecoins directamente?
No. Mastercard está haciendo que el gasto financiado con stablecoins sea compatible con su red de comerciantes; no está exigiendo que cada comerciante de esa red acepte activos blockchain directamente.
Esta es una distinción importante porque la adopción directa por parte de los comerciantes ha sido históricamente una de las mayores fricciones en los pagos cripto. Un comerciante que acepta directamente una stablecoin puede necesitar infraestructura de billetera, monitoreo de blockchain, políticas de tesorería, servicios de conversión y procedimientos para manejar activos digitales. Exigir todos esos cambios antes de que las stablecoins puedan gastarse a escala haría que la adopción fuera lenta.
Mastercard separa efectivamente la fuente de fondos de la experiencia del comerciante. Un usuario compatible puede mantener dinero digital, mientras que el comerciante puede seguir operando dentro de una infraestructura de pago familiar. La stablecoin se convierte en un posible riel de financiación y liquidación dentro de un sistema de pago más grande, en lugar de un nuevo sistema de pago al que cada comerciante deba unirse de forma independiente.
Eso cambia la ecuación de adopción. La pregunta pasa de “¿Aceptará cada comerciante stablecoins?” a “¿Pueden los saldos de stablecoins comportarse como poder de gasto ordinario dondequiera que ya funcione la infraestructura de pago existente?”
Por qué la capa de comerciantes importa más que otra billetera cripto
Las billeteras de stablecoins ya son capaces de transferir valor a nivel global, a menudo a cualquier hora del día. El problema comercial más difícil es conectar ese valor a los lugares donde las empresas y los consumidores realmente necesitan gastarlo. Un pago blockchain técnicamente eficiente es de utilidad limitada si cada comerciante, proveedor o contratista tiene que adoptar de forma independiente la misma billetera y el mismo token.
El enfoque de Mastercard utiliza la red de tarjetas como una capa de interoperabilidad entre esos dos mundos. En lugar de construir un universo separado de comerciantes para las stablecoins, Global Money Platform conecta los saldos de blockchain con la aceptación de pagos que ya existe. Esto permite que una stablecoin proporcione la fuente de fondos mientras Mastercard se encarga del puente hacia la infraestructura comercial convencional.
Esa arquitectura puede reducir materialmente la cantidad de cambio de comportamiento requerido en el lado receptor. Los comerciantes pueden seguir fijando precios de bienes en moneda local, operando los sistemas de punto de venta existentes y conciliando transacciones a través de canales establecidos. La complejidad de las stablecoins puede permanecer concentrada en la infraestructura backend utilizada por la plataforma, el emisor y el proveedor de pagos.
La implicación es importante para la adopción de stablecoins. La distribución puede importar más que la aceptación directa. Una stablecoin no necesariamente necesita que millones de comerciantes la mantengan; necesita una infraestructura confiable capaz de convertir su valor en cualquier forma que esos comerciantes ya acepten.
Una plataforma conecta monedas fiduciarias, stablecoins y rieles de pago existentes
Mastercard describe Global Money Platform como un sistema modular que abarca enviar, recibir, convertir, almacenar, gastar y ganar. Esto lo diferencia de una simple tarjeta cripto, porque el producto apunta a flujos de trabajo financieros más amplios para bancos, fintechs y empresas en lugar de solo el pago del consumidor.
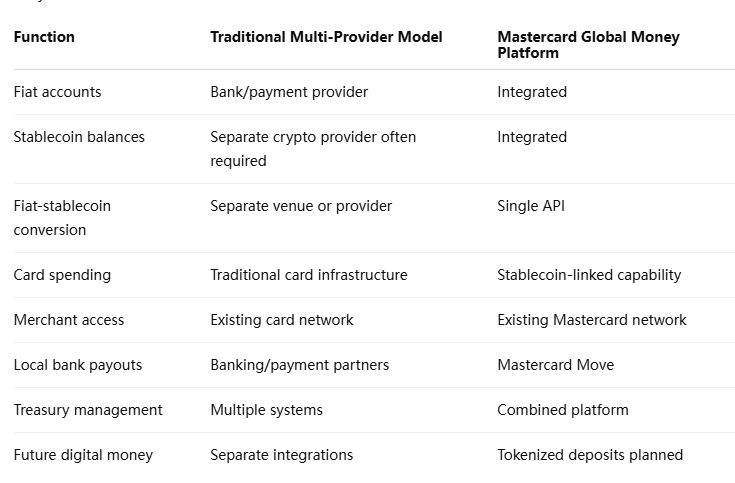
La ventaja es la consolidación operativa. Una fintech que quiere admitir stablecoins hoy puede requerir relaciones separadas para billeteras, conversión, emisión de tarjetas, pagos locales y gestión de tesorería. Cada integración agrega trabajo de cumplimiento, gestión de liquidez y conciliación. Mastercard y BVNK están intentando colapsar más de esa pila en una sola capa de infraestructura.
Esto también explica por qué la plataforma se entiende mejor como infraestructura multimoneda en lugar de un producto solo para stablecoins. Mastercard espera que las monedas fiduciarias, las stablecoins y eventualmente formas adicionales de dinero regulado, como los depósitos tokenizados, coexistan. El objetivo estratégico es controlar la conectividad entre esas formas de valor en lugar de apostar a que una reemplazará por completo a las demás.
Por qué el movimiento de Mastercard cambia la historia de las stablecoins
Los pagos con tarjeta de consumo atraen el titular más claro, pero Mastercard Move puede ser más importante para la adopción empresarial. La red alcanza más de 17 mil millones de puntos finales, creando vías desde saldos digitales hacia cuentas bancarias locales y otros destinos de pago. Mastercard espera que la cobertura relevante se expanda a más de 40 monedas en más de 200 países y territorios en 2027.
Para una empresa multinacional, el problema rara vez se limita a realizar un solo pago. Los equipos de tesorería tienen que cobrar dinero en diferentes monedas, pagar a proveedores en distintas jurisdicciones, mantener saldos suficientes en cuentas locales y conciliar esos movimientos después de que ocurren. El resultado puede ser liquidez fragmentada y efectivo inactivo simplemente porque los fondos deben preposicionarse antes de que venza un pago.
Global Money Platform está diseñada para conectar esas actividades. Una empresa podría mantener múltiples monedas fiduciarias y stablecoins en un solo entorno, convertir entre ellas cuando sea necesario y utilizar rieles de pago locales para entregar fondos a la cuenta bancaria de un destinatario. Es posible que el destinatario nunca interactúe con una stablecoin en absoluto.
Esto conduce a un principio más amplio: la utilidad de las stablecoins depende cada vez más de la calidad de la red de salida tanto como de la propia blockchain. La liquidación rápida en cadena tiene un valor empresarial limitado si las empresas no pueden convertir eficientemente ese valor en nómina, pagos a proveedores o saldos bancarios en moneda local.
¿Pueden las stablecoins reducir la fricción de prefinanciación y capital de trabajo?
Potencialmente. Mastercard utiliza específicamente los pagos de empresas multinacionales para ilustrar el problema: las empresas pueden verse obligadas a gestionar cuentas separadas, proveedores de pago y saldos prefinanciados en distintos mercados, inmovilizando capital simplemente para asegurar que los pagos puedan ejecutarse cuando sea necesario.
Las stablecoins pueden cambiar parte de esta estructura porque el valor digital puede moverse a través de fronteras fuera de muchas ventanas bancarias tradicionales. Si una empresa puede mantener saldos líquidos de stablecoins de forma centralizada y convertir o pagar en monedas locales cuando sea necesario, podría reducir parte del efectivo que de otro modo tendría que permanecer en múltiples cuentas por adelantado.
Pero el beneficio depende de que toda la cadena de conversión funcione eficientemente. La liquidez de las stablecoins, el precio de FX, la conectividad bancaria, la disponibilidad de pagos locales y los permisos regulatorios afectan si un activo nominalmente 24/7 realmente mejora la eficiencia del capital de trabajo. Una blockchain puede liquidar continuamente mientras el sistema financiero local del destinatario aún tiene restricciones operativas.
Por lo tanto, la oportunidad realista no es eliminar la infraestructura bancaria. Es utilizar las stablecoins para hacer que la liquidez sea más móvil entre los entornos bancarios.
¿Por qué compró Mastercard BVNK?
El lanzamiento proporciona una visión más clara de la lógica estratégica detrás de la adquisición de BVNK por parte de Mastercard en agosto de 2026. Mastercard ya podía emitir tarjetas y conectar comercios; lo que BVNK añadió fue infraestructura para que las empresas mantuvieran, convirtieran y movieran stablecoins junto con las monedas tradicionales.
Combinar ambos le da a Mastercard el control sobre una parte mucho mayor del ciclo de vida de la transacción. La compañía no se limita a añadir un botón de pago con stablecoin. Está conectando cuentas, conversión, tarjetas, pagos, tesorería y liquidación dentro de una plataforma común.
Ese posicionamiento importa a medida que las stablecoins compiten cada vez más con la banca corresponsal y los proveedores de pagos especializados en flujos transfronterizos. Mastercard no necesita elegir entre las tarjetas tradicionales y los rieles de blockchain si puede actuar como el orquestador entre ellos. La compañía puede preservar su red de distribución mientras añade nuevas formas de dinero por debajo.
Global Money Platform es la primera gran integración de producto tras la adquisición de BVNK, lo que la convierte en una prueba importante de si las redes de pago establecidas pueden absorber las stablecoins sin ser desplazadas por ellas.
Visión de MEXC: El riel de stablecoin ganador puede ser invisible para los comercios
El desarrollo más importante en los pagos con stablecoin de Mastercard puede ser que los comercios no necesiten volverse nativos de las criptomonedas. Las stablecoins pueden escalar como instrumento de pago incluso si la persona que recibe el pago nunca abre una billetera, elige una blockchain o gestiona un saldo de tokens.
Eso cambia la forma en que debe medirse la adopción. Las direcciones de stablecoin de los comercios no son el único indicador relevante. El volumen de tarjetas financiadas con stablecoins, los pagos locales, los flujos de tesorería y la actividad de conversión pueden volverse más significativos a medida que el dinero digital se integra dentro de las experiencias de pago existentes.
La estrategia de Mastercard también sugiere que la capa competitiva podría desplazarse hacia la orquestación. Si las monedas fiduciarias, las stablecoins y los depósitos tokenizados coexisten, la infraestructura valiosa puede ser el sistema capaz de determinar qué riel usar, convertir entre ellos y entregar valor en la forma que prefiera el receptor.
La adopción masiva, en ese modelo, no se parece a que cada comercio muestre un cartel de “Se acepta USDC aquí”. Se parece a que las stablecoins se conviertan en parte de la infraestructura de pago ordinaria sin que los comercios necesiten saber que hubo blockchain involucrada.
Riesgos y limitaciones
La escala de la red de Mastercard no debe confundirse con la disponibilidad universal de cada función de stablecoin.
- El alcance de los comercios no es aceptación directa de stablecoins. Los comercios pueden seguir recibiendo fondos a través de los acuerdos de liquidación existentes.
- La disponibilidad del producto varía según el mercado. La emisión de tarjetas, los pagos locales y otras funciones están sujetas a la jurisdicción y la cobertura de los socios.
- El riesgo de las stablecoins permanece. Los riesgos del emisor, de las reservas y de reembolso no desaparecen porque un token esté conectado a Mastercard.
- Los costos de conversión siguen importando. Los tipos de cambio, los spreads y las comisiones de pago pueden afectar la ventaja económica sobre los rieles tradicionales.
- La infraestructura bancaria sigue siendo importante. Los pagos locales dependen en última instancia de sistemas bancarios y de pago que funcionen.
- Las capacidades futuras no son capacidades actuales. Mastercard dice que los depósitos tokenizados y el soporte para comercio agéntico forman parte del desarrollo futuro.
- El riesgo operativo de blockchain permanece. La congestión de la red, la infraestructura de billeteras y los fallos técnicos aún pueden afectar los flujos de dinero digital.
Por lo tanto, el mayor error analítico sería tratar la plataforma como un reemplazo completo de la banca o la liquidación de tarjetas. Está diseñada para hacer interoperables las diferentes formas de dinero, no para hacer que cada transacción sea puramente onchain.
Los pagos con stablecoin de Mastercard podrían hacer invisible las criptomonedas al momento de pagar
Los pagos con stablecoin de Mastercard representan un camino diferente hacia la adopción respecto de la visión cripto temprana en la que tanto los consumidores como los comercios abandonarían la infraestructura de pago existente y transaccionarían directamente a través de billeteras blockchain. Global Money Platform, en cambio, mantiene gran parte de la experiencia comercial familiar intacta mientras inserta capacidades de stablecoin en la infraestructura financiera que está detrás.
Ese enfoque puede ser más escalable. Los bancos, las fintech y las empresas pueden mantener y convertir stablecoins, emitir tarjetas vinculadas y usar Mastercard Move para pagos locales, mientras que los clientes potencialmente pueden gastar saldos financiados con stablecoins en una red que contiene cientos de millones de ubicaciones de comercios. El comercio no necesita custodiar el token para que la stablecoin se vuelva económicamente útil al momento de pagar.
La importancia va más allá de los pagos con tarjeta. Al combinar cuentas, gestión de tesorería, conversión, gasto de comerciantes y pagos bancarios, Mastercard se posiciona como una capa de interoperabilidad entre el dinero tradicional y el dinero tokenizado. La adquisición de BVNK se vuelve estratégicamente más clara en ese contexto: Mastercard está construyendo la infraestructura en torno a las stablecoins en lugar de tratarlas como un producto de pago aislado.
La prueba clave será el uso real. El gasto con tarjeta financiado con stablecoins, los flujos de tesorería empresarial, los pagos locales y el volumen de conversión mostrarán si Mastercard puede convertir la liquidez de blockchain en actividad de pago convencional. Si lo logra, el mayor efecto puede ser casi invisible para los usuarios finales: las stablecoins podrían formar parte del comercio cotidiano sin exigir que cientos de millones de comerciantes se conviertan ellos mismos en usuarios de criptomonedas.
Fuentes
Mastercard — Lanzamiento de Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — Adquisición de BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.