
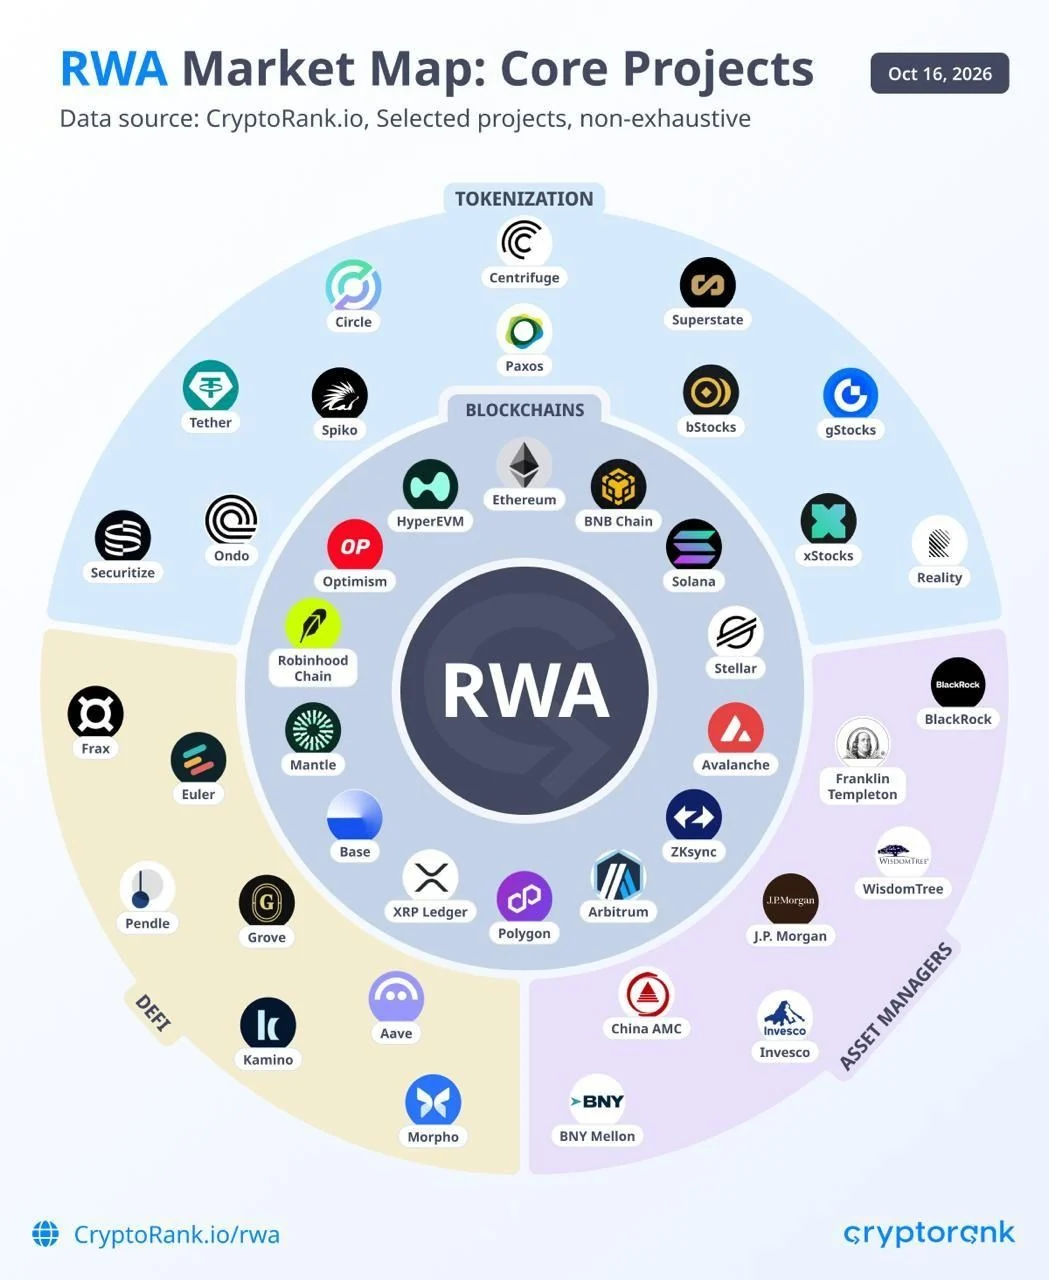
Según el último informe de Cryptorank, los activos del mundo real (RWA, por sus siglas en inglés) tokenizados están conectando los instrumentos financieros tradicionales con los mercados basados en blockchain, permitiendo a los inversores elegibles mantener participaciones de fondos tokenizadas, exposición a materias primas y productos vinculados a acciones en carteras digitales.
Los fondos tokenizados de bonos del Tesoro de EE. UU. siguen siendo la mayor categoría de activo individual, con un valor de 14.700 millones de dólares, lo que representa aproximadamente el 37% del mercado distribuido de RWA de 39.300 millones de dólares.
Estos productos ofrecen a los inversores elegibles exposición a carteras del Tesoro a través de tokens de fondos, con condiciones de suscripción, reembolso y transferencia que determinan cómo se puede acceder al capital.
Las materias primas también se han expandido. Su capitalización de mercado tokenizada aumentó de 3.100 millones de dólares a finales de 2025 a aproximadamente 8.000 millones de dólares a finales de septiembre de 2026, aproximadamente 2,6 veces el valor inicial. Ethereum posee la mayor cuota de este mercado, mientras que XRP Ledger representa otra porción sustancial.
El oro representa la mayor parte del valor de las materias primas tokenizadas. Tether Gold y PAX Gold vinculan sus tokens a oro en bóveda, mientras que productos como Kinesis Silver proporcionan exposición a lingotes de plata asignados. El reembolso y la entrega física dependen de los términos de cada emisor.
El aumento del valor del oro tokenizado refleja tanto mayores tenencias de metal como la apreciación del precio. La cantidad de oro mantenida a través de estos productos aumentó un 73% en el año hasta el 31 de agosto de 2026, mientras que el precio del oro aumentó un 29% en el mismo período.
Los ETF tokenizados también han crecido. Su valor combinado aumentó de 225 millones de dólares a finales de 2025 a 673 millones de dólares a finales del tercer trimestre de 2026, casi triplicándose.
Solo el tercer trimestre registró un crecimiento de aproximadamente el 59% desde un valor inicial de 422 millones de dólares. Ethereum siguió siendo el mayor mercado, mientras que BNB Chain representó una cuota creciente.
Las acciones tokenizadas han atraído más de 4,3 millones de posiciones de tenedores en productos vinculados a empresas. Sin embargo, el número de tenedores no indica necesariamente la cantidad invertida ni el nivel de actividad continua. Varias carteras pueden pertenecer al mismo inversor, mientras que las direcciones de custodia pueden representar a muchos clientes.
La estructura legal también importa. Algunos productos, incluidos xStocks, están estructurados como certificados de seguimiento respaldados por activos subyacentes.
Pueden proporcionar exposición económica sin otorgar derechos de voto a los accionistas, lo que significa que los derechos vinculados a un token pueden diferir de los asociados con la tenencia directa de acciones de una empresa.
Los derivados superan al trading spot mientras el préstamo DeFi se queda atrás
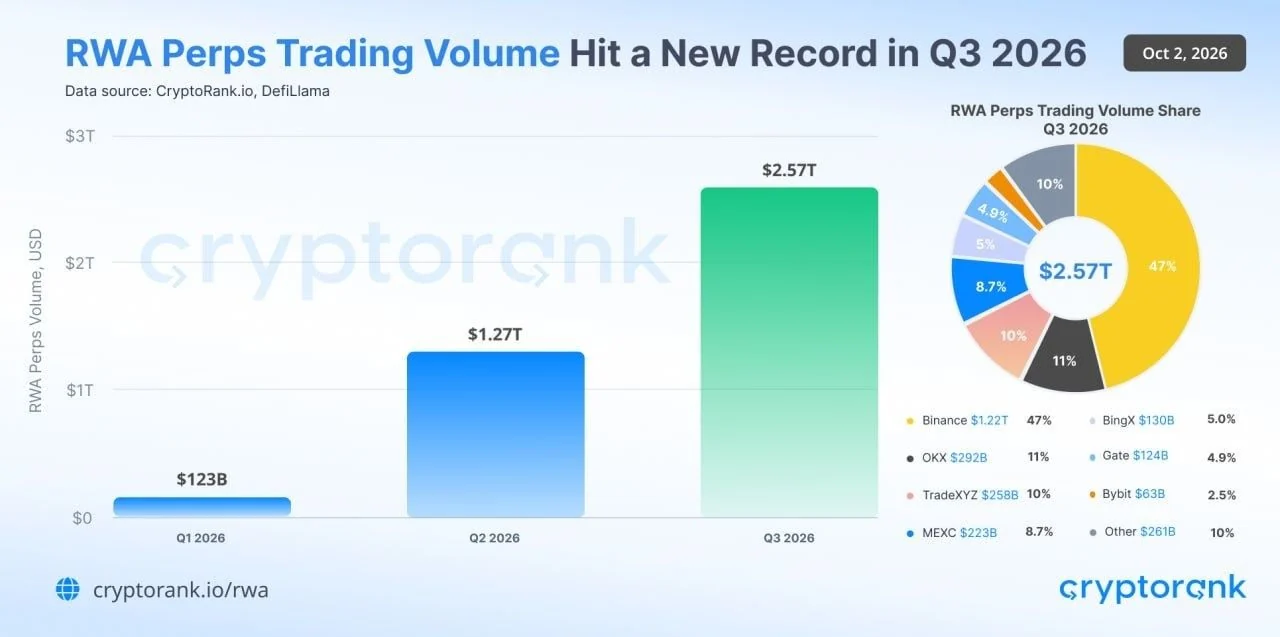
El volumen de trading de perpetuos de RWA alcanzó 2,57 billones de dólares en el tercer trimestre de 2026, más del doble de los 1,27 billones de dólares registrados en el segundo trimestre. Binance representó casi la mitad del total trimestral, con actividad que abarca exchanges centralizados y venues descentralizados.
Cifras separadas de agosto muestran que las acciones representaron el 8% del valor de los activos tokenizados rastreados, pero el 93% del volumen de trading spot onchain. Los perpetuos de acciones registraron 72.400 millones de dólares en volumen, en comparación con 12.600 millones de dólares en trading spot, casi seis veces más.
Las cifras ilustran la distinción entre mantener activos tokenizados y operar con contratos vinculados a sus precios. Los perpetuos permiten a los traders tomar exposición larga o corta sin poseer el activo subyacente, y el apalancamiento puede hacer que el volumen de trading sea sustancialmente mayor que la garantía comprometida.
Operar fuera del horario convencional del mercado de valores introduce riesgos adicionales. Los venues cripto pueden continuar emparejando órdenes mientras los mercados de acciones subyacentes utilizados para la cobertura están cerrados.
Durante esos períodos, los libros de órdenes poco profundos y la dependencia de las fuentes de precios disponibles pueden afectar la calidad de la ejecución.
El uso de activos tokenizados como garantía en las finanzas descentralizadas sigue siendo más limitado de lo que su disponibilidad podría sugerir. Aproximadamente el 42% del suministro de tokens de acciones es elegible para servir como garantía DeFi, pero solo alrededor del 2,6% está realmente depositado en los mercados de préstamo.
El crédito tokenizado tiene una tasa de participación en préstamos más alta, con aproximadamente entre el 19% y el 21% de su suministro depositado en protocolos de préstamo. En comparación, la cifra para los productos equivalentes a efectivo es de alrededor del 0,4%.
Estas diferencias reflejan los distintos roles de los productos. Los tokens de crédito pueden respaldar estrategias de endeudamiento, mientras que los equivalentes a efectivo respaldados por bonos del Tesoro a menudo se mantienen para generar ingresos. La elegibilidad por sí sola no garantiza la demanda de préstamos o de concesión de préstamos.
Las condiciones de reembolso son otra restricción. Algunos productos de inversión tokenizados ofrecen reembolsos estándar basados en los calendarios de valoración y liquidación de sus estrategias, mientras que los retiros más rápidos pueden depender de liquidez dedicada y conllevar comisiones adicionales.
Los prestamistas deben tener en cuenta esas limitaciones al decidir cuánto adelantar contra un token.
Las empresas de RWA también continúan recaudando capital para la infraestructura que respalda el mercado. Las rondas de capital riesgo divulgadas totalizaron 237,5 millones de dólares en 26 operaciones en los primeros nueve meses de 2026. La ronda Serie B de 82,5 millones de dólares de Superstate representó aproximadamente el 35% de ese total.
La tendencia más amplia sugiere que los activos tokenizados están ganando tracción en las tenencias de inversión y en el comercio. Sin embargo, ampliar su papel en los préstamos descentralizados requerirá más que la emisión en blockchain.
La fijación de precios fiable, la liquidez suficiente, los mecanismos de reembolso viables y una ruta confiable para liquidar garantías siguen siendo esenciales para una adopción más amplia.