Autor: Gemini, Deep Tide TechFlow
El 3 de noviembre se acercan las elecciones de medio mandato en Estados Unidos. Siempre que llega este momento, el mercado suele avivar la discusión sobre la "maldición de los activos de riesgo".
Desde la lógica macroeconómica, las elecciones de medio mandato ciertamente afectan a los activos de riesgo, y la razón central radica en la "incertidumbre política". Quién controla el Congreso está directamente relacionado con cuestiones centrales como el gasto fiscal posterior, la política tributaria, la intensidad regulatoria y el techo de deuda.
Estas expectativas serán descontadas por el mercado de antemano antes de las elecciones; cuando la incertidumbre aumenta, el capital se vuelve instintivamente cauteloso y el apetito por el riesgo disminuye en consecuencia.
Y el BTC actual ya ha sido ampliamente cooptado por los canales financieros tradicionales, pareciéndose cada vez más a un activo de riesgo de alta beta, y su correlación con las acciones estadounidenses, la liquidez del dólar y el apetito global por el riesgo se ha fortalecido claramente.
Por lo tanto, los cambios en las expectativas de política provocados por las elecciones de medio mandato muy probablemente se transmitirán al comportamiento del precio del BTC; sin embargo, cabe señalar que esto no debe entenderse como que el BTC esté directamente atado a los resultados electorales. Es solo que en este ciclo se puede ver claramente que la sensibilidad del BTC al apetito macroeconómico por el riesgo se ha maximizado.
Entonces, ¿cuánto poder destructivo real ha tenido históricamente este tipo de shock macroeconómico, las elecciones de medio mandato?
La caída con cada elección no se sostiene
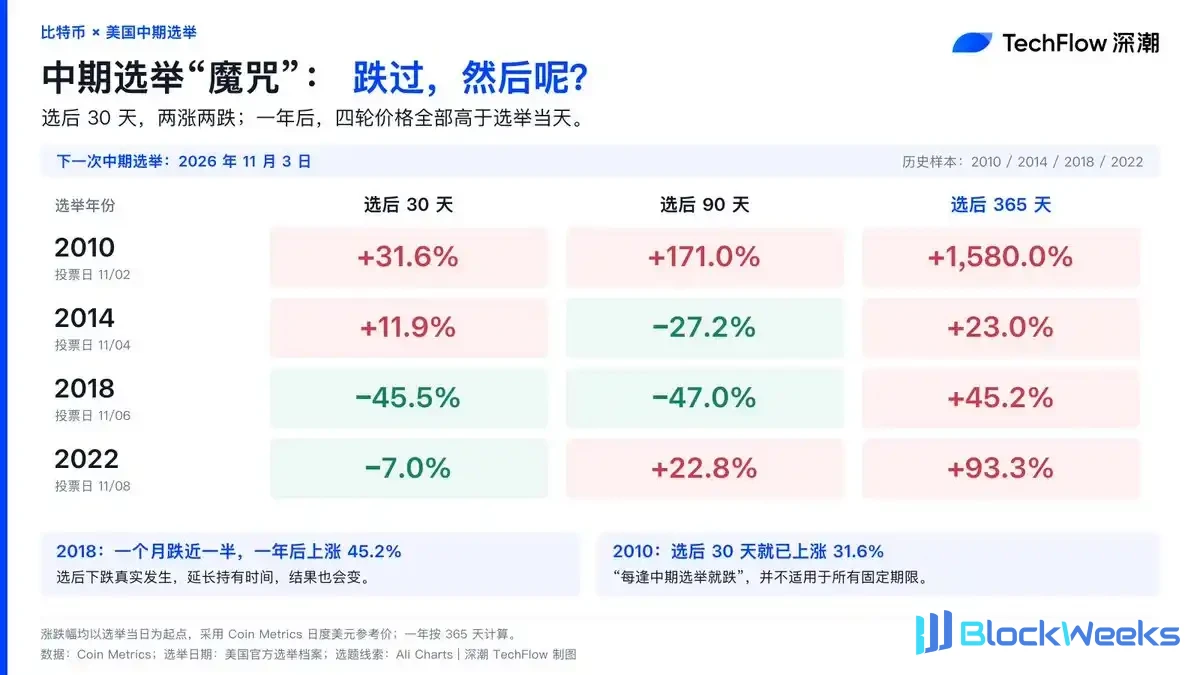
Extraímos los datos del comportamiento del precio del BTC en torno a las últimas cuatro elecciones de medio mandato en Estados Unidos (2010, 2014, 2018, 2022) y encontramos que en el registro real del mercado, la llamada "caída con cada elección de medio mandato" presenta un sesgo cognitivo frente a los datos.
Si observamos los efectos a corto plazo de las elecciones de medio mandato, el BTC muestra sacudidas violentas y tendencias divergentes.
En 2018, un mes después de las elecciones, el BTC sufrió una sacudida brutal que fue casi una reducción a la mitad, desplomándose un 45,5% en un solo mes. Pero al mismo tiempo, 30 días después de las elecciones de 2010, subió directamente un 31,6%.
"Cae con cada elección de medio mandato" no se aplica a todos los horizontes temporales fijos. Esto muestra que, a corto plazo, el resultado electoral no eliminó de inmediato la divergencia; más bien, intensificó la feroz batalla entre alcistas y bajistas.
Al mismo tiempo, esta es solo una variable, y el tamaño de mercado, la aceptación y las condiciones macroeconómicas del BTC son diferentes en cada ciclo de 4 años.
Y en términos de rendimiento a largo plazo, en el año posterior a las elecciones, el BTC logró casi absolutamente rendimientos positivos.
La ganancia más baja apareció en 2014 (+23,0%), y la ganancia más alta apareció en 2010 (+1580,0%). El caso más típico es 2018: la caída posterior a las elecciones realmente ocurrió, pero el resultado también cambia si se extiende el período de tenencia, y un año después todavía registró un rendimiento positivo del 45,2%.
Trampas de liquidez y redistribución de fichas
El capital a gran escala no teme a las fluctuaciones políticas a largo plazo. Por el contrario, la incertidumbre macroeconómica a corto plazo provocada por las elecciones es precisamente el escenario natural que utilizan para la rotación de fichas.
Cuando se enfrentan al sentimiento de aversión al riesgo antes y después del resultado electoral, las posiciones largas altamente apalancadas en el mercado y los inversores minoristas presa del pánico son muy propensos a las estampidas, entregando fichas bañadas en sangre durante la severa caída en los 30 días posteriores a las elecciones. Y el dinero inteligente aprovecha precisamente la trampa de liquidez creada por este ruido macroeconómico para hacerse cargo de las ventas de stop-loss de los inversores minoristas a niveles bajos y completar la acumulación de posiciones base de ciclo largo.
También mencionamos en otro artículo que, en el último mes, las ballenas on-chain han estado acelerando su acumulación de BTC, incluso estableciendo un nuevo máximo desde febrero de este año.
(Lectura recomendada: "¿Quién se está haciendo cargo de las fichas bañadas en sangre? Los datos on-chain revelan la ola de acumulación de ballenas después de que el BTC cayera por debajo de los 81.000 dólares")

Para BTC, la llamada "maldición de las elecciones de medio mandato" se parece más a una redistribución de fichas llevada a cabo utilizando el ruido macroeconómico. Los fondos que salen debido al pánico macroeconómico de corto plazo, en última instancia, se convierten fácilmente en los rendimientos excedentes de otra persona un año después en sus informes financieros.
(Advertencia de riesgo: la muestra de datos históricos es solo de cuatro veces y es relativamente limitada. El entorno actual de las tasas de interés del dólar, la estructura de capital de los ETF y los ciclos pasados presentan diferencias significativas. Este artículo es solo una revisión objetiva de datos y no representa una tendencia futura inevitable. El mercado secundario debe estar alerta a los riesgos de liquidez de corto plazo.)