Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
Bajo la sombra de una "crisis de confianza en la IA", Zuckerberg fue el primero en dar al mercado una señal de tranquilidad.
Durante las últimas semanas, las dudas sobre las enormes inversiones de los gigantes tecnológicos en IA que aún no han demostrado retornos comerciales han ido en aumento, y las acciones de chips y las acciones tecnológicas del Nasdaq también han experimentado un retroceso notable. Como el primer gigante tecnológico de un billón de dólares en "entregar su informe" esta temporada de resultados, el informe de resultados del tercer trimestre de 2026 de Meta, publicado tras el cierre del mercado estadounidense el 21 de octubre, hora del Este, se convirtió en la primera gran prueba de la viabilidad comercial de la IA.
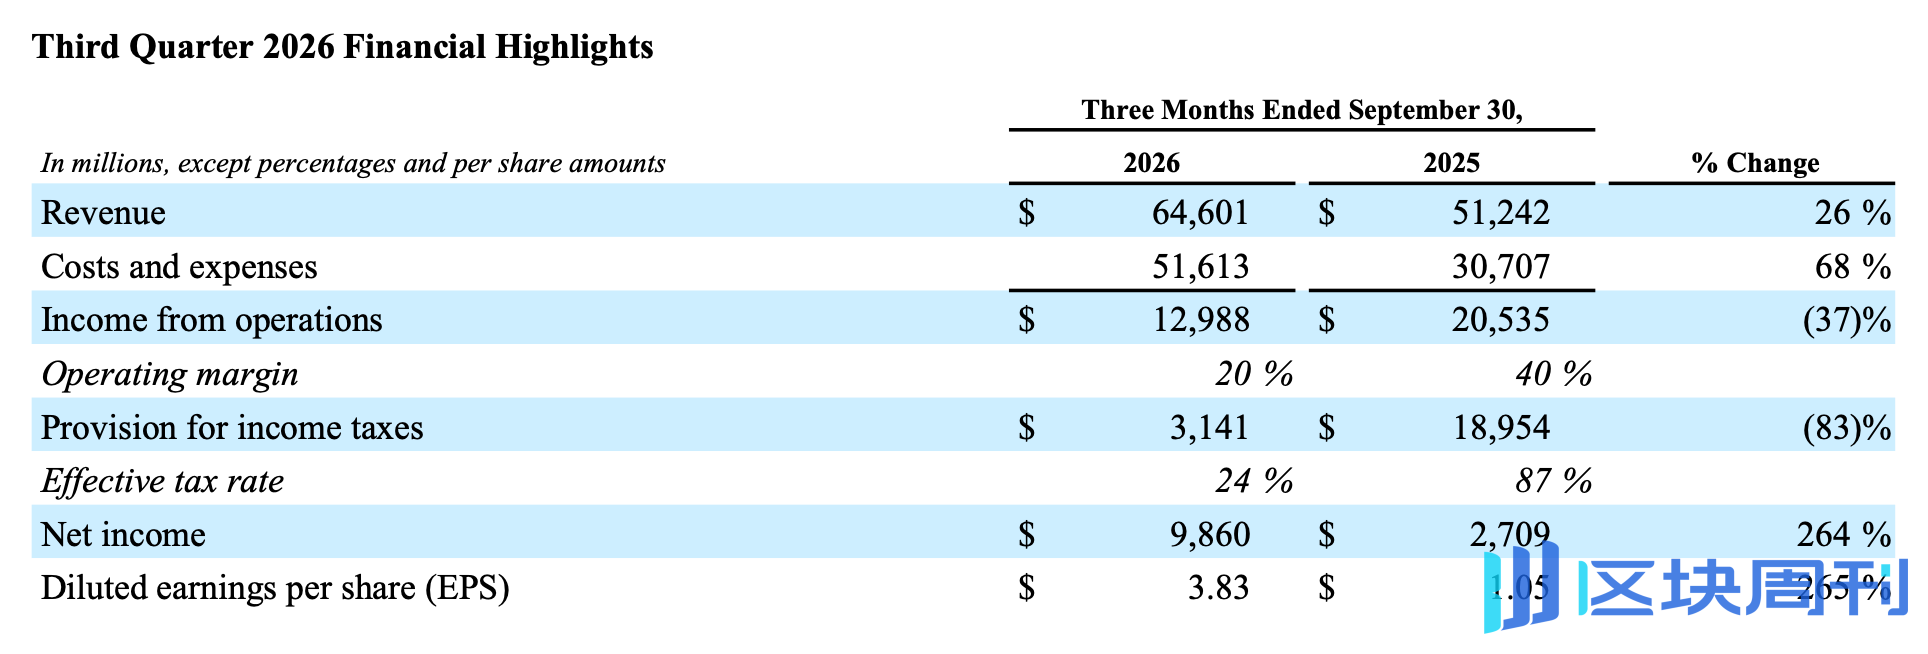
Los datos de resultados muestran que los ingresos del tercer trimestre de Meta alcanzaron los 64.600 millones de dólares, un aumento del 26% interanual, superando las expectativas de los analistas de 63.300 millones de dólares; la compañía espera que los ingresos del cuarto trimestre alcancen entre 73.000 y 76.000 millones de dólares, con el punto medio también por encima de las expectativas del mercado. A juzgar por la reacción del mercado, esta tarjeta de resultados ha pasado temporalmente — con tanto los ingresos trimestrales como la guía del cuarto trimestre superando las expectativas de Wall Street, el precio de las acciones de Meta subió hasta un 6% después del cierre (ahora retrocedido al 2%).
Pero si se observan detenidamente las cuentas subyacentes de este informe de resultados, siempre se sentirá una fuerte sensación de contradicción. Por un lado, están los ingresos trimestrales de 64.600 millones de dólares, un negocio publicitario en continuo crecimiento y el asistente de IA Muse, que atrajo a más de 10 millones de usuarios norteamericanos en un mes y medio desde su lanzamiento; por otro lado, el flujo de caja libre de la compañía se volvió negativo por primera vez desde su salida a bolsa, se acumularon casi 10.000 millones de dólares en gastos por acuerdos legales en un solo trimestre, la guía de gastos de capital para todo el año se elevó aún más, e incluso Meta anunció un nuevo plan de acciones ordinarias de Clase C para reservar espacio para futuras financiaciones e incentivos de capital.
Al juntar estas cosas, delinean precisamente la situación actual de Meta — los negocios existentes siguen proporcionando ingresos y flujo de caja abundantes, pero Zuckerberg claramente no está satisfecho con esto; está dirigiendo más recursos hacia la IA y disponiendo fondos por adelantado para esta competencia, que puede tener un ciclo de inversión más largo.
Desvelando la ilusión de "beneficio reducido a la mitad": la máquina de imprimir dinero publicitaria sigue feroz
Primero, observe el estado de resultados que es más probable que cause malas interpretaciones.
Los costos y gastos totales de Meta en el tercer trimestre aumentaron un 68% interanual hasta los 51.610 millones de dólares, significativamente más rápido que el crecimiento de ingresos del 26%; el beneficio operativo GAAP cayó un 37% interanual hasta los 12.990 millones de dólares; el margen operativo también cayó del 40% en el mismo período del año pasado al 20%.
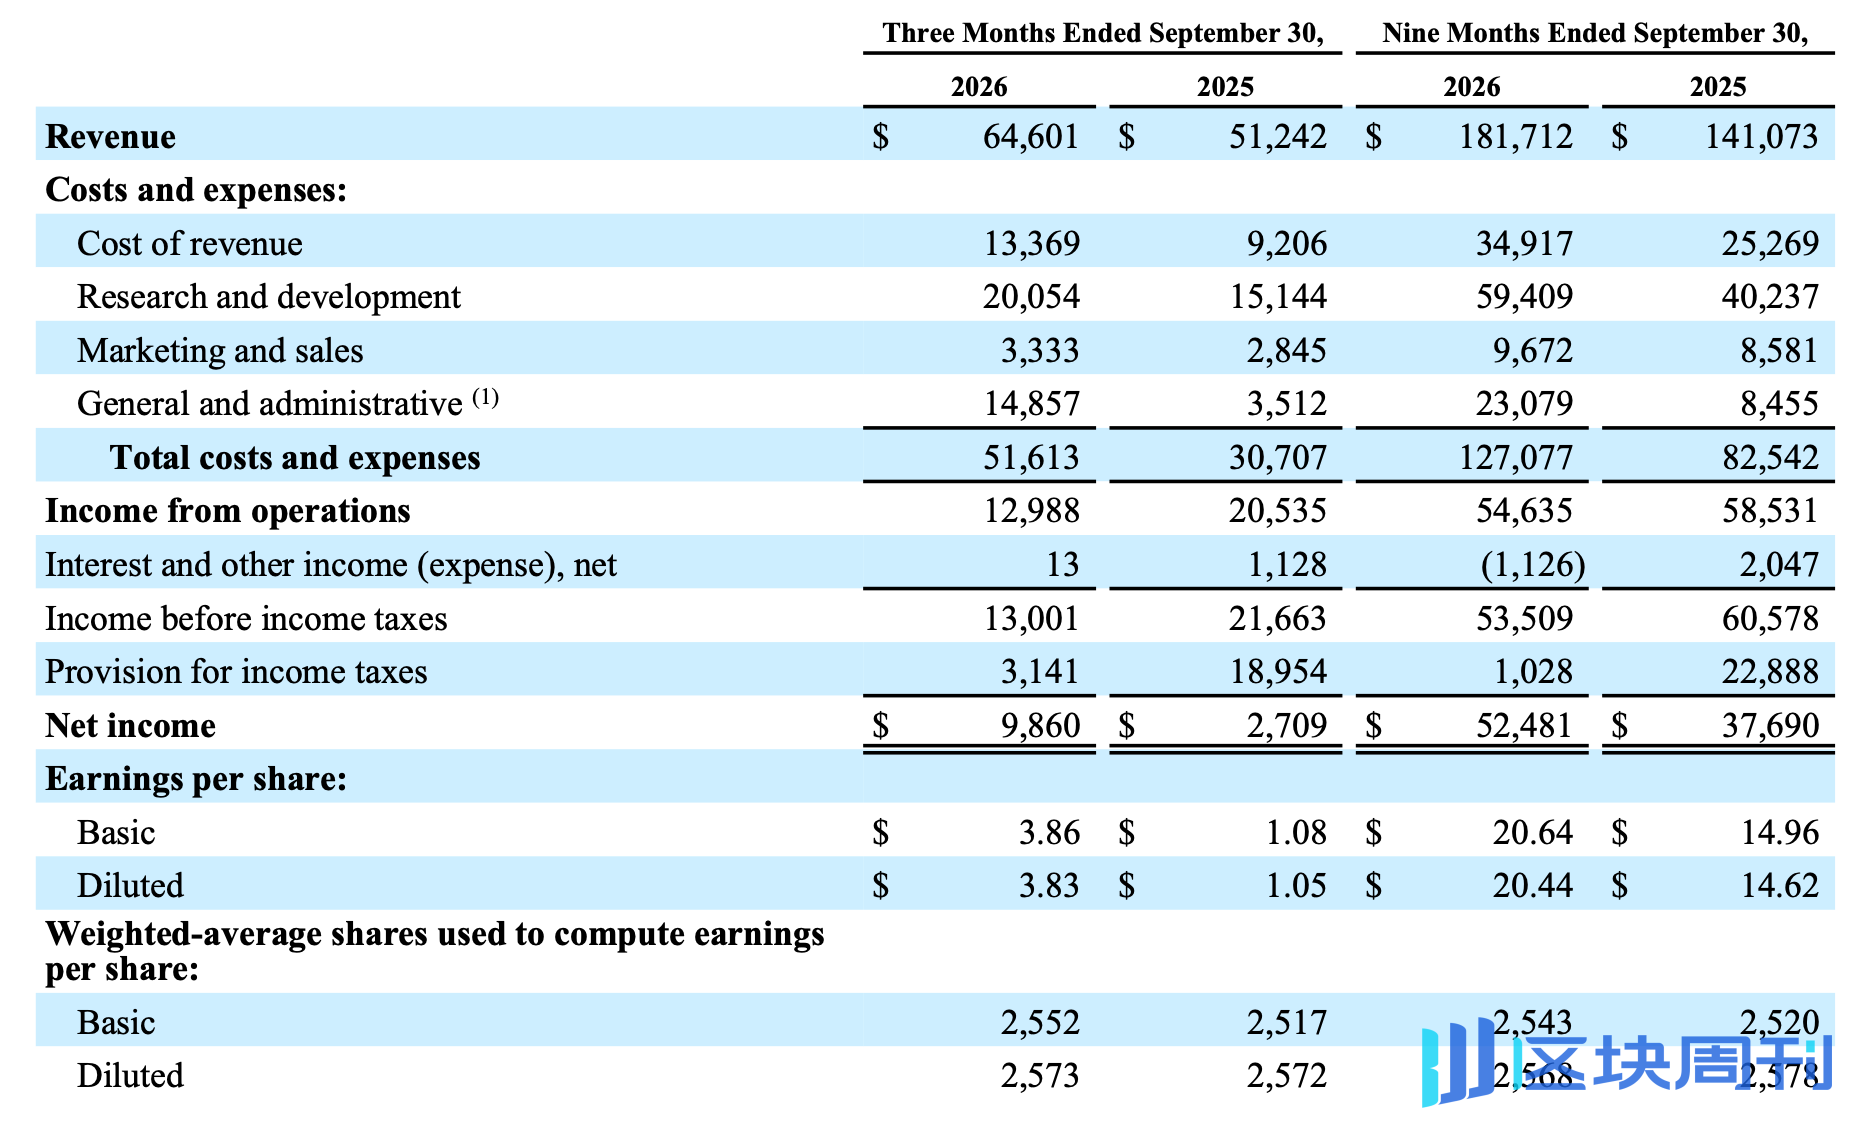
Solo con mirar estos números, es difícil decir que se trata de un estado de resultados hermoso. Sin embargo, la caída de las ganancias se vio afectada principalmente por un gasto especial: en agosto de este año, Meta llegó a un acuerdo con los fiscales generales de 52 estados y territorios de EE. UU. por demandas relacionadas con la salud mental de los adolescentes y la adicción a las redes sociales. Según los materiales citados en el texto original, este acuerdo implica pagos potenciales de hasta aproximadamente 18.590 millones de dólares durante los próximos diez años. Meta acumuló 9.890 millones de dólares en gastos por acuerdo legal en el tercer trimestre, registrados en gastos generales y administrativos (G&A).
Si se excluye este gasto no recurrente, el beneficio operativo de Meta para el trimestre sería de aproximadamente 22.880 millones de dólares, y las ganancias diluidas por acción serían de aproximadamente 7,40 dólares, significativamente superiores a los 3,83 dólares reportados y también por encima del rango de expectativas previo de Wall Street de alrededor de 6,08 a 6,54 dólares.
Lo que respalda esta verdadera rentabilidad sigue siendo la inquebrantable base publicitaria de Meta. En el tercer trimestre, los ingresos totales de Meta alcanzaron los 64.600 millones de dólares (un aumento del 26% interanual), superior a la expectativa del mercado de 63.300 millones de dólares; de estos, los ingresos publicitarios de la Familia de Aplicaciones (FoA) contribuyeron con 63.060 millones de dólares, también un 26% más interanual. Lo que tranquiliza aún más a los inversores es la estructura interna del crecimiento publicitario: "tanto volumen como precio al alza".
- Impresiones: las impresiones publicitarias en todas las aplicaciones aumentaron un 10% interanual, y las personas activas diarias de la familia (DAP) alcanzaron los 3.640 millones (un 3% más interanual);
- Precio medio por anuncio: el precio medio por anuncio se disparó un 14% interanual.
En el actual entorno macroeconómico lleno de incertidumbre, un aumento del 14% en el precio medio publicitario es bastante valioso. Esto confirma directamente el ciclo positivo de la enorme potencia de cálculo de Meta vertida en algoritmos de recomendación y herramientas publicitarias automatizadas (como Advantage+, cuya tasa de ingresos anualizada ha superado los 75.000 millones de dólares) durante los últimos dos años: la IA ha elevado sustancialmente las tasas de conversión publicitaria y el ROI de los anunciantes, permitiendo a Meta seguir teniendo un fuerte poder de fijación de precios en una era en la que el tráfico social ha alcanzado su punto máximo.
Al mismo tiempo, la previsión de ingresos de Meta para el cuarto trimestre es tan alta como de 73.000 a 76.000 millones de dólares (punto medio de 74.500 millones, correspondiente a un crecimiento interanual de aproximadamente el 24%), superando una vez más firmemente la expectativa de consenso de Wall Street de alrededor de 73.700 millones de dólares, lo que demuestra que la demanda publicitaria durante la temporada de compras navideñas de fin de año sigue siendo extremadamente fuerte.
Avance en la segunda curva: Muse trae el amanecer de la "monetización de la IA"
Si el negocio publicitario demostró el poder de la IA para "mejorar la eficiencia de los negocios existentes", entonces el asistente personal de IA Muse, lanzado en septiembre, ha permitido a Wall Street ver por primera vez el amanecer de la monetización de Meta en "aplicaciones nativas de IA incrementales".
En la llamada de resultados, Zuckerberg apenas pudo ocultar su entusiasmo por Muse y el modelo frontera subyacente Muse Wonder, lanzado la semana pasada. A juzgar por los datos operativos centrales divulgados, Muse está ayudando a Meta a completar el cambio narrativo de "quemadora de dinero de IA" a "monetizadora de IA".
- Crecimiento y fidelidad de usuarios: en solo un mes y medio desde su lanzamiento, más de 10 millones de usuarios en Estados Unidos y Canadá han creado agentes personales Muse, de los cuales alrededor del 25% se han convertido en "usuarios activos diarios" (DAU), y la curva de retención temprana se ha vuelto más sólida a medida que aumenta el tiempo de uso.
- Romper la maldición de "solo chatear, sin dinero": A diferencia de muchas aplicaciones de grandes modelos que permanecen en el nivel de preguntas y respuestas, las compras se han convertido en el mayor escenario de aplicación de Muse hasta ahora. Zuckerberg reveló que más de una cuarta parte de los usuarios de Muse han realizado compras reales en la plataforma, con un valor medio del pedido (AOV) superior a 200 dólares. Combinado con los dos niveles de suscripción de 20 dólares al mes y 100 dólares al mes lanzados oficialmente a mediados de octubre, Muse tiene un doble potencial de monetización de "suscripción + comisión por referidos de comercio electrónico".
- Integración software-hardware y extensión al segmento B: a partir del próximo mes, Muse se lanzará oficialmente en las gafas inteligentes de Meta, convirtiéndose en el núcleo de su modelo de negocio de hardware; en el lado empresarial (To B), la CFO Susan Li declaró claramente que se cobrará a los desarrolladores por el acceso al modelo fundacional y al agente de programación Muse Code, y se construirá gradualmente una "Red de Agentes Empresariales Muse" que sirva a las pequeñas y medianas empresas.
Por supuesto, persisten las preocupaciones ocultas. Actualmente, decenas de sitios web externos, incluido Amazon, han bloqueado el acceso de Muse por consideraciones de seguridad de datos y competencia comercial, lo que en cierta medida limita la fluidez de su comparación de precios y compras multiplataforma, pero la hoja de ruta de costos dada por Zuckerberg sigue siendo muy atractiva: se espera que dentro del próximo año, la eficiencia del costo computacional de Muse aumente 10 veces, y dentro de los próximos años se convierta en un negocio altamente rentable.
Proyecto de ley de capital agresivo: 34.900 millones de dólares gastados en un solo trimestre, el flujo de caja se vuelve negativo por primera vez
Pasando al lado B del informe de resultados, el precio que pagó Zuckerberg por esta apuesta de IA es igualmente impactante.
Para asegurar una posición en la carrera armamentista de potencia computacional con OpenAI, Anthropic y Google, el gasto de capital de Meta solo en el tercer trimestre (incluidos los pagos de principal de los arrendamientos financieros) alcanzó la friolera de 34.910 millones de dólares, y sus compras acumuladas de propiedades y equipos en los primeros tres trimestres ya habían alcanzado los 83.060 millones de dólares, casi el doble de los 48.310 millones del mismo período del año anterior.
Una velocidad tan aterradora de quema de efectivo condujo directamente a un punto de inflexión financiero histórico — aunque el flujo de caja operativo de Meta en el tercer trimestre fue tan alto como 32.790 millones de dólares, tras deducir el gasto de capital, su flujo de caja libre resultó ser de -2.120 millones de dólares (en comparación con 10.630 millones en el mismo período del año anterior), lo que también es la primera vez que el flujo de caja libre de Meta se vuelve negativo desde su salida a bolsa.
Aun así, Zuckerberg no tiene la menor intención de pisar el freno. En su informe financiero, Meta elevó el límite inferior de su guía de gasto de capital para el año completo 2026 de 130.000 millones a 135.000 millones de dólares (reduciendo el rango a 135.000-145.000 millones), y declaró explícitamente que continuará "invirtiendo agresivamente" en 2027.
Cuando el flujo de caja operativo está ajustado y el saldo de la deuda a largo plazo ya ha subido de 58.740 millones de dólares a finales del año pasado a 80.920 millones, ¿de dónde saldrán los cientos de miles de millones de dólares para potencia computacional en el futuro? Meta dio la respuesta en su informe financiero del tercer trimestre: nuevas acciones ordinarias de Clase C.
Según el plan anunciado por la compañía, Meta distribuirá acciones de Clase C a los tenedores existentes de acciones ordinarias de Clase A y Clase B en una base 1:1, y se espera que el acuerdo correspondiente entre en vigor el 19 de enero de 2027. Debido a que las acciones de Clase C no conllevan derechos de voto, este plan establece una distinción entre la asignación de derechos económicos y el control de la compañía. Para Meta, este acuerdo tiene al menos tres niveles de significado.
- Primero, proporciona más opciones para futuras financiaciones de capital y fusiones y adquisiciones. A medida que la inversión en infraestructura de IA continúa aumentando, lo que Meta necesita considerar no es solo cómo aumentar el gasto de capital, sino también cómo lograr un equilibrio entre efectivo, deuda y financiación de capital. Añadir una nueva clase de acciones sin derecho a voto puede proporcionar una herramienta para futuras financiaciones e incentivos de capital.
- Segundo, esto ayuda a mantener la estructura de control existente. Las acciones de Clase A de Meta conllevan 1 voto por acción, y las acciones de Clase B conllevan 10 votos por acción. Crear acciones de Clase C sin derecho a voto significa que la compañía puede, hasta cierto punto, ampliar el margen para utilizar instrumentos de capital sin cambiar simultáneamente los acuerdos existentes de derechos de voto de los accionistas. Esto es especialmente importante para Zuckerberg, quien quiere seguir manteniendo un control firme de la compañía.
- Además, para respaldar el nuevo plan de acciones, el consejo de administración firmó un "Acuerdo de Alineación del Fundador" con Zuckerberg. Anteriormente, afectado por la potencial carga fiscal de miles de millones de dólares del "impuesto a la riqueza de California" (Proposición 40), habían circulado rumores en el mercado de que Zuckerberg podría abandonar California, y mediante esta reorganización de la estructura de capital y el diseño de cláusulas de venta, Zuckerberg también ha prometido permanecer en el cargo y quedarse en California durante los próximos ocho años.
Cabe enfatizar que la creación de acciones de Clase C no significa que Meta ya haya decidido recaudar la próxima ronda de financiación de IA mediante una emisión adicional a gran escala, ni puede equipararse directamente con que la compañía esté a punto de enfrentar un déficit de financiación. Es más bien como preparar una herramienta de financiación de antemano; a medida que la escala de inversión se vuelve cada vez mayor, Meta espera conservar más opciones para el futuro.
Este plan también revela otra señal — la carrera de IA puede no ser solo unos pocos trimestres de alta inversión, sino una campaña a largo plazo que requiere esfuerzos sostenidos durante muchos años y una planificación anticipada de la estructura de capital.
Maniobra estratégica: recortar el metaverso, reducir la plantilla y apostarlo todo a la IA
Para liberar más recursos para la IA, Meta también está ajustando su estructura empresarial y organizativa interna.
Primero, la división del metaverso (Reality Labs), que ha seguido arrastrando las operaciones, enfrentará oficialmente una contracción estratégica. En el tercer trimestre, Reality Labs tuvo ingresos de 443 millones de dólares y una pérdida operativa de 4.130 millones de dólares (la pérdida acumulada en los primeros tres trimestres ya alcanzó los 13.170 millones de dólares). A diferencia de las declaraciones vagas anteriores de que "las pérdidas han tocado techo", el director financiero, en las perspectivas de este informe financiero, rara vez dio un claro "calendario para detener la hemorragia": se espera que la pérdida de Reality Labs para el año completo 2026 se reduzca a 18.000-19.000 millones de dólares, y para 2027 la pérdida se reducirá aún más drásticamente a alrededor de 15.000 millones de dólares. Los miles de millones de dólares en presupuesto ahorrados se espera que se reasignen a proyectos de IA centrados en Meta Superintelligence Labs (MSL).
Segundo es la "transfusión de sangre" de la estructura organizativa. Al 30 de septiembre de 2026, el número total de empleados de Meta había caído a 66.775, una reducción interanual drástica del 15% (una disminución trimestral de aproximadamente el 12%). Sin embargo, aunque la plantilla se racionalizó significativamente, los gastos de investigación y desarrollo (I+D) de Meta en los primeros tres trimestres se dispararon de 40.240 millones de dólares en el mismo período del año pasado a 59.410 millones de dólares — detrás de la brecha en tijera de "la plantilla cae mientras la I+D se dispara" está la eliminación a gran escala de puestos ordinarios, mientras los recursos se concentran con una densidad sin precedentes en potencia informática de IA altísima e investigadores de primer nivel en grandes modelos.
El informe financiero ha pasado, pero el retorno de la inversión aún necesita tiempo
En general, con un informe financiero del tercer trimestre que presenta ingresos sólidos y una orientación optimista, además del impresionante comienzo de Muse superando los 10 millones de usuarios, Meta ganó con éxito la primera batalla defensiva en la "crisis de confianza en la IA" de Wall Street. El aumento del precio de las acciones después del cierre demuestra que, siempre que la máquina de efectivo publicitaria central siga rugiendo y los nuevos productos de IA muestren una conversión real de transacciones, el mercado todavía está dispuesto a tolerar un flujo de caja libre negativo a corto plazo.
Pero esto no significa que la alarma se haya disipado por completo. Con la orientación de gastos totales para el año completo elevada a 175.000-179.000 millones de dólares, y las nubes a nivel regulatorio lejos de disiparse, Meta no tiene mucho margen de error en el futuro.
Cuando los cientos de miles de millones de dólares en gastos de capital se traduzcan en una enorme depreciación financiera en 2027, y las expectativas de financiamiento para las acciones Clase C se materialicen formalmente, ¿podrán los ingresos incrementales aportados por Muse y la publicidad de IA realmente superar las facturas de potencia informática que se expanden exponencialmente? La audaz apuesta de Zuckerberg tendrá que responder tarde o temprano a esta pregunta definitiva.