Autor: The Mispriced
Compilado por: Deep Tide TechFlow
Introducción de Deep Tide: Cuando la estructura de tasas de interés puede haberse revertido fundamentalmente, mantener un índice ya no equivale a una decisión neutral. Esta carta de inversionista disecciona la tensión entre el gasto de capital en IA, los ciclos de liquidez y el reinicio del mercado cripto. Solo hay una pregunta central: si el costo del capital permanece elevado, ¿cómo responderá cada activo en sus manos?
Introducción
Durante la mayor parte de mi carrera como inversionista, las tasas de interés en descenso eran solo parte del telón de fondo.
Para la mayoría de los inversionistas, su importancia iba mucho más allá de eso.
Desde principios de la década de 1980 hasta 2021, el mundo experimentó una gran disminución a largo plazo de las tasas de interés.
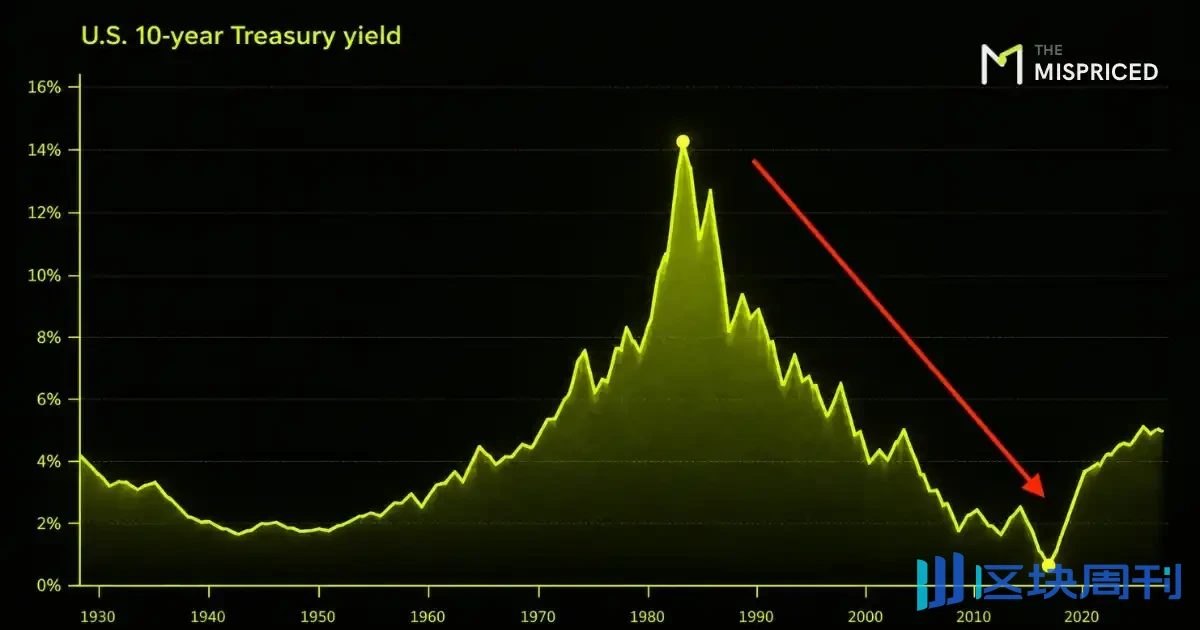
Las razones específicas cambiaron con el tiempo, pero la dirección fue notablemente persistente. Menor inflación, globalización, demografía, credibilidad de los bancos centrales, progreso tecnológico y, finalmente, la flexibilización cuantitativa crearon juntos un mundo donde el capital se volvió cada vez más barato.
Este ciclo se rompió en 2022.
No sé si estamos al comienzo de un ciclo de cuarenta años en la dirección opuesta.
Nadie lo sabe.
Pero creo que construir una cartera que dependa del retorno del viejo mundo es un error.
Cuando el retorno real libre de riesgo disponible para los inversionistas aumenta, todo lo demás debe competir con él.
Los activos de larga duración se vuelven más sensibles a los supuestos.
Las empresas débiles deben refinanciarse a costos más altos.
El crecimiento impulsado por dinero barato se vuelve más difícil de sostener.
Lo más importante es que la tasa de rentabilidad mínima para la inversión ha aumentado.
El riesgo es estar en la posición equivocada
No creo que la pregunta más valiosa hoy sea si el mercado subirá o bajará.
Una mejor pregunta es:
Si el capital sigue siendo caro, ¿qué pasará con cada activo que poseo?
Esto lleva a una cartera muy diferente.
En mi opinión, el mayor riesgo no es necesariamente un colapso total del mercado.
Es mantener las empresas equivocadas, las industrias equivocadas o los activos equivocados en un entorno de costos de capital estructuralmente más altos, inflación más difícil de predecir y un desempeño cada vez más divergente.
Ese último punto es importante.
Después de años en los que mantener un índice era suficiente, creo que los retornos de la selección de acciones se están volviendo atractivos nuevamente.
George Noble hizo recientemente una observación similar: la dispersión está aumentando y los retrocesos están apareciendo bajo la superficie del mercado. Su conclusión es más bajista que la mía, especialmente en acciones de consumo, pero la observación subyacente es valiosa.
No soy bajista en acciones. Solo me estoy volviendo más selectivo sobre qué acciones merecen capital.
El índice ya no es una decisión neutral
La inversión pasiva es una de las mejores innovaciones financieras de la historia.
No creo que la indexación esté muerta.
Sí creo que en ciertos períodos, el retorno esperado de simplemente comprar un índice se vuelve relativamente menos atractivo, y vale más la pena trabajar por debajo del índice.
Ahora puede ser uno de esos períodos.
A día de hoy, las diez principales empresas representan aproximadamente el 38% del S&P 500. El componente más grande por sí solo (Nvidia) representa cerca del 8%.

Esto no significa que el índice sea malo.
Significa que comprar el índice hoy es efectivamente hacer una apuesta implícita más grande en un puñado de empresas de lo que muchos inversores se dan cuenta.
Y algunas de esas empresas están experimentando cambios fundamentales.
Las empresas tecnológicas cada vez se parecen más a empresas industriales.
La IA está empezando a parecer un negocio industrial

No porque el software esté desapareciendo, sino porque la IA es extremadamente intensiva en capital.
La revolución de la IA está creando una enorme demanda de infraestructura física. Informes recientes muestran que las necesidades de financiación han crecido tanto que incluso los inversores en bonos corporativos están empezando a distinguir entre emisores tradicionales y prestatarios relacionados con la IA.
Esto cambia las preguntas que quiero hacer.
La pregunta ya no es: "¿Cambiará la IA el mundo?"
Creo que probablemente lo hará.
Para los inversores, la pregunta es: "¿Serán los rendimientos del capital invertido en IA suficientes para justificar la escala de capital requerida?"
Estas son dos preguntas muy diferentes.
Una tecnología puede transformar la sociedad y aun así ofrecer rendimientos decepcionantes a algunos de los inversores que la financiaron.
De burbuja de valoración a problema de beneficios
Creo que aquí es donde el debate en torno a la IA se vuelve más interesante.
Todo el mundo habla de valoraciones.
En lo que cada vez me centro más es en la posibilidad de una burbuja de beneficios.
No necesariamente porque los beneficios actuales sean falsos, sino porque las expectativas de beneficios actuales pueden estar asumiendo implícitamente que los enormes gastos de capital generarán rendimientos económicos futuros extraordinarios.
Esa suposición merece ser puesta a prueba.
El crecimiento crea valor solo cuando el rendimiento del capital invertido incremental supera el coste del capital. Cuando el rendimiento del capital está por debajo del coste del capital, más inversión en realidad destruye valor. Este principio es simple, pero se vuelve mucho más importante cuando tanto la escala de la inversión como el coste de la financiación están aumentando.
El flujo de caja libre importa por la misma razón. El capex de crecimiento puede ser extremadamente valioso, pero solo si esas inversiones finalmente crean valor económico. Gastar más dinero no equivale a volverse más valioso.
¿Quién captura en última instancia las ganancias económicas: los proveedores de modelos, las empresas de chips, los hiperescaladores, las utilities, los centros de datos, las empresas de software o los clientes finales?
Todavía no tengo la respuesta.
Esa incertidumbre es precisamente el punto.
Si los precios de mercado asumen una respuesta muy favorable, entonces el listón para la prueba es más alto.
Graham entendió esto hace décadas: cuanto más crecimiento requiere una valoración, más sensible es la inversión a pequeños errores en las suposiciones de crecimiento.
Precio y calidad no están separados.
El precio determina las probabilidades.
La liquidez importa más que antes
Hay otra variable en la que estoy dedicando más tiempo a estudiar: la liquidez.
Los mercados financieros modernos dependen no solo del nivel de las tasas de interés, sino también de la disponibilidad y la dirección del flujo de la capacidad del balance.
El marco de "Capital Wars" de Michael Howell estudia la relación entre el stock de deuda y la liquidez global. Su argumento es que un sistema financiero altamente endeudado necesita liquidez de forma continua, porque una gran cantidad de deuda existente debe refinanciarse.
Cuando la liquidez crece más rápido que las necesidades de refinanciación, los activos financieros tienden a beneficiarse.
Cuando la liquidez se vuelve escasa en relación con la deuda, la presión aumenta.
No trato ningún indicador macroeconómico individual como un sistema de trading.
Pero este marco es útil.
Ayuda a explicar por qué la liquidez puede impulsar los mercados incluso cuando la historia fundamental no ha cambiado mucho.
También refuerza algo que creo cada vez más:
Efectivo no significa que no sepa qué comprar. El efectivo es una opción.
Su valor no es solo el rendimiento obtenido mientras se mantiene.
Su valor real radica en la capacidad de desplegar capital cuando el valor esperado futuro mejora significativamente.
Si el mercado se vuelve más diferenciado, esta opción se vuelve más valiosa.
El oro y el apalancamiento incorporado en las mineras de oro
El oro desempeña un papel diferente.
No necesita crecimiento de beneficios para cumplir una función en la cartera. El oro puede beneficiarse cuando la confianza del mercado en la disciplina fiscal, la estabilidad monetaria o el poder adquisitivo de la moneda fiduciaria se deteriora.
Esto no significa que el oro solo suba.
La visión actual de Cathie Wood es casi la opuesta a mi escenario base: ella cree que las ganancias de productividad impulsadas por la tecnología, una inflación más baja y posiblemente un dólar más fuerte crearán las condiciones para una caída significativa del oro.
Ese escenario merece atención.
Mi interés en el oro no se basa en la certeza de que las monedas deban depreciarse. Se basa en el pago si ese riesgo se vuelve más importante.
Las mineras de oro son una apuesta diferente.
Introducen riesgo operativo, riesgo político, riesgo de gestión, riesgo de costos y riesgo de ejecución, pero también pueden proporcionar apalancamiento operativo al precio del oro. En el primer trimestre de 2026, el World Gold Council informó que los márgenes de beneficio promedio de los productores de oro aumentaron mucho más rápido que el precio del oro, porque el aumento de los precios realizados superó el aumento de los costos mineros.
Así que veo estas dos exposiciones de manera diferente.
El oro es una cobertura. Las mineras de oro son una expresión de renta variable apalancada de ese juicio.
El tamaño de la posición debe reflejar esa diferencia.
Las criptomonedas se están recalibrando
Las criptomonedas están en el otro extremo de la cartera.
Bitcoin se ha fortalecido nuevamente hace poco tras un largo período de enfriamiento, tocando un máximo de ocho meses en septiembre.
También estoy observando el impulso que mejora por debajo de Bitcoin, especialmente en algunos de los protocolos de mayor calidad en nuestra lista de seguimiento, incluidos NEAR, Uniswap, Raydium y Jupiter.
Revisión de activos digitales: septiembre de 2026
No interpreto esto como permiso para perseguir.
Todo lo contrario.
Mi opinión personal es utilizar las fases de sobrecalentamiento a corto plazo para reducir el riesgo, o expresar selectivamente opiniones tácticas a la baja mediante pequeñas posiciones cortas apalancadas, mientras se utiliza una debilidad significativa para acumular activos cripto donde creo que la asimetría a largo plazo sigue siendo atractiva.
La palabra "diario" importa. Debido al restablecimiento diario, la dependencia de la trayectoria, la volatilidad y los efectos de capitalización, los productos inversos apalancados pueden comportarse de manera muy diferente a una simple posición corta a largo plazo. Para mí, esto es una herramienta táctica, no una tenencia a largo plazo.
Las criptomonedas en sí mismas siguen siendo una asignación de alta volatilidad.
Esto significa que incluso si el juicio es correcto, la posición aún puede salir mal si el tamaño de la posición es incorrecto.
No invierto para cisnes negros
Es fácil construir una cartera en torno a todo lo que podría salir mal:
Crisis de deuda;
Crisis monetaria;
Siempre hay un próximo desastre contra el que vale la pena protegerse.
No creo que esta sea una forma útil de invertir.
Los cisnes negros son, por definición, difíciles de predecir. Construir una cartera entera en torno a la predicción de cisnes negros es solo otra forma de intentar sincronizar el mercado.
Prefiero pensar en términos de probabilidades.
El enfoque útil no es pretender que sabemos qué futuro ocurrirá, sino esbozar varios futuros plausibles, asignar probabilidades aproximadas y luego preguntarnos cómo se comportarían nuestras decisiones en esos escenarios.
Sigo siendo optimista sobre la tecnología, el emprendimiento, la productividad y el progreso económico a largo plazo.
Pero el optimismo no es un método de valoración.
Y la diversificación no significa tener cincuenta cosas que dependen todas del mismo entorno macroeconómico.
La cartera óptima no debería requerir tasas de interés bajas, márgenes de beneficio récord, valoraciones en expansión constante, liquidez abundante y un crecimiento extraordinario de la IA, todo al mismo tiempo.
Debería tener varias formas diferentes de funcionar.
Negocios de alta calidad que puedan capitalizar el capital.
Seleccionar acciones cuyas expectativas sean lo suficientemente bajas como para crear resultados asimétricos.
Efectivo que proporcione opcionalidad.
Oro que proporcione diferentes impulsores de los rendimientos de las divisas.
Acciones de minería de oro cuando los rendimientos son suficientes para justificar el riesgo operativo adicional.
Criptomonedas cuyo potencial de subida siga siendo lo suficientemente grande como para justificar la volatilidad.
Y, lo que es importante, la capacidad de elegir no actuar.
Lo que importa ya está en el precio
No sé dónde cotizará el S&P 500 el año que viene.
No sé si el rendimiento del Tesoro estadounidense a 10 años será del 3% o del 6%.
No sé dónde terminará Bitcoin este ciclo.
Tampoco sé si el enorme ciclo de inversión en IA de hoy traerá rendimientos extraordinarios sobre el capital, o simplemente gastos de capital extraordinarios.
Afortunadamente, no creo que necesite saberlo.
El objetivo de este proyecto no es predecir con precisión el futuro.
Es entender qué tipo de futuro ya exigen los precios actuales.
Y luego comparar el potencial de subida si la realidad resulta mejor con el potencial de bajada si la realidad resulta peor.
La oportunidad que veo hoy no está necesariamente en predecir el próximo mercado alcista o bajista.
Está en la brecha cada vez mayor entre dos tipos de activos: uno que requiere que casi todo salga bien, y otro que tiene casi ningún éxito descontado en el precio.
La divergencia es oportunidad.
Y si el mundo realmente entra en un nuevo régimen en el que el capital vuelve a tener un costo real, espero que esta distinción importe mucho más de lo que importó durante la última década.