La edición 20 cerró con una frase condicional que el mercado leyó como un compromiso, y dijo que la otra rama recibiría sus datos en esta ventana. Los recibió. El IPC de agosto se reaceleró, el bono a dos años sumó 24 puntos básicos en cuatro sesiones y el bitcoin devolvió un 4,35% [1][2][3].
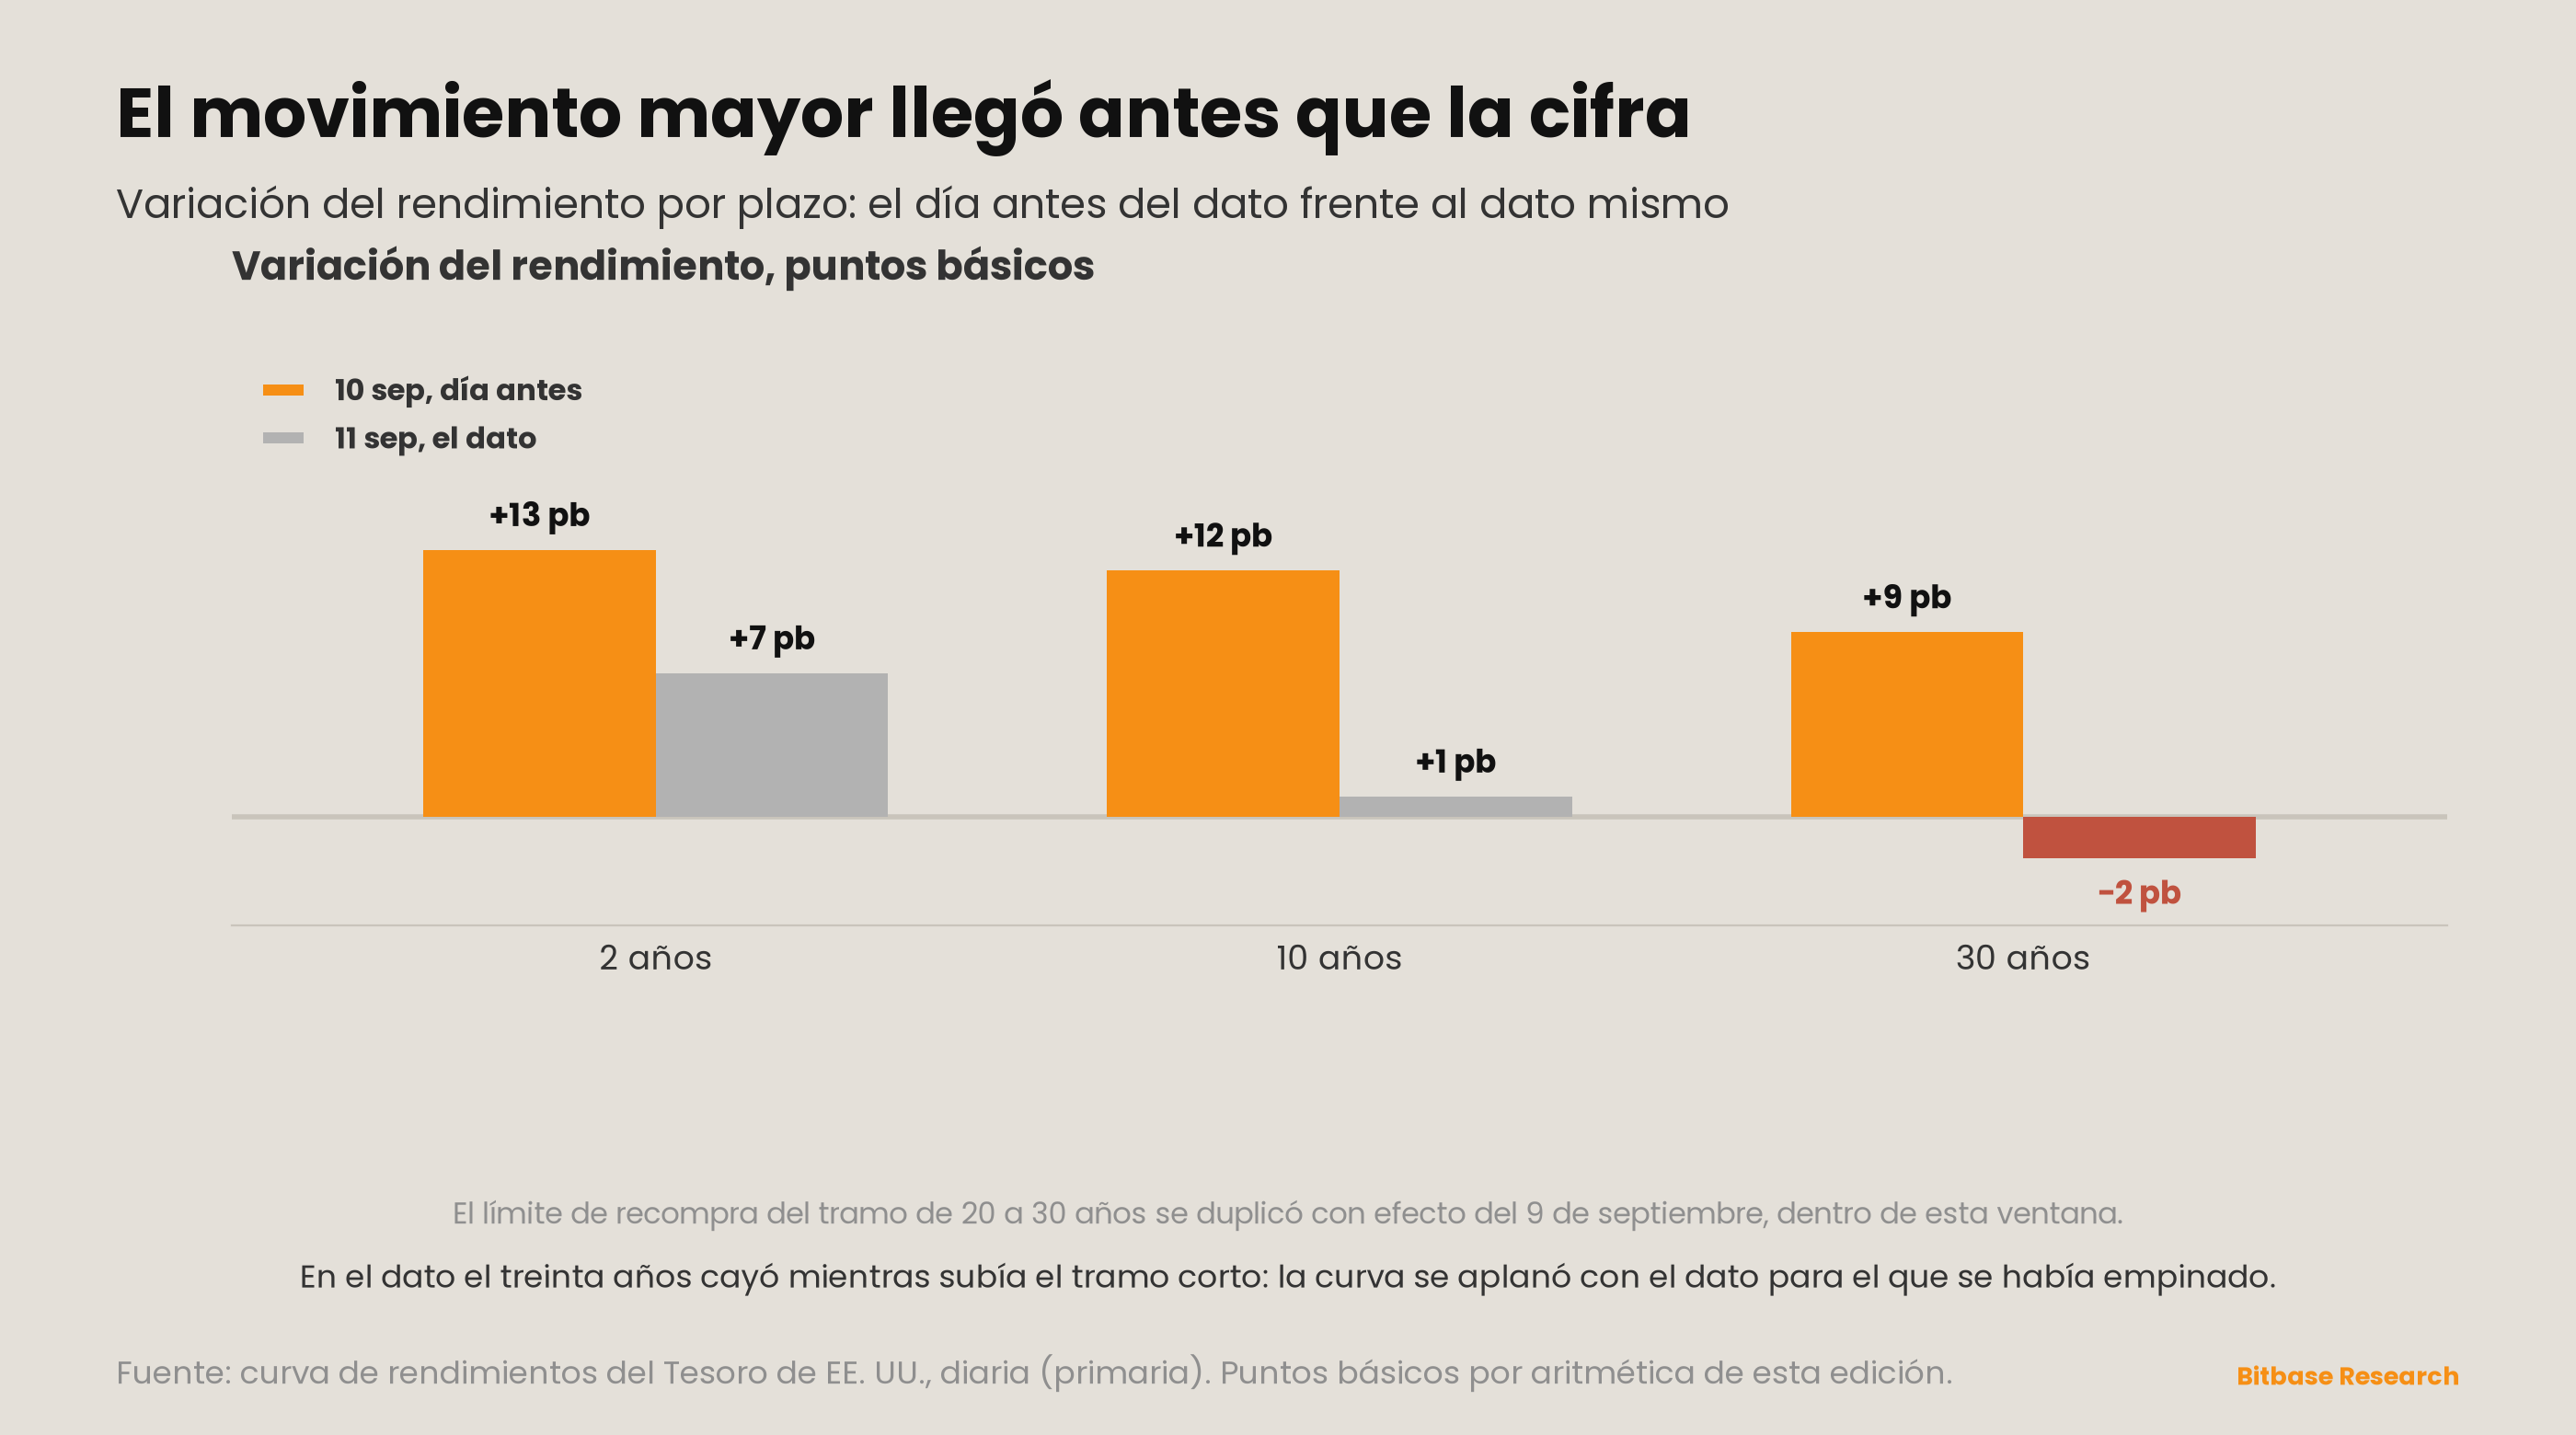
El hecho más útil de esta edición es una fecha. La publicación del IPC de agosto lleva el número USDL-26-1496 y un embargo hasta las 8:30 de la mañana hora del este del viernes 11 de septiembre [1]. La mayor revaluación en una sola sesión de la ventana ocurrió el jueves 10 de septiembre, el día anterior. El dos años subió 13 puntos básicos, el diez años 12, el treinta años 9, y el bitcoin cayó un 2,21%, su peor sesión de la ventana [2][3]. El día del dato en sí, el tramo corto sumó 7 puntos básicos, el tramo largo perdió 2 y el bitcoin subió un 0,86% con el mayor volumen de la semana [2][3]. El mercado se adelantó al dato y lo apagó cuando llegó.
El dato en sí venía partido, y por eso una sola cifra de titular induce aquí a error. El índice general subió un 0,4% en el mes frente al 0,1% de julio; el índice sin alimentos ni energía subió un 0,3%. A doce meses, el general fue del 3,4% y el subyacente del 2,4% [1]. El índice de la gasolina subió un 3,9% y la BLS le atribuye más de un tercio de todo el aumento mensual [1]. Según la aritmética propia de esta serie a partir de los niveles de índice publicados, el subyacente interanual baja por cuarto mes consecutivo: 2,85%, 2,59%, 2,48%, 2,45% [1].
Y el comprador se detuvo. El formulario 8-K de Strategy presentado el 8 de septiembre, que cubre del 31 de agosto al 7 de septiembre, revela que la compañía no compró ni vendió bitcoin alguno y no vendió acciones bajo su programa de emisión a precio de mercado [4]. En el mismo periodo recompró 1.810.885 acciones preferentes STRC por 176,3 millones de dólares, y su consejo duplicó la autorización de ese programa de 1,0 a 2,0 miles de millones de dólares [4]. La semana en que dejó de comprar moneda es la semana en que el mínimo de la ventana se imprimió en 76.000,30, un 0,78% por encima del coste medio de 75.412 dólares que la propia compañía declara [3][4].
Semana del 7 al 13 de septiembre de 2026
Bitbase Research · 14 de septiembre de 2026
El único gráfico que importa
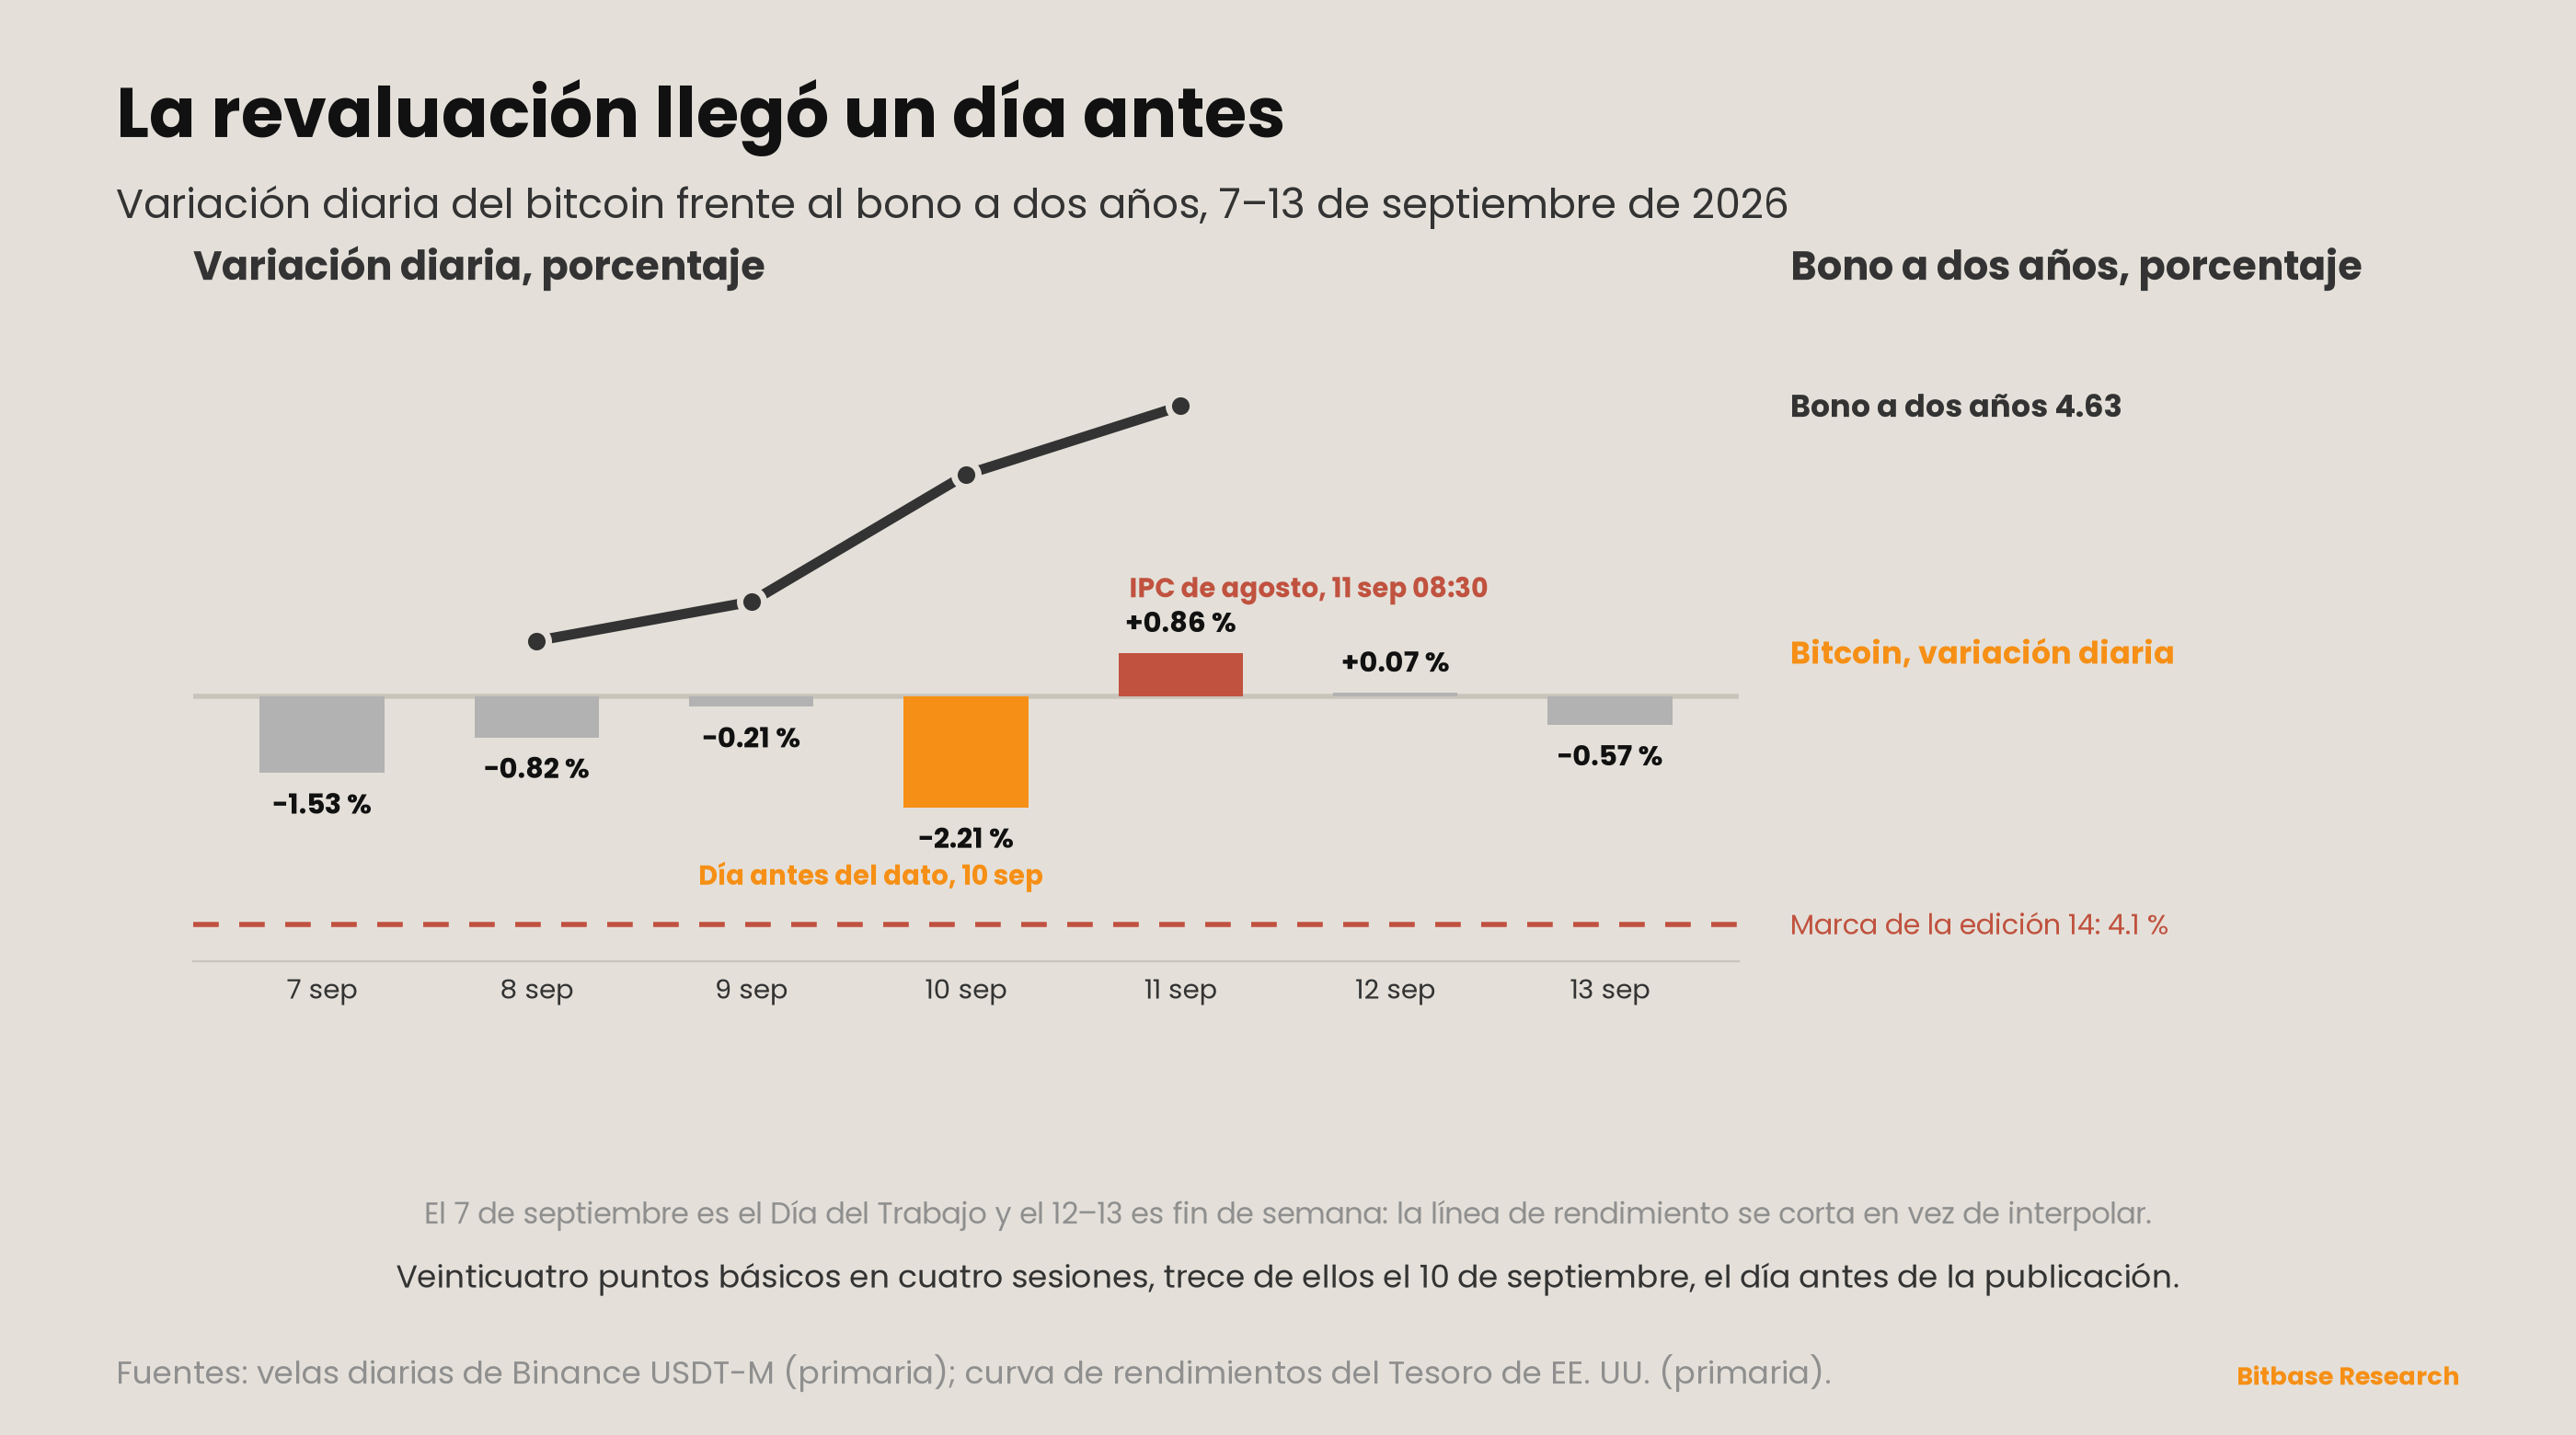
El bitcoin entró en la ventana en 80.301,10 y salió en 76.805,00, un 4,35% menos, con cinco sesiones negativas de siete [3].
| Sesión | Cierre | Variación | Volumen (BTC) |
|---|---|---|---|
| 7 de septiembre | 79.075,90 | −1,53% | 94.686 |
| 8 de septiembre | 78.425,60 | −0,82% | 129.863 |
| 9 de septiembre | 78.264,10 | −0,21% | 152.629 |
| 10 de septiembre | 76.535,70 | −2,21% | 142.695 |
| 11 de septiembre | 77.191,10 | +0,86% | 207.305 |
| 12 de septiembre | 77.242,80 | +0,07% | 40.727 |
| 13 de septiembre | 76.805,00 | −0,57% | 67.943 |
La curva del Tesoro cuenta lo mismo en unidades más pequeñas. El 7 de septiembre fue el Día del Trabajo y no hay observación; las cuatro sesiones existentes se leen en el dos años como 4,39, 4,43, 4,56 y 4,63 [2]. Veinticuatro puntos básicos en cuatro sesiones, de los cuales trece caen el 10 de septiembre.
| Sesión | 2 años | 10 años | 30 años |
|---|---|---|---|
| 4 de septiembre (cierre ant.) | 4,37 | 4,78 | 5,24 |
| 8 de septiembre | 4,39 | 4,80 | 5,25 |
| 9 de septiembre | 4,43 | 4,83 | 5,28 |
| 10 de septiembre | 4,56 | 4,95 | 5,37 |
| 11 de septiembre | 4,63 | 4,96 | 5,35 |
La asimetría entre las dos sesiones es el hallazgo. El 10 de septiembre toda la curva subió a la vez —13, 12 y 9 puntos básicos—, que es el aspecto de un mercado colocándose ante una sorpresa inflacionaria. El 11 de septiembre, la sesión que de hecho contenía la sorpresa, movió el dos años 7 puntos básicos, el diez años 1 y el treinta años a la baja 2 [2]. La curva se aplanó con el dato para el que antes se había empinado. El bitcoin operó la misma forma: peor sesión el día diez, positiva el once, y el once cargó 207.305 BTC de volumen, 1,74 veces la media diaria de la ventana [3].
Hay dos lecturas disponibles y esta edición toma la más estrecha. La insostenible es que el mercado conocía la cifra. La sostenible es más estrecha: lo que se puso en precio el 10 de septiembre fue más de lo que se entregó el 11 de septiembre, y el primero en decirlo fue el tramo largo, negándose a continuar.
La marca del dos años de la edición 14 en el 4,1% queda incumplida por tercera ventana consecutiva y con el margen más amplio hasta ahora. La lectura más baja aquí es 4,39%, 29 puntos básicos por encima de la marca [2]. La edición 20 registró una aproximación más cercana de 4,34%. Desde que se fijó, la marca no ha sido tocada en ninguna sesión, y la distancia ahora crece en lugar de oscilar.
La señal estructural de la semana
El programa de recompras del Tesoro cambió de tamaño dentro de esta ventana. Un comunicado de prensa fechado el 19 de agosto de 2026 anunció que el tamaño máximo de las operaciones de recompra de apoyo a la liquidez en los sectores de cupón nominal de 10 a 20 años y de 20 a 30 años pasaría de 2.000 millones de dólares por operación a al menos 4.000 millones, con efecto desde el 9 de septiembre de 2026 y vigente hasta el cierre del trimestre de refinanciación el 4 de noviembre [5]. La razón declarada por el Tesoro es «un interés consistentemente fuerte de los participantes del mercado, como demuestra el volumen significativo de ofertas de alta calidad que el Tesoro recibe habitualmente en las operaciones de recompra del tramo largo» [5].
La edición 20 preguntó si el Tesoro publicaría un calendario actualizado o ejecutaría una segunda operación no programada, y dijo que una de las dos resolvería la cuestión. No ocurrió ninguna de las dos. Ocurrió una tercera, y ya estaba en el registro cuando se formuló la pregunta. El comunicado del 19 de agosto es anterior por completo a la ventana de la edición 20. La afirmación de la edición 20 de que el documento del 5 de agosto sigue siendo el único calendario publicado es literalmente cierta todavía —un cambio de tamaño no es un calendario—, pero un documento primario del Tesoro que afecta directamente al hilo que esta serie venía siguiendo estaba en el registro público y la serie no lo llevó. Queda anotado aquí en lugar de alisarse.
Lo que la duplicación no hizo fue sostener el tramo largo. La fecha de efecto fue el 9 de septiembre. En las tres sesiones del 9 al 11 de septiembre el treinta años recorrió 5,28, 5,37, 5,35: una subida neta de 7 puntos básicos con el nuevo límite ya en vigor [2]. El sector de 20 a 30 años que el Tesoro señaló como poseedor de «interés consistentemente fuerte» se vendió justo en la semana en que recibió una puja oficial mayor. Esta edición no afirma que la recompra provocara la venta ni que no lograra impedirla. Lo que se afirma es más estrecho: una puja oficial que se duplica y una subida de 10 puntos básicos en el treinta años son compatibles, y quien tratara la capacidad de recompra como un techo de rentabilidad acaba de ver una semana en la que no lo fue.
El detalle por operación que afilaría esta sección no está en esta edición, y el motivo se dice en lugar de ocultarse. Los resultados de las recompras del Tesoro del 7 al 13 de septiembre —máximo por operación, nominal ofrecido, nominal aceptado— no pudieron obtenerse de una fuente primaria. La tabla de resultados de TreasuryDirect y el índice de comunicados de recompras renderizan sus datos mediante script de cliente y devolvieron tablas vacías [12]; el servicio JSON de TreasuryDirect no pudo completar el saludo TLS desde este entorno. Ninguna cifra de operación de esta ventana aparece en ningún lugar de esta edición. Si una operación corrió con el nuevo límite de 4.000 millones es, por tanto, una pregunta abierta, no un hallazgo negativo.
Tablero de doble vía
Interés abierto en moneda de los perpetuos BTCUSDT, instantáneas diarias [6]:
| Fecha | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 6 de septiembre (cierre ant.) | 106.255,01 | 54.566,44 |
| 7 de septiembre | 105.543,71 | 54.256,40 |
| 8 de septiembre | 106.876,11 | 54.549,15 |
| 9 de septiembre | 106.627,35 | 56.304,52 |
| 10 de septiembre | 105.105,97 | 56.220,82 |
| 11 de septiembre | 106.858,93 | 56.508,44 |
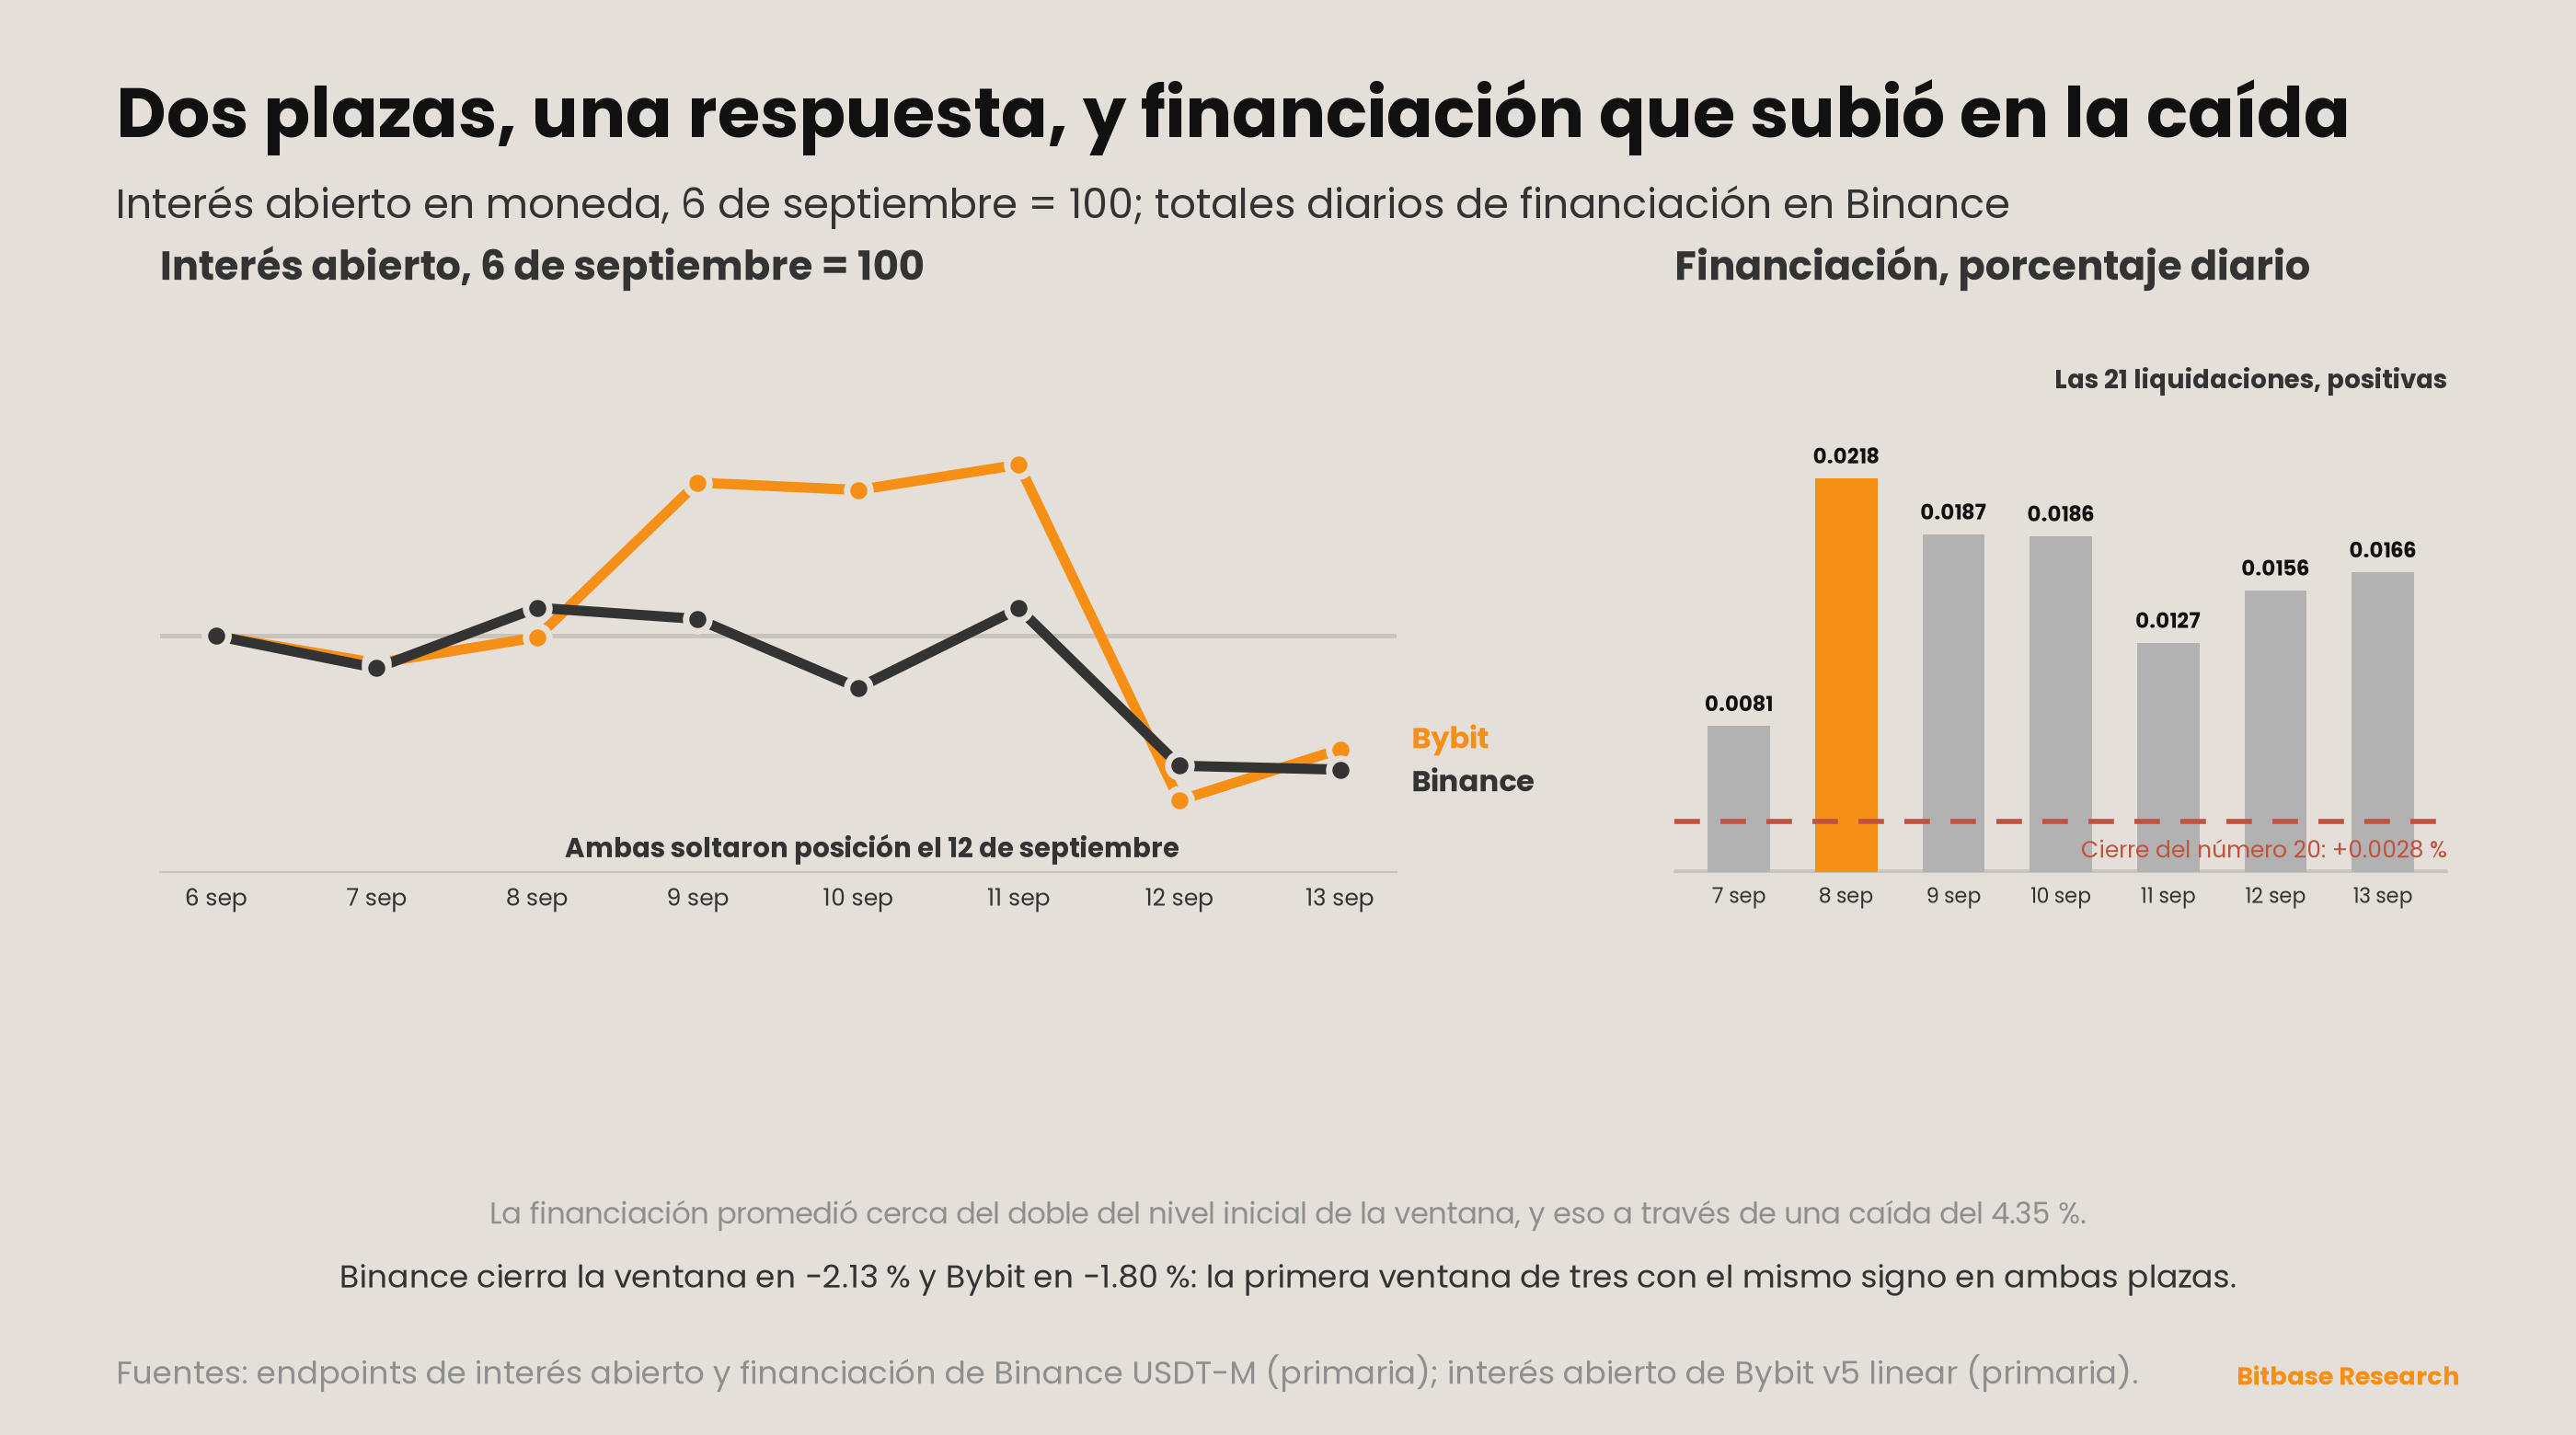
| 12 de septiembre | 103.385,13 | 52.700,14 |
| 13 de septiembre | 103.299,61 | 53.279,30 |
Binance cierra la ventana con un −2,13% y Bybit con un −1,80% [6]. La edición 19 registró que las dos plazas se movían en direcciones opuestas durante el desplome del 28 de agosto, y la edición 20 que la divergencia se ampliaba hasta −0,06% frente a +11,55%. Esta es la primera ventana de tres en la que ambas plazas reportan el mismo signo, y la diferencia de magnitudes cabe en 33 puntos básicos. La convergencia es en sí misma la observación: esta serie reporta el interés abierto por plaza y en moneda precisamente porque el agregado venía ocultando un desacuerdo, y esta semana no hay desacuerdo que ocultar.
El escalón del 12 de septiembre merece nombre. Ambas plazas soltaron posición el mismo día natural —según la aritmética de esta edición, Binance −3,25% y Bybit −6,74%— en el día de menor volumen de la ventana, 40.727 BTC [3][6]. La posición se fue un sábado tranquilo, no en ninguna de las dos sesiones que movieron el precio.
La financiación fue en sentido contrario, y esa es la parte que conviene llevarse. Los totales diarios de financiación de BTCUSDT en Binance fueron +0,0081%, +0,0218%, +0,0187%, +0,0186%, +0,0127%, +0,0156% y +0,0166% a lo largo de las siete sesiones [7]. Las veintiuna liquidaciones de la ventana son positivas, y la media de la ventana es aproximadamente el doble del +0,0081% con que empezó. La edición 20 reportó una compresión hasta +0,0028% y la primera liquidación negativa de la serie en −0,0002%. Ese suelo se tocó y se dejó atrás en una semana. Los largos pagaron más por seguir largos a través de una caída del 4,35%: no es la configuración que precede a una capitulación, y esta edición tampoco la lee como alcista.
Los flujos de los ETF al contado son secundarios en esta serie y en esta edición se omiten por completo en lugar de llevarse con grado menor. No se obtuvieron cifras diarias de creación y reembolso del 7 al 13 de septiembre de ninguna fuente que esta edición esté dispuesta a citar. Es una laguna de fuentes, no un cero.
En el radar — semana del 14 al 20 de septiembre
Primero: el FOMC decide el 15 y el 16 de septiembre. Es la reunión a la que apuntaba el condicional de Waller del 3 de septiembre [10], y la mitad inflacionaria de su condición ha llegado caliente en el titular y blanda en el subyacente [1]. Ambas ramas de su frase tienen ahora una cifra sobre la que apoyarse.
Segundo: ¿aguanta el dos años por encima del 4,60% hasta la decisión? Cerró la ventana en 4,63% tras cuatro sesiones consecutivas al alza [2]. Aguantar a través de un FOMC es una prueba distinta de aguantar a través de una publicación de datos, y las tres últimas ventanas han terminado todas con el dos años más alto que como empezaron.
Tercero: ¿reanuda Strategy las compras? El informe que cubre del 7 al 14 de septiembre se espera en los días posteriores al cierre de esta ventana. La edición 19 preguntó si la pausa de junio a agosto había terminado, la edición 20 dijo que una compra no lo responde, y esta ventana responde con un cero. Dos informes consecutivos encierran ahora la pregunta: una compra, después ninguna.
Cuarto: ¿corre una operación del tramo largo con el nuevo límite, y consigue esta serie el resultado? El límite entró en vigor el 9 de septiembre. La sección 2 dice por qué aquí no aparece ninguna cifra de operación. La pregunta es a la vez si el Tesoro usó el nuevo tamaño y si la cifra es obtenible siquiera.
Quinto: ¿sigue produciendo el canal de las organizaciones autorreguladas mientras el Congreso no lo hace? La sección 6 cuenta lo que emitió cada arena en esta ventana. El recuento solo significa algo si se repite.
Actualización del seguimiento de señales
El radar de la edición 20 planteó cinco preguntas. Cuatro se cierran limpiamente. La quinta también se cierra, pero contra el marco que la produjo.
Primero: ¿llegaría el IPC de agosto y qué diría? Llegó el 11 de septiembre y dijo dos cosas a la vez [1]. Titular 0,4% en el mes y 3,4% en el año; subyacente 0,3% y 2,4%. La gasolina subió un 3,9% y la BLS atribuye a ese solo índice más de un tercio del aumento mensual del titular [1]. Un dato caliente en el titular y que sigue enfriándose en el subyacente no resuelve la cuestión de mantener o subir; entrega una cifra a cada rama. Nivel 1, cerrado como suceso, no cerrado como conclusión.
Segundo: ¿aguantó el dos años el 4,30% a través de un dato de inflación? Sí, y no por poco [2]. Lecturas 4,39, 4,43, 4,56, 4,63. La aproximación más cercana quedó 9 puntos básicos por encima del nivel. La pregunta se formuló como prueba de si el nivel aguantaría, y la respuesta es que el nivel se volvió irrelevante: el dos años pasó la ventana alejándose de él, no defendiéndolo. Nivel 1, superado; esta serie jubila la prueba del 4,30% por haber dejado de discriminar.
Tercero: ¿respondió el siguiente 8-K de Strategy a la cuestión de la pausa? Sí, y la respuesta es que la pausa continuó [4]. Cero bitcoin comprado, cero acciones vendidas por el programa de emisión, posición sin cambios en 845.050 BTC con un agregado de 63,73 miles de millones de dólares y un coste medio de 75.412 dólares. El informe anterior declaraba 4.603 BTC a 80.318 dólares [11]. Una compra seguida de ninguna no es una reanudación. La sección 6 lleva la observación más lejos.
Cuarto: ¿publicó el Tesoro un calendario actualizado o ejecutó una segunda operación no programada? Ninguna de las dos. La sección 2 tiene el detalle, incluido el comunicado de aumento de tamaño del 19 de agosto que esta serie debió llevar en la edición 20 y no llevó.
Quinto: ¿consiguió el proyecto de ley de estructura de mercado tiempo en el pleno? No, y hay que retirar el marco de la pregunta [8]. En esta ventana caen dos ediciones del Congressional Record —8 y 10 de septiembre, 47 páginas, 410.497 caracteres—. Market structure, CLARITY Act, GENIUS Act, stablecoin, blockchain, bitcoin y Securities and Exchange Commission devuelven cero. Digital asset devuelve uno: H.R. 10317, presentada por el señor Issa junto con el señor Gooden, «para establecer requisitos y supervisión de los activos digitales bajo custodia de organismos federales», remitida al Comité Judicial [8][17].
La retirada es esta. La edición 20 escribió que su ventana «establece que la ausencia de atención legislativa ya no se explica por la ausencia de días legislativos», apoyándose en cinco ediciones del Congressional Record a lo largo de 334 páginas. Esta ventana tiene dos ediciones y 47 páginas. La cámara se reunió aproximadamente una séptima parte del tiempo. La explicación por ausencia de días vuelve a estar disponible, y la conclusión de la edición 20 no se extiende a esta ventana. El cero es real; la inferencia que la edición 20 extrajo de una semana cargada no se traslada a una tranquila, y esta edición no la toma prestada.
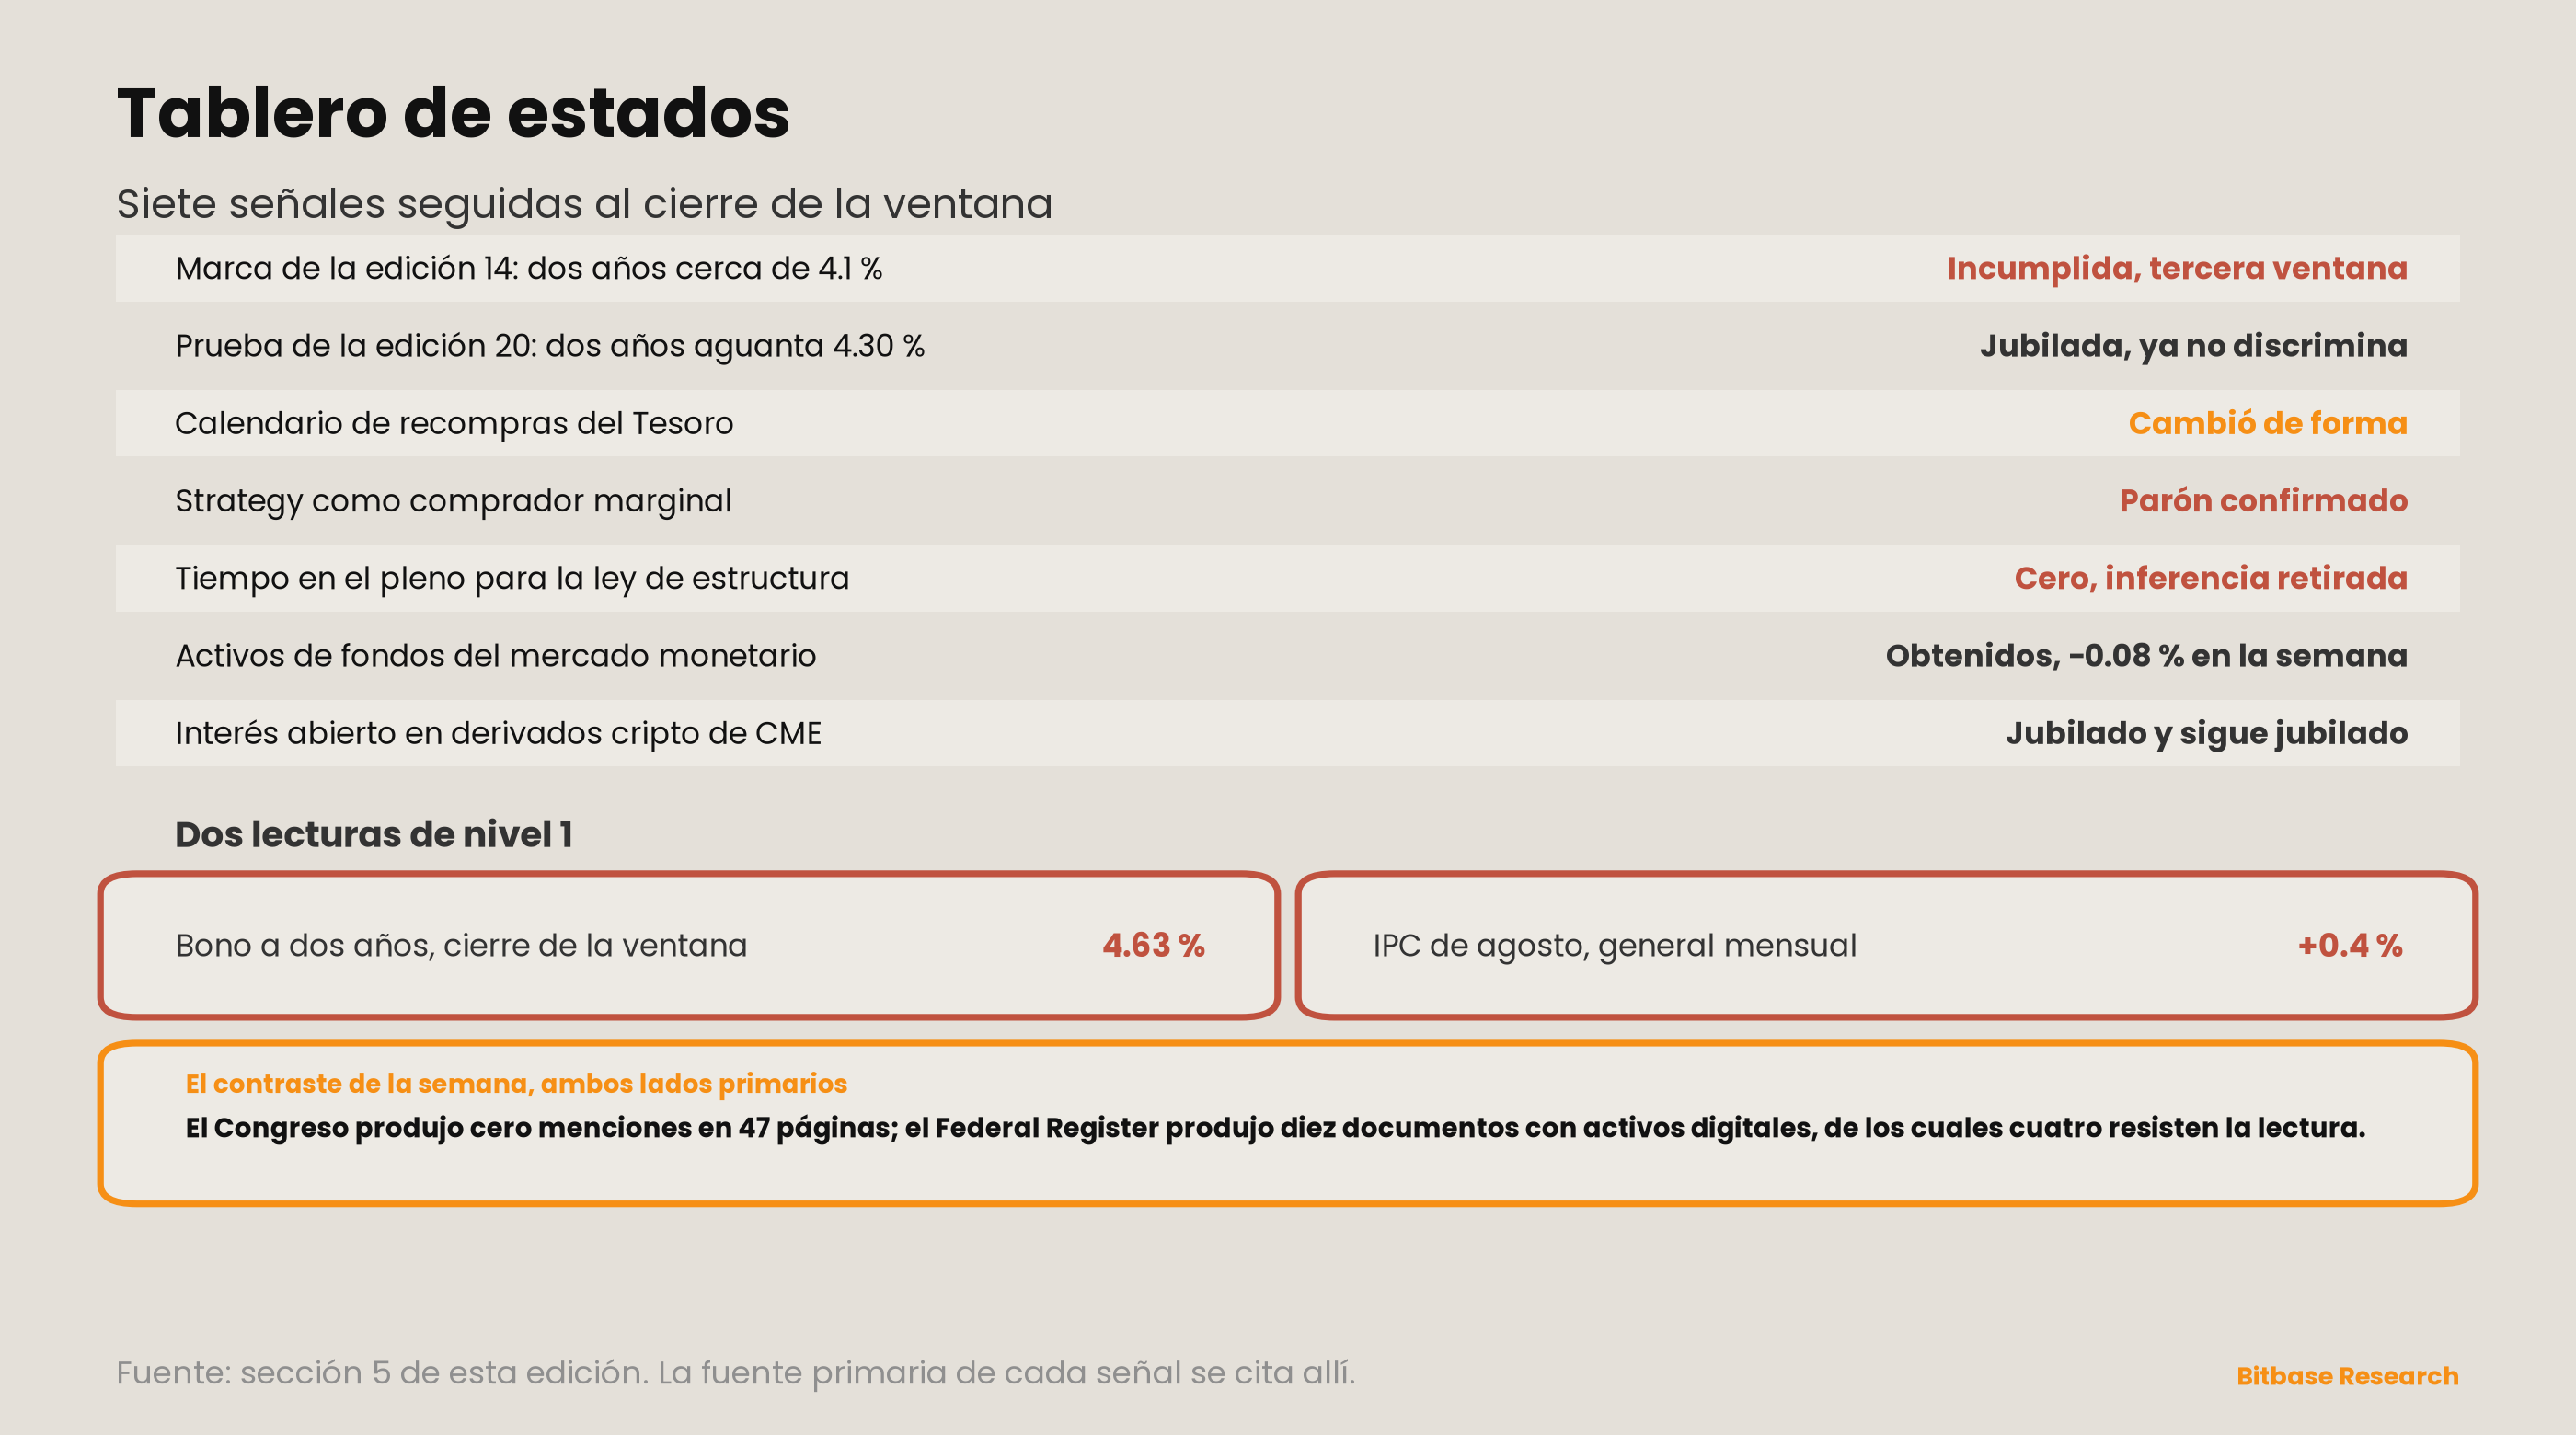
SEÑAL — marca del dos años de la edición 14 en el 4,1%. ESTADO: INCUMPLIDA por tercera ventana, nivel 1, margen más amplio hasta la fecha. Aproximación más cercana 4,39%, 29 puntos básicos por encima.
SEÑAL — prueba del 4,30% del dos años de la edición 20. ESTADO: JUBILADA. Superada con tanta holgura que ya no discrimina.
SEÑAL — publicación del calendario de recompras del Tesoro. ESTADO: CAMBIÓ DE FORMA. El objeto seguido era un calendario; lo que se movió fue el límite de tamaño por operación, anunciado el 19 de agosto y en vigor desde el 9 de septiembre.
SEÑAL — Strategy como comprador marginal. ESTADO: PARÓN CONFIRMADO. Una compra en tres meses, luego cero.
SEÑAL — tiempo en el pleno para la ley de estructura de mercado. ESTADO: CERO, inferencia retirada. 47 páginas frente a las 334 de la edición 20.
SEÑAL — activos de los fondos del mercado monetario. ESTADO: OBTENIDOS, y no discriminan nada. La publicación del editor lleva fecha de 10 de septiembre, dentro de esta ventana: activos totales 7,97 billones de dólares en la semana terminada el 9 de septiembre, menos 6.100 millones en la semana, los fondos de gobierno menos 7.990 millones y los fondos prime más 3.470 millones [13]. Eso es 0,08% sobre la base. Registrado, no leído.
SEÑAL — Deep Dive 1 parte 6, «interés abierto en derivados cripto de CME». ESTADO: JUBILADA y sigue jubilada.
Nueva dimensión — el comprador marginal se detuvo en su propia línea de coste
Esta serie sigue a Strategy desde la edición 14 como el proxy más limpio disponible de demanda discrecional no impulsada por flujos: un comprador declarado, que informa cada semana, con un coste medio publicado. Esta ventana produce la observación más afilada que ese proxy ha ofrecido hasta ahora, y es una coincidencia de dos cifras que conviene enunciar con precisión antes de interpretarla.
El precio medio de compra declarado por la compañía sobre 845.050 bitcoins es de 75.412 dólares [4]. El precio más bajo impreso en esta ventana es 76.000,30, el 11 de septiembre [3]. La diferencia es del 0,78%. En la misma ventana la compañía no compró ni un solo bitcoin y destinó 176,3 millones de dólares a recomprar sus propias acciones preferentes, duplicando la autorización de ese programa hasta 2,0 miles de millones de dólares [4].
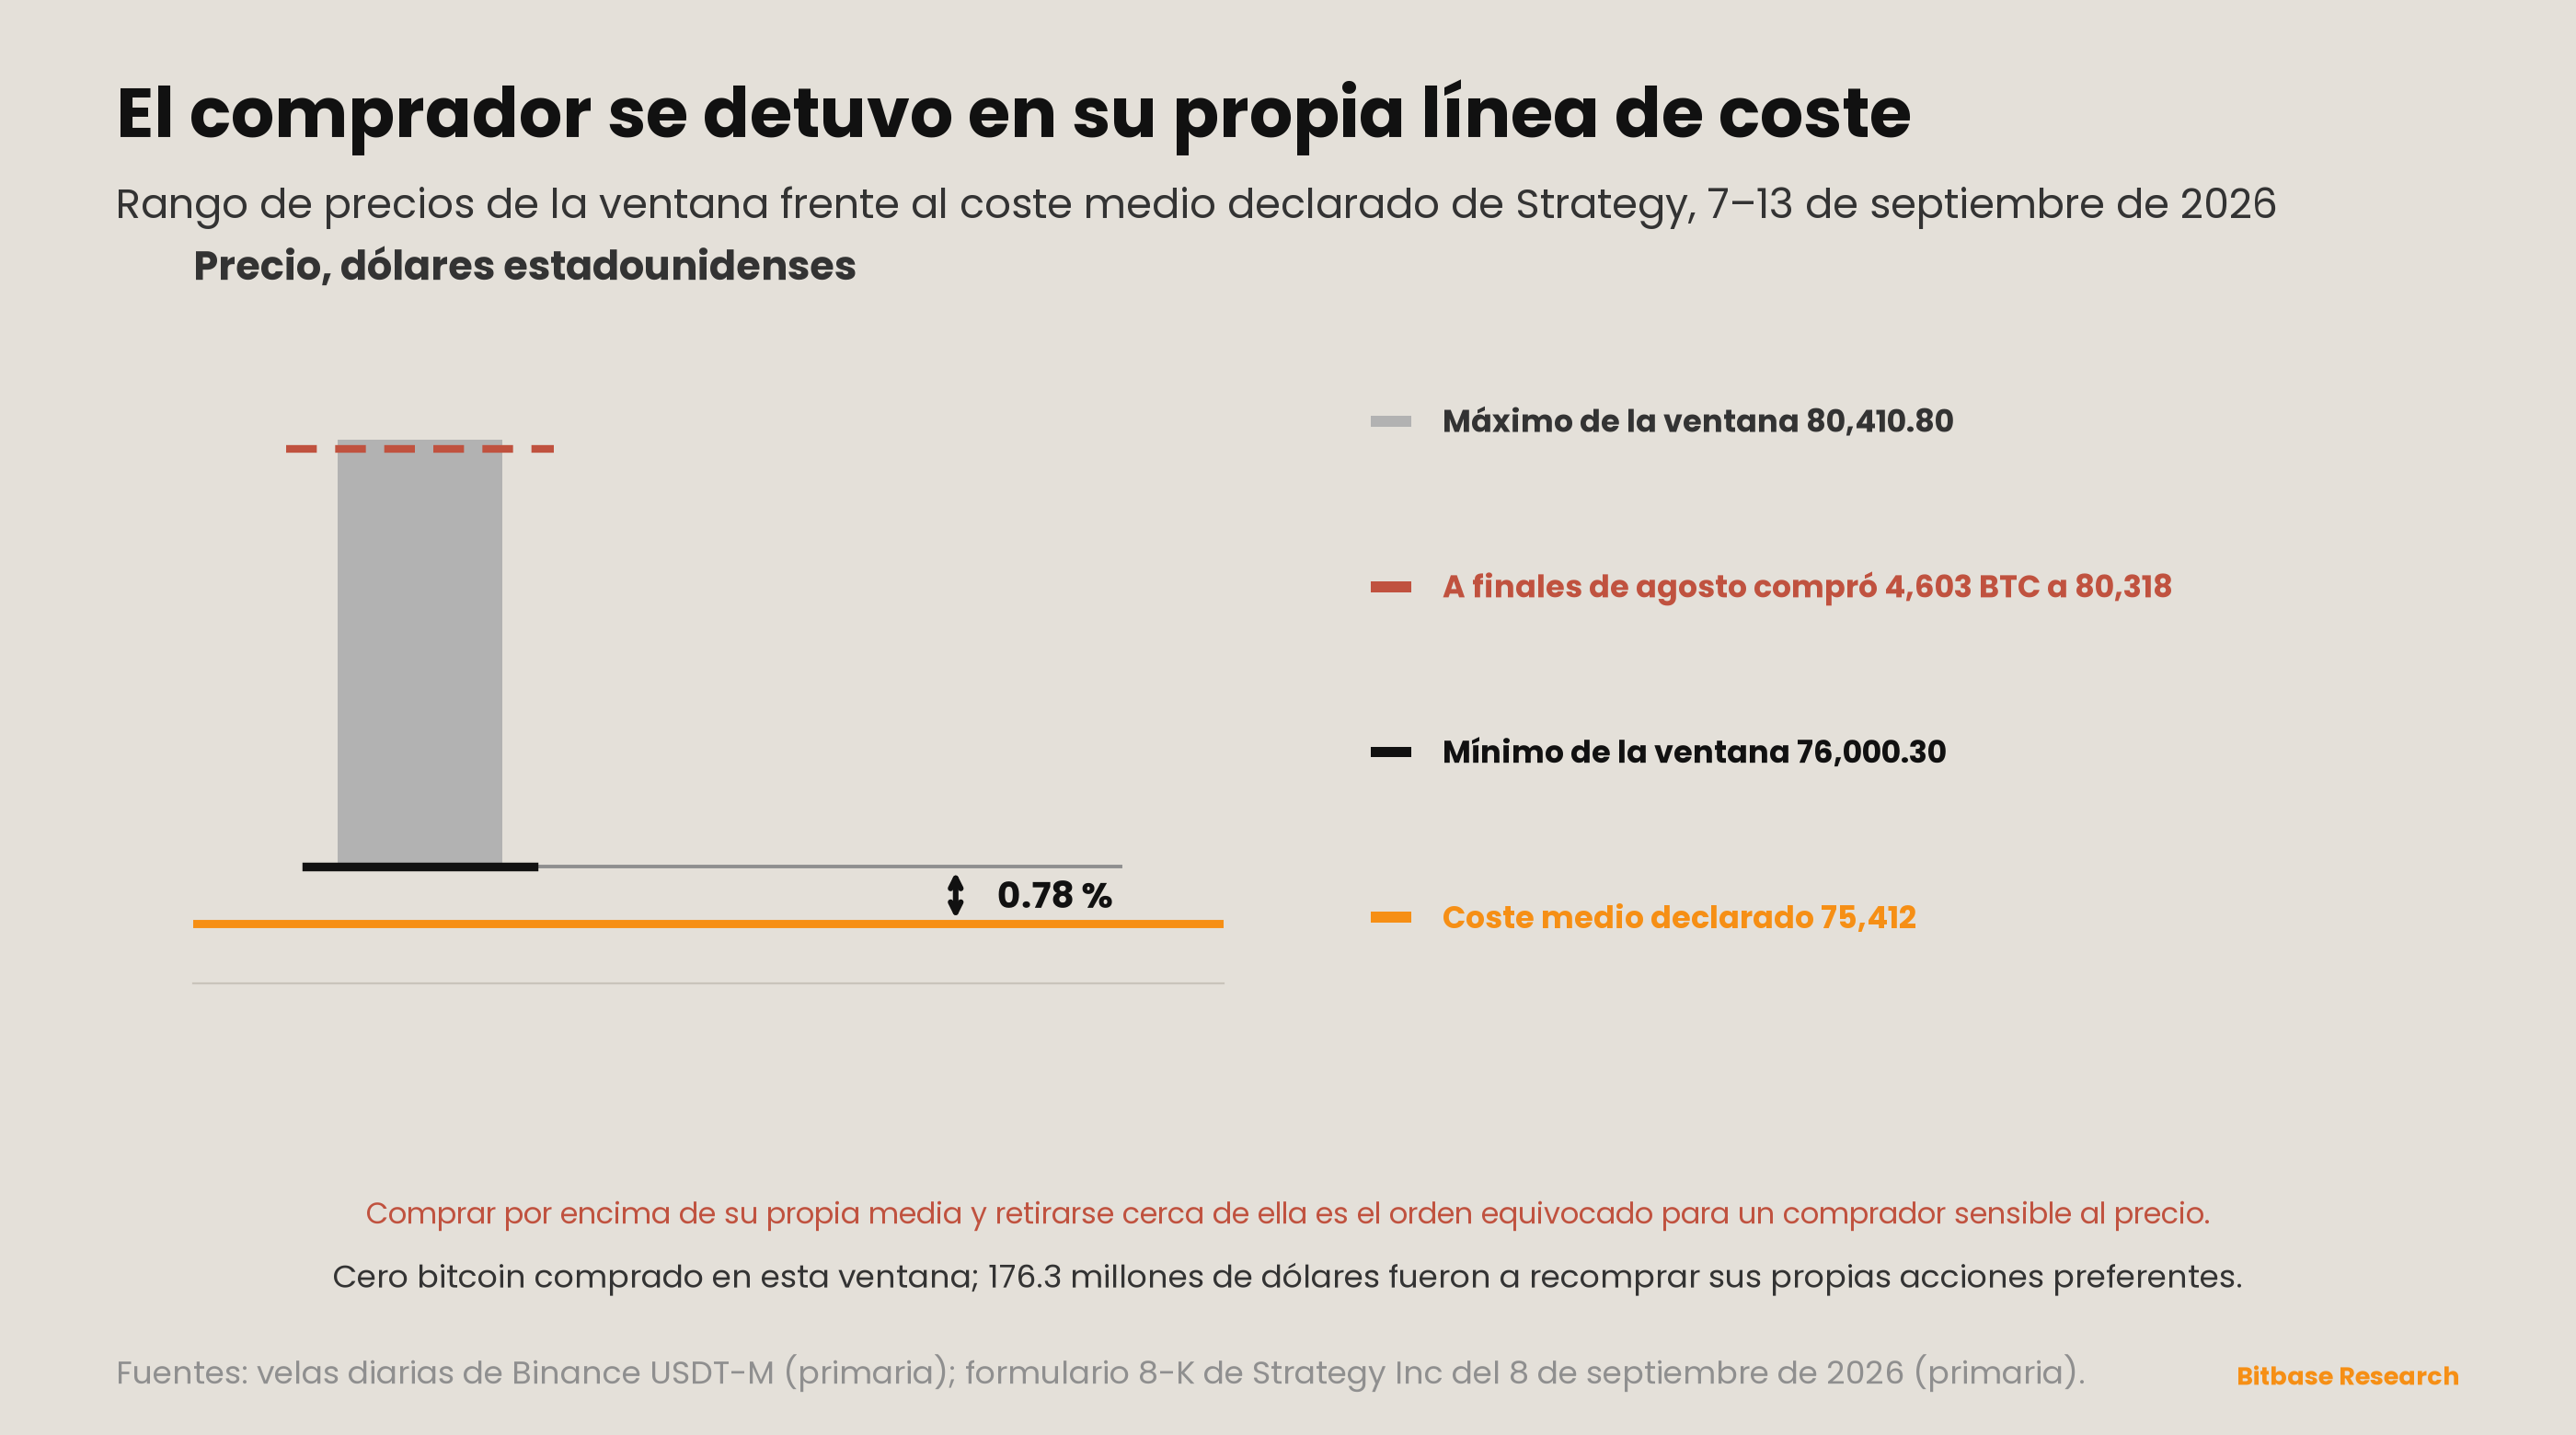
La lectura ingenua dice que la compañía defiende su base de coste y que eso es un suelo. Esa lectura no se sostiene y esta edición la rechaza. Un suelo exigiría que la compañía hubiera estado comprando cerca de ese nivel, y no compró nada. La divulgación describe el comportamiento contrario: a finales de agosto compraba a 80.318 dólares, por encima de su propia media, y se detuvo cuando el precio bajó hacia esa media [11].
Lo que el par sí sostiene es más estrecho y más interesante. La decisión de compra no sigue al precio como lo haría una estrategia de acumulación. Comprar a 80.318 y no comprar a 76.000 es el orden equivocado para un comprador sensible al precio. Es el orden correcto para un comprador cuya restricción es el coste del capital y no el precio del activo: uno que emite acciones cuando la acción está bien demandada y se retira cuando no lo está, con independencia de dónde cotice la moneda. El 8-K sostiene esa lectura directamente: en el periodo tampoco se vendieron acciones del programa de emisión [4]. El grifo del capital y la compra de bitcoin se cerraron juntos.
Y el capital que sí se movió fue a la estructura de capital, no al activo. 176,3 millones de dólares de preferentes recompradas, autorización duplicada, 1,19 miles de millones de dólares de capacidad restante [4]. La edición 20 registró que en el periodo anterior el 61,3% de los ingresos de la emisión compró moneda y el resto atendió y recompró los valores emitidos para comprarla. En este periodo esa proporción es de cero contra todo.
La implicación para el marco es concreta. Si el comprador marginal declarado está restringido por su estructura de capital y no por el precio, entonces su ausencia no lleva información sobre el precio y su presencia lleva información sobre todo acerca de sus propias condiciones de financiación. Esta serie venía leyendo los informes como una señal de demanda. Con la evidencia de esta ventana, esa lectura necesita una matización, y la matización se hace aquí y no cuando se vuelva cara.
Advertencias
La asimetría entre el 10 y el 11 de septiembre es una observación, no una explicación. Esta edición establece que el movimiento mayor de la curva precedió a la publicación y que la publicación misma produjo un movimiento menor y más plano. No establece qué se puso en precio el día diez. El cierre de posiciones, la oferta y una macro no relacionada están todos disponibles y los datos de aquí no los separan.
Las dos cifras de Strategy de la sección 6 son una coincidencia y así se etiquetan. Un mínimo de ventana un 0,78% por encima de un coste medio declarado no tiene en esta edición ningún mecanismo asociado. La lectura conductual de la sección 6 se apoya en el registro de compras y emisiones, no en la proximidad de esos dos precios.
Dos magnitudes están ausentes, no son cero, y cada una se nombra donde corresponde. Resultados de las operaciones de recompra del Tesoro de la ventana, sección 2. Flujos diarios de los ETF al contado, sección 3. En ambos casos se declaran el intento de obtención y su modo de fallo.
Una diferencia aritmética queda anotada y no conciliada. El IPC subyacente interanual lo publica la BLS como 2,4% [1]; esta serie calcula 2,45% a partir de los niveles de índice sin desestacionalizar publicados. La BLS calcula con series internas sin redondear. La cifra publicada manda; la calculada se muestra porque la serie de cuatro meses del lead está construida enteramente sobre niveles de índice y no debe mezclar métodos en silencio.
Un recuento debe declarar sus falsos positivos: la cifra bruta se equivoca por el doble. Una búsqueda del término digital asset en el Federal Register para esta ventana devuelve diez documentos [9]. Al leerlos, los sustantivamente relacionados con activos digitales son: el aviso de la SEC sobre la regla 5711(d) de Nasdaq Texas relativa a participaciones de fideicomisos sobre materias primas [14], el aviso de la SEC sobre una presentación de la Options Clearing Corporation [15] y dos publicaciones de licencias generales de la OFAC sobre sanciones a Venezuela [16]. El resto —seguridad de la red eléctrica troncal del Departamento de Energía, tres procedimientos de la Comisión Federal de Comunicaciones, una propuesta del servicio fiscal sobre zonas de oportunidad y un presupuesto de la Comisión Federal de Comercio sobre carreras de caballos— contienen la expresión de forma incidental. La sección 6 de la edición 20 contó cero sobre 513 documentos; esta edición cuenta diez sobre 430 y luego dice cuántos de los diez resisten la lectura.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
Aviso legal: este artículo es un comentario de mercado de Bitbase Research y se ofrece solo con fines informativos. Las opiniones corresponden al momento de su redacción y no constituyen asesoramiento de inversión, de trading, fiscal ni financiero, ni una oferta o invitación a operar. Los datos de esta edición están actualizados a 13 de septiembre de 2026; los mercados y las divulgaciones pueden cambiar, así que consulta la información más reciente de fuentes autorizadas. Operar con criptoactivos y productos apalancados conlleva un riesgo significativo, incluida la posible pérdida de tu capital.
Referencias
[1] Oficina de Estadísticas Laborales de EE. UU., Consumer Price Index — August 2026, USDL-26-1496, embargado hasta las 8:30 ET del 11 de septiembre de 2026; niveles de índice de la API pública de la BLS, series CUSR0000SA0, CUUR0000SA0, CUSR0000SA0L1E, CUUR0000SA0L1E. bls.gov
[2] Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, descarga CSV de 2026. home.treasury.gov
[3] Binance, futuros USDT-M, velas diarias de BTCUSDT, UTC. fapi.binance.com
[4] Strategy Inc, formulario 8-K presentado el 8 de septiembre de 2026, accession 0001193125-26-384402, apartado 8.01, periodo del 31 de agosto al 7 de septiembre de 2026. sec.gov
[5] Tesoro de EE. UU., «Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9», 19 de agosto de 2026. home.treasury.gov
[6] Endpoint de histórico de interés abierto de Binance USDT-M y endpoint de interés abierto de Bybit v5 linear, instantáneas diarias. fapi.binance.com · api.bybit.com
[7] Endpoint de tasa de financiación de Binance USDT-M, perpetuo BTCUSDT, liquidaciones de ocho horas. fapi.binance.com
[8] Congressional Record, volumen 172, ediciones 142 y 143, 8 y 10 de septiembre de 2026; PDF completos de las ediciones obtenidos de GPO govinfo y escaneados localmente. govinfo.gov
[9] API del Federal Register, enumeración completa de los documentos publicados del 7 al 13 de septiembre de 2026 y consultas por término sobre el mismo rango. federalregister.gov
[10] Gobernador Christopher J. Waller, «The Economic Outlook and Some Comments on My Policy Communication», entrevista Reuters NEXT Newsmaker, Washington D. C., 3 de septiembre de 2026. federalreserve.gov
[11] Strategy Inc, formulario 8-K presentado el 31 de agosto de 2026, accession 0001193125-26-375463, periodo del 24 al 30 de agosto de 2026. sec.gov
[12] TreasuryDirect, página de anuncios y resultados de recompras e índice de comunicados de prensa de anuncios y resultados de recompras; ambas consultadas para el 7–13 de septiembre de 2026 y ambas devolvieron tablas vacías renderizadas en cliente. treasurydirect.gov
[13] Investment Company Institute, «Money Market Fund Assets», publicación del 10 de septiembre de 2026, para la semana terminada el 9 de septiembre de 2026. ici.org
[14] Comisión de Bolsa y Valores de EE. UU., «Self-Regulatory Organizations; Nasdaq Texas, LLC; Notice of Filing, and Order Granting Accelerated Approval of, a Proposed Rule Change To Amend Rule 5711(d) (Commodity-Based Trust Shares)», publicado el 9 de septiembre de 2026. federalregister.gov
[15] Comisión de Bolsa y Valores de EE. UU., «Self-Regulatory Organizations; The Options Clearing Corporation; Notice of Filing of Proposed Rule Change», publicado el 8 de septiembre de 2026. federalregister.gov
[16] Oficina de Control de Activos Extranjeros, «Publication of Venezuela Sanctions Regulations Web General Licenses 50A and 51A» y «…30B and 51», ambas publicadas el 11 de septiembre de 2026. federalregister.gov
[17] H.R. 10317, 172.º Congreso, presentada el 8 de septiembre de 2026, remitida al Comité Judicial. congress.gov