Überblick
Chainlink hilft Finanzinstituten, ihre bestehenden Bankensysteme und ihre Schlüsselsignierungsinfrastruktur mit Swifts blockchainbasiertem Ledger zu verbinden, wodurch eine Interoperabilitätsschicht zu einer der folgenreichsten Tokenized-Deposit-Initiativen im globalen Bankwesen hinzugefügt wird. Swift hat bereits 17 Banken auf sechs Kontinenten für seine ersten Live-Transaktionspiloten identifiziert, darunter Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG und UOB. Das Ziel ist es, 24/7-Grenzüberschreitende Zahlungen unter Verwendung tokenisierter Geschäftsbankeinlagen zu unterstützen, ohne die teilnehmenden Institute zu zwingen, ihre eigenen Bilanzen, Ledger oder Abwicklungsinfrastrukturen aufzugeben.
Die Architektur ist wichtiger als die Schlagzeile. SWIFT-Tokenized-Deposits bedeuten nicht, dass 17 Banken Kundeneinlagen auf eine gemeinsame Blockchain verlagern. Von Banken ausgegebene tokenisierte Einlagen verbleiben auf bankeigenen Ledgern, während Swifts Blockchain-Ledger Zahlungsverpflichtungen zwischen Instituten koordiniert. Die Chainlink Runtime Environment, oder CRE, bietet Workflow-Orchestrierung und Konnektivität, während Banken die Kontrolle über die zur Autorisierung von Transaktionen verwendeten Schlüssel behalten.
Auch die Endabwicklung bleibt mit bestehenden Mechanismen wie Echtzeit-Bruttoabwicklungssystemen verbunden. Das Modell ist daher eine schrittweise Neugestaltung institutioneller Zahlungen und kein vollständiger Ersatz des Korrespondenzbankwesens. Seine Bedeutung liegt darin, reguliertes Geschäftsbankengeld programmierbar und institutsübergreifend interoperabel zu machen, während die rechtlichen und operativen Rahmenbedingungen, die Banken bereits nutzen, erhalten bleiben.
Wichtige Erkenntnisse
- Swift hat 17 Banken, die erste Live-Transaktionspiloten mit tokenisierten Einlagen vorbereiten.
- Chainlink CRE verbindet Banksysteme, Signierungsinfrastruktur und Swifts Blockchain-Ledger, ohne die Kontrolle über die Schlüssel zur Transaktionsautorisierung zu übernehmen.
- Tokenisierte Einlagen verbleiben auf dem eigenen Ledger und der eigenen Bilanz jeder Bank.
- Swifts Ledger koordiniert bankübergreifende Zahlungsverpflichtungen vor der Endabwicklung durch etablierte Mechanismen.
- Die strategische Chance liegt in der Interoperabilität zwischen verschiedenen Formen regulierten Bankengeldes, anstatt Institute auf eine einzige universelle Blockchain zu zwingen.
Wie funktionieren SWIFT-Tokenized-Deposits tatsächlich?
Die 17 Banken verlagern keine Einlagen auf eine einzige Blockchain
Der wichtigste strukturelle Punkt ist, dass Swifts Modell keine einzige globale Blockchain schafft, auf der jede teilnehmende Bank Einlagen ausgibt. Tokenisierte Einlagen bleiben Verbindlichkeiten der Geschäftsbank, die sie ausgegeben hat, und leben weiterhin auf bankeigenen Ledgern. Swift führt eine gemeinsame Orchestrierungsschicht ein, die es Instituten ermöglicht, diese separaten Formen digitalen Geschäftsbankengeldes über einen gemeinsamen Zahlungsworkflow zu koordinieren.
Dies ist eine grundlegend andere Architektur als ein öffentliches Stablecoin-Netzwerk. In einem Stablecoin-Modell interagieren mehrere Nutzer mit einem Token, das unter einer einzigen Reserve- und Rücknahmestruktur ausgegeben wird. In einem Tokenized-Deposit-Modell bleibt Citi-Geld eine Citi-Verbindlichkeit, HSBC-Geld bleibt eine HSBC-Verbindlichkeit und jedes Institut behält seine eigene Governance- und Bilanzbeziehung zu Kunden. Swifts Aufgabe ist es, diese unabhängig ausgegebenen Formen von Bankengeld ausreichend interoperabel zu machen, um grenzüberschreitende Überweisungen zu unterstützen.
Dieses Modell erklärt auch, warum die Teilnahme von 17 Banken wichtig ist. Tokenisierte Einlagen haben begrenzten grenzüberschreitenden Wert, wenn jedes Institut ein isoliertes Digitalgeld-System betreibt. Der Netzwerkeffekt entsteht nur, wenn separate Banken Verpflichtungen zuverlässig koordinieren können. Swift sagte, die erste Gruppe erstrecke sich über sechs Kontinente, was den Piloten ebenso zu einem Interoperabilitätstest wie zu einem Blockchain-Test macht.
Für einen breiteren Überblick über den Piloten und die beteiligten Institute siehe den MEXC On-Chain Daily Report: Chainlink Connects 17 Banks for SWIFT Tokenized Deposit Pilot.
Was macht Chainlink CRE tatsächlich?
Chainlinks Rolle ist in erster Linie Orchestrierung und Konnektivität und nicht Verwahrung. Seine Runtime Environment ist darauf ausgelegt, die internen Systeme und die Schlüsselsignierungsinfrastruktur eines Finanzinstituts mit Swifts Ledger und mit den am Tokenized-Deposit-Workflow beteiligten Smart Contracts zu verbinden. Entscheidend ist, dass die teilnehmenden Institute die Kontrolle über die privaten Schlüssel behalten, die zur Autorisierung von Transaktionen verwendet werden.
Diese Trennung ist für regulierte Banken wichtig. Die Verlagerung institutioneller Zahlungsworkflows auf Blockchain-Infrastruktur bedeutet nicht, dass eine Bank die Autorisierung oder Governance an ein externes Protokoll auslagern kann. Bestehende Genehmigungshierarchien, Sicherheitskontrollen und Betriebsrichtlinien müssen weiterhin gelten. CRE ist darauf ausgelegt, den Workflow rund um diese Kontrollen zu koordinieren, anstatt sie zu ersetzen.
Praktisch ausgedrückt könnte eine Bank tokenisierte Einlagen auf ihrem eigenen Ledger halten, eine Transaktion mit ihrer bestehenden Signierungsinfrastruktur autorisieren und Chainlink-unterstützte Workflows nutzen, um mit Swifts Orchestrierungsschicht zu kommunizieren. Swift kann dann die Interbankenverpflichtung synchronisieren, bevor die Endabwicklung über den vereinbarten Bankmechanismus erfolgt.
Diese Architektur ist eher Middleware für programmierbare Finanzen als eine Krypto-Wallet. Der Wert liegt nicht darin, dass Chainlink das Geld der Bank hält; er liegt darin, dass verschiedene Systeme kommunizieren können, ohne dass jede Institution ihren Zahlungs-Stack von Grund auf neu aufbauen muss.
Warum braucht Swift ein Blockchain-Ledger?
Gemeinsamer Zustand ist wichtiger als einfach nur Nachrichten schneller zu senden
Swift betreibt bereits ein hocheffizientes globales Finanznachrichtennetzwerk, sodass das Argument für Blockchain nicht auf „traditionelles Swift ist langsam“ reduziert werden kann. Swift hat zuvor berichtet, dass die große Mehrheit der Zahlungsnachrichten Begünstigtenbanken innerhalb von Minuten erreicht. Das schwierigere Problem liegt in der Koordination des Geldes und der Verpflichtungen hinter diesen Nachrichten über Institutionen, Zeitzonen und Betriebsfenster hinweg.
Ein gemeinsames Ledger fügt eine andere Fähigkeit hinzu: synchronisierten Zustand. Anstatt dass jede Bank nur ihre eigene Sicht auf eine grenzüberschreitende Zahlung pflegt und die Transaktion über mehrere Systeme hinweg abstimmt, können teilnehmende Institutionen auf eine gemeinsame Orchestrierungsschicht verweisen, die Zahlungsverpflichtungen aufzeichnet und koordiniert.
Das wird besonders wertvoll, wenn tokenisierte Einlagen rund um die Uhr verfügbar sind. Eine am Wochenende initiierte Zahlung kann digital dargestellt und koordiniert werden, selbst wenn Teile der traditionellen Bankinfrastruktur unter reduzierten Zeitplänen arbeiten. Das Ledger kann Institutionen auch dabei helfen, festzustellen, ob die erforderlichen Mittel verfügbar sind, bevor eine Verpflichtung weiterverfolgt wird, was die Liquiditätssichtbarkeit verbessert.
Der potenzielle Effizienzgewinn entsteht daher aus der Kombination von Nachrichtenübermittlung mit programmierbarem, gemeinsamem Transaktionszustand. Blockchain ist hier nützlich, nicht weil jede Bankfunktion von Dezentralisierung profitiert, sondern weil mehrere Institutionen eine synchronisierte Umgebung benötigen, in der unabhängige Formen digitalen Geldes interagieren können.
Warum 24/7-Zahlungen das Liquiditätsmanagement verändern
Grenzüberschreitendes Bankwesen wird stark von der Zeit beeinflusst. Treasury-Teams verwalten die Finanzierung rund um Marktschlusszeiten, Betriebszeiten der Zentralbank und Verfügbarkeit der Korrespondenzbank. Wenn Verpflichtungen nicht sofort abgewickelt werden können, müssen Institutionen möglicherweise größere Liquiditätspuffer halten oder Barmittel über Jurisdiktionen hinweg vorpositionieren.
SWIFT-tokenisierte Einlagen könnten einen Teil dieser zeitlichen Reibung reduzieren. Wenn Banken tokenisiertes Geschäftsbankengeld über Nacht und an Wochenenden koordinieren können, gewinnen Treasury-Teams mehr Flexibilität darüber, wann Zahlungsverpflichtungen entstehen und verwaltet werden. Der Nutzen liegt nicht nur in schnelleren Verbraucherüberweisungen; er kann auch die Menge an Kapital reduzieren, die in operativen Wartezeiten gebunden ist.
Der Liquiditätsnutzen sollte jedoch nicht überbewertet werden. Ein Blockchain-Ledger kann kontinuierlich betrieben werden, aber endgültige Abwicklungsmechanismen, Zentralbankgeld und lokale regulatorische Prozesse können weiterhin definierte Betriebsbeschränkungen haben. Immerwährende Koordination erzeugt nicht automatisch eine vollständig atomare 24/7-Abwicklung über jede Währung und Jurisdiktion hinweg.
Die eigentliche Innovation ist daher die schrittweise Ausweitung der Bankzeiten und nicht die sofortige Beseitigung aller Abwicklungsfenster.
SWIFT-tokenisierte Einlagen vs. Stablecoins
Beide bringen Geld auf digitale Schienen, aber die Verbindlichkeit ist unterschiedlich
Tokenisierte Einlagen und Stablecoins können aus der Perspektive der Benutzeroberfläche ähnlich aussehen, da beide digitale Einheiten darstellen können, die auf Fiat-Währung lauten. Wirtschaftlich und rechtlich können sie jedoch sehr unterschiedliche Instrumente sein.
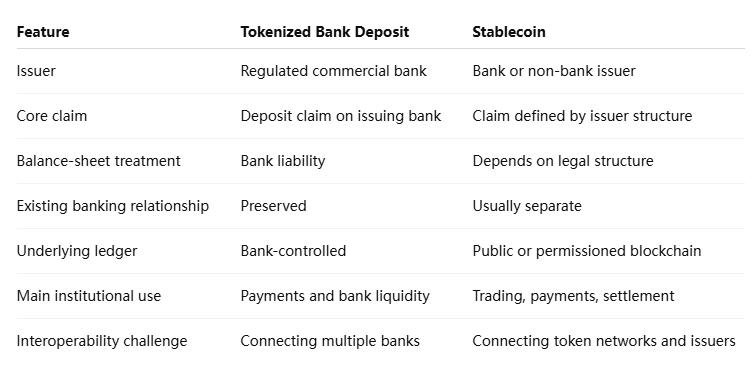
Eine tokenisierte Einlage verbessert die technologische Darstellung von Geschäftsbankengeld, ohne notwendigerweise die zugrunde liegende Schuldner-Gläubiger-Beziehung zu ändern. Diese Vertrautheit ist für Banken attraktiv, weil Kapitalbehandlung, Compliance-Prozesse und Kundenbeziehungen näher an bestehenden Bankmodellen bleiben können.
Stablecoins können eine breitere Portabilität über Krypto-Märkte hinweg bieten, während tokenisierte Einlagen natürlicher in regulierte Bankbilanzen passen können. Die beiden Modelle werden daher eher koexistieren, als dass eines das andere verdrängt.
Ersetzt Swift bestehende Abwicklungssysteme?
Das Ledger koordiniert Zahlungsverpflichtungen vor der endgültigen Abwicklung
Nein. Swift und Chainlink beschreiben das Blockchain-Ledger beide als eine Orchestrierungsschicht, die vor der endgültigen Abwicklung operiert. Die endgültige Übertragung von Zentralbank- oder vereinbartem Abwicklungsgeld kann weiterhin über bestehende Mechanismen wie Echtzeit-Bruttoabwicklungssysteme erfolgen.
Diese Unterscheidung ist entscheidend, weil sie zeigt, wie große Finanzsysteme neue Technologie normalerweise übernehmen. Banken ersetzen selten ihre gesamte Zahlungsinfrastruktur auf einmal. Ein realistischerer Ansatz besteht darin, programmierbare Komponenten dort einzufügen, wo sie spezifische Ineffizienzen lösen, während Systeme erhalten bleiben, die bereits rechtliche Endgültigkeit und regulatorische Sicherheit bieten.
Unter diesem Modell kann eine Bank einige Vorteile der Blockchain nutzen – gemeinsamer Zustand, Programmierbarkeit und kontinuierliche Koordination –, ohne dass Zentralbanken sofort jeden Abwicklungsvermögenswert auf dasselbe Ledger stellen müssen.
Im Laufe der Zeit könnte sich diese Grenze verschieben. Weitere Abwicklungsvermögenswerte könnten tokenisiert werden und Zentralbanksysteme könnten eine größere Interoperabilität mit verteilten Ledgern entwickeln. Doch die aktuelle Swift-Architektur sollte als hybrides Modell verstanden werden und nicht als vollständige Migration des globalen Zahlungsverkehrs auf die Blockchain.
Warum sind 17 globale Banken von Bedeutung?
Der Wert eines grenzüberschreitenden Zahlungsnetzwerks hängt stark von Netzwerkeffekten ab. Ein tokenisiertes Einlagensystem, das zwei Banken verbindet, kann technische Machbarkeit demonstrieren, aber es kann nicht die globale Interoperabilität lösen. Die erste Gruppe von Swift umfasst Institute aus Nordamerika, Europa, Asien, dem Nahen Osten, Afrika und Lateinamerika, wodurch ein viel breiterer Test dafür entsteht, wie Geld von Geschäftsbanken zwischen Jurisdiktionen bewegt werden kann.
Diese Vielfalt erhöht auch die Komplexität. Jede Bank hat unterschiedliche interne Systeme, Sicherheitskontrollen, regulatorische Verpflichtungen und Bilanzstrukturen. Ein erfolgreicher Pilot muss daher nicht nur beweisen, dass tokenisierte Einlagen technisch übertragen werden können, sondern dass Institute sie integrieren können, ohne ihre bestehenden Compliance- und Betriebsmodelle zu brechen.
Teilnahme sollte nicht mit vollständiger Produktionsübernahme verwechselt werden. Die 17 Institute sind frühe Teilnehmer, und Transaktionsvolumen, Währungsabdeckung und kommerzielle Nutzung müssen noch nachgewiesen werden. Was die Gruppe bietet, ist ein ausreichend vielfältiges Umfeld, um zu testen, ob eine gemeinsame Orchestrierungsschicht über grundlegend unterschiedliche Bankensysteme hinweg funktionieren kann.
Was sind die Hauptrisiken und -grenzen?
Interoperabilität bleibt die größte Herausforderung. Wenn Banken tokenisierte Einlagen unterschiedlich implementieren, müssen gemeinsame Standards Unterschiede in Smart Contracts, Identitätssystemen, Compliance-Regeln und Transaktionslogik handhaben. Das Hinzufügen weiterer Ledger kann die Komplexität tatsächlich erhöhen, wenn die Orchestrierungsschicht nicht in der Lage ist, diese Unterschiede zu standardisieren.
Auch die rechtliche Anerkennung ist wichtig. Eine tokenisierte Einlage kann in einer Jurisdiktion eindeutig eine Bankverbindlichkeit darstellen, während sie anderswo eine andere regulatorische Behandlung erfährt. Grenzüberschreitende Programmierbarkeit ist nur dann nützlich, wenn der zugrunde liegende Anspruch über die gesamte Zahlungskette hinweg rechtlich durchsetzbar bleibt.
Operative Abhängigkeiten sind ein weiterer Aspekt. Swift, bankeigene Ledger, Chainlink-Workflows, Signaturinfrastruktur und endgültige Abwicklungssysteme bilden alle einen Teil des Transaktionspfads. Die Architektur kann bestimmte Reibungen reduzieren, während sie gleichzeitig neue Integrationspunkte schafft, die gesichert und überwacht werden müssen.
Schließlich etablieren Piloten keine Wirtschaftlichkeit. Banken müssen letztendlich feststellen, ob tokenisierte Zahlungen rund um die Uhr Liquiditätskosten, Abwicklungsrisiken und Betriebsausgaben ausreichend senken, um einen breiten Einsatz zu rechtfertigen.
MEXC-Ansicht: Interoperabilität könnte wichtiger sein als eine einzige globale Chain
Die wichtigste Implikation des Swift-Modells ist, dass die institutionelle Blockchain-Adoption möglicherweise nicht auf ein einziges universelles Abwicklungsnetzwerk konvergiert. Banken verfügen bereits über tief eingebettete Ledger, Compliance-Systeme und Liquiditätsvereinbarungen, und deren vollständiger Ersatz durch eine einzige Blockchain würde enorme operative und rechtliche Störungen verursachen.
Ein skalierbareres Modell könnte Interoperabilität sein: Jede Institution behält ihre eigene vertrauenswürdige Umgebung, während eine gemeinsame Infrastruktur den Wert über diese Umgebungen hinweg synchronisiert. Chainlink CRE und Swifts Ledger veranschaulichen, wie dieses Modell funktionieren kann. Eines bietet Workflow-Konnektivität, während das andere eine gemeinsame Koordination über das Bankennetzwerk hinweg bereitstellt.
Für die institutionelle digitale Finanzierung verändert dies die Wettbewerbsfrage. Der Gewinner ist möglicherweise nicht die Blockchain, die jede Bank auf ein einziges Ledger zieht, sondern die Infrastruktur, die in der Lage ist, Banken, tokenisierte Einlagen, Stablecoins und zukünftige Abwicklungsvermögenswerte zu verbinden, ohne Institute zu zwingen, die Systeme aufzugeben, denen sie bereits vertrauen.
SWIFT-tokenisierte Einlagen könnten das Bankwesen modernisieren, ohne es zu ersetzen
SWIFT-tokenisierte Einlagen repräsentieren eine andere Vision der Blockchain-Adoption als die krypto-native Idee, das gesamte Finanzsystem auf ein einziges permissionless Ledger zu verlagern. Die teilnehmenden Banken behalten ihre eigenen Einlagenverbindlichkeiten, Bilanzen und operativen Kontrollen. Swift bietet eine gemeinsame Koordinationsschicht, während Chainlink es Instituten ermöglicht, interne Systeme und Signaturinfrastruktur mit dieser Umgebung zu verbinden.
Dies macht die Initiative weniger dramatisch als eine vollständige Ersetzung des Korrespondenzbankwesens, aber potenziell realistischer. Große Institute können programmierbare Zahlungsinfrastruktur schrittweise übernehmen, während sie die rechtliche und regulatorische Architektur bewahren, die das Geld von Geschäftsbanken bereits stützt.
Der entscheidende Test wird sein, ob das Modell von Pilottransaktionen zu anhaltendem grenzüberschreitendem Volumen übergehen kann. Das erfordert Interoperabilität über Währungen, Jurisdiktionen und Bankensysteme hinweg sowie nachweisbare Verbesserungen der Liquiditätseffizienz und der operativen Zuverlässigkeit.
Wenn diese Bedingungen erfüllt sind, könnte die langfristige Bedeutung nicht darin liegen, dass Banken „onchain gegangen“ sind. Es könnte sein, dass die Blockchain still und leise Teil der Koordinationsschicht des globalen Bankwesens geworden ist, während Kunden weiterhin vertraute Geschäftsbankeinlagen halten. Für SWIFT-Tokenisierte Einlagen könnte dieses hybride Ergebnis letztendlich wichtiger sein als eine vollständige Migration zu einem neuen Finanzsystem.
Quellen
Verwendeter interner MEXC-Link:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Offizielle Ankündigung von Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Überblick über tokenisierte Einlagen von Chainlink:
https://chain.link/article/tokenized-deposits
Ankündigung des Swift-Pilotprojekts mit 17 Banken:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Überblick über das Swift-Blockchain-Ledger:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.