Überblick
SoFi hat die Stablecoin-Abwicklung von einem finanziellen Experiment in eine Live-Karteninfrastruktur überführt. Am 22. September 2026 gaben die SoFi Bank und Mastercard bekannt, dass SoFiUSD nun zur Abwicklung von Transaktionen innerhalb des Debit- und Kreditkartenprogramms von SoFi verwendet wird, das voraussichtlich ein annualisiertes Volumen von mehr als 25 Milliarden US-Dollar abwickeln wird. Diese Zahl bezieht sich auf das Transaktionsvolumen, das durch das Kartenprogramm fließt, nicht auf die Marktkapitalisierung oder den Umlaufbestand von SoFiUSD.
Die Entwicklung ist bedeutsam, weil die Blockchain in die Abwicklungsebene und nicht in das verbraucherorientierte Bezahlerlebnis eingefügt wird. Karteninhaber können Mastercard weiterhin auf vertraute Weise nutzen, während Händler keine Stablecoins halten müssen, nur weil SoFi seine Verpflichtungen mit SoFiUSD abwickelt. Autorisierung, Kartennetzwerk-Nachrichtenübermittlung und Händlerakzeptanz bleiben Teil der breiteren Zahlungsinfrastruktur von Mastercard.
Das macht dieses Stablecoin-Abwicklungsmodell wichtiger als ein weiteres Krypto-Zahlungsmerkmal. Stablecoins beginnen, eine Rolle zu übernehmen, die traditionell von Bankgeld innerhalb institutioneller Zahlungsnetzwerke wahrgenommen wurde. Wenn das Modell skaliert, könnte die bedeutendste Akzeptanz weitgehend im Verborgenen stattfinden: Verbraucher zahlen weiterhin mit Karten, während Banken und Zahlungsunternehmen zunehmend programmierbare digitale Dollar nutzen, um Liquidität hinter den Kulissen zu bewegen.
Wichtige Erkenntnisse
- SoFi migriert ein Kartenprogramm, das voraussichtlich 25 Milliarden US-Dollar an annualisiertem Volumen überschreiten wird, auf die Abwicklung mit SoFiUSD.
- Die Zahl von 25 Milliarden US-Dollar repräsentiert das Karten-Transaktionsvolumen, nicht das SoFiUSD-Angebot.
- Verbraucher und Händler müssen nicht direkt mit einem Stablecoin interagieren.
- Die Blockchain ändert in erster Linie die Abwicklungsebene und nicht den gesamten Mastercard-Zahlungsfluss.
- Die längerfristige Chance ist die 24/7-Liquiditätsbewegung zwischen regulierten Finanzinstituten.
Warum verlagert SoFi 25 Milliarden US-Dollar in die Stablecoin-Abwicklung?
Was genau wird on-chain verlagert?
Kartenzahlungen sind nicht ein einziger Vorgang. Eine Transaktion durchläuft normalerweise Autorisierung, Clearing und Abwicklung. Die Autorisierung bestimmt, ob eine Zahlung genehmigt werden soll, das Clearing berechnet die Verpflichtungen zwischen den beteiligten Instituten, und die Abwicklung ist die Phase, in der der Wert letztendlich zwischen diesen Instituten übertragen wird. Die Ankündigung von SoFi ist wichtig, weil sie auf diese letzte Ebene abzielt, anstatt zu versuchen, das gesamte Kartenerlebnis um die Blockchain-Technologie herum neu aufzubauen.
Die Verwendung von SoFiUSD für die Abwicklung bedeutet, dass SoFi kartenbezogene finanzielle Verpflichtungen mit einem dollar-denominierten Blockchain-Asset begleichen kann, das von der SoFi Bank ausgegeben wird, während Mastercard weiterhin das globale Netzwerk bereitstellt, das Emittenten, Acquirer und Händler verbindet. Der Kunde kann weiterhin eine Karte in einem Geschäft verwenden, und der Händler kann weiterhin Gelder über bestehende Zahlungsbeziehungen erhalten. Was sich ändert, ist die Infrastruktur, die zwischen Finanzinstituten verwendet wird, sobald Transaktionen finanziell abgewickelt werden müssen.
Diese Unterscheidung verhindert ein wichtiges Missverständnis. Mastercard-Transaktionen sind nicht plötzlich von Ende zu Ende Blockchain-Transaktionen geworden. Das Kartennetzwerk erfüllt weiterhin die Funktionen, die Mastercard in globalem Maßstab nützlich machen, während die Stablecoin-Abwicklung eine alternative Schiene für die Wertübertragung zwischen regulierten Teilnehmern bietet.
Warum ist die Abwicklung wichtiger als ein Krypto-Checkout-Feature?
Verbraucherorientierte Krypto-Zahlungsprodukte erfordern oft, dass Nutzer oder Händler eine ausdrückliche Entscheidung treffen, digitale Vermögenswerte zu halten oder zu akzeptieren. Das begrenzt die Akzeptanz, weil beide Seiten ihr Verhalten ändern müssen. Die Abwicklungsinfrastruktur funktioniert anders: Wenn eine Bank ihre interne Liquiditätsbewegung mithilfe eines Stablecoins verbessern kann, ohne das Kundenerlebnis zu verändern, kann die Blockchain-Akzeptanz skalieren, ohne dass Millionen von Nutzern die Technologie verstehen müssen.
Deshalb ist der Schritt von SoFi potenziell folgenreicher als die Möglichkeit für Kunden, direkt mit Stablecoins zu bezahlen. Die wirtschaftliche Funktion, die geändert wird, liegt tief im Inneren des Zahlungsstapels. SoFiUSD kann Teil der Art und Weise werden, wie institutionelle Verpflichtungen abgewickelt werden, selbst wenn weder der Karteninhaber noch der Händler die Transaktion als Krypto-Zahlung betrachtet.
Für die Zahlungsinfrastruktur kann unsichtbare Akzeptanz wichtiger sein als sichtbare Akzeptanz. Eine Technologie muss nicht zu einer Verbrauchermarke werden, wenn sie konsequent Abreibungsverluste bei der Abwicklung reduziert, die Liquiditätsverfügbarkeit verbessert oder die Betriebszeiten hinter bestehenden Finanzprodukten erweitert.
Wie funktioniert die Stablecoin-Abwicklung innerhalb von Mastercard?
Muss ein Händler SoFiUSD halten?
Nein. Der Händler muss nicht zu einem Stablecoin-Halter werden, nur weil SoFi SoFiUSD für die Abwicklung verwendet. Das Netzwerk von Mastercard verbindet weiterhin Händler-Acquirer, Emittenten und Zahlungsdienstleister, während die Stablecoin-Abwicklung zwischen den teilnehmenden Finanzinstituten operiert.
Dies bewahrt einen der größten Vorteile der bestehenden Karteninfrastruktur: Händler müssen ihre Kassensysteme nicht neu gestalten, jedes Mal wenn sich das Abwicklungsasset ändert. Ein Händler kann weiterhin Mastercard akzeptieren, während Banken mit verschiedenen Formen von Abwicklungsgeld hinter dem Netzwerk experimentieren.
Diese Architektur zeigt auch, warum Stablecoins Karten-Netzwerke eher ergänzen als ersetzen könnten. Der Wert von Mastercard beschränkt sich nicht auf die Übertragung von Geld. Er umfasst Akzeptanz, Betrugskontrollen, Routing, Streitbeilegungsverfahren, Compliance und Beziehungen zu Finanzinstituten auf der ganzen Welt. Stablecoins können eine Finanzschicht verbessern, während diese Dienste intakt bleiben.
Warum könnte die Stablecoin-Abwicklung rund um die Uhr funktionieren?
Die traditionelle Finanzabwicklung ist oft durch Bankbetriebszeiten, Annahmeschlusszeiten, Wochenenden und Feiertage geprägt. Blockchain-Netzwerke können kontinuierlich verfügbar bleiben, was bedeutet, dass ein Stablecoin-Abwicklungsvermögenswert potenziell außerhalb der üblichen Bankzeiten bewegt werden kann.
Für einen Kartenherausgeber kann dies das Liquiditätsmanagement verbessern. Anstatt auf das nächste Bankfenster zu warten, um Abwicklungsgelder neu zu positionieren, könnte ein Institut in der Lage sein, auf Dollar lautende Liquidität zu Zeiten zu bewegen, in denen konventionelle Kanäle weniger verfügbar sind. Der wirtschaftliche Nutzen ist nicht einfach nur eine schnellere Transaktion; es ist eine größere Kontrolle darüber, wann Kapital bewegt werden kann.
Allerdings bedeutet die 24/7-Verfügbarkeit der Blockchain nicht, dass jede Komponente des Zahlungssystems automatisch rund um die Uhr verfügbar wird. Banken, Compliance-Prozesse, Einlösemechanismen und externe Abwicklungspartner haben weiterhin ihre eigenen betrieblichen Einschränkungen. Die Stablecoin-Abwicklung kann einige zeitliche Reibungen reduzieren, aber sie beseitigt nicht alle institutionellen Abhängigkeiten.
Warum ist die Größenordnung von 25 Milliarden Dollar wichtig?
Die Zahl signalisiert einen Wandel vom Pilotprojekt zur Produktionsinfrastruktur
Die wichtigste Interpretation der Zahl von 25 Milliarden Dollar ist die operative Größenordnung. SoFi gibt an, dass sein Kartenprogramm voraussichtlich ein annualisiertes Volumen von mehr als 25 Milliarden Dollar abwickeln wird, und die Bank migriert das Programm auf die SoFiUSD-Abwicklung. Damit geht der Anwendungsfall über eine begrenzte Blockchain-Demonstration mit einer kleinen Gruppe von Transaktionen hinaus.
Die Zahl sollte nicht mit einer SoFiUSD-Emission von 25 Milliarden Dollar verwechselt werden. Ein Abwicklungsvermögenswert kann Transaktionsvolumina unterstützen, die viel größer sind als sein ausstehendes Angebot, da dieselbe Geldeinheit über viele Transaktionen hinweg wiederverwendet werden kann. Die relevante Kennzahl ist daher, wie viel Zahlungsaktivität durch das System fließt, nicht wie viele Stablecoins dauerhaft im Umlauf bleiben.
Aus der Perspektive der Infrastruktur ist diese Unterscheidung entscheidend. Die Stablecoin-Adoption wird oft anhand der Marktkapitalisierung gemessen, aber die Abwicklungsgeschwindigkeit könnte schließlich ebenso wichtig werden. Ein relativ kleiner Stablecoin-Bestand, der wiederholt institutionelle Verpflichtungen abwickelt, kann erhebliche wirtschaftliche Aktivität erzeugen.
Worauf sollten Anleger statt auf das Stablecoin-Angebot achten?
Transaktionsdurchsatz, Liquiditätseffizienz und Abwicklungshäufigkeit könnten nützlichere Signale liefern als das Umlaufangebot allein. Wenn SoFiUSD wiederholt zur Abwicklung von Kartenverpflichtungen verwendet wird, könnte seine finanzielle Bedeutung wachsen, selbst ohne einen dramatischen Anstieg der ausstehenden Token.
Die operative Zuverlässigkeit ist eine weitere wichtige Kennzahl. Die Stablecoin-Abwicklung muss durch volatile Märkte, Wochenenden, hohe Transaktionsvolumina und Phasen von Bankenstress hindurch funktionieren. Die Adoption im Produktionsmaßstab wird weniger davon abhängen, ob Blockchain-Transfers technisch schnell sind, sondern vielmehr davon, ob der gesamte Abwicklungsprozess zuverlässig bleibt.
Der nächste wichtige Meilenstein wäre daher die Expansion über SoFis eigenes Kartenprogramm hinaus. Wenn zusätzliche Banken, Fintechs, Händler oder Galileo-Kunden beginnen, SoFiUSD über die Mastercard-Infrastruktur zu nutzen, könnte sich das Modell von einer internen Abwicklungsverbesserung zu einem breiteren Zahlungsnetzwerkstandard entwickeln.
Stablecoin-Abwicklung vs. traditionelle Kartenabwicklung
Was ändert sich tatsächlich im Zahlungs-Stack?
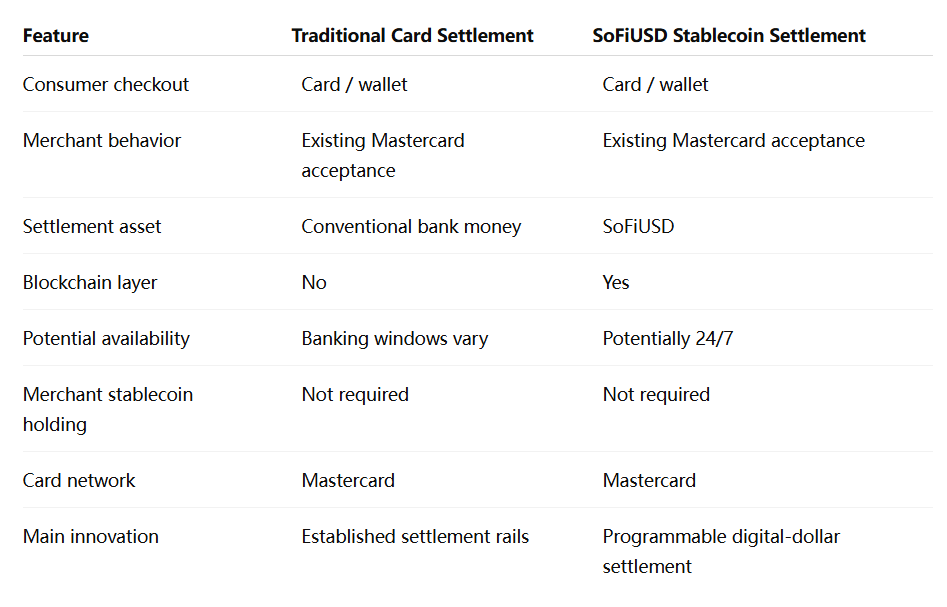
Der Vergleich zeigt, dass das SoFi-Modell aus der Perspektive des Verbrauchers evolutionär und nicht revolutionär ist. Das Erlebnis an der Kasse bleibt vertraut, während sich die Finanzinfrastruktur darunter verändert.
Dies dürfte ein wichtiges Muster bei der institutionellen Blockchain-Adoption sein. Die Technologien, die am erfolgreichsten skalieren, ersetzen möglicherweise nicht ausgereifte Schnittstellen; sie könnten die Kapitalbewegung darunter verbessern.
Warum verändert ein von einer Bank ausgegebener Stablecoin das Risikoprofil?
SoFiUSD unterscheidet sich von vielen krypto-nativen Stablecoins, weil es von der SoFi Bank, N.A. ausgegeben wird, einer national gecharterten Bank, die vom Office of the Comptroller of the Currency reguliert wird. SoFi gibt an, dass der Token 1:1 in US-Dollar einlösbar ist und hauptsächlich durch Barreserven gestützt wird.
Diese von einer Bank ausgegebene Struktur könnte für institutionelle Nutzer attraktiv sein, weil der Stablecoin innerhalb eines etablierten Banken- und Aufsichtsrahmens existiert. Sie wirft auch eine wichtige Unterscheidung zwischen von Banken ausgegebenen Stablecoins, tokenisierten Einlagen und Nicht-Bank-Stablecoins auf. Diese Produkte können alle als digitale Dollar fungieren, aber der rechtliche Anspruch, die Reservestruktur und die regulatorische Behandlung dahinter unterscheiden sich.
Institutionelle Nutzer werden daher mehr als nur die Transaktionsgeschwindigkeit bewerten. Rückzahlungsrechte, Reservezusammensetzung, Behandlung im Insolvenzfall, Aufsicht und Interoperabilität mit bestehenden Bankensystemen könnten letztlich bestimmen, welche Form digitalen Geldes für die Abwicklung bevorzugt wird.
Was sind die Hauptrisiken und Grenzen?
Stablecoin-Abwicklung beseitigt nicht das Finanzsystemrisiko
Die Verlagerung der Abwicklung auf eine Blockchain beseitigt weder Liquiditäts-, Betriebs- noch Regulierungsrisiken. Ein Stablecoin benötigt weiterhin zuverlässige Reserven und Rückzahlungsmechanismen, während teilnehmende Institute sichere Systeme unterhalten müssen, die in der Lage sind, Vermögenswerte korrekt zu übertragen. Die Verfügbarkeit der Blockchain ist nur ein Teil des End-to-End-Prozesses.
Interoperabilität könnte auch zu einer Herausforderung werden, wenn viele Banken eigene Stablecoins ausgeben. Ein Zahlungssystem mit Dutzenden separater digitaler Dollar könnte die Fragmentierung neu schaffen, die die Blockchain-Infrastruktur eigentlich reduzieren soll. Gemeinsame Standards, Cross-Chain-Kompatibilität und zuverlässige Konvertierung zwischen Abwicklungsvermögenswerten würden daher zunehmend wichtiger.
Es gibt auch eine Konzentrationsfrage. Wenn die Abwicklungstätigkeit von einer kleinen Anzahl von Stablecoin-Emittenten, Smart-Contract-Systemen oder Blockchain-Netzwerken abhängig wird, könnten Betriebsausfälle größere Teile der Zahlungsinfrastruktur betreffen als heute.
Regulatorische Klarheit wird bestimmen, wie weit sich das Modell ausdehnen kann
SoFis Status als regulierte nationale Bank gibt dem Projekt eine starke institutionelle Grundlage, doch die Stablecoin-Regulierung entwickelt sich weiter. Vorschriften zu Reserven, Rückzahlung, Kapitalbehandlung und grenzüberschreitender Nutzung könnten beeinflussen, wie Banken digitale Abwicklungsvermögenswerte einsetzen.
Die größte Chance könnte entstehen, wenn Regulierungsbehörden es zulassen, dass Stablecoin-Abwicklung neben konventionellen Zahlungs- und Bankrahmenwerken existiert, ohne Institute zu zwingen, völlig getrennte Systeme zu betreiben. Die größte Einschränkung wäre ein fragmentiertes regulatorisches Umfeld, in dem derselbe digitale Dollar in verschiedenen Jurisdiktionen materiell unterschiedlich behandelt wird.
Für Mastercard macht das Flexibilität wertvoll. Die Unterstützung der Stablecoin-Abwicklung als Option statt als Ersatz ermöglicht es dem Netzwerk, sich schrittweise anzupassen, während Banken und Regulierungsbehörden mit dem Modell vertrauter werden.
MEXC-Ansicht: Stablecoins werden zur unsichtbaren Zahlungsinfrastruktur
Die stärkste Form der Stablecoin-Adoption könnte eintreten, wenn Verbraucher aufhören zu bemerken, dass Stablecoins beteiligt sind. SoFis Mastercard-Abwicklungsmodell veranschaulicht diese Möglichkeit: Der Kunde verwendet weiterhin eine Karte, der Händler sieht weiterhin ein vertrautes Zahlungsnetzwerk, aber ein blockchain-basierter Dollar kann zunehmend als institutionelle Abwicklungsinfrastruktur unter der Transaktion liegen.
Das verändert, wie das Stablecoin-Wachstum gemessen werden sollte. Die Marktkapitalisierung wird wichtig bleiben, aber Transaktionsgeschwindigkeit, Abwicklungsvolumen und institutionelle Integration könnten aussagekräftigere Indikatoren für echte wirtschaftliche Adoption werden. Ein Stablecoin, der still und leise Milliarden von Dollar an Zahlungsverpflichtungen abwickelt, könnte für die Finanzinfrastruktur wichtiger sein als ein größerer Token, der hauptsächlich für passive Bestände verwendet wird.
Für die breitere Krypto-Branche deutet die Entwicklung auch darauf hin, dass sich der Wettbewerb von verbraucherorientierten Wallets hin zu Back-End-Finanzschienen verlagern könnte. Die Stablecoins, die die tiefste institutionelle Adoption erreichen, könnten jene sein, die sich am effektivsten in Banken, Kartennetzwerke, Treasury-Systeme und tokenisierte Kapitalmärkte integrieren.
Stablecoin-Abwicklung rückt in den Kern des Zahlungsverkehrs vor
SoFis Entscheidung, ein Kartenprogramm, das voraussichtlich 25 Milliarden US-Dollar annualisiertes Volumen überschreiten wird, auf Stablecoin-Abwicklung umzustellen, stellt eine bedeutende Verschiebung dar, wie Blockchain-Infrastruktur von traditionellen Finanzinstituten genutzt wird. Die wichtige Entwicklung ist nicht, dass Verbraucher plötzlich beginnen werden, alltägliche Einkäufe mit einem sichtbaren Stablecoin-Guthaben zu bezahlen. Die Veränderung findet tiefer im System statt, wo Banken finanzielle Verpflichtungen abwickeln, nachdem Kartentransaktionen bereits stattgefunden haben.
Diese Unterscheidung erklärt, warum der Schritt wichtig ist. Stablecoins beginnen nicht nur als Handelsvermögenswerte oder Überweisungsinstrumente zu konkurrieren, sondern als Abwicklungsgeld innerhalb etablierter Zahlungsnetzwerke. Mastercard stellt weiterhin das Akzeptanznetzwerk, die Kontrollen und die institutionellen Beziehungen bereit, während SoFiUSD eine programmierbare Dollar-Abwicklungsschicht einführt, die potenziell mit größerer zeitlicher Flexibilität operieren kann.
Die Grenzen bleiben wichtig. Die 25 Milliarden US-Dollar beziehen sich auf das annualisierte Volumen des Kartenprogramms und nicht auf das Stablecoin-Angebot, und die Blockchain-Abwicklung beseitigt weder Reserve-, Regulierungs- noch Betriebsrisiken. Eine breitere Adoption wird auch davon abhängen, ob andere Institute klare wirtschaftliche Vorteile darin sehen, die Abwicklung von traditionellen Schienen weg zu verlagern.
Dennoch zeigt dieses Stablecoin-Abwicklungsmodell, wie digitale Dollar in die traditionelle Finanzwelt eindringen könnten, ohne dass Nutzer ihr Verhalten ändern müssen. Wenn sich dieses Muster fortsetzt, könnten Stablecoins am wichtigsten nicht dann sein, wenn jeder sie bewusst nutzt, sondern wenn sie still und leise Teil der Infrastruktur werden, die Geld zwischen regulierten Finanzinstituten bewegt.
Quellen
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.