Überblick
Die Akzeptanz von Stablecoins könnte weniger von der Blockchain-Technologie abhängen als davon, ob Verbraucher Schutzmaßnahmen erhalten, die sie bereits mit Banken und Kartennetzwerken verbinden. Die Visa-Studie „Money Travels 2026“ ergab, dass 36 % der befragten US-Erwachsenen angaben, sie wären bereit, Stablecoins in einem Basisszenario zu nutzen, während diese Zahl auf 56 % stieg, als die Befragten gebeten wurden, sich Stablecoins mit Betrugsschutz auf Bankniveau und Einlagensicherung vorzustellen. Der Anstieg misst die erklärte Bereitschaft unter einem hypothetischen Schutzrahmen, nicht die tatsächliche Stablecoin-Nutzung oder eine Prognose, dass 56 % der Amerikaner Stablecoins einführen werden.
Dieselbe Umfrage weist auf eine breitere Vertrauenslücke hin. Die Bereitschaft stieg von 36 % auf 45 %, wenn Stablecoins von einem bestehenden Finanzanbieter angeboten wurden, während 64 % der Befragten angaben, dass ihr Vertrauen in eine Zahlungsmethode stärker vom Anbieter als von der zugrunde liegenden Technologie abhängt. Traditionellen Geschäftsbanken vertrauten 61 % der Befragten die Bereitstellung von Digitalwährungsdiensten an, während globalen Zahlungsnetzwerken 60 % vertrauten.
Diese Ergebnisse deuten darauf hin, dass die Mainstream-Akzeptanz von Stablecoins zunehmend von vertrauten finanziellen Schutzmaßnahmen, glaubwürdiger Distribution und Verbrauchervertrauen abhängen könnte und nicht nur von technischen Vorteilen. Stablecoins können bereits schnelle, programmierbare und potenziell rund um die Uhr verfügbare Wertübertragungen bieten, doch diese Vorteile könnten für normale Verbraucher weniger wichtig sein, wenn sie unsicher bleiben hinsichtlich Betrugsrückerstattung, Versicherung oder der Frage, wer verantwortlich ist, wenn etwas schiefgeht.
Wichtigste Erkenntnisse
- Visa stellte eine Basisbereitschaft zur Nutzung von Stablecoins von 36 % unter den befragten US-Erwachsenen fest.
- In einem hypothetischen Szenario mit Betrugsschutz auf Bankniveau und Einlagensicherung stieg die Bereitschaft auf 56 %.
- Das Angebot von Stablecoins über einen bestehenden Finanzanbieter erhöhte die Bereitschaft auf 45 %.
- 64 % gaben an, dass Vertrauen stärker vom Anbieter als von der Technologie abhängt.
- Die Umfrage misst erklärte Absicht, nicht die aktuelle Stablecoin-Nutzung oder garantiertes zukünftiges Verhalten.
Was hat Visa tatsächlich über die Stablecoin-Akzeptanz herausgefunden?
Die 56-%-Zahl misst die Bereitschaft, nicht die tatsächliche Nutzung
Der wichtigste Punkt ist methodischer Natur. Die Visa-Umfrage zeigt nicht, dass 56 % der Amerikaner derzeit Stablecoins nutzen, noch sagt sie voraus, dass die Akzeptanz automatisch dieses Niveau erreichen wird. Den Befragten wurden hypothetische Bedingungen präsentiert und sie wurden gefragt, wie bereit sie wären, die Technologie zu nutzen, wenn bestimmte Schutzmaßnahmen verfügbar wären.
Im Basisszenario äußerten 36 % ihre Bereitschaft, Stablecoins zu nutzen. Als die Umfrage hypothetischen Betrugsschutz auf Bankniveau und Einlagensicherung hinzufügte, stieg dieser Anteil auf 56 %, ein Anstieg um 20 Prozentpunkte. Das Ausmaß der Veränderung ist nützlich, weil es eine mögliche Hürde für die Akzeptanz isoliert: Verbraucher scheinen deutlich interessierter zu sein, wenn digitale Dollar mit vertrauten Schutzmaßnahmen präsentiert werden.
Die Umfrage testete auch das Vertrauen in die Distribution. Wenn Stablecoins über einen bestehenden Finanzanbieter angeboten würden, stieg die Bereitschaft von 36 % auf 45 %. Dies deutet darauf hin, dass Verbraucher einen Stablecoin teilweise über die Institution bewerten, die hinter dem Erlebnis steht, und nicht nur über die Technologie des Tokens, den Emittenten oder die Blockchain.
Warum ist die Umfragemethodik wichtig?
Die US-Studie von Visa umfasste 2.192 Erwachsene und wurde vom 24. Februar bis 2. März 2026 durchgeführt. Den Befragten wurden vor der Beantwortung der Fragen Informationen über Stablecoins gegeben, was bedeutet, dass die Ergebnisse nicht als reiner Test der ungestützten Verbraucherwahrnehmung betrachtet werden sollten.
Das ist wichtig, weil die Bekanntheit nach wie vor gering ist. Visa berichtete, dass 56 % der US-Befragten noch nie von Stablecoins gehört hatten. Wenn mehr als die Hälfte der befragten Bevölkerung ohne grundlegende Vertrautheit beginnt, können sich Meinungen je nach Beschreibung der Technologie erheblich ändern.
Die Ergebnisse sind daher am besten als Beleg für Verbraucherpräferenzen unter definierten Szenarien zu verstehen. Sie zeigen, welche Produkteigenschaften die Bereitschaft erhöhen könnten, messen jedoch nicht das tatsächliche Transaktionsverhalten, die Kundenbindung oder die langfristige Nutzung.
Warum sind Schutzmaßnahmen auf Bankniveau so wichtig?
Verbraucher sind Rückerstattungsfähigkeit gewohnt, nicht unwiderrufliche Überweisungen
Traditionelle Finanzprodukte haben Nutzer daran gewöhnt, Schutzschichten zu erwarten, wenn bei Zahlungen etwas schiefgeht. Unautorisierte Kartentransaktionen können oft angefochten werden, Bankkonten haben etablierte Rückerstattungsverfahren und Verbraucher wissen im Allgemeinen, welche Institution sie bei Betrug kontaktieren müssen. Viele Blockchain-Transaktionen funktionieren anders: Sobald Vermögenswerte an die falsche Adresse gesendet oder nach einer Wallet-Kompromittierung übertragen wurden, kann die Rückabwicklung der Transaktion schwierig oder unmöglich sein.
Diese Lücke kann wichtiger sein als die Transaktionsgeschwindigkeit. Ein Stablecoin kann innerhalb von Minuten global bewegt werden und rund um die Uhr funktionieren, aber ein Verbraucher, der abwägt, ob er ihn halten oder ausgeben soll, fragt sich möglicherweise zuerst, was passiert, wenn das Konto gehackt wird. Wenn die Antwort unklar ist, bietet eine schnellere Abwicklung nur begrenzten psychologischen Wert.
Die Ergebnisse von Visa deuten daher darauf hin, dass die Verbraucherakzeptanz ebenso eine Schutzschicht wie eine Zahlungsschicht erfordert. Mainstream-Nutzer beurteilen Stablecoins möglicherweise nicht in erster Linie nach Blockzeit, Gasgebühren oder Netzwerkarchitektur. Stattdessen vergleichen sie sie möglicherweise mit den Sicherheitserwartungen, die bereits durch Karten und Bankeinlagen etabliert sind.
Einlagensicherung verändert die Risikowahrnehmung der Verbraucher
Die Einlagensicherung ist besonders wichtig, weil sie ein vertrautes Signal für finanzielle Sicherheit ist. Verbraucher verstehen im Allgemeinen, dass förderfähige Bankeinlagen in einem regulierten Rahmen operieren, der Schutzmechanismen umfasst, die für viele andere Finanzanlagen nicht verfügbar sind.
Stablecoins sollten nicht automatisch als versicherte Bankeinlagen bezeichnet werden. Selbst ein Stablecoin, der darauf ausgelegt ist, einen Wert von 1 US-Dollar zu halten, kann Emittenten-, Reserve-, Rücknahme- und operationelle Risiken mit sich bringen, und der rechtliche Schutz hängt vom konkreten Produkt und der Gerichtsbarkeit ab.
Die Visa-Umfrage ist daher gerade deshalb nützlich, weil das Versicherungselement hypothetisch ist. Sie zeigt, dass Verbraucher stark auf die Idee des Schutzes reagieren, ohne dass belegt wird, dass aktuelle Stablecoin-Produkte diesen universell bieten.
Für Emittenten und Zahlungsunternehmen ist die Implikation klar: Die Verringerung technischer Reibung mag nicht ausreichen. Die nächste Phase der Akzeptanz könnte Produkte erfordern, die klarere rechtliche Ansprüche, Rückgewinnungsmechanismen und Verbraucherschutz bieten.
Vertrauen könnte wichtiger sein als Technologie
Der Ruf des Anbieters verändert die Akzeptanzabsicht
Visa stellte fest, dass 64 % der US-Befragten angaben, ihr Vertrauen in eine Zahlungsmethode hänge mehr vom Anbieter als von der Technologie ab. Dieses Ergebnis verändert die Sichtweise auf den Stablecoin-Wettbewerb. Kryptomärkte vergleichen Netzwerke oft anhand von Durchsatz, Gebühren oder Dezentralisierung, aber die finanzielle Akzeptanz durch Verbraucher könnte von ganz anderen Faktoren getrieben werden.
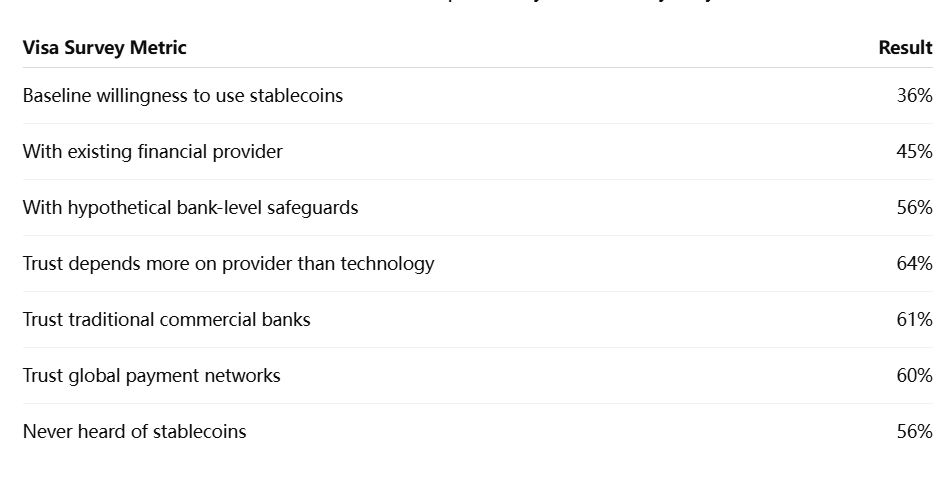
Banken und globale Zahlungsnetzwerke schneiden relativ stark ab, weil Nutzer sie bereits mit Kundenservice, Betrugskontrollen und regulierten finanziellen Verpflichtungen verbinden. Ein technisch ausgefeilter Stablecoin, der von einer unbekannten Einheit ausgegeben wird, könnte daher mit einem Vertrauensnachteil konfrontiert sein, selbst wenn seine Blockchain-Infrastruktur besser abschneidet.
Dies hilft zu erklären, warum Stablecoins zunehmend in vertraute Marken und Zahlungsnetzwerke integriert werden. Der Verbraucher muss nicht unbedingt wissen, welche Blockchain die Überweisung verarbeitet, wenn ein vertrauenswürdiger Finanzanbieter das Erlebnis verwaltet.
Stablecoin-Wettbewerb könnte zu einem Vertriebswettbewerb werden
Wenn das Vertrauen in den Anbieter die Akzeptanz wesentlich beeinflusst, wird der Vertrieb ebenso wichtig wie das Token-Design. Banken, Fintechs, Börsen, Kartennetzwerke und Wallets besitzen bereits Beziehungen zu verschiedenen Nutzergruppen, und diese Beziehungen können die Kosten für die Einführung eines neuen Digital-Dollar-Produkts senken.
Eine Bank könnte die Stablecoin-Abwicklung in ein bestehendes Konto einbetten. Ein Zahlungsunternehmen könnte Stablecoins für grenzüberschreitende Überweisungen nutzen, ohne die Verbraucherschnittstelle zu ändern. Eine Börse könnte Stablecoins in einer Umgebung verfügbar machen, in der Nutzer digitale Vermögenswerte bereits verstehen.
Das wahrscheinliche Ergebnis ist nicht ein universelles Vertriebsmodell. Verschiedene Anbieter könnten unterschiedliche Anwendungsfälle dominieren. Was die Visa-Daten zeigen, ist, dass Technologie allein möglicherweise nicht ausreicht, um eine Massenakzeptanz voranzutreiben, wenn Nutzer der sie umgebenden Institution nicht vertrauen.
Warum ist das Bewusstsein für Stablecoins noch immer ein Problem?
Mehr als die Hälfte der Befragten hatte noch nie von Stablecoins gehört
Die Wissenslücke von 56 % ist eine der wichtigsten Zahlen der Umfrage, weil sie zeigt, wie weit Stablecoins noch vom Mainstream-Verständnis der Verbraucher entfernt sind. Teilnehmer des Kryptomarktes mögen USDT, USDC und andere digitale Dollars als etablierte Infrastruktur betrachten, doch diese Vertrautheit erstreckt sich nicht unbedingt auf die breite Öffentlichkeit.
Geringes Bewusstsein schafft mehrere Probleme. Verbraucher könnten Stablecoins mit volatilen Kryptowährungen wie Bitcoin verwechseln, missverstehen, wie Reserven funktionieren, oder annehmen, dass eine 1-Dollar-Parität unter allen Marktbedingungen garantiert ist. Diese Missverständnisse können die Akzeptanz verringern, selbst wenn das zugrunde liegende Produkt zuverlässig funktioniert.
Aufklärung bleibt daher Teil der Infrastrukturherausforderung. Emittenten müssen erklären, was den Vermögenswert absichert, wie die Rücknahme funktioniert, welche Schutzmechanismen verfügbar sind und wie sich das Produkt sowohl von Bankeinlagen als auch von volatilen Krypto-Token unterscheidet.
Bessere Aufklärung könnte die Akzeptanz erhöhen, aber Vertrauen kommt zuerst
Aufklärung kann das Verständnis verbessern, aber Informationen allein schaffen kein Vertrauen. Ein Verbraucher mag vollständig verstehen, wie ein Stablecoin funktioniert, und dennoch eine Banküberweisung bevorzugen, wenn er glaubt, dass die traditionelle Option stärkeren Schutz bietet.
Hier verstärken sich der Ruf des Anbieters und Produktsicherungen gegenseitig. Ein vertrauenswürdiges Finanzinstitut kann eine neue Technologie innerhalb einer vertrauten Beziehung erklären, während erkennbare Schutzmechanismen das Produkt weniger experimentell wirken lassen.
Die übergeordnete Lehre ist, dass Akzeptanz nicht einfach ein Problem technischer Kompetenz ist. Es ist ein Problem der Vertrauensgestaltung.
Könnten Banken zum Hauptvertriebskanal für Stablecoins werden?
Banken haben einen Vertrauensvorteil, aber keinen garantierten Sieg
Visas Daten deuten darauf hin, dass Banken gut positioniert sind, da 61 % der Befragten traditionellen Geschäftsbanken vertrauen, digitale Währungsdienste anzubieten. Das verleiht Banken einen potenziellen Vertriebsvorteil, insbesondere bei Verbrauchern, die digitale Dollar-Funktionalität wünschen, ohne Krypto-native Wallets verwalten zu müssen.
Von Banken ausgegebene oder vertriebene Stablecoins könnten Blockchain-Abwicklung mit vertrautem Kontozugang, Kundenservicekanälen und Compliance-Systemen kombinieren. Dies könnte besonders attraktiv für Zahlungen und sparähnliche Anwendungsfälle sein, bei denen Verbraucher Sicherheit über permissionless Composability stellen.
Dies bedeutet jedoch nicht, dass Banken Stablecoins zwangsläufig dominieren werden. Krypto-Börsen und Fintechs bedienen bereits Nutzer, die schnellere Innovation, globalen Zugang und direkte Interaktion mit Blockchain-Netzwerken schätzen. Verschiedene Nutzergruppen bevorzugen möglicherweise unterschiedliche Kompromisse.
Das wahrscheinlichere Ergebnis ist ein geschichteter Markt, in dem Banken, Fintechs, Zahlungsnetzwerke und Krypto-Plattformen alle Stablecoins für unterschiedliche Zwecke vertreiben.
Zahlungsnetzwerke könnten zur Brücke werden
Globale Zahlungsnetzwerke schnitten in der Visa-Umfrage ebenfalls stark ab, wobei 60 % der Befragten Vertrauen in sie als Anbieter digitaler Währungen bekundeten. Dies ist wichtig, weil Kartennetzwerke zwischen Banken, Händlern und Verbrauchern stehen und Stablecoins in vertraute Zahlungserfahrungen integrieren können.
Jüngste Stablecoin-Abwicklungsinitiativen deuten bereits in diese Richtung. Der Verbraucher kann weiterhin eine Karte verwenden, während sich das zwischen Finanzinstituten verwendete Abwicklungsasset hinter den Kulissen ändert.
Dieses Modell könnte besonders leistungsstark sein, weil es Verhaltensänderungen minimiert. Stablecoins können Transaktionsvolumen gewinnen, ohne dass jeder Nutzer bewusst ein neues Finanzprodukt annehmen muss.
Was sind die Grenzen der Visa-Umfrage?
Geäußerte Präferenz ist nicht reales Finanzverhalten
Umfrageteilnehmer äußern häufig Absichten, die vom tatsächlichen Verhalten abweichen. Ein Verbraucher mag sagen, dass er einen geschützten Stablecoin verwenden würde, aber niemals ein Konto eröffnen, eine Wallet aufladen oder eine Transaktion abschließen, sobald Gebühren, Onboarding und konkurrierende Produkte eingeführt werden.
Die Zahl von 56 % sollte daher als Hinweis auf potenzielle Nachfrage unter einem hypothetischen Szenario interpretiert werden und nicht als Prognose der zukünftigen Akzeptanz.
Die Umfrage ist zudem spezifisch für US-Erwachsene. Stablecoin-Anwendungsfälle unterscheiden sich erheblich zwischen Märkten. Verbraucher in Ländern mit instabilen Währungen, teuren Überweisungen oder eingeschränktem Dollar-Zugang bewerten Stablecoins möglicherweise anders als US-Nutzer mit breitem Zugang zu Bankeinlagen und Zahlungskarten.
Die Forschung bleibt wertvoll, weil sie die Variablen identifiziert, die offenbar von Bedeutung sind. Sie sollte nicht als präzise Schätzung der zukünftigen Marktdurchdringung behandelt werden.
Hypothetische Schutzmaßnahmen könnten schwer exakt nachzubilden sein
Der Begriff „Schutz auf Bankniveau“ kombiniert mehrere Konzepte, die in einem dezentralen Finanzumfeld schwer zu reproduzieren sein können. Betrugserstattung, Kontowiederherstellung und Einlagensicherung hängen von rechtlichen und operativen Systemen ab, die sich möglicherweise nicht sauber auf selbst verwahrte Blockchain-Assets übertragen lassen.
Ein Stablecoin, der in einem regulierten Verwahrkonto gehalten wird, kann potenziell andere Schutzmaßnahmen erhalten als derselbe Stablecoin in einer Selbstverwahrungs-Wallet. Die Produktstruktur ist daher ebenso wichtig wie der Token selbst.
Dies bedeutet, dass die zukünftige Stablecoin-Akzeptanz davon abhängen könnte, verschiedene Serviceebenen um dasselbe Asset herum zu schaffen, anstatt die Kerntechnologie des Assets zu ändern.
MEXC-Ansicht: Stablecoin-Wettbewerb wird zum Vertrauenswettbewerb
Die nächste Phase der Stablecoin-Akzeptanz könnte weniger davon bestimmt werden, welche Blockchain den höchsten Durchsatz bietet, sondern vielmehr davon, welche Produkte den Nutzen digitaler Dollars mit Schutzmaßnahmen kombinieren können, die Verbraucher bereits verstehen. Visas Umfrage deutet darauf hin, dass Vertrauen, Wiederherstellung und institutionelle Reputation einen bedeutenden Einfluss auf die Bereitschaft zur Nutzung von Stablecoins haben.
Für die Krypto-Branche ändert dies den Wettbewerbsrahmen. Stablecoins haben sich historisch durch Liquidität, Reserven, Chain-Unterstützung und DeFi-Integrationen differenziert. Während sie tiefer in den Mainstream-Zahlungsverkehr vordringen, könnten Verbraucherschutz und Vertrieb zu ebenso wichtigen Wettbewerbsvorteilen werden.
Die stärksten Produkte könnten daher jene sein, die Blockchain-Funktionalität bewahren und gleichzeitig die zugrunde liegende Komplexität unsichtbar machen. Nutzer könnten sich weniger darum kümmern, welches Netzwerk die Transaktion verarbeitet, als vielmehr darum, ob sie wissen, wer verantwortlich ist, wenn etwas schiefgeht.
Die Akzeptanz von Stablecoins könnte stärker von Vertrauen als von Technologie abhängen
Die Visa-Umfrage „Money Travels 2026“ beweist nicht, dass die Akzeptanz von Stablecoins in den Vereinigten Staaten 56 % erreichen wird. Sie zeigt etwas Nützlicheres: Die Bereitschaft der Verbraucher ändert sich erheblich, wenn digitale Dollar mit vertrauten finanziellen Schutzmechanismen kombiniert werden. Das Basisinteresse von 36 % stieg auf 56 % in einem hypothetischen Szenario, das Betrugsschutz auf Bankniveau und Einlagensicherung kombinierte, während allein die Bereitstellung des Produkts über einen bestehenden Finanzanbieter die Bereitschaft auf 45 % erhöhte.
Diese Ergebnisse deuten darauf hin, dass Stablecoins ebenso sehr mit einer Vertrauenslücke wie mit einer Bekanntheitslücke konfrontiert sind. Mehr als die Hälfte der US-Befragten hatte noch nie von Stablecoins gehört, und Verbraucher verlassen sich bei der Bewertung von Finanzprodukten weiterhin stark auf die Reputation des Anbieters. Schnellere Abwicklung und niedrigere Transaktionskosten könnten daher nur begrenzte Breitenwirkung haben, es sei denn, die Nutzer verstehen auch, wer sie schützt und was passiert, wenn etwas schiefgeht.
Die nächste Herausforderung der Branche dürfte eher institutioneller als rein technischer Natur sein. Stablecoins benötigen klarere Verbraucherschutzmaßnahmen, glaubwürdige Vertriebswege und einfachere Erklärungen der Reserve- und Rücknahmestrukturen. Banken und Zahlungsnetzwerke könnten eine wachsende Rolle spielen, weil sie bereits über Beziehungen und Vertrauen verfügen, die neue Krypto-Produkte sonst von Grund auf aufbauen müssten.
Die Akzeptanz von Stablecoins kann durch krypto-native Anwendungsfälle weiter wachsen, doch der Weg zu Mainstream-Zahlungen könnte anders aussehen. Die siegreiche Infrastruktur könnte diejenige sein, die die Blockchain nahezu unsichtbar macht und gleichzeitig die Schutzmaßnahmen bewahrt, die Verbraucher bereits von der traditionellen Finanzwelt erwarten.
Quellen
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist äußerst volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.