Autor: Zhao Ying
Das koreanische Rechenzentrumsunternehmen Elice stürzte am ersten Handelstag am Kosdaq um 32 % ab und ist damit der jüngste Fall auf der Liste gescheiterter Börsengänge von KI-Recheninfrastruktur weltweit. Das Unternehmen, das sich selbst als „neocloud“ (neue Rechencloud) bezeichnet und selten genug bereits profitabel ist, ging mit einer Bewertung, die nur einen Bruchteil der Branchenkollegen beträgt, an die Börse und konnte dem Ausverkauf dennoch nicht entgehen – ein Zeichen dafür, dass sich die Bewertungslogik des Marktes für KI-Rechenzentrumsvermögen von „Wachstumserwartungen“ zu „Kapitalausgaben“ verschoben hat.
Elice wurde am oberen Ende der Preisspanne von 90.500 Won je Aktie bewertet, sammelte 201 Milliarden Won (etwa 151 Millionen US-Dollar) ein und erreichte nach dem Börsengang eine Marktkapitalisierung von knapp über 1 Billion Won – der größte Börsengang am Kosdaq in diesem Jahr. Südkoreanische Kleinanleger steckten dafür rund 10,3 Billionen Won (etwa 7,7 Milliarden US-Dollar) an Zeichnungsgeldern hinein, die Überzeichnung durch Kleinanleger lag bei über dem 400-Fachen – das entspricht etwa dem 51-Fachen des gesamten Emissionsvolumens, das auf den Konten für die Zuteilung eingefroren wurde.
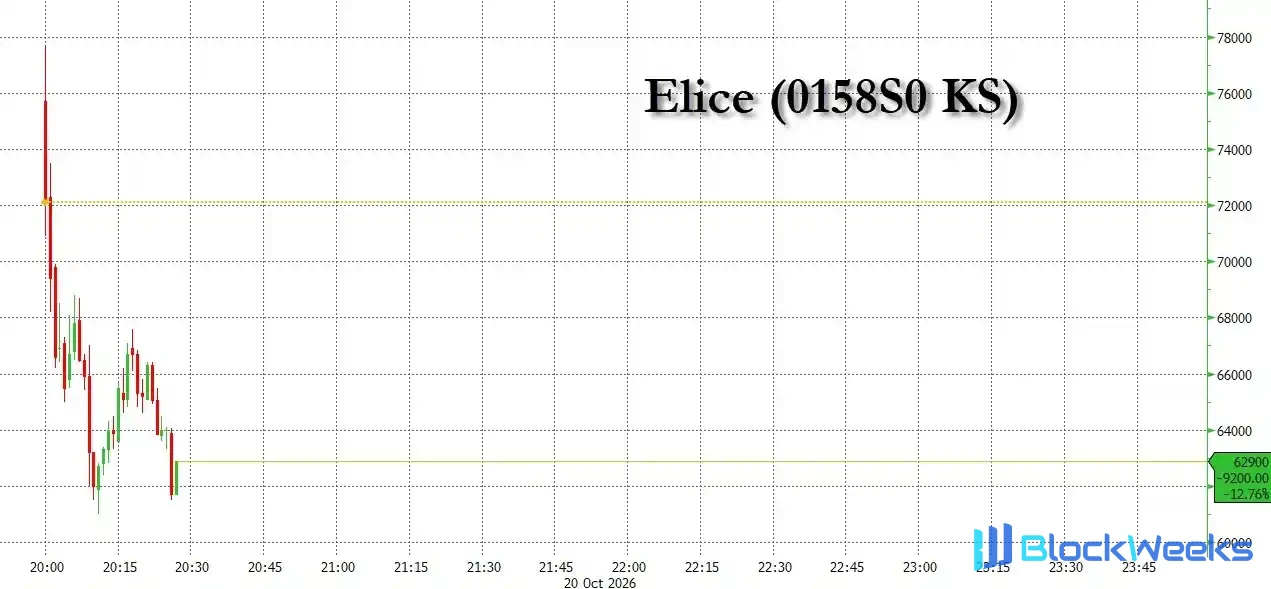
Doch mit der Eröffnung kam der Absturz. Der Kurs stieg kurzzeitig auf etwa 78.000 Won (dieser Höchststand lag selbst noch 14 % unter dem Ausgabepreis) und fiel dann rasch, bis auf ein Tief von 61.400 Won, 32 % unter dem Ausgabepreis; zum Redaktionsschluss pendelte er um 62.900 Won, etwa 30 % unter dem Ausgabepreis, und innerhalb einer knappen halben Stunde verlor das Unternehmen rund 300 Milliarden Won an Marktkapitalisierung.
Dies ist kein Einzelfall. Zuvor hatte das von Nvidia unterstützte australische Rechenzentrumsunternehmen Firmus nach einer Senkung des Ausgabepreises um 25 % seinen Börsengang zurückgezogen, Nscale musste seine Finanzierungsforderung von 30 Milliarden US-Dollar von den Investoren um fast die Hälfte kürzen lassen, und AirTrunk aus dem Hause Blackstone verschob den Börsengang seines Singapur-REIT.Doch anders als die zuvor wiederholt gescheiterten vergleichbaren Unternehmen ist Elice tatsächlich ein profitables Unternehmen: Der Umsatz im ersten Halbjahr schnellte um 200 % nach oben, die operative Marge liegt bei etwa 30 %, und die Bewertung ist vergleichsweise moderat. Dennoch konnten diese Vorteile nicht verhindern, dass der Markt mit den Füßen abstimmte.
Der Kurssturz beim Börsendebüt untermauert die systemischen Zweifel des Marktes an der KI-Rechenzentrumsbranche weiter. Laut Bloomberg wies der Goldman-Sachs-Analyst Rich Privorotsky kürzlich in einer Research-Notiz darauf hin: „Der Markt entdeckt gerade, dass die Rechennachfrage exponentiell wachsen kann, das verfügbare Kapital zur Finanzierung dieses Wachstums jedoch nicht im Gleichschritt expandieren kann.“
Selbst der Günstige und Profitable lässt sich nicht verkaufen
Elice ist unter diesen Gescheiterten ein Sonderfall: Es verdient tatsächlich Geld. Laut Prospekt stieg der Umsatz des Unternehmens im ersten Halbjahr im Jahresvergleich um 200 % auf 34,4 Milliarden Won, es drehte in die Gewinnzone und erzielte einen Betriebsgewinn von 10,3 Milliarden Won, das EBITDA wuchs im Jahresvergleich um mehr als das Elffache auf 23,2 Milliarden Won. Douglas Kim von Smartkarma erwartet für 2026 einen weiteren Umsatzanstieg um 83 % und eine operative Marge von etwa 33 %.
Gemessen am IPO-Preis liegt die Bewertung des Unternehmens bei etwa dem 14,5-Fachen des annualisierten Umsatzes und sank nach der Eröffnung weiter auf etwa das 10-Fache. Zum Vergleich: Nscale verlangte vom öffentlichen Markt bei einem Kurs-Umsatz-Verhältnis von etwa 107 das 30-Fache in US-Dollar und verzeichnete im ersten Halbjahr einen Verlust von 1,02 Milliarden US-Dollar. Elice ist kein Beispiel einer hochbewerteten Blase, verlor aber dennoch in der Zeit einer Tasse Kaffee ein Drittel seiner Marktkapitalisierung.
Kim Dojoon, CEO von Zian Investment Management, ist der Ansicht, die Marktstimmung könnte durch den CoreWeave-Fall geschwächt worden sein, doch die Finanzstruktur von Elice unterscheide sich grundlegend von der von CoreWeave, und Anleger müssten es nicht als besonders risikoreich betrachten. Albert Yong von Petra Capital wies darauf hin, dass die Stimmung in der KI-Infrastrukturbranche hochgradig volatil sei und oft von den Fundamentaldaten entkoppelt sei.
Steigende Kapitalkosten: Das Neocloud-Modell leidet unter strukturellen Widersprüchen
Die Zusammenfassung des Goldman-Sachs-Analysten Rich Privorotsky trifft den Nagel auf den Kopf: Der Markt entdeckt gerade, dass die Rechennachfrage exponentiell wachsen kann, das Kapital, mit dem sie finanziert werden kann, jedoch nicht. Elice-CEO Jae Won Kim räumte ein, dass die IPO-Erlöse für den Bau weiterer KI-Rechenzentren in Südkorea und im Ausland verwendet werden sollen und dieser Börsengang dem Unternehmen die finanzielle Feuerkraft für die Umsetzung verschaffe.
Elice-CEO Jae Won Kim bekannte in einem Interview mit Bloomberg, dass die IPO-Erlöse für den Bau weiterer KI-Rechenzentren in Südkorea und im Ausland verwendet werden sollen: „Wir setzen alles darauf, ein globaler Full-Stack-Anführer für KI-Infrastruktur zu werden; der Sinn dieses Börsengangs besteht darin, unserer Umsetzung Munition zu liefern.“
Die neuesten Berechnungen von Morgan Stanley zeigen, dass der kombinierte freie Cashflow von Hyperscale-Cloud-Anbietern und Neoclouds im Jahr 2027 seinen schlechtesten Stand erreichen wird; nach Einbeziehung der Leasingverpflichtungen nähert sich die Lücke 600 Milliarden US-Dollar – das Jahr mit den höchsten Investitionsausgaben ist zugleich das Jahr mit der größten Finanzierungslücke.Gartner prognostiziert zudem, dass bis 2030 Kostendruck und das Fehlen differenzierter Geschäftsmodelle mehr als 80 % der Neocloud-Anbieter dazu zwingen werden, den eigenständigen Betrieb einzustellen.
Die Finanzierungskosten steigen zeitgleich. Ökonomen von Goldman Sachs erwarten, dass die südkoreanische Zentralbank in dieser Woche hawkish abwartend bleibt und im ersten Quartal 2027 möglicherweise um weitere 25 Basispunkte anhebt; Goldman Sachs berechnet, dass die globalen Zinsen bereits auf dem höchsten Stand seit 2007 liegen. Auch KEPCO, der südkoreanische Energieversorger mit Schulden von 210 Billionen Won (rund 148 Milliarden US-Dollar), strebt eine Anhebung der Strompreise an, was die Stromkosten – den Kernkostenfaktor von Rechenzentren – weiter unter Druck setzt.
Globaler IPO-Winter für Rechenzentren: Die Liste der Rückschläge wächst weiter
Innerhalb von nur vier Wochen sind weltweit mehrere Rechenzentrums-IPOs gescheitert: SB Energy von SoftBank verschob am 22. September den Börsengang zur Finanzierung des weltweit größten Rechenzentrums; das von Nvidia unterstützte Unternehmen Firmus zog seinen Börsengang am 8. Oktober nach einer Senkung des Ausgabepreises um 25 % zurück; AirTrunk von Blackstone verschob am 14. Oktober einen 1,5 Milliarden US-Dollar schweren Singapore-REIT auf 2027; Nscale wurde von Investoren aufgefordert, seine Finanzierungsforderung von 30 Milliarden US-Dollar um fast die Hälfte zu kürzen, nachdem Microsoft aus seinem britischen Geschäft ausgestiegen war; die Aktie von CoreWeave hat sich gegenüber dem Höchststand im Mai halbiert, seine Anleihen sind in der vergangenen Woche in den Distressed-Bereich geraten, und die CDS implizieren eine Ausfallwahrscheinlichkeit von etwa 63 % innerhalb von fünf Jahren.
Nur etwa zwölf Stunden vor der Handelseröffnung von Elice stufte Gabriela Borges von Goldman Sachs CoreWeave auf „Kaufen“ hoch, senkte jedoch das Kursziel von 139 US-Dollar auf 106 US-Dollar; ihre bullische Argumentation geht ausdrücklich davon aus, dass das Unternehmen sich zu Kosten von etwa 10 % (1000 Basispunkten) verschuldet, um zu expandieren. Der Markt reagierte mit nahezu sofortigen Verkäufen auf diesen Bericht.
Als Nächstes wird DayOne, der Partner von Firmus auf Batam, auf die Probe gestellt; das Unternehmen strebt weiterhin eine Börsennotierung in den USA an, um bis zu 5 Milliarden US-Dollar einzuwerben, und könnte bereits am kommenden Mittwoch mit der Roadshow beginnen – sollte diese Transaktion noch zustande kommen, wäre sie der nächste Prüfstein dafür, ob sich dieses Finanzierungsfenster vollständig geschlossen hat.