Der Originalartikel stammt von Saurabh Deshpande
Zusammengestellt von | Express Man@Odaily Planet Daily

Ich habe über eine Frage nachgedacht: Wenn Perpetual-Futures (Perp, Kurzform für Perpetual-Futures) bereits so einfach zu nutzen sind, warum braucht der Kryptomarkt dann noch Optionen. Ich komme immer wieder auf dieselbe Antwort zurück – die Zeit. Du magst denken, dass Bitcoin in drei Monaten höher stehen wird, aber ein gehebelter Perp könnte morgen liquidiert werden. Der Kauf einer Call-Option gibt deinem Urteil mehr Raum zum Atmen. Du kannst immer noch alles verlieren, was du bezahlt hast, aber ein schlechter Nachmittag wird dich nicht aus der Position zwingen.
Das führt uns zu der Frage: Warum sind On-Chain-Optionen bis heute noch so klein. Wir haben mehrmals versucht, sie zu kaufen, die Liquidität geprüft und uns angesehen, warum so viele frühere Versuche gescheitert sind. Die meisten Gründe laufen letztlich auf dasselbe hinaus – ob es sich lohnt, Optionen zu verkaufen. Perp-Börsen könnten dies ändern, weil sie Verkäufern einen Ort zum Hedgen bieten und auch Händler zu den Verkäufern bringen können, die bereits dort sind. Dieser Artikel handelt davon: warum das funktionieren könnte, was ungelöst bleibt und wer davon profitieren würde. Wir werden auch mehrere Designs untersuchen, die Anreize für Verkäufer bieten können.
In den vergangenen Wochen habe ich Papertrade gespielt. Auf dieser Plattform nimmt das Haus die Gegenpartei jedes Trades ein, und für jeden 1 $, den du verlierst, wird eine entsprechende Menge PAPER geprägt – dieser Token kann an einem Teil der Gebühreneinnahmen des Hauses teilhaben. Die Praxis, Verluste mit Token zu kompensieren, brachte mich zum Nachdenken: Wie es aussehen würde, wenn man dies auf Optionen anwenden würde, denn diese Kategorie hat noch keine explosive Erfolgsgeschichte hervorgebracht.
Ein Perp lässt dich wählen, wie weit sich der Preis gegen dich bewegen kann. Er lässt dich nie wählen, wie lange du falsch liegen kannst. Optionen können das. Im Juli 2025 argumentierten wir in einem Artikel, dass Optionen den Perps on-chain folgen und in drei Jahren um das Hundertfache wachsen könnten. Fünfzehn Monate später machen Optionen immer noch weniger als 1 % des Perp-DEX-Volumens aus. In traditionellen Märkten ist das Optionsvolumen etwa dreimal so hoch wie das von Futures.
Dies ist ein weiterer Artikel in einer Reihe über den aktuellen Stand der Krypto-Optionen.
In diesem Beitrag habe ich die Kosten quantifiziert, die ein Perp einem Händler auferlegt, der „recht hat, aber zu früh dran ist“; erklärt, warum die nächste Welle von On-Chain-Optionen neben Perp-Märkten wie Hyperliquid wachsen wird; eine Bestandsaufnahme gemacht, wer was tut; und welche Protokolle am meisten profitieren, sobald das Volumen wirklich anzieht. Die kurze Antwort lautet: Wer das Hedging kontrolliert, profitiert. Die drei Positionen, die es wert sind, gehalten zu werden, sind – Hyperliquid als Vermieter des Hedging-Marktes, Derive als Motor, auf dem andere aufbauen, und Paradex als Theke für Blocktrades. Dann haben wir zwei Projekte skizziert, die die fehlenden Verkäufer bringen könnten.
Eines bringt Optionen in den LP-Pool von Metric, und das andere ist eine Optionsversion von Papertrade.
Richtige Richtung, falscher Weg
Wie oft tötet ein Perp einen Trade, der hätte profitabel sein sollen? Wir haben die täglichen Schlusskurse von BTC von Januar 2018 bis Oktober 2026 genommen und jeden Tag als möglichen Long-Einstiegspunkt behandelt. Wir behielten nur diejenigen Trades, die nach 7 bis 180 Tagen über dem Einstiegspreis schlossen – also diejenigen, bei denen der Händler recht hatte – und prüften dann, ob BTC während der Haltedauer stark genug fiel, um einen 5x-, 10x- oder 20x-Perp zu liquidieren.
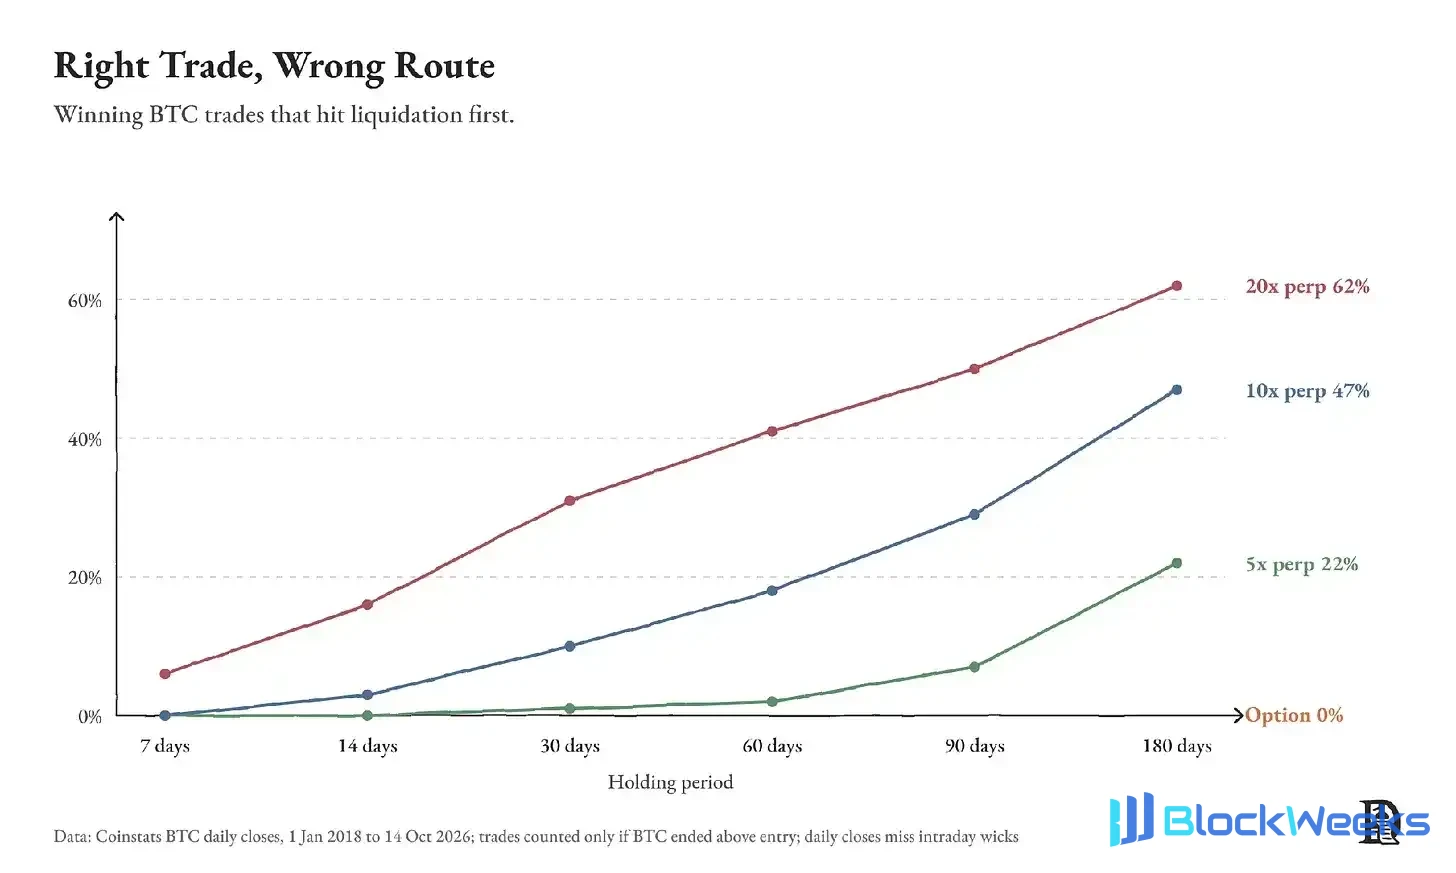
Ein 10x-Perp hat eine 47%ige Wahrscheinlichkeit, innerhalb von 180 Tagen liquidiert zu werden, 29% innerhalb von 90 Tagen und 18% innerhalb von 60 Tagen. Der Kauf einer Option, die dasselbe Zeitfenster abdeckt, wird vor dem Verfall nicht liquidiert. Tägliche Schlusskurse verpassen auch Intraday-Dochte, sodass die tatsächlichen Wahrscheinlichkeiten höher sein könnten. Im März dieses Jahres schrieben wir in Bringing the World On-Chain: Richtungsorientiertes Kapital wählte überwiegend Perps. Dies gilt weiterhin für Trades, die in Stunden gemessen werden. Aber je länger ein Urteil braucht, um sich zu bewahrheiten, desto wahrscheinlicher wird ein Perp ausgestoppt oder liquidiert.
Wir haben den 10. Oktober 2025 überprüft. Um 12:00 UTC eröffneten wir drei BTC-Long-Positionen über je 1.000 $. Die erste war ein 10x-Perp; die zweite war ein 30-Tage-Call, gekauft mit denselben 1.000 $; die dritte war immer noch dieser 10x-Perp, aber kombiniert mit einem 7-Tage-Put mit einem Strike 5 % unter dem Einstiegspreis, wobei die Prämie aus diesen 1.000 $ bezahlt wurde.

Die Perp-Position wurde um 21:14 liquidiert. Der Call fiel auf ein Tief von 181 $, lag aber in weniger als einer Stunde wieder über 800 $. Der Put kostete 52 $ und hielt diesen 10x-Long durch den Crash am Leben. Wir wiederholten diesen Test über acht Assets mit Deribit-Preisen, und die Ergebnisse waren konsistent.

Bei kleinen Coins kostet dieser Schutz 250 $ bis 340 $ von 1.000 $, weil ihre Optionspreisgestaltung eine viel höhere Volatilität einbettet.
Alles steht auf der Speisekarte
Traditionelle Finanz und Krypto leihen sich gegenseitig ihre Dinge auf drei Arten aus.
Erstens importiert die traditionelle Finanz die Werkzeuge von Krypto. Die CME handelt jetzt rund um die Uhr mit Krypto-Futures und -Optionen. Die Perp-Preise von Hyperliquid erscheinen auf dem Bloomberg Terminal, und die Policy-Abteilung von Hyperliquid und trade.xyz haben bereits bei der SEC Regeln für Pre-IPO-Perps beantragt. Polymarket hat im September Perps für Nutzer außerhalb der Vereinigten Staaten eingeführt.
Zweitens importiert Krypto die Vermögenswerte der traditionellen Finanz. Auf Hyperliquid kann man den S&P 500, Nvidia, Gold und Rohöl als Perps zu jeder Tageszeit handeln. In Everything is a market sagten wir, dass Staatsanleihen, Aktien, Rechenleistung und Aufmerksamkeit alle on-chain gehandelt werden. Jeder in der Branche kann sehen, dass jedes wichtige Asset irgendwann on-chain kommen wird. Und Perps sind genau der Weg, wie all das geschieht. Am 23. März handelten die WTI- und Brent-Rohöl-Perps von trade[XYZ] zusammen 2,3 Milliarden $ an einem einzigen Tag. Es gibt jetzt einen Perp, der an die stündliche Mietrate von Nvidia H100 GPUs gekoppelt ist, und einen weiteren, der an einen Pokémon-Kartenindex gekoppelt ist. CME und ICE warten auf die CFTC-Genehmigung, um Compute-Futures zu listen.
Je mehr handelbare Preise entstehen, desto mehr werden Menschen verschiedene Arten wünschen, sie zu handeln. Manche mögen GPU-Perps nutzen, um auf Rechenleistungsengpässe zu wetten. Ein KI-Startup mit Exposure gegenüber demselben Preis möchte vielleicht einfach Schutz gegen höhere Rechnungen im nächsten Quartal kaufen.
Der Kauf einer Call-Option ermöglicht es dem Startup, diesen Schutz für einen bekannten Betrag zu kaufen. Wenn die Mietrate über das vereinbarte Niveau steigt, zahlt die Option aus. Wenn die Rate fällt, genießt das Startup günstigere Rechenleistung und verliert nur die Prämie. Und der Perp gibt gleichzeitig der Person, die diese Option verkauft hat, ein Werkzeug, mit dem sie sich absichern kann. Jeder neue Perp-Markt eröffnet Raum für einen Optionsmarkt direkt daneben.
Drittens dienen die Werkzeuge der traditionellen Finanz jetzt den eigenen Vermögenswerten von Krypto. Im April stieg das offene Interesse an den Bitcoin-ETF-Optionen von BlackRock auf 27,6 Milliarden $ und übertraf damit das offene Interesse an BTC-Optionen auf Deribit. Im selben Zeitraum erwarb Coinbase Deribit für 2,9 Milliarden $.
Derselbe Handelsplatz könnte irgendwann Spot, Perps, Optionen und Binaries alle auf einmal anbieten, mit Basiswerten von Bitcoin bis hin zu Aktien und Rohstoffen. Wer zuerst dort ankommt, wird den Großteil des Flows einfangen. Wir glauben, dass Krypto aus zwei Gründen vorne liegt.
Listing ist eine Software-Entscheidung. IBIT startete im Januar 2024, aber seine Optionen begannen erst im November dieses Jahres zu handeln, nachdem Börsen, Clearinghäuser und die SEC nacheinander zugestimmt hatten. Hypercall listete am 3. Juni 2026 SpaceX-Optionen, neun Tage bevor SpaceX an der Nasdaq notiert wurde, und verwendete den Pre-IPO-Perp von Hyperliquid als Referenzpreis.
Dieser Markt schließt nie. Hypercall ermöglicht es dir, Nvidia- und SpaceX-Optionen sogar an Sonntagen zu handeln, weil die Perps, die zur Absicherung verwendet werden, ebenfalls an Sonntagen handeln. Spreads außerhalb der US-Börsenzeiten sind 1,5- bis 2-mal breiter. Aber traditionelle Handelsplätze bieten während dieser Zeit überhaupt keine Nvidia-Optionen an.
Der Aufstieg von Perps ist das Beste, was Onchain-Optionen passieren konnte, denn Perps sind genau der Ort, an dem Optionsverkäufer hedgen. Je tiefer der Perp-Markt, desto günstiger ist es, Optionen darauf zu verkaufen. Jeder neue Perp-Markt ist ein potenzieller Optionsmarkt.
Warum Onchain-Optionen nie abhoben
Seit 2019 haben Dutzende Protokolle versucht, Optionen onchain zu bringen. Fast alle wurden eingestellt, haben pivotiert oder haben nahezu kein Volumen. Wir haben sie in Trading Optionality Generation für Generation durchgegangen; hier eine kurze Version. Optionen sind aus drei Gründen viel schwieriger zu starten als Perps.
Liquidität ist über Hunderte von Orderbüchern pro Asset fragmentiert. BTC-Perps haben nur ein Orderbuch. Deribit listet 884 BTC-Optionen über 11 Verfallsdaten, und jede einzelne muss rund um die Uhr gequotet werden.
 Verkäufer können nicht günstig hedgen. Verkäufer müssen kontinuierlich den Basiswert handeln, um neutral zu bleiben, was einen ausreichend tiefen Markt direkt daneben erfordert.
Verkaufen bindet Kapital. Frühe Protokolle verlangten von Verkäufern, den maximalen Betrag zu sperren, den sie theoretisch schulden könnten. Einen Call über 1.800 $ auf BTC im Wert von 110.000 $ zu verkaufen bedeutete, 100.000 $ zu sperren, um 1,8 % pro Monat zu verdienen. Kein professioneller Market Maker würde diesen Trade eingehen.
 Jede Generation löste eines dieser Probleme und stolperte über ein anderes. Im Mai 2021 verloren Hegic-Einzahler den Großteil von rund 80 Millionen $; über sieben Monate verloren Lyra-Einzahler 4,9 % im BTC-Pool und 17,6 % im ETH-Pool; PsyOptions stellte sein Produkt im Juni 2024 ein.
 Warum meiden Market Maker es also? Bevor Retail ankommt, stammt der Großteil des Flows, der die Quotes eines neuen Venues trifft, von Tradern, die seine Preise gegen Deribit arbitrieren. Sie handeln nur, wenn die Quotes des neuen Venues veralten, sodass Market Maker selbst bei perfektem Plattformbetrieb bei fast jedem Fill Geld verlieren. Eine Plattform hat nur zwei Wege: die ersten Market Maker dafür bezahlen, diese Verluste zu absorbieren, oder ihnen Retail-Flow bringen, den es noch nicht gibt.
Wie heutige Plattformen das lösen
Die Plattformen, die heute funktionieren, teilen dasselbe Grunddesign. Orders werden offchain gematcht, sodass das Aktualisieren von Quotes nichts kostet. Kollateral, Margin und Settlement bleiben onchain, sodass du stets die Kontrolle über deine Mittel behältst.
Aber ein besseres Design muss trotzdem einen Grund zum Verkaufen liefern. Der stärkste Grund ist ein günstiger Hedge im selben Konto. Erinnerst du dich an den Verkäufer, der 100.000 $ sperren musste, um einen BTC-Call über 1.800 $ zu verkaufen?

Eine Portfolio-Margin-Engine berechnet den maximal möglichen Verlust über alle Positionen und leitet daraus das erforderliche Kollateral ab. Wenn die schlimmste vernünftige Bewegung 15 % beträgt, muss der Verkäufer nur etwa 15.000 $ statt 100.000 $ hinterlegen. Die Prämie beträgt weiterhin 1.800 $, sodass die Rendite auf das gebundene Kapital von 1,8 % pro Monat auf etwa 12 % springt.
Deshalb glauben wir, dass Optionen dort abheben werden, wo bereits Perp-Liquidität existiert, und heute bedeutet das Plattformen wie Hyperliquid und Lighter. Optionsverkäufer auf Hyperliquid bekommen drei Dinge gleichzeitig, die andere Onchain-Venues nicht zusammenbringen können.
Das erste ist Tiefe. Hyperliquid hat das tiefste Perp-Orderbuch onchain, und Builder Codes lassen jede App daran andocken.
Das zweite ist ein Konto. Ein Trader, der einen Put verkauft, kann die Sicherheit wiederverwenden, um einen Perp-Long zu eröffnen, wobei Spot, Perps und Event-Kontrakte dieselbe Risk Engine teilen. Dies ist die entscheidendste Verbesserung gegenüber Vorgängern. Das dritte sind Nutzer, und Plattformen, die Liquidität, Nutzer und Distribution gleichzeitig halten, neigen dazu, den von ihnen geschaffenen Wert zu bewahren.
Hypercall ist die erste Optionsplattform, die auf dieser Grundlage aufgebaut ist. Ein Market Maker, der Ihnen einen Nvidia-Call verkauft, kann im selben Konto einen Nvidia-Perp auf Hyperliquid kaufen, und diese Absicherung reduziert die für die Option erforderliche Margin. Ihr Gründer schätzt, dass 10- bis 100-mal so viele Market Maker Perps quoten wie Optionen. Hypercall gibt dieser Gruppe von Perp-Market-Makern einen Grund, auch Optionen zu quoten.
Andere Plattformen haben jeweils unterschiedliche Verkäufer gefunden.
 Derive (früher Lyra) bezahlt seine Verkäufer. In dem Jahr bis zum 19. Oktober wickelte es etwa 18 Milliarden US-Dollar an Options-Notional ab, und FalconX ist sein einziger öffentlich genannter Market Maker. Die Gelder von FalconX bleiben bei seinem Verwahrer, und Derive stellt dieses Guthaben als handelbaren Token dar, sodass Institutionen on-chain quoten können, ohne Sicherheiten on-chain zu bewegen.
Paradex leiht sich seine Verkäufer. Am 15. September stellte es eine Verbindung zum Netzwerk von Paradigm her, das etwa ein Viertel der Block-Trades von Deribit abwickelt. Sein tägliches Optionsvolumen sprang innerhalb einer Woche von weniger als 3 Millionen US-Dollar auf 58,7 Millionen US-Dollar, aber das Open Interest fiel bis zum 14. Oktober von mehr als 250 Millionen US-Dollar auf etwa 96 Millionen US-Dollar. Die Leute, die Block-Trades machen, kommen für einen Trade, und dann gehen sie.
Rysk verwandelt Halter in Verkäufer. Sie zahlen HYPE, BTC oder ETH ein, verkaufen gedeckte Calls an Whitelist-Market-Maker und erhalten die Prämie im Voraus. In den 30 Tagen bis zum 14. Oktober erzielte es 148 Millionen US-Dollar an Notional, aber sobald die Käufer dieser Calls ihr eigenes Engagement in HYPE begrenzt hatten, stockte das Volumen.
Die Frontends, die auf diesen Plattformen aufbauen, verbergen die Strike-Tabelle vollständig. Dream lässt Sie mit Apple Pay aufladen, eine Richtung und Positionsgröße wählen, und kauft dann die Optionen für Sie. Tacticalls, auf Derive aufgebaut, bietet Drei-Tap-Wetten und Copy-Trading. Einfachere Wrapper können Nutzer anziehen. Aber wenn das Orderbuch darunter leer ist, kann es keinen Verkäufer schaffen.

Es ist gelistet, aber wie viel Liquidität ist da?
September 2026 war der beste Monat aller Zeiten für On-Chain-Optionen. Das Notional verdoppelte sich ungefähr auf 5 Milliarden US-Dollar, die Prämie wuchs um ein Drittel auf 85 Millionen US-Dollar, und das Open Interest erreichte einen Höchststand von nahezu 2,5 Milliarden US-Dollar. Das ist immer noch nur etwa 7 % des Volumens von Deribit in diesem Monat. Der Großteil davon lief über Derive.
 Eine Plattform, die nur billige, tief aus dem Geld liegende Kontrakte verkauft, kann mit sehr geringem Kapitalumschlag einen sehr hohen Nennwert anhäufen. Die Prämie, das Bargeld, das der Käufer tatsächlich für die Option zahlt, ist der verlässlichere Maßstab. Gemessen an der Prämie ist der Anteil von Derive sogar noch höher, über 90 %.
 Der Großteil des Notionals von Hypercall stammt aus billigen, tief aus dem Geld liegenden Optionen auf den S&P 500, die als Lotterielose gekauft werden. Pink Brains fand heraus, dass bei Hypercall 1 US-Dollar Prämie etwa 1.000 US-Dollar Nennwert kauft, während er bei Derive nur etwa 50 US-Dollar kauft. Drei Gründe könnten die Lücke erklären.
Erstens die Volatilität. Der S&P 500 bewegt sich etwa 16 % pro Jahr, während BTC sich um 43 % bewegt, sodass seine Optionen viel billiger sind.
Zweitens der Vertrag selbst. Ein kurzfristiger Call weit vom Spotpreis entfernt kostet nur wenige Zehntelprozent des Nennwerts.
Drittens die Anreize. Als Hypercall 1.000 $ in HYPE pro Tag ausschüttete, stieg das Nominal um das 50-Fache, während die Prämie sich kaum bewegte, was darauf hindeutet, dass Händler wahrscheinlich die billigsten Kontrakte kauften, um die Belohnungen zu kassieren. Bei Derive zahlen Händler für echte Options-Exposure.
Ist Derives Orderbuch gut genug? Am Abend des 19. Oktober haben wir jede gelistete BTC- und ETH-Option auf Derive und Deribit abgerufen, wobei tief aus dem Geld liegende Kontrakte und solche, die innerhalb von drei Tagen verfallen, ausgeschlossen wurden. Deribit hatte sowohl einen Geld- als auch einen Briefkurs für alle 346 in die Zählung einbezogenen Strikes. Derive hatte zweiseitige Quotes bei 206. Wo Derive quotierte, lag sein Briefkurs innerhalb von 0,2 % von Deribits, und seine Geld-Brief-Spanne betrug etwa 3,8 % des Optionspreises gegenüber 2,6 % bei Deribit.
In Trading Optionality, veröffentlicht im Juli 2025, stellten wir fest, dass Derives Spannen oft 2- bis 5-mal so hoch waren wie die von Deribit. Seitdem hat sich diese Lücke deutlich verringert.
Außerhalb von BTC und ETH sieht es anders aus. Derive listet Optionen auf 12 Assets, und wir haben jeden Strike mit Verfall am 25. Dezember über seine öffentliche API abgerufen.
 PUMP, LIT, ADA, VVV und CC hatten zusammen 220 Strikes für den Verfall am 25. Dezember 2026 und ein Quote. Als wir versuchten, einen Dezember-PUMP-Call zu kaufen, dauerte es lange, bis die Order ausgeführt wurde. Selbst wo es Quotes gibt, weiten sich die Spannen schnell aus, je weiter man sich vom Spotpreis entfernt. HYPE ist das liquideste Mid-Cap-Asset auf Derive, und es zeigt, wie schnell das passiert.
 Jede Plattform, die wir überprüften, zeigte dieselbe Situation. Aevo quotiert Memecoin-Optionen nur über seinen OTC-Desk, und Dream verlagerte seinen PUMP- und LIT-Handel auf einen einzigen OTC-Kontrahenten. Eine Option zu listen kostet die Plattform fast nichts. Eine Option zu verkaufen ist sowohl teuer als auch gefährlich.
Verbleibende Zeit bis zum Verfall
In traditionellen Märkten wurden 2025 88,65 Milliarden Optionskontrakte gehandelt, gegenüber 30,64 Milliarden Futures-Kontrakten. On-Chain erzielten Optionen in den 30 Tagen bis zum 19. Oktober 2026 ein Nominalvolumen von 4,9 Milliarden Dollar, während Perp-DEXs 627 Milliarden Dollar erzielten. Das sind etwa 0,8 %.

Die meisten von uns halten bereits Optionen, wir nennen sie nur nicht so. Wenn Ihre Hypothek eine vorzeitige Rückzahlung erlaubt, halten Sie einen Call gegen die Bank. Eine Versicherung ist ein Put. Mitarbeiteraktienoptionen sind Calls, die als Gehalt ausgezahlt werden. Jede davon entspricht einem konkreten Bedarf, und all diese Bedürfnisse existieren im heutigen Krypto-Markt.
Wir erwarten nicht, dass On-Chain-Optionen denselben Anteil wie im traditionellen Finanzwesen erreichen, weil ein Teil der Krypto-Nachfrage nach Optionen bereits durch andere Produkte gedeckt wird. Prognosemärkte verkaufen binäre Versionen, und jetzt verkaufen auch Perp-Plattformen sie. Am 19. Oktober startete Lighter binäre Optionen auf BTC und ETH.
Trotzdem haben On-Chain-Optionen noch drei Nachfrageblöcke:
Assets, die das traditionelle Finanzwesen nicht schnell listen kann. HYPE, Pre-IPO-Unternehmen, GPU-Mietraten sowie Aktien und Rohöl, die auch sonntags gehandelt werden.
Nutzer, die das traditionelle Finanzwesen nicht erreicht. Jeder außerhalb der USA, jeder ohne Brokerkonto, jeder, der mit 1 $ handeln möchte. Wir haben in It's All Derivative auf Indiens Retail-Optionskultur hingewiesen – dort machen Wochenoptionen 95 % des NSE-Volumens aus.
Optionen, die in andere Produkte eingebettet sind. Downside-Schutz, der an einen Perp gekoppelt ist, Covered Calls für Treasuries, Liquidationsversicherung für Kredite. On-Chain kann eine Option über eine API in jede Anwendung eingebunden werden.
Alte Gewinner in einem neuen Markt
Der einfachste Weg, diese Frage zu beantworten, ist nachzuvollziehen, wohin die Gebühren aus einem Optionsgeschäft fließen.
 Optionsplattformen erheben eine kleine Gebühr einmalig, wenn eine Option gehandelt wird. Die Plattform, auf der die Absicherung platziert wird, hingegen erhebt wiederholt Gebühren jedes Mal, wenn der Market Maker seine Absicherung anpasst. Deshalb steigern Optionen das Perp-Volumen. Deribit hat über 2 Milliarden Dollar an offenem Futures-Interesse, und ein Großteil davon existiert, um die Optionen der Plattform abzusichern. Wir sehen also drei Positionen, die es wert sind, gehalten zu werden.
Der Vermieter, wie Hyperliquid, hält den Absicherungsmarkt, die Margin-Konten und die Nutzer, und die binären Kontrakte von HIP-4 teilen bereits dasselbe Konto. Seine HIP-4-Kontrakte sind für „begrenzte optionenähnliche Instrumente“ konzipiert, was bedeutet, dass sie wiederum Hypercalls eigenen Markt auffressen könnten. So oder so landet das Absicherungsvolumen am Ende auf Hyperliquid.
Die Engine, die den Optionshandel ermöglicht, ist eine offensichtliche Wette. Derive hat das tiefste Orderbuch, eine Risiko-Engine, eine Kohorte professioneller Nutzer und mit V3 eine API, auf der andere aufbauen können. Wenn Wallets, Vaults und Agenten ihren Optionsfluss darüber leiten, wird Derive das Backend für On-Chain-Optionen. Wenn nicht, bleibt es ein Handelsplatz, der durch subventionierte Liquidität mit nur einem öffentlichen Market Maker getragen wird.
Der Block-Desk, wie Paradex, hält Paradigms institutionellen Fluss. Das ist wertvoll für große Geschäfte, und die Market Maker, die für diesen Fluss kommen, machen auch das Orderbuch tiefer, was allen zugutekommt.
Plattformen, die Verkäufern keine Möglichkeit zur Absicherung bieten, verlieren bereits an Boden. Während die Kategorie um das Vierfache wuchs, schrumpfte Aevos Optionsgeschäft um mehr als 90 %. Isolierte Optionsprodukte haben Schwierigkeiten, Produkte zu schlagen, die mit anderen Primitiven wie Perps und Spot kombiniert werden können. Wir werden wahrscheinlich ein ähnliches Adoptionsmuster für Optionen wie bei Builder Codes sehen – eine Plattform trägt die Liquidität, viele Frontends teilen sie.
Der Markt preist bereits eines dieser Ergebnisse ein. Das Portfolio „Breaking The Wall“ von Citrini Research alloziert 10 % auf DRV, und DRV ist dieses Jahr um mehr als 1.000 % gestiegen. Am 22. Oktober hatte DRV eine Marktkapitalisierung von etwa 390 Millionen Dollar, gegenüber einem Nettoumsatz von 486.000 Dollar in den 30 Tagen bis zum 20. Oktober – etwa das 66-Fache des annualisierten Umsatzes.
Was müsste Derive tun, um in diese Bewertung hineinzuwachsen? Nehmen wir an, On-Chain-Optionen erreichen 5 % des Perp-Volumens. Das Perp-Volumen im Oktober wird voraussichtlich etwa 660 Milliarden Dollar betragen. 5 % sind rund 33 Milliarden Dollar an Options-Nominalvolumen. Wenn Derive etwa 80 % des Nominalanteils hält, ergibt das bei seiner Gebühr von etwa 1,1 Basispunkten etwa 35 Millionen Dollar an annualisierten Gebühren, was etwa dem 11-Fachen der Gebühren bei der heutigen Marktkapitalisierung entspricht. Der DRV-Preis wettet also darauf, dass die gesamte Kategorie um etwa das Sechsfache wächst, während Derive seinen Anteil hält – und Hyperliquid, Lighter und Paradex jagen denselben Fluss.
Optionen in Liquiditätspools bringen
Verkäufer müssen nicht alle von Optionsplattformen kommen. Metric ist eine DEX, deren aktive Pools ähnlich wie Uniswaps konzentrierte Liquidität funktionieren. LPs platzieren Liquidität in Bins (Preisbereichen) über und unter dem aktuellen Preis und verdienen die Spanne, wann immer Händler ihren Bin nutzen. Der Unterschied liegt darin, wie die Bin-Bereiche festgelegt werden. Bei Uniswap sind die LP-Bereiche fest, und nur der Handel kann den Preis bewegen, sodass LPs ihre Bereiche ständig zurücksetzen müssen, wenn sich der Markt bewegt.
Bei Metric schließt ein Kurator einen Preisprovider an, normalerweise ein Orakel, und die Bins werden als prozentuale Bereiche um diesen Referenzpreis festgelegt. Der Preis bewegt sich, und die Bins bewegen sich mit ihm. In den 30 Tagen bis zum 21. Oktober erzielte Metric ein Volumen von 4,4 Milliarden Dollar mit etwa 12 Millionen Dollar an Einlagen.
Was wäre, wenn diese Pools Optionspreise quotieren würden? Die Dokumentation von Metric listet Black-Scholes mit einem Volatilitäts-Input als eines der optionalen Modelle für Preisprovider auf. Ein Kurator könnte einen Live-Volatilitäts-Feed nehmen und einen tokenisierten ETH-Call bepreisen.
Ein Beispiel: ein ETH-Call mit einem Strike von 2.600 Dollar, der am 30. Oktober verfällt. Angenommen, ETH liegt bei etwa 2.430 Dollar mit einer impliziten Volatilität nahe 50 %, ergibt Black-Scholes einen Preis von etwa 18 Dollar. Wenn ETH auf 2.500 Dollar steigt, ist derselbe Call etwa 35 Dollar wert, und alle Bins verschieben sich mit ihm nach oben. Und weil Metrics Pools über Aggregatoren wie 0x, 1inch, CoW Swap und PancakeSwap geleitet werden, können Händler Options-Token wie jeden anderen Token kaufen, indem sie das Swap-Frontend verwenden, das sie bereits nutzen.
Das Problem ist, dass dies zwar sofortige Distribution ermöglicht, aber nicht kapital effizient ist.
Jeder Strike und jede Fälligkeit wären ein eigener Token und Pool. Zum Beispiel zahlt ein ETH-Call mit einem Strike von 2.600 $ und Fälligkeit am 30. Oktober den Inhabern den Betrag, um den ETH bei Fälligkeit 2.600 $ übersteigt. Die nächste Fälligkeit erfordert einen völlig neuen Satz von Token. Market Maker auf Deribit quotieren Hunderte von Instrumenten aus einem einzigen Margin-Konto. Auf Derive erfordert der Verkauf dieses 2.600-$-Calls nach Standardregeln etwa 330 $ Margin, bevor Hedging-Offsets berücksichtigt werden. Der Verkauf eines vollständig besicherten 2.600-$-Calls bindet 1 ETH (etwa 2.430 $), um 18 $ zu verdienen. Jeder Metric-Pool benötigt außerdem sein eigenes Inventar, sodass fünf Strikes mal zwei Fälligkeiten zehn separate Kapitalpools bedeuten.
Die Lösung liegt also darin, wer den Token ausgibt. Angenommen, Derive gibt ihn aus. Derive ermöglicht es Verkäufern bereits, Margin zu hinterlegen und auf Perps zu hedgen. Wenn Sie also diesen 2.600-$-Call über Derive verkaufen, müssen Sie nur etwa 330 $ statt eines ganzen ETH hinterlegen. Metric kann dann weiterhin das tun, was es am besten kann: den Token bepreisen und ihn Tradern präsentieren.
Die Optionsversion von Papertrade
Zurück zu Papertrade. Token-Anreize zur Subventionierung von Verlusten zogen schnell Kapital und Trader an. Genau das fehlt On-Chain-Optionen. Optionen fehlen Anreize für Verkäufer.
Wie würde also eine Optionsversion von Papertrade aussehen? Ein House-Vault verkauft Calls und Puts zu gelisteten Strikes. Wenn eine Option wertlos verfällt, prägt ihr Käufer House-Token im Verhältnis zur verlorenen Prämie, und diejenigen, die die Token staken, verdienen den Überschuss des Hauses.
Optionskäufer verlieren häufig Geld. Von Januar 2018 bis Oktober 2026 verlor ein Käufer, der einen wöchentlichen BTC-Call mit einem Strike 10 % über dem Marktpreis kaufte, in 87 % der Wochen die Prämie. Papertrade selbst ist offensichtlich der beste Kandidat dafür, es gebaut zu haben. Der Unterschied ist: Perpetual-Trader mit höherem Hebel werden normalerweise durch eine sehr kleine Schwankung liquidiert, während Optionskäufer bis zum Verfall halten, sodass der Market Maker eine angemessene Prämie verlangen muss und sich nicht allein auf Liquidationen verlassen kann, um Geld zu verdienen.
Das Problem ist, dass ein Market Maker, der Calls verkauft, mehrere Monate lang kleine Gewinne erzielt und dann auf einmal große Verluste erleidet, wenn sich der Markt stark in eine der beiden Richtungen bewegt. Ich habe eine Cold-Start-Modellierung mit der BTC-Historie durchgeführt. Ein Pool startet bei null und verkauft jede Woche Calls mit einem Strike 10 % über dem Marktpreis. In dieser Simulation nimmt der Market Maker eine durchschnittliche Prämie von etwa 1.300 $ pro 100.000 $ BTC ein und bepreist damit 50 % über den durchschnittlichen Kosten dieser Calls. In 12 % der Wochen (57 von 458 Wochen) schloss BTC über dem Strike-Preis, und der Market Maker zahlte durchschnittlich etwa 6.900 $ aus. Die Netto-Rechnung ist also: Der Market Maker nimmt etwa 1.300 $ pro Call ein und zahlt durchschnittlich etwa 860 $ aus, was netto etwa 440 $ ergibt.
 Über acht Jahre verdiente der Market Maker Geld. Aber im März 2021 schuldete er den Gewinnern einen Betrag, der 30 Wochen Prämieneinnahmen entsprach. Er konnte die Warteschlange erst im April 2022 abarbeiten. In seiner schlechtesten einzelnen Woche zahlte er etwa 20 Wochen Prämieneinnahmen auf einmal aus.
Dieses Design muss die Warteschlange auf ein Minimum verkürzen. Staker, die in guten Wochen den Überschuss des Market Makers verdienen, sollten in schlechten Wochen seine Verluste tragen, damit Gewinner pünktlich ausgezahlt werden, anstatt in der Warteschlange zu warten. Der Market Maker sollte außerdem auf bestehenden Perpetuals hedgen. Wenn BTC in Richtung des Strike-Preises steigt, kauft er BTC-Perpetuals auf Hyperliquid. In einer sehr volatilen Woche kann der Hedge also den Großteil dessen abdecken, was er den Gewinnern schuldet.
Als ich derselben Simulation tägliches Hedging hinzufügte, sanken die Kosten der schlechtesten Woche von 20 Wochen Prämieneinnahmen auf etwa 10 Wochen, und während der Rallye 2021, die Gewinnern 30 Wochen Einnahmen schuldete, geriet der Pool nie in eine Verbindlichkeit. Unser Artikel über Parlays machte denselben Punkt zu Prognosemärkten: Jemand muss als zentraler Liquiditätsmanager fungieren.
Ein zweites mögliches Design ist: Der Market Maker verkauft nicht nur, sondern nimmt die Gegenposition zu jedem Trade ein – wenn ein Trader verkaufen will, kauft er; wenn ein Trader kaufen will, verkauft er. Wenn Käufer und Verkäufer zusammenpassen, ist der Market Maker flat und verdient den Spread, sodass er nur die unausgeglichene Seite hedgen und finanzieren muss.
Das Problem liegt im Token. Wenn Verluste auf beiden Seiten Token prägen, kann ein Trader in einem Konto einen Call kaufen und denselben Call in einem anderen Konto verkaufen, wohl wissend, dass eine Seite verlieren muss. Token müssen basierend auf dem Nettoverlust jedes Kontos an einem einzelnen Fälligkeitsdatum geprägt werden, und der Spread muss breiter sein als der Wert des Tokens. Dies ähnelt der heutigen Praxis bei Papertrade, die eigene Position teilweise zu hedgen.
Es gibt Grund zu der Annahme, dass diese Runde der On-Chain-Optionsversuche überleben könnte. Verkäufer haben einen tieferen Absicherungsmarkt, bessere Möglichkeiten, Kapital zu nutzen, und mehr Wege, Käufer zu erreichen. Anreize können helfen, das Ganze anzukurbeln. Und wenn die Belohnungen schrumpfen und der Markt sich dreht, bleibt die Frage offen, ob Verkäufer genug verdienen können, um weiterhin Kurse zu stellen.
Doch das Fundament ist stärker als bei früheren Versuchen. Wenn sie halten, werden mehr Trader in der Lage sein, einen Preis dafür zu setzen, wie lange sie bereit sind zu warten, bis sich ein Urteil herauskristallisiert. Krypto hat den Kauf von Leverage bereits einfach gemacht. Das Nächste könnte die Zeit sein.
Warten noch darauf, recht zu behalten,