Original | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
Im Schatten einer „KI-Vertrauenskrise“ war Zuckerberg der Erste, der dem Markt eine Beruhigung gab.
In den vergangenen Wochen sind die Zweifel an den massiven Investitionen der Tech-Giganten in KI, die noch keinen kommerziellen Erfolg nachweisen konnten, gewachsen, und auch Chip-Aktien und Nasdaq-Tech-Aktien haben einen spürbaren Rückschlag erlitten. Als erster Tech-Gigant mit einer Billion Dollar Bewertung, der in dieser Berichtssaison „seine Papiere abgibt“, wurde Metas Quartalsbericht für das dritte Quartal 2026, der nach Börsenschluss in den USA am 21. Oktober (Ostküstenzeit) veröffentlicht wurde, zum ersten großen Test für die kommerzielle Tragfähigkeit von KI.
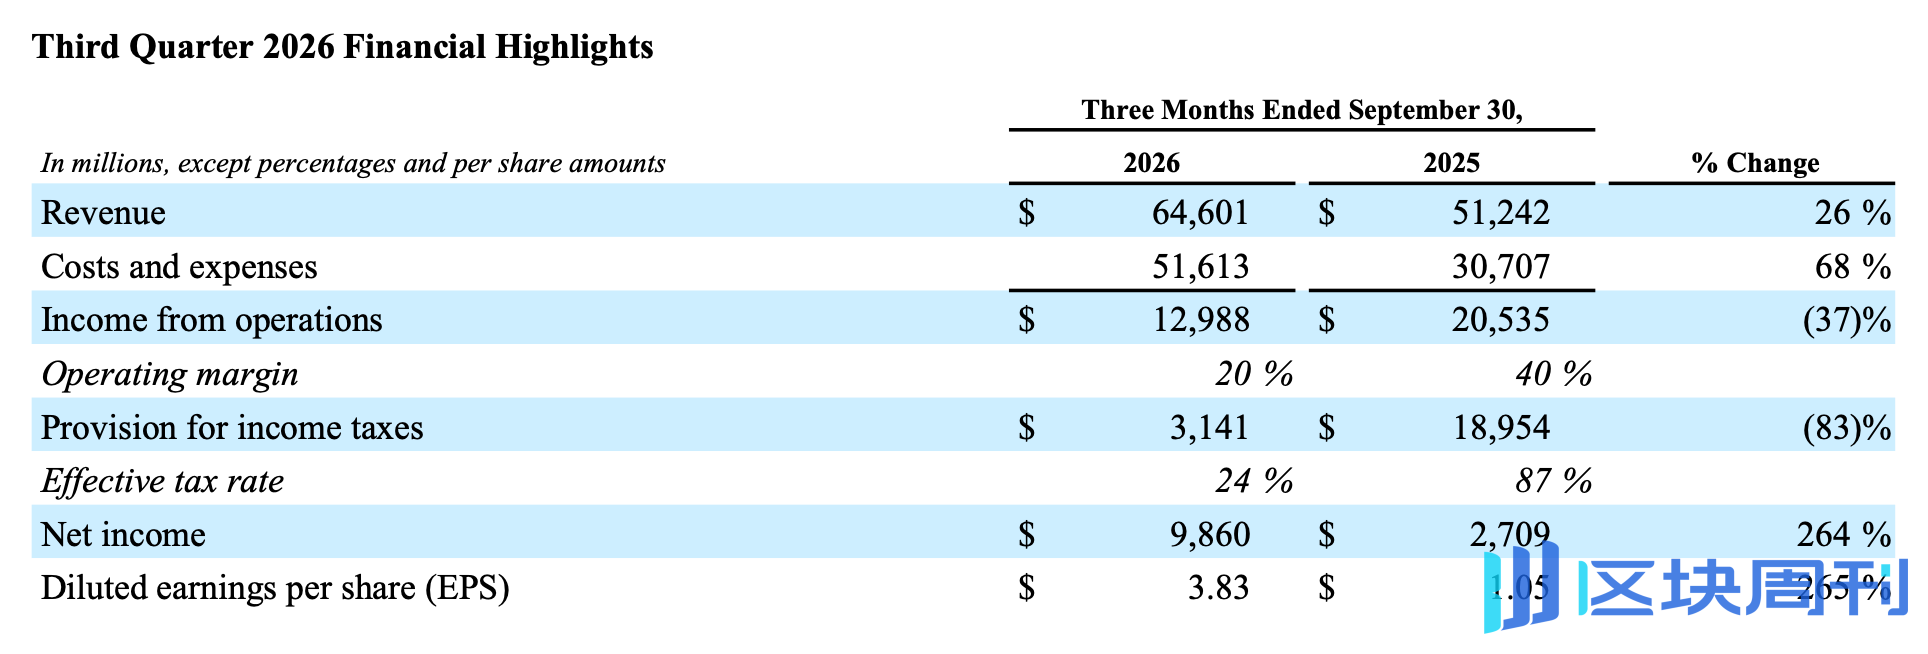
Die Ergebnisdaten zeigen, dass Metas Umsatz im dritten Quartal 64,6 Milliarden US-Dollar erreichte, ein Plus von 26 % gegenüber dem Vorjahr, und die Erwartungen der Analysten von 63,3 Milliarden US-Dollar übertraf; das Unternehmen erwartet für das vierte Quartal einen Umsatz von 73 bis 76 Milliarden US-Dollar, wobei auch der Mittelwert über den Markterwartungen liegt. Gemessen an der Marktreaktion hat diese Bilanz vorerst bestanden — da sowohl der Quartalsumsatz als auch die Prognose für das vierte Quartal die Erwartungen der Wall Street übertrafen, stieg Metas Aktienkurs nachbörslich um bis zu 6 % (inzwischen auf 2 % zurückgegangen).
Doch wenn man die zugrunde liegenden Zahlen dieses Quartalsberichts genau betrachtet, spürt man stets einen starken Widerspruch. Auf der einen Seite stehen ein Quartalsumsatz von 64,6 Milliarden US-Dollar, ein kontinuierlich wachsendes Werbegeschäft und der KI-Assistent Muse, der innerhalb von eineinhalb Monaten nach dem Start über 10 Millionen Nutzer in Nordamerika gewann; auf der anderen Seite wurde der freie Cashflow des Unternehmens erstmals seit dem Börsengang negativ, in einem einzigen Quartal wurden fast 10 Milliarden US-Dollar an Rechtsstreit-Vergleichskosten zurückgestellt, die Prognose für die Investitionsausgaben des Gesamtjahres wurde weiter angehoben, und Meta kündigte sogar einen neuen Plan für stimmberechtigte Stammaktien der Klasse C an, um Spielraum für künftige Finanzierungen und Aktienvergütungen zu schaffen.
Zusammengenommen zeichnen diese Dinge genau Metas aktuelle Lage nach — das bestehende Geschäft liefert weiterhin reichlich Umsatz und Cashflow, aber Zuckerberg ist damit offensichtlich nicht zufrieden; er lenkt mehr Ressourcen in Richtung KI und stellt im Voraus Mittel für diesen Wettbewerb bereit, der einen möglicherweise längeren Investitionszyklus haben wird.
Die Illusion des „halbierte Gewinns“ entlarvt: Die Werbe-Gelddruckmaschine bleibt stark
Zunächst ein Blick auf die Gewinn- und Verlustrechnung, die am ehesten zu Fehlinterpretationen führen kann.
Metas Gesamtkosten und Aufwendungen im dritten Quartal stiegen um 68 % gegenüber dem Vorjahr auf 51,61 Milliarden US-Dollar und damit deutlich schneller als das Umsatzwachstum von 26 %; der GAAP-Betriebsgewinn fiel um 37 % gegenüber dem Vorjahr auf 12,99 Milliarden US-Dollar; auch die Betriebsmarge sank von 40 % im Vorjahreszeitraum auf 20 %.
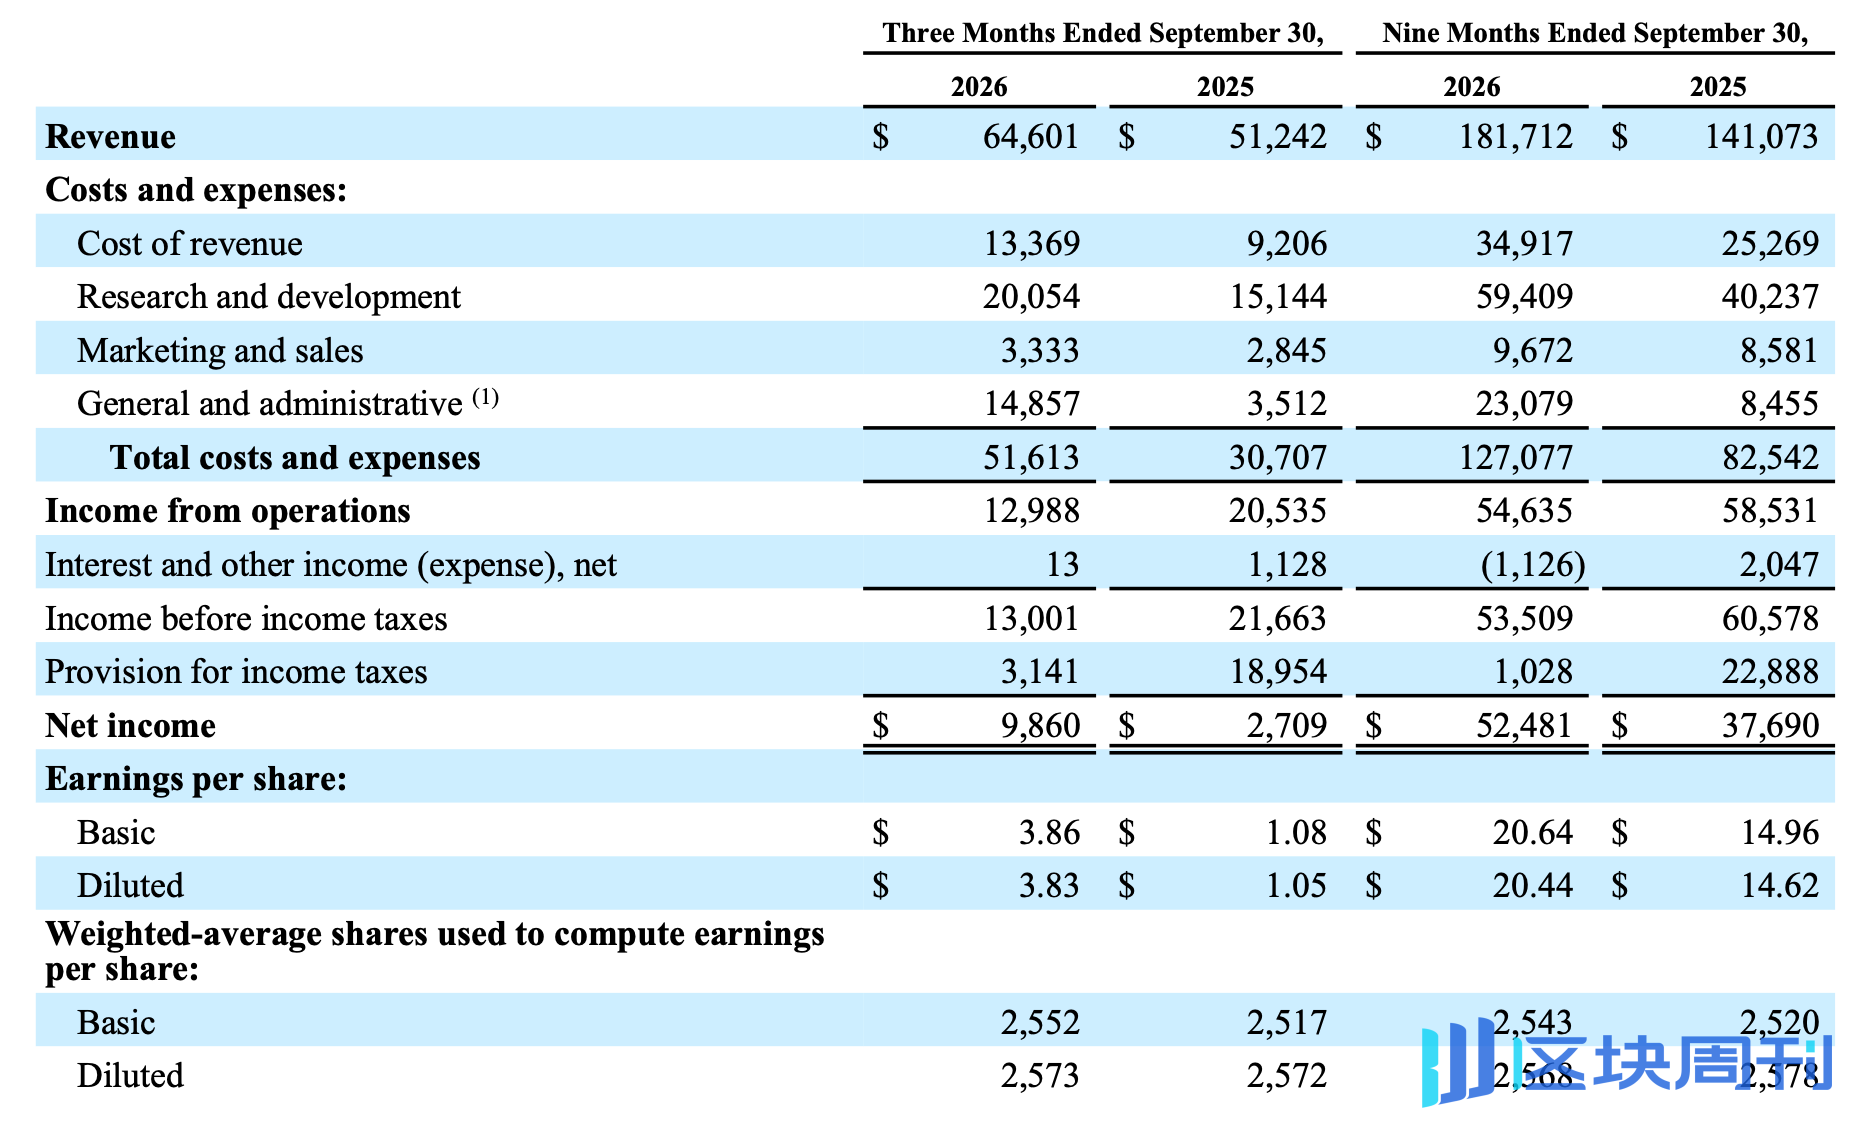
Betrachtet man diese Zahlen allein, ist es schwer zu sagen, dass dies eine schöne Gewinn- und Verlustrechnung ist. Der Gewinnrückgang wurde jedoch hauptsächlich durch eine Sonderausgabe beeinflusst – im August dieses Jahres erzielte Meta eine Einigung mit den Generalstaatsanwälten von 52 US-Bundesstaaten und -Territorien über Klagen im Zusammenhang mit der psychischen Gesundheit von Jugendlichen und Social-Media-Sucht. Den im Originaltext zitierten Materialien zufolge umfasst diese Vereinbarung potenzielle Zahlungen von bis zu etwa 18,59 Milliarden US-Dollar über die nächsten zehn Jahre. Meta hat im dritten Quartal 9,89 Milliarden US-Dollar an rechtlichen Vergleichsaufwendungen zurückgestellt, die in den allgemeinen und Verwaltungskosten (G&A) verbucht wurden.
Ohne diese einmalige Ausgabe würde Metas Betriebsgewinn für das Quartal etwa 22,88 Milliarden US-Dollar betragen und der verwässerte Gewinn pro Aktie etwa 7,40 US-Dollar, deutlich höher als die gemeldeten 3,83 US-Dollar und auch über der früheren Erwartungsspanne der Wall Street von etwa 6,08 bis 6,54 US-Dollar.
Was diese wahre Rentabilität stützt, ist nach wie vor Metas unerschütterliches Werbegeschäft. Im dritten Quartal erreichte Metas Gesamtumsatz 64,6 Milliarden US-Dollar (ein Anstieg von 26 % im Jahresvergleich), höher als die Markterwartung von 63,3 Milliarden US-Dollar; davon trug der Werbeumsatz der Family of Apps (FoA) 63,06 Milliarden US-Dollar bei, ebenfalls ein Anstieg von 26 % im Jahresvergleich. Was die Anleger noch mehr beruhigt, ist die interne Struktur des Werbewachstums – „sowohl Volumen als auch Preis steigen.“
- Impressionen: Die Werbeimpressionen über alle Apps hinweg stiegen um 10 % im Jahresvergleich, und die täglich aktiven Personen der Familie (DAP) erreichten 3,64 Milliarden (ein Anstieg von 3 % im Jahresvergleich);
- Durchschnittlicher Preis pro Anzeige: Der durchschnittliche Preis pro Anzeige stieg um 14 % im Jahresvergleich.
Im aktuellen makroökonomischen Umfeld voller Unsicherheit ist ein Anstieg des durchschnittlichen Anzeigenpreises um 14 % recht wertvoll. Dies bestätigt direkt den positiven Kreislauf, in dem Metas massive Rechenleistung in den letzten zwei Jahren in Empfehlungsalgorithmen und automatisierte Werbetools (wie Advantage+, dessen annualisierte Umsatzrate 75 Milliarden US-Dollar überschritten hat) geflossen ist – KI hat die Werbekonversionsraten und den ROI der Werbetreibenden erheblich gesteigert, sodass Meta in einer Ära, in der der Social-Traffic seinen Höhepunkt erreicht hat, weiterhin über starke Preissetzungsmacht verfügt.
Gleichzeitig liegt Metas Umsatzprognose für das vierte Quartal bei bis zu 73 bis 76 Milliarden US-Dollar (Mittelwert 74,5 Milliarden US-Dollar, entsprechend etwa 24 % Jahreswachstum) und übertrifft damit erneut deutlich die Konsenserwartung der Wall Street von etwa 73,7 Milliarden US-Dollar, was beweist, dass die Werbenachfrage während der Feiertagseinkaufssaison zum Jahresende weiterhin extrem stark ist.
Durchbruch bei der zweiten Kurve: Muse bringt die Morgendämmerung der „KI-Monetarisierung“
Wenn das Werbegeschäft die Kraft der KI bei der „Effizienzsteigerung bestehender Geschäfte“ bewiesen hat, dann hat der im September neu eingeführte KI-Personalassistent Muse die Wall Street erstmals die Morgendämmerung von Metas Monetarisierung bei „inkrementellen KI-nativen Anwendungen“ erkennen lassen.
In der Telefonkonferenz zu den Quartalszahlen konnte Zuckerberg seine Begeisterung über Muse und das zugrunde liegende Frontier-Modell Muse Wonder, das erst letzte Woche veröffentlicht wurde, kaum verbergen. Den offengelegten zentralen Betriebsdaten zufolge hilft Muse Meta dabei, den Narrativwandel vom „KI-Geldverbrenner“ zum „KI-Monetarisierer“ zu vollziehen.
- Nutzerwachstum und -bindung: In nur eineinhalb Monaten seit dem Start haben mehr als 10 Millionen Nutzer in den Vereinigten Staaten und Kanada Muse-Personalagenten erstellt, von denen etwa 25 % zu „täglich aktiven Nutzern“ (DAU) konvertiert sind, und die frühe Retentionskurve ist mit zunehmender Nutzungsdauer solider geworden.
- Den Fluch des „nur Chatten, kein Geld“ brechen: Anders als viele Großmodell-Anwendungen, die auf der Ebene von Fragen und Antworten verharren, ist Shopping bislang das größte Anwendungsszenario von Muse. Zuckerberg verriet, dass mehr als ein Viertel der Muse-Nutzer tatsächlich Käufe auf der Plattform getätigt haben, mit einem durchschnittlichen Bestellwert (AOV) von über 200 US-Dollar. In Kombination mit den beiden Abonnementstufen von 20 US-Dollar pro Monat und 100 US-Dollar pro Monat, die Mitte Oktober offiziell eingeführt wurden, verfügt Muse über ein doppeltes Monetarisierungspotenzial aus „Abonnement + E-Commerce-Empfehlungsprovision“.
- Software-Hardware-Integration und B-End-Erweiterung: Ab nächstem Monat wird Muse offiziell auf der Meta-Smart-Brille starten und zum Kern ihres Hardware-Geschäftsmodells werden; auf der Unternehmensseite (To B) erklärte CFO Susan Li klar, dass Entwickler für den Zugang zum Grundmodell und zum Muse Code-Programmieragenten Gebühren zahlen werden und schrittweise ein „Muse Business Agent Network“ für kleine und mittlere Unternehmen aufgebaut wird.
Natürlich bleiben verborgene Bedenken bestehen. Derzeit haben Dutzende externer Websites, darunter Amazon, den Zugang von Muse aus Gründen der Datensicherheit und des kommerziellen Wettbewerbs blockiert, was die reibungslose plattformübergreifende Preisvergleichs- und Einkaufsfunktion bis zu einem gewissen Grad einschränkt, aber die von Zuckerberg gegebene Kosten-Roadmap ist nach wie vor sehr attraktiv – es wird erwartet, dass sich die Rechenkosteneffizienz von Muse innerhalb des nächsten Jahres um das Zehnfache erhöhen und sie innerhalb der nächsten Jahre zu einem hochprofitablen Geschäft werden wird.
Aggressive Kapitalrechnung: 34,9 Milliarden Dollar in einem einzigen Quartal ausgegeben, Cashflow erstmals negativ
Wendet man sich der B-Seite des Geschäftsberichts zu, ist der Preis, den Zuckerberg für diese KI-Wette zahlt, ebenso schockierend.
Um sich im Wettrüsten um Rechenleistung mit OpenAI, Anthropic und Google zu positionieren, erreichten Metas Investitionsausgaben allein im dritten Quartal (einschließlich Tilgungen von Finanzierungsleasingverbindlichkeiten) satte 34,91 Milliarden Dollar, und die kumulierten Käufe von Sachanlagen in den ersten drei Quartalen beliefen sich bereits auf 83,06 Milliarden Dollar, fast das Doppelte der 48,31 Milliarden Dollar im Vorjahreszeitraum.
Diese erschreckende Geschwindigkeit des Geldverbrennens führte direkt zu einem historischen finanziellen Wendepunkt — obwohl Metas operativer Cashflow im dritten Quartal satte 32,79 Milliarden Dollar betrug, lag der freie Cashflow nach Abzug der Investitionsausgaben bei -2,12 Milliarden Dollar (im Vergleich zu 10,63 Milliarden Dollar im Vorjahreszeitraum), was auch das erste Mal ist, dass Metas freier Cashflow seit dem Börsengang negativ geworden ist.
Dennoch hat Zuckerberg keineswegs vor, auf die Bremse zu treten. In seinem Geschäftsbericht hob Meta die Untergrenze seiner Investitionsausgabenprognose für das Gesamtjahr 2026 von 130 Milliarden Dollar auf 135 Milliarden Dollar an (und verengte die Spanne auf 135 Milliarden bis 145 Milliarden Dollar) und erklärte ausdrücklich, dass es auch 2027 weiterhin „aggressiv investieren“ werde.
Wenn der operative Cashflow knapp ist und der Bestand an langfristigen Schulden bereits von 58,74 Milliarden Dollar Ende letzten Jahres auf 80,92 Milliarden Dollar gestiegen ist, woher sollen dann die Hunderte Milliarden Dollar für Rechenleistung in der Zukunft kommen? Meta gab die Antwort in seinem Geschäftsbericht für das dritte Quartal — neu hinzugefügte Stammaktien der Klasse C.
Gemäß dem vom Unternehmen angekündigten Plan wird Meta den bestehenden Inhabern von Stammaktien der Klassen A und B im Verhältnis 1:1 Aktien der Klasse C zuteilen, und die entsprechende Regelung soll voraussichtlich am 19. Januar 2027 in Kraft treten. Da Aktien der Klasse C keine Stimmrechte tragen, unterscheidet dieser Plan zwischen der Zuteilung wirtschaftlicher Rechte und der Kontrolle über das Unternehmen. Für Meta hat diese Regelung mindestens drei Bedeutungsebenen.
- Erstens bietet sie mehr Optionen für künftige Eigenkapitalfinanzierungen und Fusionen und Übernahmen. Da die Investitionen in die KI-Infrastruktur weiter zunehmen, muss Meta nicht nur darüber nachdenken, wie die Investitionsausgaben erhöht werden können, sondern auch, wie ein Gleichgewicht zwischen Bargeld, Schulden und Eigenkapitalfinanzierung hergestellt werden kann. Die Hinzufügung einer neuen Klasse von stimmrechtslosen Aktien kann ein Instrument für künftige Finanzierungen und Eigenkapitalanreize bieten.
- Zweitens trägt dies dazu bei, die bestehende Kontrollstruktur aufrechtzuerhalten. Metas Aktien der Klasse A tragen 1 Stimmrecht pro Aktie, Aktien der Klasse B tragen 10 Stimmrechte pro Aktie. Die Schaffung stimmrechtsloser Aktien der Klasse C bedeutet, dass das Unternehmen bis zu einem gewissen Grad den Spielraum für die Nutzung von Eigenkapitalinstrumenten erweitern kann, ohne gleichzeitig die bestehenden Stimmrechtsregelungen der Aktionäre zu ändern. Dies ist besonders wichtig für Zuckerberg, der weiterhin die feste Kontrolle über das Unternehmen behalten möchte.
- Darüber hinaus hat der Verwaltungsrat zur Unterstützung des neuen Aktienplans eine „Founder Alignment Agreement“ mit Zuckerberg unterzeichnet. Zuvor gab es aufgrund der potenziellen milliardenschweren Steuerlast der „California Wealth Tax“ (Proposition 40) Marktgerüchte, dass Zuckerberg Kalifornien verlassen könnte, und durch diese Umstrukturierung der Kapitalstruktur und die Gestaltung von Verkaufsklauseln hat Zuckerberg auch versprochen, in den nächsten acht Jahren im Amt zu bleiben und in Kalifornien zu bleiben.
Es sei betont, dass die Schaffung von Aktien der Klasse C nicht bedeutet, dass Meta bereits beschlossen hat, die nächste Runde der KI-Finanzierung durch eine groß angelegte zusätzliche Ausgabe zu stemmen, und auch nicht direkt damit gleichgesetzt werden kann, dass das Unternehmen kurz vor einer Finanzierungslücke steht. Es ist eher so, als würde man im Voraus ein Finanzierungsinstrument vorbereiten; da der Umfang der Investitionen immer größer wird, hofft Meta, sich für die Zukunft mehr Optionen offenzuhalten.
Dieser Plan offenbart auch ein weiteres Signal — das KI-Rennen ist möglicherweise nicht nur ein paar Quartale mit hohen Investitionen, sondern ein langfristiger Feldzug, der über viele Jahre hinweg kontinuierliche Anstrengungen und eine vorausschauende Planung der Kapitalstruktur erfordert.
Strategisches Manöver: Kürzung des Metaverse, Verkleinerung der Belegschaft und voller Einsatz auf KI
Um mehr Ressourcen für KI freizusetzen, passt Meta auch seine internen Geschäfts- und Organisationsstrukturen an.
Erstens wird die Metaverse-Sparte (Reality Labs), die das operative Geschäft weiterhin belastet, offiziell eine strategische Schrumpfung erfahren. Im dritten Quartal erzielte Reality Labs einen Umsatz von 443 Millionen US-Dollar und einen operativen Verlust von 4,13 Milliarden US-Dollar (der kumulierte Verlust in den ersten drei Quartalen hat bereits 13,17 Milliarden US-Dollar erreicht). Anders als die früheren vagen Aussagen, dass „die Verluste ihren Höhepunkt erreicht haben“, gab der CFO in diesem Finanzberichtsausblick selten einen klaren „Zeitplan zur Eindämmung der Verluste“ an: Es wird erwartet, dass sich der Verlust von Reality Labs für das Gesamtjahr 2026 auf 18 bis 19 Milliarden US-Dollar verringern wird, und bis 2027 soll der Verlust weiter deutlich auf etwa 15 Milliarden US-Dollar gesenkt werden. Die eingesparten Milliardenbudgets sollen voraussichtlich in KI-Projekte umgeleitet werden, die auf Meta Superintelligence Labs (MSL) ausgerichtet sind.
Zweitens die „Bluttransfusion“ der Organisationsstruktur. Zum 30. September 2026 war die Gesamtzahl der Mitarbeiter von Meta auf 66.775 gesunken, ein starker Rückgang von 15 % im Jahresvergleich (ein Rückgang von etwa 12 % im Quartalsvergleich). Während die Belegschaft jedoch deutlich gestrafft wurde, stiegen die Forschungs- und Entwicklungsausgaben (F&E) von Meta in den ersten drei Quartalen von 40,24 Milliarden US-Dollar im Vorjahreszeitraum auf 59,41 Milliarden US-Dollar — hinter der Schere von „sinkender Mitarbeiterzahl bei gleichzeitigem Anstieg der F&E“ steht die großflächige Eliminierung gewöhnlicher Stellen, während Ressourcen mit beispielloser Dichte in himmelhohe KI-Rechenleistung und Top-Forscher für große Modelle konzentriert werden.
Der Finanzbericht ist bestanden, aber die Kapitalrendite braucht noch Zeit
Insgesamt hat Meta mit einem Finanzbericht für das dritte Quartal, der starke Umsätze und einen optimistischen Ausblick aufweist, sowie mit Muses beeindruckendem Start von über 10 Millionen Nutzern die erste Verteidigungsschlacht in der „KI-Vertrauenskrise“ der Wall Street erfolgreich gewonnen. Der Kursanstieg nach Börsenschluss beweist, dass der Markt, solange die zentrale Werbe-Geldmaschine noch brummt und neue KI-Produkte eine echte Transaktionskonversion zeigen, weiterhin bereit ist, einen kurzfristig negativen freien Cashflow zu tolerieren.
Aber das bedeutet nicht, dass der Alarm vollständig aufgehoben ist. Mit der Anhebung der Gesamtausgabenprognose für das Gesamtjahr auf 175 bis 179 Milliarden US-Dollar und den noch lange nicht zerstreuten Wolken auf regulatorischer Ebene hat Meta für die Zukunft nicht viel Spielraum für Fehler.
Wenn Hunderte Milliarden US-Dollar an Investitionsausgaben im Jahr 2027 in enorme finanzielle Abschreibungen umschlagen und die Finanzierungserwartungen für C-Aktien formell Wirklichkeit werden, können die durch Muse und KI-Werbung erzielten Zusatzerlöse dann wirklich mit den exponentiell wachsenden Rechenleistungsrechnungen Schritt halten? Zuckerbergs kühne Wette wird früher oder später diese ultimative Frage beantworten müssen.