
Autor: danny
Originaltitel: „Warum ich nicht optimistisch bin gegenüber Protokollen, die den Großteil ihrer Einnahmen für Buyback und Burn verwenden“
Am 23. April 2023 meldete der US-amerikanische Einzelhändler für Haushaltswaren Bed Bath & Beyond Gläubigerschutz an. Das Unternehmen, das Bettwäsche, Handtücher und Küchenutensilien verkauft, gab außerdem bekannt, dass es Zusagen für etwa 240 Millionen US-Dollar an Insolvenzfinanzierung gesichert hat, um die Abwicklung seines Geschäfts und damit verbundene Verfahren zu unterstützen. Zu diesem Zeitpunkt brauchte es am dringendsten Geld, um weiterhin seine Gläubiger bezahlen zu können.
Ironischerweise hatte es etwas mehr als ein Jahr zuvor stark ausgegeben, um eigene Aktien zu kaufen. Im Geschäftsjahr zum 26. Februar 2022 gab das Unternehmen etwa 589 Millionen US-Dollar in bar für Aktienrückkäufe aus, während der Nettomittelzufluss aus operativer Tätigkeit nur etwa 17,85 Millionen US-Dollar betrug. Im selben Jahr musste es außerdem etwa 354 Millionen US-Dollar in Investitionen in Sachanlagen stecken. Mit anderen Worten: Der operative Cashflow dieses Jahres konnte nicht einmal die Investitionen in Sachanlagen decken, dennoch wurden Rückkäufe fortgesetzt.
Es renovierte Filialen, modernisierte digitale Kanäle und Lieferketten und förderte Eigenmarken. Das Problem war, dass diese Transformationen noch nicht ausreichend bewiesen hatten, dass sie das Geschäft umdrehen konnten, und das Unternehmen gleichzeitig große Mengen an Bargeld an den Aktienmarkt zurückgab. Bis zum Sommer 2022 begannen einige Lieferanten, strengere Zahlungsbedingungen zu verlangen, einschließlich Vorauszahlung. Lieferanten waren nicht mehr bereit, Kreditbedingungen wie in der Vergangenheit zu gewähren, was zu dem führte, was folgte.
Natürlich können wir die Insolvenzanmeldung von Bed Bath & Beyond nicht einfach auf Rückkäufe zurückführen. Denn damals gab es Probleme mit der Warenstrategie, dem Wettbewerb, der Lieferkette und der operativen Umsetzung. Aber Rückkäufe und diese Probleme traten in derselben Bilanz auf: Geld, das hier verwendet wurde, konnte nicht gleichzeitig dort verwendet werden. Es kaufte eigene Aktien zurück, aber es kaufte dadurch keine Kunden zurück, noch machte es Lieferanten eher bereit, Kredite zu gewähren.
Das Wesen des Geschäfts: Aufbau von Wettbewerbsvorteilen
Zurück zu Krypto: Wann immer ein Krypto-Protokoll ankündigt, dass es 80 %, 90 % oder sogar alle seine Einnahmen verwenden wird, um seinen eigenen Token zurückzukaufen und ihn dann zu verbrennen, denke ich an dieses Unternehmen. Was der Markt sieht, ist eine Verringerung des Token-Angebots und ein Grund zu kaufen, aber was ich wissen möchte, ist: Wie viel Kapazität hat das Protokoll nach dem Rückkauf noch übrig, um das Geschäft am Laufen zu halten?
Damit ein Unternehmen langfristig überdurchschnittliche Gewinne im Vergleich zu Wettbewerbern erzielen kann, muss es sich selbst zunehmend schwerer ersetzbar machen und immer mehr Wettbewerbsvorteile erwerben (siehe Michael Porters „Competitive Advantage“). Nutzer bleiben, weil die Liquidität besser ist, der Handel günstiger ist, das Produkt geeigneter ist oder die Wechselkosten höher sind. Aus Sicht des Unternehmensinteresses ist eine nahezu monopolistische Position am angenehmsten; eine Stufe darunter ist ein Oligopol; zumindest muss es einen Vorteil in einem Markt haben, den andere nur schwer nachahmen können. Natürlich ist ein Monopol keine notwendige Bedingung für Erfolg, aber ein Geschäft ohne Differenzierung wird überschüssige Gewinne nur schwer behalten können.
Der Aufbau dieser Art von Vorteil oder sogar die Vertiefung dieses Grabens erfordert jedoch Geld – viel Geld. Handelsprotokolle müssen Liquidität pflegen, Vertriebskanäle ausbauen und F&E- sowie Sicherheitskosten tragen; wenn sie sich von einem Handelswerkzeug in eine Infrastruktur verwandeln wollen, müssen sie auch in das Ökosystem investieren, damit andere Entwickler bereit sind, Geschäfte darum herum aufzubauen. Geld auszugeben garantiert keinen Erfolg; Bed Bath & Beyond, das bei seiner Transformation scheiterte, ist eine Erinnerung. Aber wenn wirksame Investitionsmöglichkeiten bestehen, haben Rückkäufe auch Kosten: Sie können das Produkt der nächsten Generation, einen wichtigen Kanal oder die Fähigkeit, den nächsten Abschwung zu überleben, verdrängen.
Die Vorteile von Rückkäufen sind offensichtlich und unmittelbar am Sekundärmarkt. Wie viel heute ausgegeben wurde, wie viele Token gekauft wurden, wie viel Angebot verbrannt wurde – all das kann on-chain überprüft werden, und die Community kann noch am selben Tag Poster erstellen. Produktverbesserungen und Kanalaufbau dauern länger und können scheitern. Infolgedessen werden Teams vom Markt leicht dazu erzogen, sich eine Gewohnheit anzueignen: Ressourcen dort zu priorisieren, wo der Applaus am leichtesten zu bekommen ist. Was die Wettbewerbsfähigkeit in zwei Jahren angeht – wen interessiert das?
Voraussetzungen für Rückkäufe
Manche werden sagen, Apple führe ebenfalls umfangreiche Rückkäufe durch, warum also können dezentrale Protokolle, Launchpads und PerpDexes das nicht? Apple gab im Geschäftsjahr 2024 etwa 94,95 Milliarden US-Dollar in bar für Rückkäufe aus, erkannte jedoch im selben Jahr auch 31,37 Milliarden US-Dollar an F&E-Aufwendungen und 9,45 Milliarden US-Dollar an Investitionsausgaben. Nach Abzug der genannten Investitionsausgaben vom operativen Cashflow betrug ihr freier Cashflow etwa 108,81 Milliarden US-Dollar, und Rückkäufe machten etwa 87,3 % aus. Diese Quote ist nicht niedrig, aber sie ist nicht dasselbe wie „90 % der Gebühren sofort zu nehmen, sobald sie eingehen“.
Ende des Jahres hielt Apple etwa 156,65 Milliarden US-Dollar an Bargeld, Zahlungsmitteln und marktfähigen Wertpapieren. Diese Zahl zieht keine Schulden ab, ist auch nicht alles Bargeld und kann nicht als frei ausgebbares Nettovermögen behandelt werden; aber sie erinnert uns daran, dass jenseits der Rückkaufquote eine ganze Bilanz steht. Nur die 94,95 Milliarden US-Dollar an Rückkäufen zu zitieren und dabei F&E, Investitionsausgaben und finanzielle Ressourcen auszulassen, bedeutet, nur die Handlungen eines reifen Unternehmens zu lernen, nicht die Voraussetzungen, die es ihm ermöglichen, diese Handlungen vorzunehmen.
Die Produkte und Dienstleistungen, die Apple verkauft, erwirtschaften nach Berücksichtigung dieser Investitionen Gewinne und freien Cashflow, was es möglich macht, darüber zu diskutieren, wie dieses Bargeld verteilt werden soll. Ein junges Protokoll verdient plötzlich eine große Menge an Gebühren aus einem Marktzyklus, hat noch nicht bewiesen, ob Nutzer bleiben werden, und übernimmt dann die Kapitalrückführungslogik eines reifen Unternehmens, wobei es den schwierigsten Teil der Unternehmensreise überspringt: phasenweise Einnahmen in nachhaltige Rentabilität umzuwandeln.
Ein unerwarteter Cashflow ist nicht dasselbe wie die Rentabilität eines reifen Unternehmens. Bed Bath & Beyond erinnert uns sogar daran, dass jahrelanger Betrieb nicht garantiert, dass ein Unternehmen immer reif und stabil bleibt. Wettbewerbsvorteile erodieren, Kunden gehen, und wenn es Zeit ist, reinvestiert zu werden, muss das Management bereit sein, das Geld zu behalten.
Vergleich von Protokollen mit Rückkaufmechanismen
Der Vergleich konkreter Protokolle macht dieses Problem viel klarer.
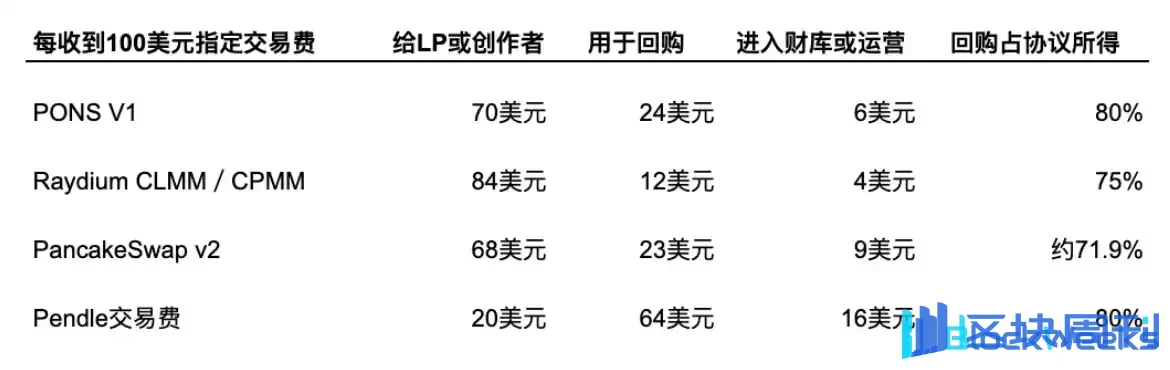
Die V1-Dokumentation von PONS besagt, dass 80 % der Protokollgebühren verwendet werden, um PONS zurückzukaufen und zu verbrennen, während die verbleibenden 20 % für Infrastruktur und Teamexpansion bezahlt werden. Aber die Frage ist, ob die verbleibenden 20 % ausreichen, um den Betrieb zu unterstützen und Risiken standzuhalten?

Pump.funs aktuelles offizielles Ziel ist 50 %, mit einer einjährigen programmatischen Rückkauf- und Verbrennungsvereinbarung ab dem 28. April 2026.
Raydiums CLMM- und CPMM-Pools verteilen 84 % der gesamten Handelsgebühren an Liquiditätsanbieter, 12 % für den Rückkauf von RAY und 4 % an die Schatzkammer. Oberflächlich betrachtet werden nur 12 % für Rückkäufe verwendet, aber nach Abzug des LP-Anteils beträgt das Einkommen des Protokolls nur 16 %, von dem drei Viertel wieder in den eigenen Token umgewandelt werden. PancakeSwap v2 ist ähnlich: Wenn man das Protokolleinkommen als Nenner nimmt, macht Rückkauf und Verbrennung etwa 71,9 % aus.
Es ist zu beachten, dass die Zahlen in der Tabelle gemäß den offiziellen Gebührenaufteilungsverhältnissen berechnet werden und nur Gebührenströme darstellen. Die zurückgekauften Token von Raydium werden vom Protokoll gehalten, während die zurückgekauften Token von Pendle für Staking-Belohnungen verwendet werden. Wichtiger ist, dass die 6, 4 und 9 US-Dollar in der Tabelle noch keinen Gewinn darstellen: Sie müssen als Nächstes möglicherweise für F&E, Betrieb und Sicherheit bezahlen.
Das ist auch der Grund, warum ich nicht nur Ranglisten nach Rückkaufquoten betrachten möchte. Protokollgebühren, Stiftungsvermögen und Mittel der Entwicklungsgesellschaft können verschiedenen Einheiten gehören. Eine Rückkauf-Wallet, die kontinuierlich Token kauft, bedeutet nicht, dass das gesamte Ökosystem kein Geld für F&E hat; aber ein Team, das eine große Menge eigener Token hält, bedeutet nicht, dass es einen äquivalenten Betrag an Bargeld hat, der jederzeit Rechnungen bezahlen kann. Nur wenn man die Mittel in diesen Konten zusammen betrachtet, kann man wissen, ob der Rückkauf Gewinne, überschüssige Reserven oder Geld verwendet, das in Zukunft möglicherweise benötigt wird.
Die Schwankungen des offenen Wassers mit Poolwasser messen
Die Kryptoindustrie ist eine extrem zyklische Industrie. Zum Beispiel fiel Coinbases Transaktionsumsatz von etwa 6,837 Milliarden US-Dollar im Jahr 2021 auf 2,356 Milliarden US-Dollar im Jahr 2022, eine Schrumpfung von etwa 65,5 % in einem Jahr, was alltäglich ist.
Die Umsatzveränderungen für dezentrale Protokolle sind sogar noch dramatischer. Nehmen wir dYdX als Beispiel: Während der Phase im Jahr 2025, als die Buyback-Zuteilung 25 % betrug, lag das durchschnittliche monatliche Buyback-Budget bei etwa 339.000 $; bis zur ersten Hälfte des Jahres 2026 stieg die Zuteilungsquote auf 75 %, aber das durchschnittliche monatliche Budget fiel stattdessen auf etwa 183.000 $. Die Quote verdreifachte sich, aber der Buyback-Betrag sank um etwa 46 %, weil der relevante Netto-Protokollumsatz um etwa 80 % fiel.
Die jüngsten Daten von PONS zeigen ebenfalls, dass Umsatz nicht nur betrachtet werden kann, wenn es boomt. Laut DeFiLlama-Daten vom 5. Oktober betrug der kombinierte 30-Tage-Protokollumsatz etwa 22,7 Millionen $, und der 7-Tage-Umsatz betrug etwa 1,68 Millionen $. Umgerechnet auf Tagesdurchschnitte sind das etwa 757.000 $ bzw. 240.000 $, aber man sollte wissen, dass der jüngste 7-Tage-Tagesdurchschnitt etwa 68 % niedriger ist als der 30-Tage-Durchschnitt. Die Performance des heißesten Monats zu nehmen und mit zwölf zu multiplizieren (beschönigend APY genannt) und sie als stabile annualisierte Buyback-Kapazität zu bewerben, wird offensichtlich die Volatilität verfehlen und leicht in die Irre führen.
Wenn man auf Bed Bath & Beyond zurückblickt, lädt finanzieller Druck nur noch mehr Leute dazu ein, auf einen einzutreten, wenn man am Boden liegt. Lieferanten, die die Kreditbedingungen verschärften, bedeuteten, dass es früher zahlen musste, um Waren zu erhalten. Dasselbe gilt für Krypto-Protokolle: Der Umsatz fällt um 70 %, aber diese Kosten bleiben gleich oder werden sogar härter. Die Kundenakquisitionskosten für eine FDV von 1 Milliarde $ sind nicht dieselben wie die Kundenakquisitionskosten für eine FDV von 10 Millionen $.
Neben dem Betrieb hat die Kryptoindustrie auch Sicherheitskosten: Wie viel muss ausgezahlt werden, wenn man angegriffen wird? Laut Chainalysis-Statistiken beliefen sich die aus Krypto-Diensten gestohlenen Gelder auf etwa 2,2 Milliarden $ im Jahr 2024, etwa 3,4 Milliarden $ im Jahr 2025 und etwa 5 Milliarden $ in der ersten Hälfte des Jahres 2026. Erwähnenswert ist, dass im Jahr 2025 ein einzelner Bybit-Vorfall zu etwa 1,5 Milliarden $ Diebstahl führte. Für ein Protokoll sind Sicherheitsreserven nicht dazu gedacht, gegen durchschnittliche Verluste zu schützen, sondern gegen diesen einen Unfall, der die Staatskasse leeren kann.
Im Vorfall von 2022 wurden bei Ronin 173.600 ETH und 25,5 Millionen USDC gestohlen. Als die offizielle Cross-Chain-Brücke wiederhergestellt wurde, wurde offengelegt, dass nach Abzug des Axie-DAO-Anteils die nutzerbezogene Unterdeckung 117.600 ETH und 25,5 Millionen USDC betrug.
Was Nutzer zurückerhalten mussten, waren ETH und USDC; niemand kümmerte sich darum, wie viele der eigenen Token des Projekts in der Vergangenheit verbrannt worden waren. Sicherheitsreserven sehen normalerweise ineffizient aus – sie erzeugen weder Kaufdruck noch reduzieren sie das Angebot –, aber sie geben dem Team das Vertrauen, das Geschäft zu reparieren und das Marktvertrauen wiederherzustellen. Sobald das Vertrauen beschädigt ist, wird die Beschaffung von Mitteln durch Ausgabe oder Verkauf der eigenen Token des Projekts weitaus härter als in einem Bullenmarkt.
Deshalb bin ich bereit, einer anderen Art der Kapitalallokation Aufmerksamkeit zu schenken. Der Finanzbeitrag von Aave für 2026 offenbarte, dass etwa 10 Monate nach Beginn der Buybacks 42 Millionen $ bereitgestellt und mehr als 205.000 AAVE gekauft wurden. Aber die Leihgebühren waren um etwa 25 % von ihrem Höchststand gefallen, während die Kosten für Dienstleister und andere Wachstumsbedürfnisse stiegen, sodass der Beitrag vorschlug, das jährliche Buyback-Budget von 50 Millionen $ auf 30 Millionen $ zu senken, eine Reduzierung um 40 %. (Dies ist nur ein Vorschlag, kein bestätigtes Ergebnis.) Aaves Buybacks fließen auch in Ökosystemreserven für Belohnungen und andere Ausgaben, statt in dauerhaftes Verbrennen. Aber dieser Vorschlag erkannte etwas Notwendiges an: Das Betriebsumfeld hat sich verändert, und die Art und Weise, wie Buybacks durchgeführt werden, sollte nachgeben. (Ein Folgebeitrag vom 22. April offenbarte jedoch, dass die Buybacks aufgrund des rsETH-Cross-Chain-Brückenvorfalls seit dem 19. April ausgesetzt wurden, genau um die Fähigkeit der Staatskasse zu bewahren, auf potenzielle Verluste zu reagieren.)
Umgekehrt, wenn ein Team Buybacks nicht reduzieren kann, weil dies den wichtigsten Verkaufsargument des Tokens zerstören würde, dann beginnt die sogenannte Kapitalallokation, den Betrieb einzuschränken. Das Geschäft braucht Geld, aber der Markt verlangt anhaltenden Kaufdruck; um dieses Versprechen aufrechtzuerhalten, könnte das Protokoll stattdessen von Finanzierung, Token-Verkäufen der Stiftung oder einer neuen Runde von Anreizen abhängig werden.
Die heutigen Buybacks werden als Wertrückgabe verpackt, doch sie überziehen lediglich die zukünftigen Wettbewerbsvorteile und die Risikoresistenz des Protokolls.
Komplexe Buybacks = nichts zurückkaufen
Nach dem Upgrade von Aster am 17. Juni 2026 werden 99 % der täglichen Plattformgebühren verwendet, um ASTER zurückzukaufen, aber die zurückgekauften Token werden an veASTER-Halter verteilt; das Protokoll verbrennt dann eine gleiche Menge aus den Reserven, wobei die Team-Zuteilung priorisiert wird, bis das Gesamtangebot auf 3 Milliarden Token fällt. Dieser Mechanismus umfasst gleichzeitig Marktkäufe, Belohnungsverteilung und Bestandsverbrennung.
Ähnlich schlug PancakeSwap ein Ziel von mindestens etwa 4 % Netto-Deflation pro Jahr vor, aber gleichzeitig hat es auch einen Anreizausgabemechanismus. Für Sekundärhändler erhöht oder verringert dies das Angebot?
Das Verbrennen von Team-Beständen kann das zukünftige potenzielle Angebot reduzieren, und langfristig ist dies wertvoll – aber dieses Playbook gilt nur für reife Projekte.
Aber wenn zurückgekaufte Token umverteilt werden, können sie wieder in den Umlauf gelangen. Nur den Rückgang des Gesamtangebots zu betrachten, ohne zu berücksichtigen, wie sich das Umlaufangebot verändert, und ohne zu berücksichtigen, wie stark das Bargeld abnimmt, verwandelt drei ursprünglich bullische Botschaften in eine Botschaft, die niemand versteht. Für ein noch wachsendes dezentrales Protokoll ist dies nur sinnloser Verschleiß.
Nur ein Zwischenspiel auf dem Weg der Jagd nach Trends.
Erzwungene Rückkäufe schaffen nur Ausstiegsbedingungen
An diesem Punkt der Diskussion beunruhigt mich nicht nur, wie das Geld verteilt wird, sondern ob das operative Ziel des gesamten Projekts geändert wird: Den Token leichter verkäuflich und liquider zu machen, wird allmählich wichtiger als die Entwicklung des Geschäfts. Bei Protokollen, die hohe Rückkäufe als ihr Hauptverkaufsargument behandeln und Reinvestitionen und Risikoreserven nicht klar erläutern, neige ich eher dazu, sie als ein auf Token-Verkauf ausgerichtetes Geschäftsmodell zu verstehen.
Wenn ein Protokoll verspricht, den Großteil seiner Einnahmen für Rückkäufe zu verwenden, bietet es dem Sekundärmarkt einen leicht verständlichen Grund zu kaufen: Die Plattform verdient jeden Tag Geld, kauft jeden Tag Token und das Angebot schrumpft stetig. Käufer sind daher möglicherweise eher bereit zu übernehmen, und die Handelsaktivität bringt Preisdiskussionen, soziale Verbreitung und mehr Aufmerksamkeit. Das Projekt gewinnt einen auf den Token ausgerichteten Kundenakquise-Pfad. Aus geschäftlicher Sicht erfüllen Rückkaufausgaben auch die Funktion von Marketingausgaben: Sie erzeugen sowohl Kaufdruck als auch Werbung dafür, warum andere kaufen sollten.
Das „Verkaufen“ hier bedeutet nicht unbedingt, dass das Team direkt Token verkauft, sondern dass der gesamte Mechanismus priorisiert, den Markt dazu zu bringen, diesen Token kaufen, halten und handeln zu wollen. Gebühren werden zum Rückkaufbudget, Rückkäufe werden zum Kaufgrund, und die Hitze des Sekundärmarkts wird dann genutzt, um das Wachstum des Projekts zu präsentieren. Wenn die ultimativen Erfolgsmetriken alle Tokenpreis, Handelsvolumen und Diskussionshitze sind, dann wird die Grenze zwischen dem Betreiben des Tokens und dem Betreiben des Geschäfts zunehmend verschwimmen.
Dies ist auch der Punkt, an dem es sich lohnt, zusammen mit „hoher FDV, niedriger Float“ diskutiert zu werden. Die beiden Mechanismen unterscheiden sich: Hohe Bewertung und niedriger Umlauf stützen sich auf begrenzte Chips, um einen Preis zu bilden, und extrapolieren diesen Preis dann auf andere Handelsplätze, um Liquidität zu erhalten; Rückkauf und Burn hingegen können zumindest Bargeld verwenden, das das Geschäft verdient hat, sodass sie nicht gleichgesetzt werden können. Aber wenn der Designfokus darauf liegt, den Preis zu stützen und ein Gefühl der Knappheit zu erzeugen, damit der nächste Käufer bereit ist zu übernehmen, während die fortlaufende Wettbewerbsfähigkeit des Unternehmens in den Hintergrund tritt, können sie ähnlichen Interessenrichtungen dienen.
Wettbewerbsvorteile können nicht einfach durch Geldausgeben gekauft werden, aber die Aufrechterhaltung von Produkten, Sicherheit, Kanälen und Ökosystem erfordert normalerweise kontinuierliche Investitionen. Rückkäufe sollten nicht vor diesen Investitionen kommen.
Besonders wenn Team- und Frühinvestoren-Token weiterhin entsperrt werden, während das Protokoll weiterhin Einnahmen für Rückkäufe verwendet. Rückkäufe bieten Kaufdruck, und ein aktiverer Sekundärmarkt wird genutzt, um die Ausstiegsbedingungen der Verkäufer zu verbessern.
Vorzeitige Rückkäufe sind ein Stolperstein beim Aufbau von Wettbewerbsvorteilen
Das Problem ist, dass ein lebhafter Sekundärmarkt und ein Unternehmen, das seinen eigenen Wettbewerbsvorteil aufbaut, zwei verschiedene Dinge sind. Eine Person, die einen Token kauft, weil die Rückkaufquote hoch ist, bedeutet nicht, dass sie das Protokoll nutzen wird; selbst wenn sie anfängt, es zu nutzen, bedeutet das nicht, dass sie bereit sein wird zu bleiben, nachdem die Subventionen sinken und der Markt abkühlt. Nutzer, die heute wegen des Tokenpreises kommen, könnten morgen gehen, weil ein anderer Token schneller steigt. Aufmerksamkeit kann Traffic bringen, aber sie hinterlässt nicht unbedingt Loyalität, Preissetzungsmacht oder ein Produkt, das Wettbewerber nicht replizieren können.
Die durch einen steigenden Tokenpreis gewonnene Aufmerksamkeit ist natürlich wertvoll. Sie kann Entwickler, Market Maker und Vertriebspartner anziehen, die Liquidität vertiefen und Produkte verbessern, sodass letztlich ein Netzwerk entsteht, das Nutzer nicht verlassen können. Aber jeder Schritt dazwischen erfordert Investitionen und Validierung. Überzeugendere Belege sind, ob die Nutzer ohne zusätzliche Anreize zunehmen, ob Nutzer zurückkehren, ob die Kundenakquisekosten pro Einheit sinken und wie viel Bargeld nach Abzug der Subventionen verbleibt. Wenn der Großteil des Geldes weiterhin dafür verwendet wird, Kaufdruck zu erzeugen, aber keine Ressourcen vorhanden sind, um Aufmerksamkeit in Produkte, Kanäle und Kundenbeziehungen umzuwandeln, dann zahlt das Projekt lediglich kontinuierlich die Kosten für die Aufrechterhaltung der Hitze.
Risikoreserven steigen auch nicht automatisch mit der Diskussionshitze. Wie viele Menschen auf sozialen Plattformen bullisch sind, kann die Sicherheitsaudits, Teamgehälter und Vorfallentschädigungen des Protokolls nicht bezahlen. Besonders in einem Tiefpunkt können Geschäftseinnahmen, Tokenpreis und Marktaufmerksamkeit gemeinsam sinken; der Mechanismus, der zuvor auf Rückkäufe angewiesen war, um die Hitze aufrechtzuerhalten, verliert genau dann seine Finanzierungsquelle, wenn Unterstützung am dringendsten benötigt wird. Der Datensatz von dYdX, bei dem die Rückkaufquote stieg, das Budget jedoch stattdessen fiel, ist ein gutes Warnsignal.
Ich bin nicht dagegen, überschüssiges Geld an den Markt zurückzugeben. Schließlich ist dies für Protokolle, die asset-light sind, eine solide Wettbewerbsposition haben, begrenzte Reinvestitionsmöglichkeiten und ausreichende Reserven besitzen, ein geeigneter Grund, eine hohe Buyback-Quote beizubehalten. Das Kriterium ist stets, wie dieses Kapital eingesetzt werden kann, um den langfristigen Wert zu steigern.
Aber wenn das Geschäft noch nicht stabilisiert ist und die Reserven noch nicht ausreichend aufgebaut wurden, ist die dauerhafte Verwendung des Großteils der Einnahmen für Token-Buybacks und -Verbrennungen ein Grund, den ich nicht ohne Weiteres befürworten möchte.
Das Vertrauen, den Betrieb fortzuführen
Sie sollten wissen, dass Bed Bath & Beyond, als es Gläubigerschutz beantragte, die Aktien, die es in der Vergangenheit zurückgekauft hatte, nicht wieder in Cashflow verwandeln konnte, noch konnte es das Vertrauen seiner Lieferanten wiederherstellen. Diese Geschichte kann sicherlich nicht beweisen, dass jeder Buyback unangemessen ist, aber sie erinnert uns daran, dass der Wert, den ein Unternehmen den Anteilseignern hinterlässt, letztlich davon abhängt, ob es den Betrieb fortsetzen kann und ob es nach einem Tiefpunkt weiterhin das Vertrauen der Kunden gewinnen kann.
Wenn ein Protokoll mir jeden Tag sagen kann, wie viele Token es verbrannt hat, aber nicht erklären kann, wie die durch den Sekundärmarkt erzeugte Aufmerksamkeit zu einem Geschäft wird, das schwerer zu ersetzen ist, und zu einer dickeren Cash-Reserve, dann behandle ich es als eine Art des Token-Verkaufs, nicht als Grund für langfristiges Halten.
Buybacks können einem Token helfen, seinen nächsten Käufer zu finden, aber nur die Fähigkeit, den Betrieb fortzuführen, kann denen, die bleiben, einen Grund geben, nicht eilig den nächsten Käufer zu suchen. Der Verkauf von Token kann ein erfolgreiches Geschäft sein, aber Token-Halter brauchen ein Geschäft, das auch nach dem Ende der Aufregung noch Geld verdienen kann.