Wir stehen kurz vor dem vierten Quartal 2026. ALLO und HUMA werden im November ihre erste konzentrierte Freischaltung von Zuteilungen für Team und Investoren erleben; DBR und ZRO werden weiterhin vierteljährlich bzw. monatlich freigegeben; ENA verlegt seine verbleibende Investorenzuteilung auf eine einmalige Freigabe am 5. Oktober. Story (jetzt in DATA umbenannt) und 0G haben ihre internen Sperrfristen verlängert, während JUP sein Nettoumlaufangebot durch Burns, ausgesetzte Emissionen und Rückkäufe gesenkt hat. Dieser Artikel, der RootData-Daten und Projektankündigungen kombiniert, überprüft die jüngsten Freischaltungspläne und die tokenomischen Änderungen der letzten zwei Jahre.
1. Beliebte Token, die kurz vor der Freischaltung stehen
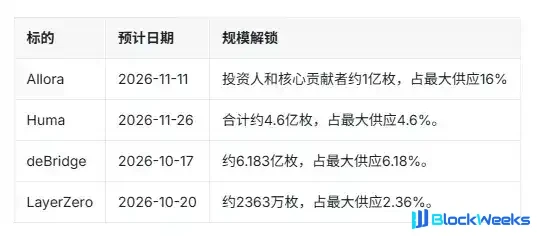
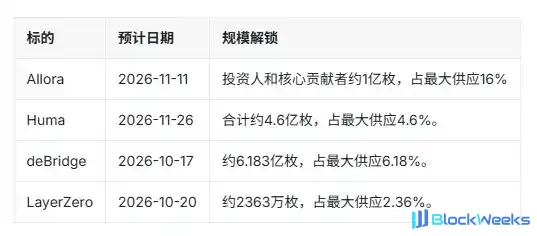
Die aktuelle Freigaberunde für ALLO und HUMA ist ein Cliff, d. h. die erste konzentrierte Freischaltung nach Ende der Sperrfrist; DBR und ZRO werden in festen Zyklen freigegeben. Die folgende Tabelle listet einheitlich den Prozentsatz des maximalen Angebots auf, während der Haupttext separat den Prozentsatz des zum Zeitpunkt der Überprüfung im Umlauf befindlichen Angebots auflistet. Das Umlaufangebot ändert sich, daher kann letzteres vom Verhältnis am Freischaltungsdatum abweichen.
Wichtige Freischaltungsereignisse im Q4
Allora ALLO: Erste interne Freischaltung von etwa 160 Millionen Token
Allora ist ein dezentrales KI-Netzwerk. Investoren und Kernmitwirkende erhielten 31,05 % bzw. 17,5 % des Gesamtangebots; nach Ablauf der einjährigen Sperrfrist gibt jede Gruppe 33 % ihrer Zuteilung frei, insgesamt etwa 160,2 Millionen Token. Basierend auf dem von der Kalenderplattform aufgeführten Umlaufangebot von etwa 250 Millionen Token entspricht diese Freischaltung etwa 64 % des bestehenden Umlaufangebots; einschließlich Ökosystem- und anderer Chargen im selben Zeitraum beträgt die Kalendersumme etwa 163,9 Millionen Token.
Diese neu übertragbare Zuteilung wird hauptsächlich von Investoren und Kernmitwirkenden gehalten und ist im Vergleich zum bestehenden Umlaufangebot relativ groß. Allora hat bereits ein Mainnet und eine Finanzierungsbasis, aber diesem Material fehlen noch kontinuierliche bezahlte Nachfrage und Umsatzdaten, sodass die Fähigkeit des Geschäfts, das neue Angebot aufzunehmen, vorerst schwer zu quantifizieren ist. Die tatsächlich verkaufte Menge hängt auch davon ab, wie diese Halter mit ihren Zuteilungen umgehen. Quelle: ALLO offizielle Regeln.
Huma HUMA: Interne Freischaltung um sechs Monate verschoben
Huma konzentriert sich auf PayFi, d. h. die Bereitstellung von Finanzierung und Liquidität für reale Zahlungen. Die erste Freischaltung für das Team, Berater und Großinvestoren wurde vom 26.05.2026 auf den 26.11.2026 verschoben. Diese Zuteilungen machen insgesamt 39,9 % des Gesamtangebots aus; geschätzt werden sie gleichmäßig über die folgenden 12 Quartale freigegeben, wobei die erste interne Charge etwa 332,5 Millionen Token umfasst; einschließlich anderer Kategorien im selben Zeitraum beträgt die Kalendersumme etwa 459 Millionen bis 479 Millionen Token, oder etwa 4,59 % bis 4,79 % des maximalen Angebots von 10 Milliarden.
Humas Geschäft dreht sich um echte Zahlungen, und die sechsmonatige Verzögerung verschiebt die Umlaufzeit der internen Zuteilungen. Die derzeitige Zahlungsskala kann jedoch noch nicht direkt in Nachfrage nach dem Kauf von HUMA umgewandelt werden, und wie viel Wert das Token aus dem Geschäftswachstum ziehen kann, hängt noch von den Nutzungs- und Wertverteilungsmechanismen ab. Diese Anpassung betrifft nur einige interne Zuteilungen; die Kategorien Ökosystem und Treasury werden weiterhin nach ihren eigenen Zeitplänen freigegeben. Quelle: HUMA-Token-Regeln.
deBridge DBR und LayerZero ZRO: Vierteljährliche und monatliche Freischaltungen
Diese vierteljährliche Freischaltung für DBR beträgt etwa 618,3 Millionen Token, etwa 10,44 % bezogen auf das damalige Umlaufangebot auf der Kalenderplattform, wobei ähnliche vierteljährliche Chargen folgen werden. deBridge bietet Cross-Chain-Handel und Asset-Transfer-Matching; Gelder müssen nicht über lange Zeiträume im Protokoll verbleiben, weshalb TVL (Total Value Locked) das Geschäftsvolumen nur schwer vollständig widerspiegeln kann. Das Protokoll verfügt bereits über Gebühreneinnahmen und Rückkäufe; fortlaufende Freischaltungen und Rückkaufkäufe werden Angebot und Nachfrage am Markt gleichzeitig beeinflussen. Quelle: Offizielle DBR-Regeln.
ZROs monatliche Freischaltung beträgt etwa 23,63 Millionen Token, etwa 6,69 % bezogen auf das damalige Umlaufangebot der Plattform. LayerZero bietet Cross-Chain-Messaging-Infrastruktur; das offizielle Team hat Rückkäufe und erneutes Sperren einiger Investorenzuteilungen sowie Rückkaufvereinbarungen im Zusammenhang mit Stargate-Einnahmen offengelegt. Ersteres verzögert den verkaufbaren Zeitpunkt einiger Zuteilungen, während Letzteres die Token-Kaufnachfrage erhöht; dieses Material reicht noch nicht aus, um den Anteil der durch Rückkäufe abgedeckten monatlichen Freisetzungen zu bestätigen. Quelle: Offizielle ZRO-Erklärung.
Dieser RootData-Frontend-Export enthält 90 Stichproben nach Deduplizierung nach Token, von denen 87 einen gültigen „Prozentsatz des nächsten Freischaltungswerts“ aufweisen und 16 bei oder über 10 % liegen, etwa 18,4 %. Dieses Feld entspricht in etwa dem Verhältnis von Freischaltungswert zu zirkulierender Marktkapitalisierung und spiegelt die Angebotsgröße wider, nicht den erwarteten Preisrückgang. Die im Snapshot erfasste „nächste Charge“ und die in diesem Artikel erörterten großen internen Freischaltungen können auch unterschiedlichen Daten entsprechen.
Freischaltungspläne für andere Projekte

LAYERs vierteljährliche Ökosystem-Freisetzungen laufen parallel zu kontinuierlichen Freisetzungen des Teams und der Investoren, wobei das nachfolgende Angebot über verschiedene Chargen verteilt wird.Offizielle Regeln, Kalender. VANAs Vega-Upgrade betrifft Produkte und Technologie; die Angebots- und Emissionsraten änderten sich nicht entsprechend, und die ursprünglichen Freisetzungen werden fortgesetzt.
Humanity (H) erlebte im Juni 2026 einen Sicherheitsvorfall und eine Token-Migration. Die Entsprechung der Token vor und nach der Migration sowie Veränderungen der Handelstiefe machen Vergleiche seines Preises und Umlaufangebots komplexer.Offizielles Whitepaper, Kalender-Updates, offizielle Wiederherstellungsseite. Die Anpassungen der Angebotsregeln für LISTA und STABLE werden in Teil Zwei behandelt.
Projekte mit kontinuierlicher Freigabe

Quelle:JTO-Regeln, JUP-Plan, APT-Kalender, SUI-Plan, SUI-Plan-Daten, offizielle W-Ankündigung.
Darüber hinaus ist das verzögerte Startdatum für die Freigabe des UNITE-Teams der 30.09.2026, und der beschleunigte Freigabeplan von ENA ist der 05.10.2026.
II. Beliebte Projekte, die in den letzten zwei Jahren ihre Tokenomics geändert haben
In den letzten zwei Jahren haben mehrere Tokenomics-Anpassungen die ursprünglichen Freigabepläne verändert: UNITE und Story verschoben die Freigabe von Insider-Zuteilungen, BABY verteilte eine konzentrierte Freigabe auf monatliche Freigaben, und ENA beschleunigte die Freigabe einiger Investorenzuteilungen. Burns, dauerhafte Sperren und Rückkäufe veränderten jeweils das Gesamtangebot, die im Umlauf befindliche Menge oder die Marktnachfrage nach Käufen. Im Folgenden wird nach Art der Anpassung unterschieden, wobei zwischen bereits durchgeführten und noch ausstehenden Regelungen differenziert wird.
Verschiebungen und verlängerte Sperrfristen
Im November 2025 verabschiedete UNITE eine Governance-Entscheidung, um die Freigaben für Investoren, das Team und Berater insgesamt um 8 Monate nach hinten zu verschieben. Die neuen Startdaten sind der 30.07.2026 für Investoren, der 30.09.2026 für das Team und der 30.08.2026 für Berater. Danach bleiben die jeweiligen Freigabedauern und Gesamtzuteilungsbeträge unverändert; das Angebot gelangt einfach später in den Umlauf.
Im Juni 2026 kündigte Story ein Rebranding zu DATA Network und eine 1:1-Token-Migration zu DATA an. Insider-Bestände wurden zunächst vom 13.02.2026 auf den 13.08.2026 verschoben, und dann genehmigte der Vorstand eine weitere Verschiebung um 18 Monate auf den 13.02.2028. Die beiden Verschiebungen änderten den Umlaufzeitpunkt der Insider-Zuteilungen, während Gesamtangebot, Verteilung und Eigentum unverändert blieben.
HUMA verschob seine erste Insider-Freigabe um 6 Monate auf den 26.11.2026, während das Ökosystem und die Treasury weiterhin andere Freigaben haben. SAHARA verschob Investorenzuteilungen um 3 Monate auf den 26.09.2026 und Zuteilungen an Gründer, Kernteam und Berater um 6 Monate auf den 26.12.2026. Die Anpassungen betreffen nur die genannten Empfänger.
Im September 2026 passte 0G Zuteilungen in Höhe von insgesamt etwa 44 % für das Team und frühe Investoren an. Die erste Freigabe wurde vom 22.10.2026 auf den 22.10.2027 verschoben, aber der anschließende Freigabezeitraum wurde von 36 Monaten auf 24 Monate verkürzt, wobei der Gesamtplan weiterhin im September 2029 enden soll. Wenn die Gesamtzuteilungsmenge unverändert bleibt und die Freigaben gleichmäßig erfolgen, wird die monatliche Freigaberate nach der Verschiebung um 50 % höher sein als unter der ursprünglichen Regelung.
WLDs Anpassung erfolgte früher, im Juli 2024, vor dem zweijährigen Beobachtungsfenster dieses Artikels: Für das TFH-Team und investorenbezogene Zuteilungen wurden etwa 80 % der Sperrvereinbarungen von drei Jahren auf fünf Jahre verlängert. Hier beziehen sich 80 % auf diese Kategorie von Beständen, nicht auf das gesamte Token-Angebot. Nach der Verlängerung des Freigabezeitraums verteilt sich dieselbe Zuteilungscharge über einen längeren Zeitraum.
Tranchenweise und lineare Freigaben
BABY änderte die relevanten gesperrten Zuteilungen für frühe Investoren, das Team und Berater in monatliche Freigaben von 1/36 ab dem 10.05.2026, endend im April 2029. Die ursprünglichen konzentrierten Tranchen wurden in eine monatliche Regelung überführt, und die Gesamtmenge der relevanten Zuteilungen blieb unverändert. Ökosystem-Anreize und Staking-Ausgabe bleiben separate Angebotsquellen.
Im September 2025 startete Wormhole W 2.0 und änderte mehrere Kategorien von Zuteilungen von jährlichen konzentrierten Freigaben zu Freigaben alle zwei Wochen und verlängerte einige Sperrfristen. Das Freigabevolumen an einem einzelnen Datum wurde dadurch verteilt. Einige Token gelangen zunächst in die Verwahrung der Stiftung, und der Verkaufszeitpunkt der endgültigen Empfänger ist weiterhin durch ihre jeweiligen Sperrbedingungen eingeschränkt; der Zeitpunkt der Verwahrungsgutschrift und der Zeitpunkt der Verkaufsfähigkeit sind nicht völlig identisch.
Beschleunigte Freigaben
ENA änderte die verbleibenden monatlichen Freigaben der relevanten ehemaligen Investoren in eine einzelne Batch-Freigabe ab dem 05.10.2026. Marktschätzungen gehen von etwa 1,4 Milliarden Token aus, und der endgültige Nettobetrag muss noch gegen Rückkäufe und die Freigabeliste verifiziert werden; die Anpassung beinhaltet nicht die gleichzeitige Entsperrung aller VC-, Team- und Stiftungszuteilungen. Angebot, das ursprünglich über die folgenden Monate verteilt war, wird dadurch früher konzentriert, während Rückkäufe für einen Teil davon Nachfrage bieten, und das tatsächliche Nettofreigabevolumen ist noch nicht bestätigt.
Für die relevanten ENA, die von StablecoinX gehalten werden, tritt die vertragliche Sperrbefreiung am 05.10.2026 in Kraft. Nach der Befreiung sind Verkäufe weiterhin nur mit vorheriger schriftlicher Zustimmung der Stiftung möglich; bestimmte Finanzierungsverkäufe erfordern zudem eine Vorankündigung von 5 Werktagen, und die Stiftung behält sich eine Kaufoption vor. Diese vertraglichen Beschränkungen werden weiterhin den Zeitpunkt und die Art der Verkäufe für diesen Teil der Bestände beeinflussen.
STABLE schreibt Sperrfristregeln neu
Das neue Whitepaper von STABLE plant, 82 Milliarden Token, 82 % des Gesamtangebots, unter die Universal Lock zu bringen. Der Plan soll am 2026-10-05 in Kraft treten, wobei die erste Freigabe auf den 2027-12-08 verschoben wird, gefolgt von Freigaben in sieben sich überschneidenden Phasen. Die neue Regelung verschiebt das kurzfristige Angebot gegenüber dem ursprünglichen Kalender, war zum Zeitpunkt der Recherche jedoch noch nicht wirksam.
Die Preisschutzk Klausel in den neuen Regeln kann einige Freigaben bedingt aufschieben und bietet keine Preisgarantie. Der Schutz endet am 2029-12-08, zu diesem Zeitpunkt werden alle verbleibenden Token gemäß den Regeln freigegeben. Dies verknüpft einen Teil des Freigabezeitpunkts mit Preisbedingungen, während das Angebot erhalten bleibt, das letztendlich ausläuft. Während der Sperrfrist unterliegen Stimmrechte und Verkaufsrechte unterschiedlichen Regeln.Neues Whitepaper von Stable.
Dauerhafte Sperre und Verbrennung
Im Januar 2025 verbrannte Jupiter 3 Milliarden JUP, wodurch die Angebotsobergrenze von 10 Milliarden auf 7 Milliarden gesenkt wurde, eine Reduzierung um 30 %. Dieser Teil der Token wurde aus dem Angebot entfernt und gehört nicht mehr zu zukünftigen Freigabezuteilungen.
LISTA sperrte 200 Millionen Token dauerhaft durch LIP021 und passte verschiedene Zuteilungen an. Der dauerhaft gesperrte Teil gelangt nicht mehr in das verfügbare Angebot, aber das vom Vertrag angezeigte Gesamtangebot kann nicht synchron sinken, und seine Handhabung unterscheidet sich von einer Verbrennung. Die offizielle Seite enthält weiterhin alte und neue Beschreibungen nebeneinander, und die alten Zuteilungsverhältnisse und zukünftigen Freigaberegelungen entsprechen sich noch nicht vollständig.
Aussetzung von Emissionen und Rückkäufen
In der Net-Zero-Regelung nach der DAO-Abstimmung im Februar 2026 verschob JUP die 700 Millionen Jupuary-Zuteilung, setzte On-Chain-Emissionen aus der Team-Reserve aus und richtete eine Regelung ein, um tatsächliche Verkäufe für Mercurial-bezogene Zuteilungen auszugleichen; der ursprüngliche Mechanismus des Rückkaufs mit 50 % der On-Chain-Einnahmen bleibt weiterhin erhalten. Die verschobenen 700 Millionen Token befinden sich noch im Community-Multisig-Wallet und können künftig durch Governance neu zugeteilt werden; sie wurden nicht verbrannt. JUP hat daher gleichzeitig drei Arten von Änderungen: abgeschlossene Angebotsreduzierung, verschobene Zuteilungen und laufende Rückkäufe.
ENAs Gebührenrückkaufmechanismus wurde per Abstimmung genehmigt, und die erste Schwelle hängt damit zusammen, dass die USDe-Skala 7,5 Milliarden Dollar erreicht. Der Rückkaufumfang wird weiterhin durch Schwellenauslösungen und nachfolgende Ausführung beeinflusst, und die aktuellen Informationen reichen nicht aus, um den tatsächlichen Kaufbetrag zu bestätigen.
In Tokenomics 2.0 im Frühjahr 2026 stornierte LISTA das veLISTA-Sperrmodell und verlagerte die Wertverteilung in Richtung Rückkäufe. Die ursprüngliche Staking-Zuteilung kann austreten, wodurch bestehende Token leichter in den Handel gelangen können, und es wurde keine neue Prägung hinzugefügt. Unlock-Austritte und Rückkaufkäufe werden gleichzeitig Angebot und Nachfrage am Markt beeinflussen, und der endgültige Effekt hängt vom Umfang beider und der Nachhaltigkeit der Rückkaufmittel ab.
Inflationsrate und Anpassung der Angebotsobergrenze
Aptos förderte 2026 eine Angebotsreform, und das offizielle Dashboard weist eine Obergrenze von 2,1 Milliarden und eine annualisierte Staking-Belohnungsrate von 2,6 % aus. Zum Zeitpunkt der vorherigen Überprüfung betrug die monatliche Neuausgabe etwa 1,6 Millionen Token, und in den vergangenen 30 Tagen wurden etwa 164.000 Token verbrannt, sodass die Netto-Neuausgabe bei etwa 1,4 Millionen Token lag. Basierend auf den Daten zu diesem Zeitpunkt befindet sich APT weiterhin in einem Zustand der Nettoausgabe, und das durch Staking-Belohnungen geschaffene neue Angebot besteht parallel zur Freisetzung bestehender Zuteilungen.
Fazit
In dieser Runde von Fällen wurden 1.537 Projekte mit Freisetzungsplänen in RootData als Stichprobe ausgewählt. Die ersten internen Freisetzungen von ALLO und HUMA waren relativ konzentriert, während sich DBR und ZRO über mehrere Zyklen erstreckten. Auch die Anpassungen der Tokenomics hatten unterschiedliche Richtungen: Story verlagerte interne Freisetzungen nach hinten, 0G komprimierte den nachfolgenden Freisetzungszeitraum bei gleichzeitiger Verzögerung, ENA konzentrierte Freisetzungen früher, und JUP kombinierte Verbrennungen, pausierte Emissionen und Rückkäufe. Selbst wenn Freisetzungspläne auf dieselbe Weise geändert werden, zeigen die zukünftige Angebotsmenge und das Tempo jedes Projekts bereits deutliche Unterschiede.