Autor: The Mispriced
Zusammengestellt von: Deep Tide TechFlow
Deep Tide Einführung: Wenn sich die Zinsstruktur grundlegend umgekehrt haben könnte, ist das Halten eines Indexes nicht mehr gleichbedeutend mit einer neutralen Entscheidung. Dieser Investor-Brief analysiert die Spannung zwischen KI-Kapitalausgaben, Liquiditätszyklen und dem Reset des Kryptomarktes. Es gibt nur eine Kernfrage: Wenn die Kapitalkosten erhöht bleiben, wie wird jedes Asset in Ihren Händen darauf antworten?
Einführung
Für den größten Teil meiner Investitionskarriere waren fallende Zinssätze nur Teil der Kulisse.
Für die meisten Anleger ging ihre Bedeutung weit darüber hinaus.
Von den frühen 1980er Jahren bis 2021 erlebte die Welt einen großen langfristigen Rückgang der Zinssätze.
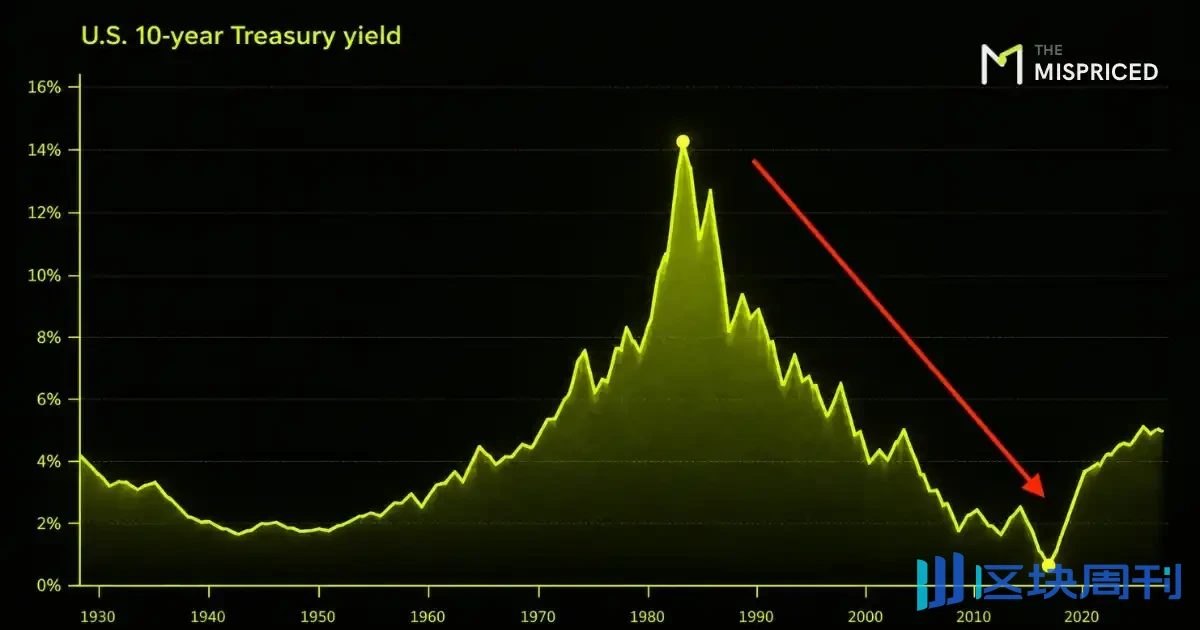
Die spezifischen Gründe änderten sich im Laufe der Zeit, aber die Richtung war bemerkenswert beständig. Niedrigere Inflation, Globalisierung, Demografie, Glaubwürdigkeit der Zentralbanken, technologischer Fortschritt und letztlich quantitative Lockerung schufen gemeinsam eine Welt, in der Kapital zunehmend billig wurde.
Dieser Zyklus brach 2022.
Ich weiß nicht, ob wir am Anfang eines vierzigjährigen Zyklus in die entgegengesetzte Richtung stehen.
Niemand weiß es.
Aber ich denke, ein Portfolio aufzubauen, das von der Rückkehr der alten Welt abhängt, ist ein Fehler.
Wenn die den Anlegern zur Verfügung stehende risikofreie reale Rendite steigt, muss alles andere mit ihr konkurrieren.
Langlaufende Vermögenswerte werden empfindlicher gegenüber Annahmen.
Schwache Unternehmen müssen sich zu höheren Kosten refinanzieren.
Wachstum, das durch billiges Geld angetrieben wird, wird schwerer aufrechtzuerhalten.
Am wichtigsten ist, dass die Hürde für Investitionen gestiegen ist.
Das Risiko besteht darin, in der falschen Position zu sein
Ich denke nicht, dass die wertvollste Frage heute ist, ob der Markt steigen oder fallen wird.
Eine bessere Frage ist:
Wenn Kapital teuer bleibt, was wird mit jedem Vermögenswert geschehen, den ich halte?
Dies führt zu einem ganz anderen Portfolio.
Meiner Ansicht nach ist das größte Risiko nicht unbedingt ein vollständiger Marktcrash.
Es ist das Halten der falschen Unternehmen, der falschen Branchen oder der falschen Vermögenswerte in einem Umfeld strukturell höherer Kapitalkosten, schwerer vorhersehbarer Inflation und zunehmend divergierender Performance.
Der letzte Punkt ist wichtig.
Nach Jahren, in denen das Halten eines Indexes ausreichte, denke ich, dass die Renditen aus der Aktienauswahl wieder attraktiv werden.
George Noble machte kürzlich eine ähnliche Beobachtung: Die Dispersion nimmt zu, und Rückschläge erscheinen unter der Oberfläche des Marktes. Seine Schlussfolgerung ist bärischer als meine, insbesondere bei Konsumaktien, aber die zugrunde liegende Beobachtung ist wertvoll.
Ich bin nicht bärisch gegenüber Aktien. Ich werde nur selektiver, welche Aktien Kapital verdienen.
Der Index ist keine neutrale Entscheidung mehr
Passives Investieren ist eine der größten finanziellen Innovationen aller Zeiten.
Ich denke nicht, dass Indexierung tot ist.
Ich denke jedoch, dass in bestimmten Perioden die erwartete Rendite aus dem einfachen Kauf eines Indexes relativ weniger attraktiv wird und es lohnender wird, Arbeit unterhalb des Indexes zu leisten.
Jetzt könnte eine solche Periode sein.
Stand heute machen die zehn größten Unternehmen etwa 38% des S&P 500 aus. Allein die größte Komponente (Nvidia) macht fast 8% aus.

Das bedeutet nicht, dass der Index schlecht ist.
Es bedeutet, dass der Kauf des Index heute effektiv eine größere implizite Wette auf eine Handvoll Unternehmen darstellt, als viele Anleger realisieren.
Und einige dieser Unternehmen durchlaufen grundlegende Veränderungen.
Technologieunternehmen beginnen zunehmend, wie Industrieunternehmen auszusehen.
KI beginnt, wie ein Industriegeschäft auszusehen

Nicht weil Software verschwindet, sondern weil KI extrem kapitalintensiv ist.
Die KI-Revolution erzeugt eine enorme Nachfrage nach physischer Infrastruktur. Jüngste Berichte zeigen, dass der Finanzierungsbedarf so stark gewachsen ist, dass selbst Unternehmensanleiheinvestoren beginnen, zwischen traditionellen Emittenten und KI-bezogenen Kreditnehmern zu unterscheiden.
Dies verändert die Fragen, die ich stellen möchte.
Die Frage lautet nicht mehr: „Wird KI die Welt verändern?“
Ich denke, wahrscheinlich wird sie es.
Für Anleger lautet die Frage: „Werden die Renditen auf das in KI investierte Kapital ausreichen, um das erforderliche Kapitalvolumen zu rechtfertigen?“
Das sind zwei sehr unterschiedliche Fragen.
Eine Technologie kann die Gesellschaft verändern und dennoch enttäuschende Renditen für einige der Anleger liefern, die sie finanziert haben.
Von der Bewertungsblase zum Gewinnproblem
Ich denke, hier wird die Debatte um KI interessanter.
Alle reden über Bewertungen.
Worauf ich mich zunehmend konzentriere, ist die Möglichkeit einer Gewinnblase.
Nicht unbedingt, weil die aktuellen Gewinne gefälscht sind, sondern weil die heutigen Gewinnerwartungen implizit annehmen könnten, dass massive Kapitalausgaben außergewöhnliche zukünftige wirtschaftliche Erträge generieren werden.
Diese Annahme verdient es, getestet zu werden.
Wachstum schafft nur dann Wert, wenn die Rendite auf das zusätzlich investierte Kapital die Kapitalkosten übersteigt. Wenn die Kapitalrendite unter den Kapitalkosten liegt, zerstört mehr Investition tatsächlich Wert. Dieses Prinzip ist einfach, aber es wird weitaus wichtiger, wenn sowohl das Investitionsvolumen als auch die Finanzierungskosten steigen.
Der freie Cashflow ist aus demselben Grund wichtig. Wachstumsinvestitionen können extrem wertvoll sein, aber nur, wenn diese Investitionen letztendlich wirtschaftlichen Wert schaffen. Mehr Geld auszugeben bedeutet nicht, wertvoller zu werden.
Wer erzielt letztendlich die wirtschaftlichen Gewinne: Modellanbieter, Chipunternehmen, Hyperscaler, Versorgungsunternehmen, Rechenzentren, Softwareunternehmen oder Endkunden?
Ich habe die Antwort noch nicht.
Diese Unsicherheit ist genau der Punkt.
Wenn die Marktpreise eine sehr günstige Antwort annehmen, dann ist die Hürde für den Beweis höher.
Graham verstand dies vor Jahrzehnten: Je mehr Wachstum eine Bewertung erfordert, desto empfindlicher ist die Investition gegenüber kleinen Fehlern in den Wachstumsannahmen.
Preis und Qualität sind nicht getrennt.
Der Preis bestimmt die Chancen.
Liquidität ist wichtiger als zuvor
Es gibt eine weitere Variable, mit der ich mich zunehmend beschäftige: Liquidität.
Moderne Finanzmärkte hängen nicht nur vom Zinsniveau ab, sondern auch von der Verfügbarkeit und Richtung des Flusses von Bilanzkapazität.
Michael Howells „Capital Wars“-Framework untersucht die Beziehung zwischen dem Schuldenbestand und der globalen Liquidität. Sein Argument ist, dass ein hoch verschuldetes Finanzsystem kontinuierlich Liquidität benötigt, weil eine große Menge bestehender Schulden refinanziert werden muss.
Wenn die Liquidität schneller wächst als der Refinanzierungsbedarf, profitieren finanzielle Vermögenswerte tendenziell.
Wenn die Liquidität im Verhältnis zu den Schulden knapp wird, steigt der Druck.
Ich behandle keinen einzelnen Makroindikator als Handelssystem.
Aber dieses Framework ist nützlich.
Es hilft zu erklären, warum Liquidität die Märkte antreiben kann, selbst wenn sich die fundamentale Geschichte kaum verändert hat.
Es untermauert auch etwas, woran ich zunehmend glaube:
Bargeld bedeutet nicht, dass ich nicht weiß, was ich kaufen soll. Bargeld ist eine Option.
Sein Wert ist nicht nur die Rendite, die man beim Halten erzielt.
Sein wahrer Wert liegt in der Fähigkeit, Kapital einzusetzen, wenn sich der zukünftige Erwartungswert deutlich verbessert.
Wenn der Markt differenzierter wird, wird diese Option wertvoller.
Gold und die in Goldminenunternehmen eingebettete Hebelwirkung
Gold spielt eine andere Rolle.
Es braucht kein Gewinnwachstum, um eine Portfoliofunktion zu erfüllen. Gold kann profitieren, wenn das Vertrauen des Marktes in die Finanzdisziplin, die monetäre Stabilität oder die Kaufkraft von Fiatgeld nachlässt.
Das bedeutet nicht, dass Gold nur steigt.
Cathie Woods aktuelle Ansicht ist fast das Gegenteil meines Basisszenarios: Sie glaubt, dass technologisch getriebene Produktivitätsgewinne, niedrigere Inflation und möglicherweise ein stärkerer Dollar die Bedingungen für einen deutlichen Rückgang des Goldes schaffen werden.
Dieses Szenario verdient Aufmerksamkeit.
Mein Interesse an Gold beruht nicht auf der Gewissheit, dass Währungen abwerten müssen. Es beruht auf der Auszahlung, falls dieses Risiko an Bedeutung gewinnt.
Goldminenunternehmen sind eine andere Wette.
Sie bringen operationelle Risiken, politische Risiken, Managementrisiken, Kostenrisiken und Ausführungsrisiken mit sich, können aber auch eine operative Hebelwirkung auf den Goldpreis bieten. Im ersten Quartal 2026 berichtete der World Gold Council, dass die durchschnittlichen Gewinnmargen der Goldproduzenten viel schneller stiegen als der Goldpreis, weil der Anstieg der realisierten Preise die Steigerung der Bergbaukosten übertraf.
Daher betrachte ich diese beiden Engagements unterschiedlich.
Gold ist eine Absicherung. Goldminenunternehmen sind ein gehebeltes Aktienengagement für dieses Urteil.
Die Positionsgröße sollte diesen Unterschied widerspiegeln.
Krypto kalibriert sich neu
Krypto steht am anderen Ende des Portfolios.
Bitcoin hat sich nach einer langen Abkühlungsphase kürzlich wieder gestärkt und im September ein Achtmonatshoch erreicht.
Ich beobachte auch die sich verbessernde Dynamik unterhalb von Bitcoin, insbesondere bei einigen der qualitativ hochwertigeren Protokolle auf unserer Beobachtungsliste, darunter NEAR, Uniswap, Raydium und Jupiter.
Überprüfung digitaler Vermögenswerte: September 2026
Ich interpretiere dies nicht als Erlaubnis zum Hinterherjagen.
Ganz im Gegenteil.
Meine persönliche Ansicht ist, kurzfristige überhitzte Phasen zu nutzen, um Risiken zu reduzieren, oder selektiv taktische Abwärtsansichten durch kleine gehebelte Short-Positionen auszudrücken, während ich bedeutende Schwächephasen nutze, um Krypto-Vermögenswerte anzusammeln, bei denen ich glaube, dass die langfristige Asymmetrie attraktiv bleibt.
Das Wort „täglich“ ist wichtig. Aufgrund der täglichen Zurücksetzung, der Pfadabhängigkeit, der Volatilität und der Zinseffekte können gehebelte inverse Produkte sehr anders abschneiden als ein einfacher langfristiger Short. Für mich ist dies ein taktisches Instrument, kein langfristiges Investment.
Krypto selbst bleibt eine hochvolatile Allokation.
Das bedeutet, dass selbst wenn das Urteil richtig ist, die Position immer noch schiefgehen kann, wenn die Positionsgröße falsch ist.
Ich investiere nicht auf schwarze Schwäne
Es ist einfach, ein Portfolio um alles herum aufzubauen, was schiefgehen könnte:
Schuldenkrise;
Währungskrise;
Es gibt immer eine nächste Katastrophe, gegen die es sich zu wappnen lohnt.
Ich glaube nicht, dass dies eine sinnvolle Art zu investieren ist.
Schwarze Schwäne sind per Definition schwer vorherzusagen. Ein ganzes Portfolio rund um die Vorhersage schwarzer Schwäne aufzubauen, ist nur eine weitere Form des Market-Timings.
Ich denke lieber in Wahrscheinlichkeiten.
Der sinnvolle Ansatz besteht nicht darin, so zu tun, als wüssten wir, welche Zukunft eintreten wird, sondern darin, mehrere plausible Zukünfte zu skizzieren, grobe Wahrscheinlichkeiten zuzuweisen und dann zu fragen, wie unsere Entscheidungen unter diesen Szenarien abschneiden würden.
Ich bleibe optimistisch gegenüber Technologie, Unternehmertum, Produktivität und langfristigem wirtschaftlichem Fortschritt.
Aber Optimismus ist keine Bewertungsmethode.
Und Diversifikation bedeutet nicht, fünfzig Dinge zu halten, die alle vom selben makroökonomischen Umfeld abhängen.
Das optimale Portfolio sollte nicht gleichzeitig niedrige Zinsen, Rekordgewinnmargen, ständig steigende Bewertungen, reichlich Liquidität und außergewöhnliches KI-Wachstum erfordern.
Es sollte mehrere verschiedene Wege geben, auf denen es funktionieren kann.
Hochwertige Unternehmen, die Kapital verzinsen können.
Ausgewählte Aktien, deren Erwartungen niedrig genug sind, um asymmetrische Ergebnisse zu erzeugen.
Bargeld, das Optionalität bietet.
Gold, das andere Treiber der Währungsrenditen bietet.
Goldminenaktien, wenn die Renditen ausreichen, um das zusätzliche operative Risiko zu rechtfertigen.
Kryptowährungen, deren Aufwärtspotenzial noch groß genug ist, um die Volatilität zu rechtfertigen.
Und, wichtig, die Fähigkeit, sich dafür zu entscheiden, nicht zu handeln.
Was zählt, ist bereits im Preis enthalten
Ich weiß nicht, wo der S&P 500 im nächsten Jahr gehandelt werden wird.
Ich weiß nicht, ob die Rendite 10-jähriger US-Staatsanleihen 3 % oder 6 % betragen wird.
Ich weiß nicht, wo Bitcoin diesen Zyklus beenden wird.
Ich weiß auch nicht, ob der heutige enorme KI-Investitionszyklus außergewöhnliche Kapitalrenditen bringen wird oder lediglich außergewöhnliche Kapitalausgaben.
Glücklicherweise glaube ich nicht, dass ich das wissen muss.
Das Ziel dieses Projekts ist nicht, die Zukunft präzise vorherzusagen.
Es ist zu verstehen, welche Art von Zukunft die aktuellen Preise bereits erfordern.
Und dann das Aufwärtspotenzial, wenn die Realität besser ausfällt, mit dem Abwärtsrisiko zu vergleichen, wenn die Realität schlechter ausfällt.
Die Chance, die ich heute sehe, liegt nicht unbedingt darin, den nächsten Bullen- oder Bärenmarkt vorherzusagen.
Sie liegt in der wachsenden Kluft zwischen zwei Arten von Vermögenswerten: einer, die fast verlangt, dass alles gut geht, und einer anderen, bei der fast kein Erfolg eingepreist ist.
Divergenz ist Chance.
Und wenn die Welt wirklich in ein neues Regime eintritt, in dem Kapital wieder echte Kosten hat, erwarte ich, dass dieser Unterschied weitaus wichtiger sein wird als im vergangenen Jahrzehnt.